

Original | Odaily星球日报(@OdailyChina)
Autor | 叮当(@XiaMiPP)
O ano de 2026 começou com um golpe para as empresas de DAT (tesouraria de ativos digitais).
O BTC caiu de um pico de 120 mil dólares em 2025 para cerca de 60 mil dólares, com uma queda de quase 50%. O ETH também não escapou, caindo abaixo da marca de 2000 dólares, quase apagando todos os ganhos desde maio de 2025. E esse foi o momento em que um grupo de empresas DAT, representadas por SharpLink e Bitmine, anunciou de forma alta sua transformação estratégica e grande alocação de ativos criptográficos.
Isso significa o quê? Significa que aquelas empresas de capital aberto ou instituições que antes tratavam o BTC e ETH como 'reservas estratégicas de empresas' agora se encontram coletivamente em um mar de perdas flutuantes, com prejuízos que facilmente ultrapassam centenas de milhões e até bilhões de dólares. Jogadores de destaque como Strategy e Bitmine continuam a aumentar suas participações, tentando manter a narrativa de 'fiéis de longo prazo' estável; mas muitas empresas de DAT de médio e pequeno porte, ou altamente alavancadas, já começaram a apresentar reduções substanciais e até mesmo liquidações em fases.
Criptomoedas nunca carecem de histórias, se 2025 foi o ano de "escrever a fé nos relatórios financeiros", então 2026 será o teste de "como a fé atravessa o mercado de baixa". Quando os preços recuam, a alavancagem se aperta e o ambiente de financiamento se inverte, essas empresas DAT ainda conseguem sustentar seus balanços patrimoniais?
O Odaily Planet Daily irá analisar caso a caso algumas das representativas que já começaram a "vender moedas para estancar a hemorragia", verificando quanto venderam, por que venderam e para onde irão depois de vender.
Cango Inc. (NYSE: CANG): O limite de alavancagem do modelo de mineração
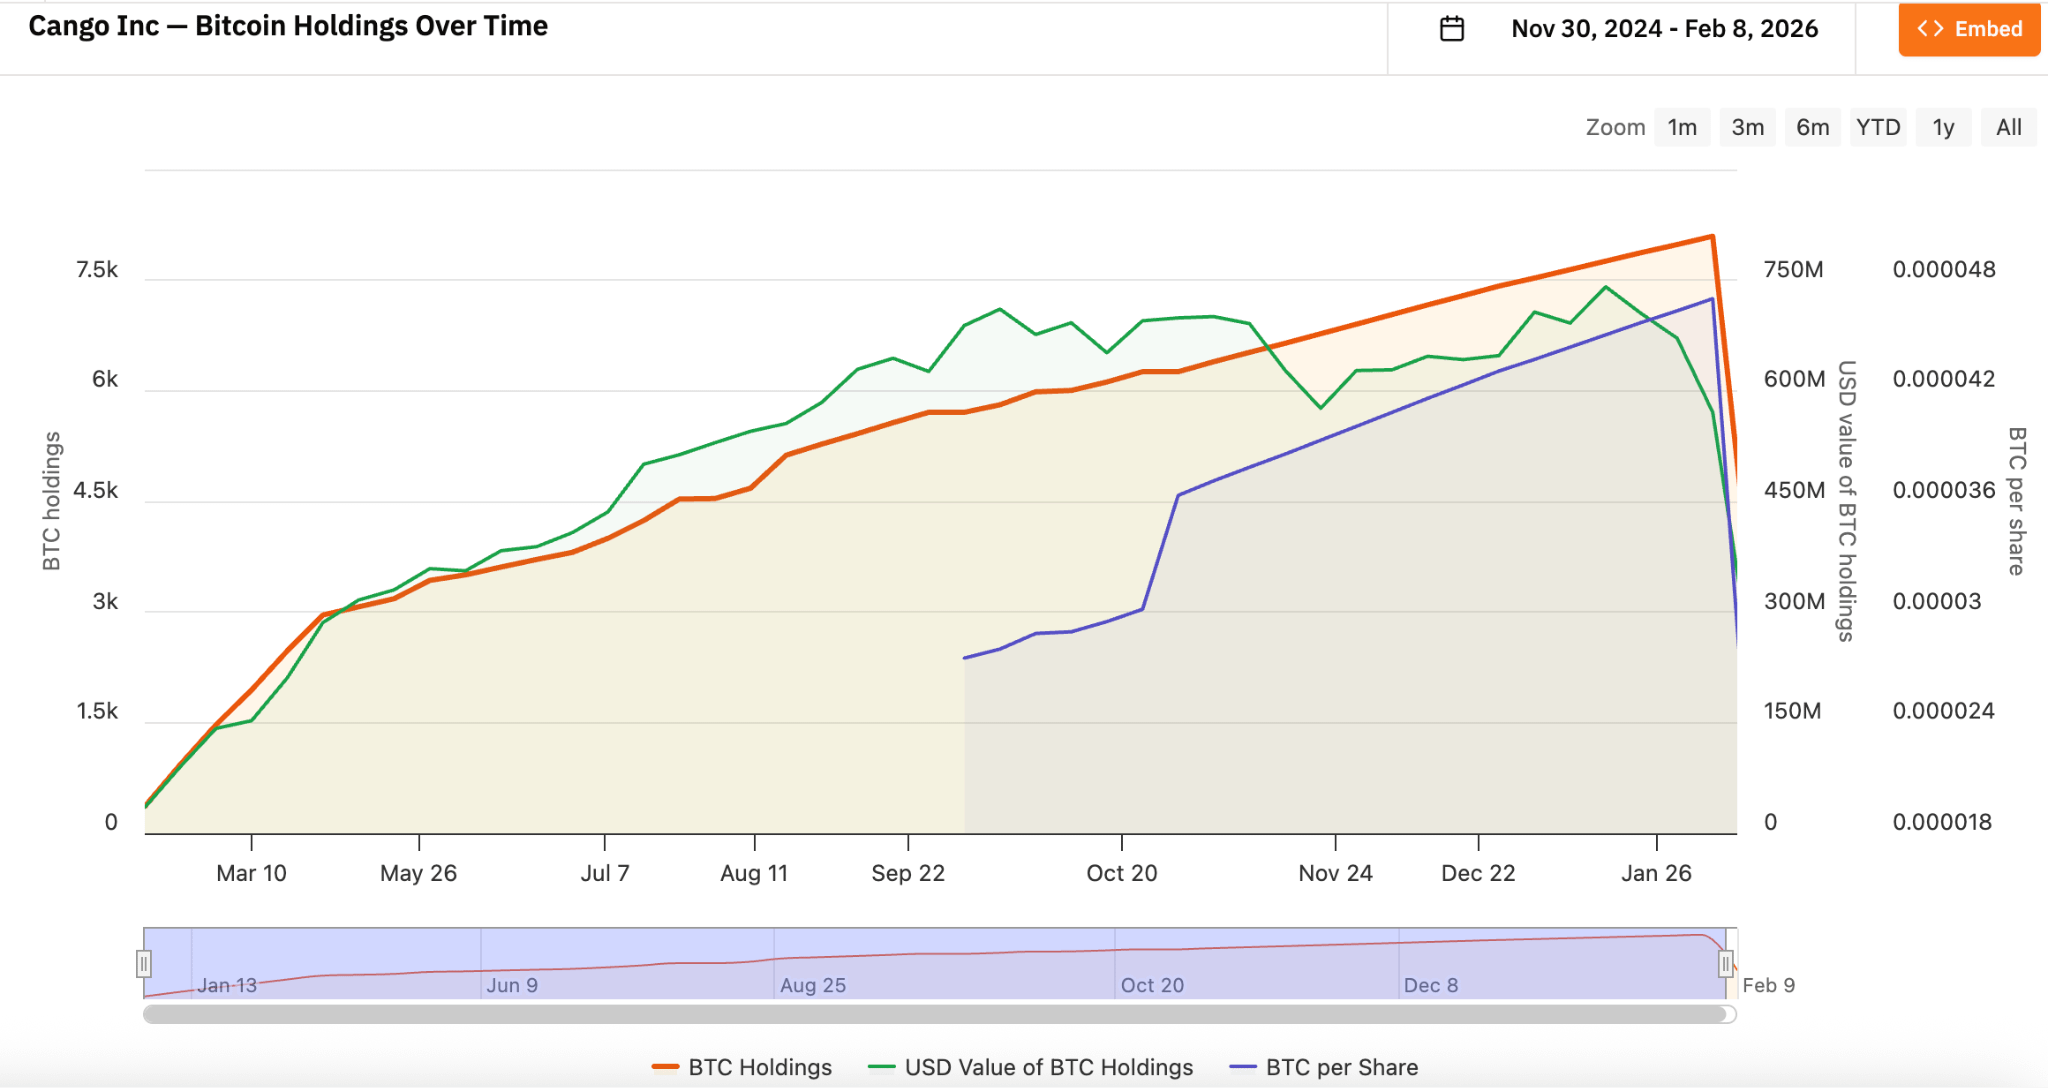
9 de fevereiro de 2, Cango revelou que vendeu 4451 bitcoins no mercado aberto, com um lucro líquido de cerca de 305 milhões de dólares, e usará todo o capital para pagar um empréstimo colateralizado em BTC. Esta transação é quase metade de sua posição anterior, restando apenas 3645 BTC.
A Cango foi fundada em 2010, com sede na China, inicialmente como uma plataforma de serviços de transação automotiva. Desde novembro de 2024, a Cango entrou oficialmente no campo dos ativos digitais, transformando-se em uma mineradora de bitcoins por meio de reestruturação de negócios e mudança estratégica, considerando o BTC como um ativo de reserva central da empresa. A estratégia de bitcoin da Cango inicialmente tendia a HODL + acumulação de mineração, ou seja, não vender moedas e aumentar continuamente com poder de mineração. Esse modelo pode se auto-reforçar durante ciclos de alta de preços: o aumento do preço das moedas eleva o valor líquido dos ativos, o aumento do valor líquido dos ativos melhora a capacidade de financiamento, e essa capacidade de financiamento, por sua vez, apoia a expansão do poder de mineração.
A Cango começou a acumular bitcoins continuamente desde novembro de 2024, e sua quantidade de bitcoins acumulados já foi, em um momento, a segunda maior do mundo, atrás apenas da MARA Holdings.
Leia mais (encontrando ações criptográficas promissoras: como a Cango passou de uma empresa automotiva para a segunda maior mineradora de bitcoin do mundo?)
Mas a mineração é, por natureza, uma indústria alavancada. A aquisição de máquinas de mineração, construção de locais de mineração e contratos de energia requerem gastos de capital iniciais, enquanto as mineradoras frequentemente usam BTC como colateral para obter equipamentos dos fabricantes de máquinas de mineração e atrasar pagamentos, ou tomam dólares/ stablecoins de instituições/plataformas para expandir locais de mineração, adquirir equipamentos e manter operações. O problema desse modelo é que quando o preço do BTC cai drasticamente, a taxa de colateral pode piorar rapidamente, ampliando o risco de alavancagem, enquanto custos fixos como eletricidade, manutenção e depreciação de equipamentos não diminuem, resultando em uma pressão extrema sobre o fluxo de caixa.
De acordo com os dados do terceiro trimestre divulgados em dezembro de 2025, o custo médio total de mineração da Cango (incluindo depreciação) é de cerca de 99 mil dólares por unidade, e o custo em dinheiro sem depreciação é de cerca de 81 mil dólares por unidade. O preço do bitcoin já está muito abaixo do seu preço de desligamento, e só pode "estancar a hemorragia" através da redução de BTC, melhorando o balanço patrimonial e reduzindo a alavancagem financeira.
Vale ressaltar que a Cango anunciou que redirecionará parte de seus recursos para infraestrutura de computação em inteligência artificial, buscando diversificação de negócios para reduzir a dependência de preços de ativos únicos.
Empery Digital Inc. (NASDAQ: EMPD): A pressão reversa da lógica de financiamento em mercado de alta
A Empery Digital foi fundada em fevereiro de 2020 (originalmente chamada Frog ePowersports Inc., posteriormente renomeada para Volcon Inc.), com sede no Texas, EUA, e originalmente era uma empresa focada em veículos de esporte elétricos off-road.
Em julho de 2025, a empresa anunciou a estratégia do tesouro de bitcoin. Agora, olhando para trás, esse período coincide com o pico do preço do bitcoin nesta rodada. A empresa arrecadou cerca de 450-500 milhões de dólares através de capital privado e crédito, acumulando cerca de 4000 bitcoins entre julho e agosto de 2025, com um custo médio de cerca de 117 mil dólares por unidade. Com base nos preços atuais, a perda flutuante é de cerca de 57%.
Em 6 de fevereiro, a Empery Digital anunciou a venda de 357,7 BTC, a um preço médio de cerca de 68 mil dólares por unidade, arrecadando cerca de 24 milhões de dólares, destinados ao financiamento da recompra de ações e ao pagamento de parte da dívida. Até agora, já recompraram mais de 15,4 milhões de ações, a um preço médio de 6,71 dólares, com o objetivo de reduzir o desconto do NAV. Atualmente, a Empery possui cerca de 3724 bitcoins remanescentes.
O caso da Empery Digital reflete o dilema típico das DATs de médio e pequeno porte. Elas inicialmente se transformaram de maneira agressiva, dependendo de um mercado em alta, mas, quando os preços recuaram, foram forçadas a "vender moedas para recomprar + desalavancagem". Comparada ao histórico de mineração da Cango, a Empery parece mais uma "jogada puramente financeira". Seu negócio principal tornou-se insustentável, e aproveitou o financiamento em alta para comprar BTC em grandes quantidades, tentando replicar o caminho do Strategy, mas a queda acentuada do BTC expôs seus riscos de alavancagem, além de carecer de espaço para emissão de longo prazo e operações no mercado de capitais. Uma vez que os preços continuem a cair, a redução contínua se tornará quase uma opção inevitável.
Bitdeer Technologies Group (NASDAQ: BTDR): da aposta em preços à prioritização do fluxo de caixa
A Bitdeer foi fundada em dezembro de 2021, por Wu Jihan, um OG das criptomoedas (cofundador da Bitmain), e é uma das principais mineradoras de bitcoin do mundo, junto com MARA e Riot.
A Bitdeer, através de um modelo de integração vertical, oferece soluções completas que vão desde a aquisição de equipamentos, logística, design/construção de data centers, gerenciamento de equipamentos até operações diárias, enquanto se expande para computação em nuvem, serviços de hospedagem e desenvolvimento de suas próprias máquinas de mineração ASIC. Isso fez com que os negócios da Bitdeer se transformassem de uma mineração pura para computação de alto desempenho diversificada, amortecendo, em certa medida, o impacto das flutuações de preço do bitcoin.
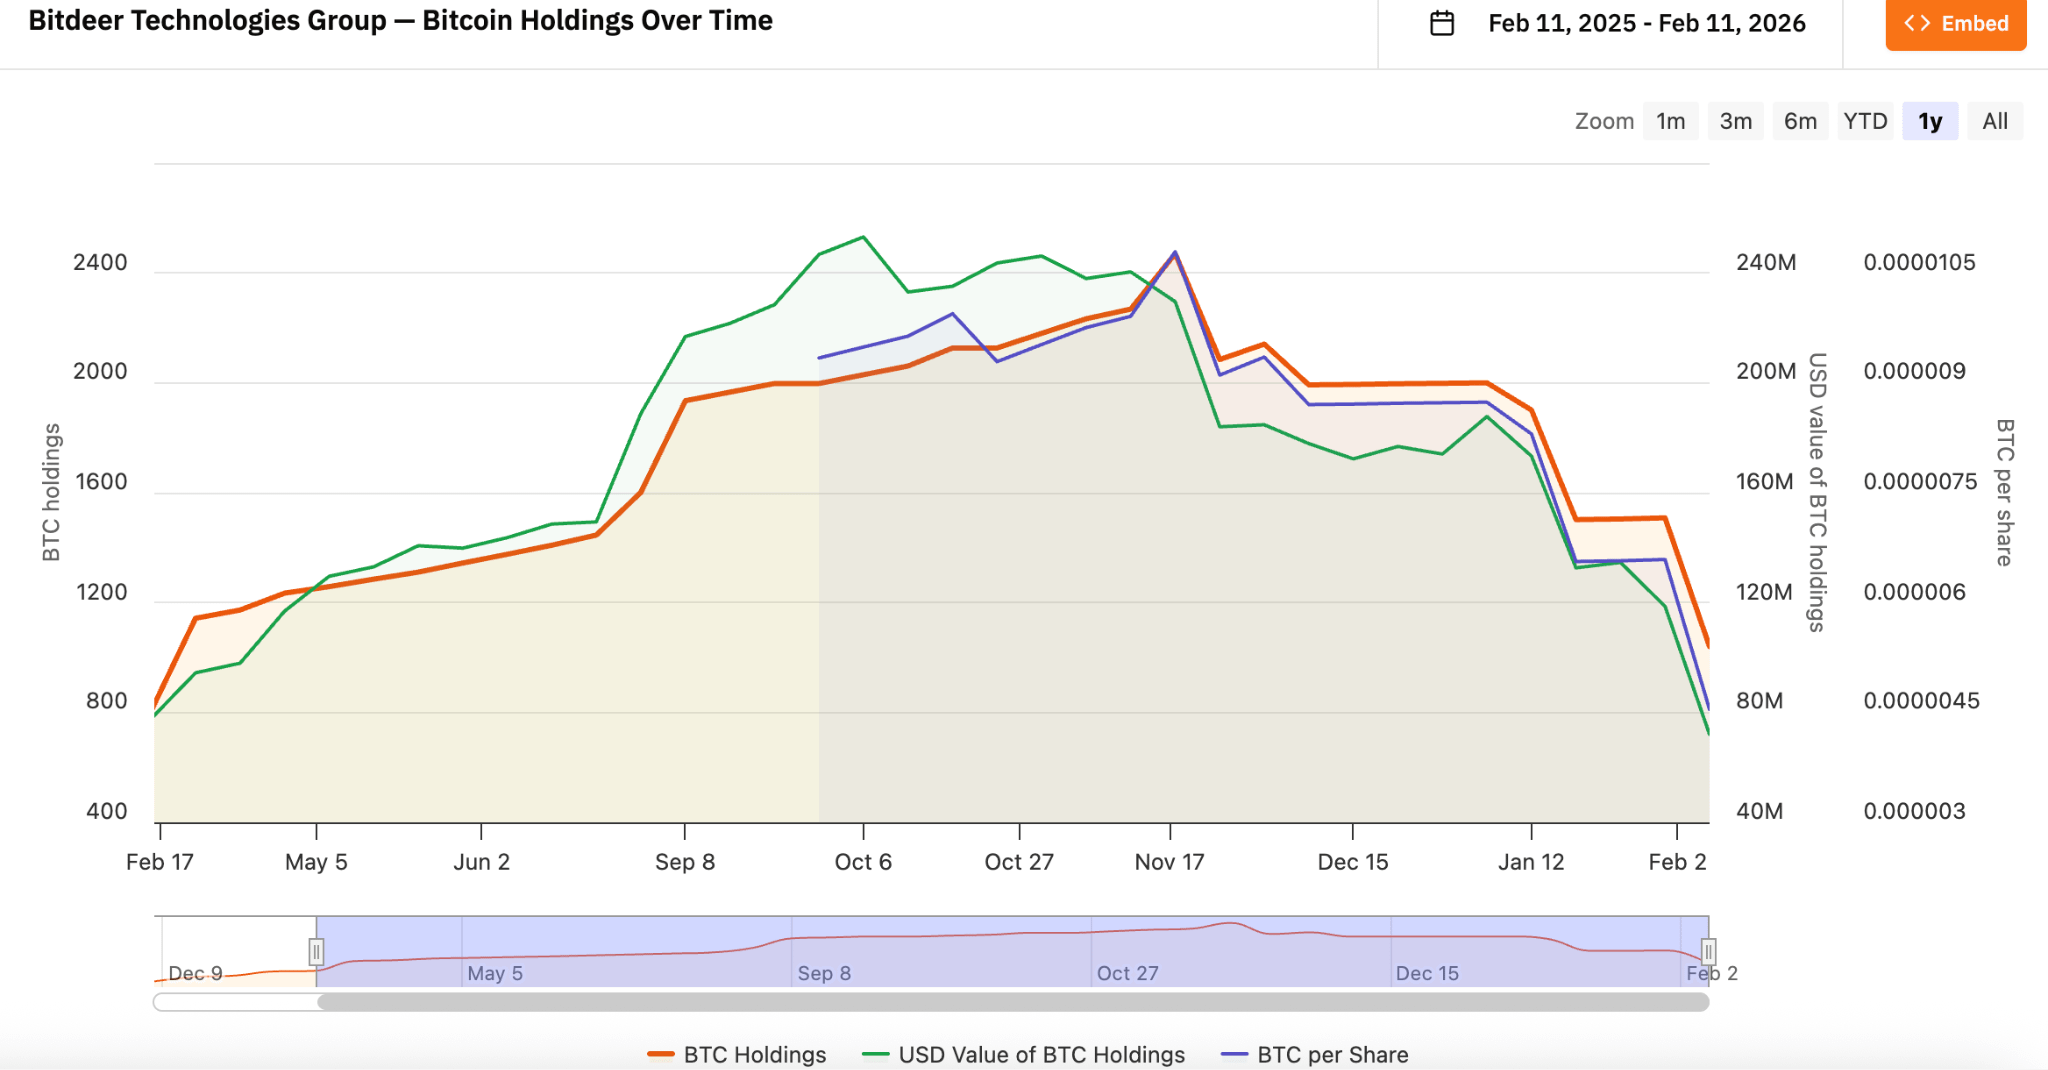
De acordo com os dados do bitcointreasuries.net, desde novembro de 2025, a estratégia BTC da Bitdeer mudou para "minerar e vender", não HODL total, mas sim mantendo fluxo de caixa e estabilidade operacional por meio de desinvestimento parcial. Priorizar o fluxo de caixa em vez de manter a longo prazo, isso é a sensibilidade da indústria vivenciada por OGs que passaram por várias rodadas de ciclos de alta e baixa?
Sequans Communications S.A. (NYSE: SQNS): A venda de moedas para pagar dívidas se tornou um ponto de inflexão na indústria
A Sequans foi fundada em outubro de 2003, originalmente como uma empresa de semicondutores focada em chips e módulos de tecnologia celular sem fio. Em junho de 2025, a empresa levantou cerca de 380 milhões de dólares por meio de capital privado e notas convertíveis para acumular bitcoins, transformando-se de uma fabricante pura de chips IoT em um híbrido "IoT + BTC DAT".
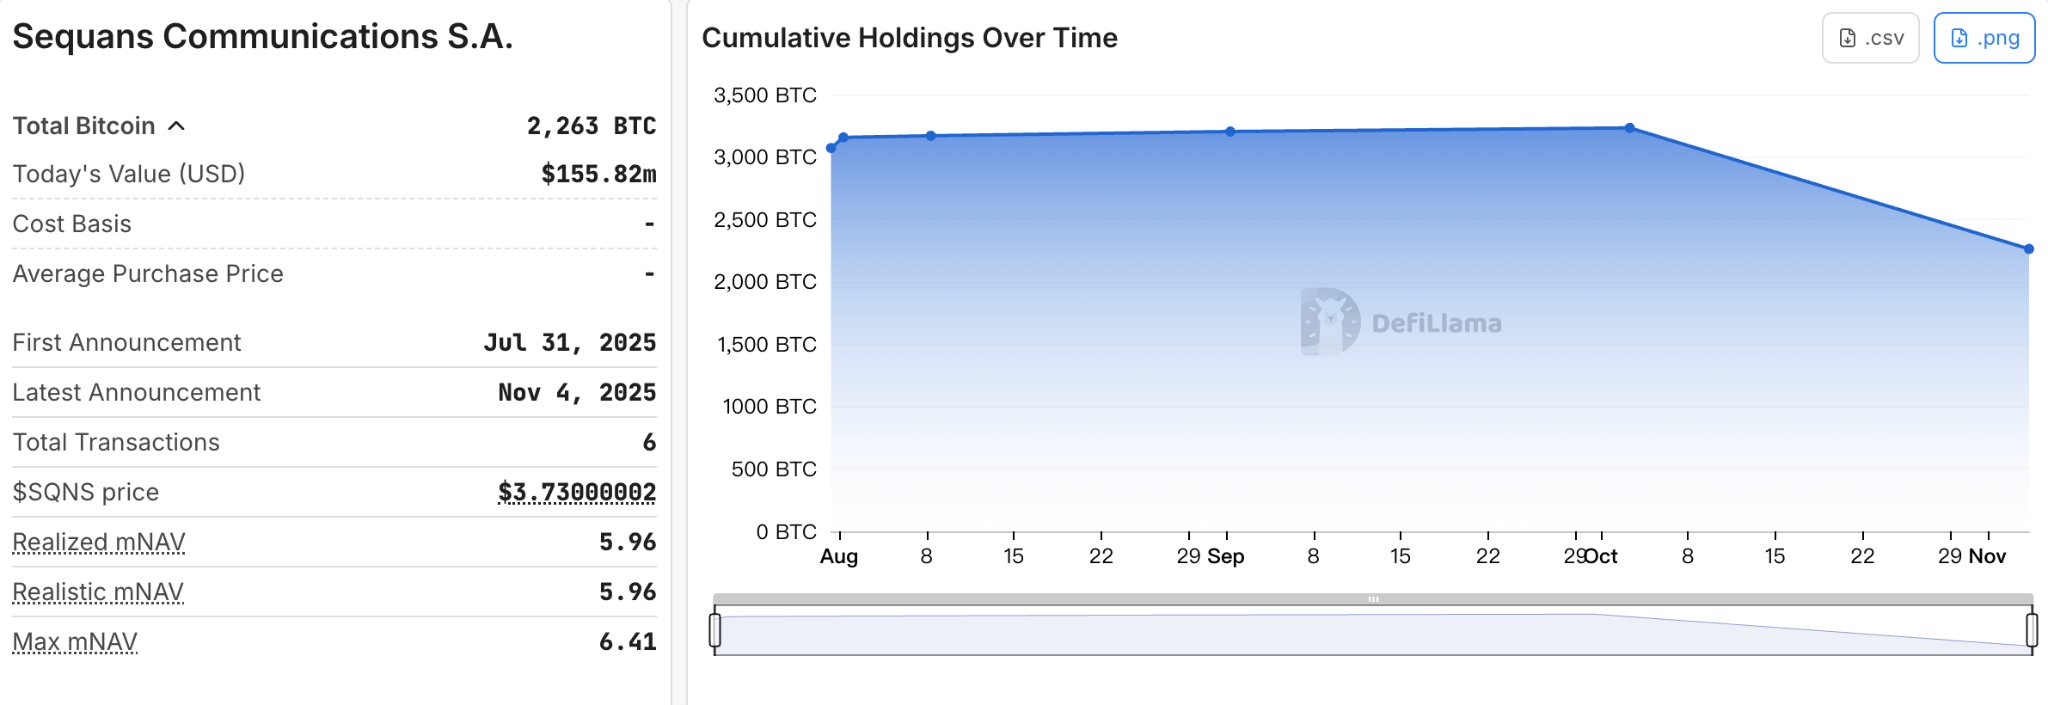
Entre julho e outubro de 2025, a Sequans acumulou 3233 bitcoins, uma estimativa grosseira sugere que o custo médio foi de cerca de 116 mil dólares.
Em novembro de 2025, a primeira grande venda de 970 BTC foi feita para resgatar cerca de 50% das obrigações convertíveis, reduzindo a dívida total da empresa de 189 milhões de dólares para 94,5 milhões de dólares. A empresa chamou isso de "redistribuição estratégica de ativos", não uma estratégia de abandono. Mas, aos olhos do mercado, Sequans é vista como o ponto de partida do "colapso da bolha" do tesouro BTC - a primeira empresa DAT a reconhecer publicamente a necessidade de vender moedas para pagar dívidas.
ETHZilla Corporation (NASDAQ: ETHZ): um exemplo de desalavancagem do tesouro ETH
A ETHZilla Corporation originalmente era uma empresa de biotecnologia em fase clínica, focada em pesquisa e desenvolvimento de medicamentos e tratamentos para condições como dor crônica, inflamação e fibrose. A empresa enfrentou problemas de falta de capital, baixa liquidez e um progresso lento em P&D, com ações em baixa por um longo período.
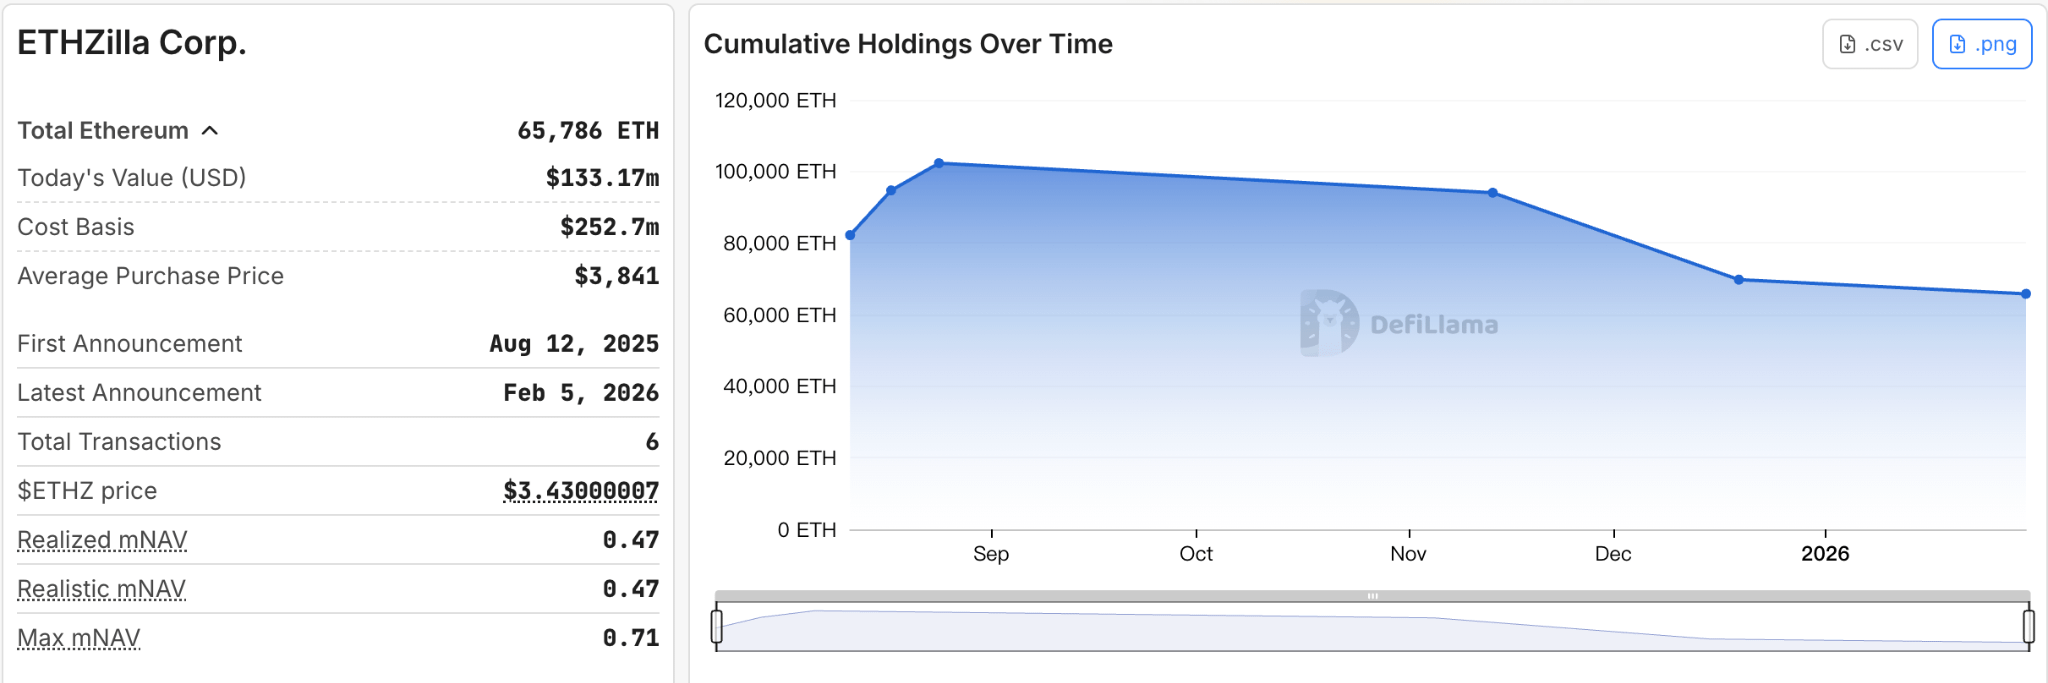
Em agosto de 2025, levantou entre 425 e 565 milhões de dólares através de um financiamento privado, com investidores incluindo Electric Capital, Polychain Capital, GSR e entidades relacionadas a Peter Thiel detendo cerca de 7,5%. Esses fundos foram usados diretamente para comprar ETH, estabelecendo um tesouro Ethereum. Em seu auge, a ETHZilla chegou a aumentar sua participação em aproximadamente 102 mil ETH, no valor de cerca de 210 milhões de dólares, com custo de aquisição por unidade de 3841 dólares.
Em 13 de novembro de 2025, a ETHZilla começou sua primeira redução de 8293 ETH; em 25 de dezembro, a ETHZilla revelou que vendeu 24291 ETH, arrecadando cerca de 74,5 milhões de dólares. Esta transação faz parte do resgate de notas conversíveis garantidas ainda não liquidadas e também é o primeiro exemplo de redução do tesouro ETH. Atualmente, a ETHZilla possui aproximadamente 65.700 ETH.
Semelhante à Empery, a ETHZilla também está seguindo um caminho forçado de venda de moedas para desalavancagem. Mas a empresa está acelerando sua transformação para RWA (tokenização de ativos do mundo real), focando em áreas como empréstimos automotivos, hipotecas, terrenos/imóveis comerciais, e espera lançar seu primeiro produto de token RWA no início de 2026, tentando reimaginar seu valor por meio da inovação nos negócios.
Conclusão
Acima estão apenas alguns exemplos representativos, a maioria deles está na faixa média da indústria, sem o poder de precificação do mercado de capitais como a Strategy, nem a capacidade de sair silenciosamente do palco como as menores empresas. Fora deles, algumas empresas DAT com estruturas mais frágeis e de menor porte já desapareceram silenciosamente nesta rodada de recuo; outras que originalmente planejavam se transformar, mas ainda não implementaram realmente a estratégia do tesouro, optaram por pressionar o botão de pausa após um aperto repentino no ambiente de financiamento, e algumas até anunciaram a interrupção antes mesmo do início do projeto.
O retrocesso de 2026 foi como um espelho que refletiu a fragilidade e resiliência do modelo DAT. Aqueles que começaram apenas "contando histórias + alavancagem" agora estão pagando o preço pela agressiva expansão inicial. A crença em criptomoedas pode ainda existir, mas, no final das contas, ela precisa coexistir com o fluxo de caixa real, gerenciamento de alavancagem e sustentabilidade dos negócios.
A diferença entre os principais players e as empresas de médio e pequeno porte está sendo continuamente ampliada nesse processo. Em vez de ser o fim do modelo DAT, é mais apropriado dizer que é o início de sua fase de estratificação.