


Então, o que é a quantificação?
Trading tradicional: o velho pescador julga onde há peixes (observando gráficos de K-line / ouvindo notícias)
Trading quantitativo: usando sonar para escanear o fundo do mar (modelo matemático), automatizando a captura (trading programático)
Vantagens: incluem disciplina, sistematicidade, atualidade, diversificação, etc.
Desvantagens: incluem erro de amostra e viés de amostra, ressonância de estratégias, atribuição errônea, caixa-preta, etc.
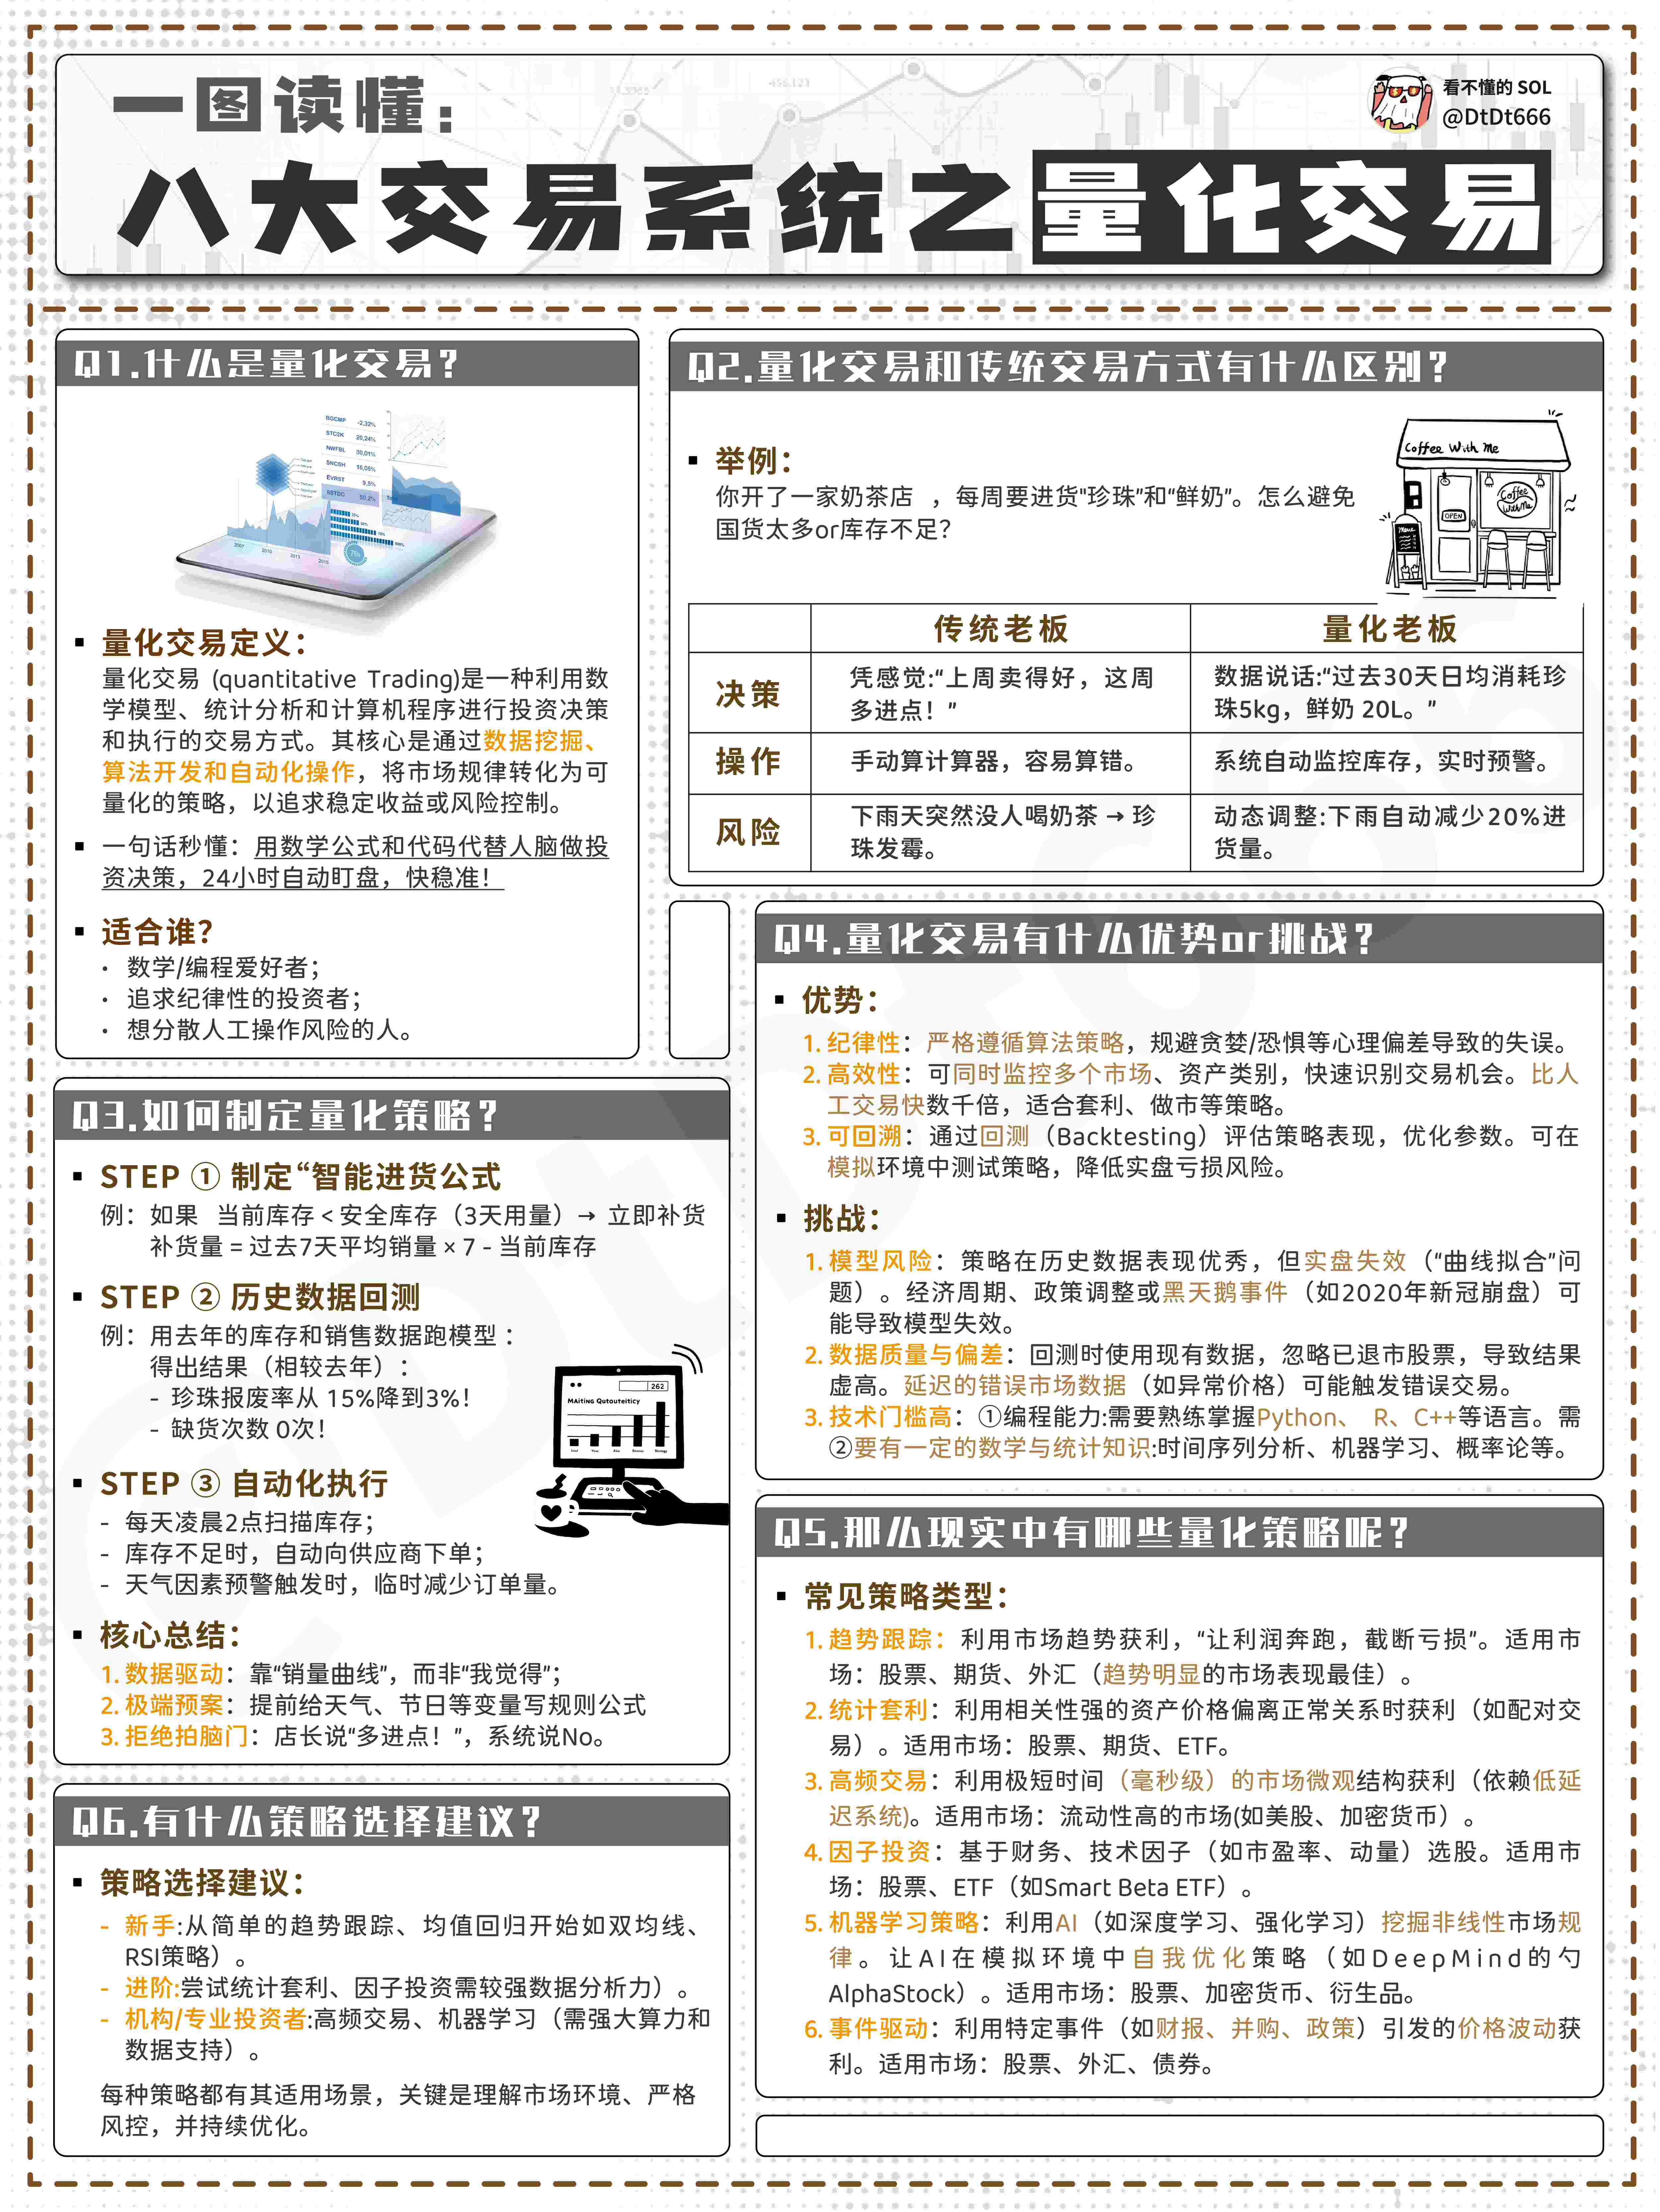
01、Por que é necessário o trading quantitativo?
As formas tradicionais de investimento geralmente dependem de experiência e intuição, mas as pessoas podem ser influenciadas por emoções, como pânico e ganância, não se deve gerenciar ativos apenas com base em sentimentos pessoais.
O trading quantitativo, por outro lado, analisa grandes volumes de dados e modelos para encontrar padrões de mercado, reduzindo a interferência de fatores subjetivos, identifica ativos para investimento, estabelece estratégias de investimento que podem ser reutilizadas e otimizadas repetidamente, e orienta o processo de tomada de decisão de investimento.
Em termos de aplicação, o investimento quantitativo cobre praticamente todo o processo de investimento, incluindo seleção quantitativa de ações, temporização quantitativa, arbitragem de futuros de índices de ações, arbitragem de futuros de commodities, arbitragem estatística, trading algorítmico, alocação de ativos, controle de riscos, e claro, também inclui o mercado de criptomoedas, entre outros.
02、Vantagens do trading quantitativo
Disciplina
O investimento tradicional é em grande parte afetado por emoções humanas, como ganância e medo, tornando difícil garantir a disciplina na execução das transações.
Normalmente, as instruções de investimento dadas pelos modelos quantitativos são rigorosamente seguidas e não são alteradas aleatoriamente com a variação das emoções dos investidores, resultando em uma disciplina de negociação relativamente rigorosa.
Sistematicidade
As características sistemáticas do quantitativo incluem principalmente múltiplos modelos quantitativos, observações de múltiplas perspectivas e processamento de grandes volumes de dados.
Os modelos de múltiplos níveis incluem principalmente modelos de alocação de ativos de classes, modelos de seleção de setores e modelos de seleção de ações específicas.
A observação de múltiplas perspectivas inclui análises de ciclos macroeconômicos, estrutura de mercado, avaliação de empresas, crescimento e qualidade de lucros, emoções de mercado, entre outros.
O processamento de grandes volumes de dados refere-se à capacidade do investimento quantitativo de obter dados e informações muito além da capacidade de processamento do cérebro humano, capturando assim mais oportunidades de investimento.
Atualidade
Capaz de rastrear rapidamente as mudanças no mercado, constantemente descobrindo novos modelos estatísticos que podem oferecer retornos excessivos e buscando novas oportunidades de negociação. O quantitativo está constantemente em busca de áreas subvalorizadas, capturando oportunidades decorrentes de preços e avaliações errôneas através de uma varredura abrangente e sistemática.
Diversificação
A diversificação do trading quantitativo também pode ser vista como uma vitória baseada em probabilidade.
Isso se manifesta em dois aspectos:
Primeiro, descobrir padrões a partir de dados históricos, e esses padrões históricos muitas vezes são estratégias que têm uma alta probabilidade de sucesso no passado;
Segundo, vencer contando com a seleção de combinações de ações/moedas, em vez de depender de uma ou poucas ações/moedas, do ponto de vista da ideia de portfólio, é capturar ações/moedas com alta probabilidade de vitória, em vez de apostar em uma única ação/moeda.
03、Desvantagens do trading quantitativo
Erro de amostra e viés de amostra
Muitas estratégias quantitativas dependem fortemente de dados históricos, mas os dados históricos podem carecer de diversidade suficiente e de acumulação a longo prazo, portanto, a amostragem pode apresentar erros devido ao número insuficiente ou viés devido à amostragem não aleatória.
As correlações obtidas com base nisso podem falhar uma vez que saem do intervalo da amostra, perdendo assim sua referência.
Ressonância de estratégias
Muitas estratégias quantitativas, semelhantes às estratégias de análise técnica, uma vez que uma estratégia é provada eficaz, com o aumento do número de usuários, a eficácia da estratégia diminui sob a ressonância da estratégia.
Atribuição errônea
Nas estratégias de múltiplos fatores que são amplamente aplicadas, a causa é retrocedida a partir dos resultados dos dados; basta construir um número suficiente de fatores para potencialmente alcançar um resultado conhecido específico.
No entanto, quando a estratégia quantitativa baseada nessa combinação de múltiplos fatores é utilizada em negociações reais, pode falhar devido a atribuições errôneas. Porque retroceder a causa a partir do resultado não consegue distinguir com precisão quais são fatores acidentais e quais são fatores causais decisivos.
Caixa-preta
Diversas estratégias quantitativas, incluindo alta frequência, hedge ou arbitragem, muitas vezes não têm relações causais intrínsecas, a eficácia de suas estratégias é principalmente baseada na forte correlação dos dados históricos. A lógica da estratégia é que, com base nos dados históricos, se a probabilidade de sucesso for de 55% ou mais, então, desde que os dados sejam repetidos o suficiente, as chances de ganhar se acumulam.
04、Como funciona o trading quantitativo?
Coleta de dados
Coletar dados históricos de produtos financeiros, como ações, moedas, títulos, futuros, etc., como preços, volumes de negociação, demonstrações financeiras das empresas, etc.
Desenvolvimento de modelos
Descobrir padrões a partir dos dados, como "uma moeda tende a subir após as 15h, ordens de negociação, volumes de ordens, taxas de financiamento, etc.". Transformar esses padrões em modelos matemáticos, como uma fórmula ou regra.
Teste de estratégia
Usar dados históricos para testar se essas regras são eficazes, verificando se, seguindo esse método, seria possível ganhar dinheiro no passado.
Execução de transações
Usar programas de computador para automatizar a execução das transações, como fazer pedidos automaticamente quando as regras se confirmam.
05、Existem duas abordagens para construir estratégias
Uma é a mineração de dados, onde se descobre uma estrutura estável a partir de um conjunto de dados por meio de estatísticas e indução, a análise técnica é um exemplo comum disso. Como os dados de preços variam aleatoriamente, é pouco provável que haja uma estrutura estável duradoura, exigindo iterações e otimizações contínuas, mas há poucos novos dados gerados no futuro, tornando difícil descobrir novas estruturas estáveis em uma quantidade limitada de dados, portanto, quando as regras estatísticas dos dados históricos falham, a estratégia basicamente perde seu valor.
O caminho de desenvolvimento dessa estratégia é primeiro ter dados, depois minerar padrões e, em seguida, otimizar e iterar continuamente.
A segunda é a dedução lógica, onde se chega a uma conclusão através de derivação matemática, por exemplo, a teoria de arbitragem de paridade, que resulta em um limite de arbitragem; assim que o preço ultrapassar esse limite, há uma oportunidade de arbitragem, independentemente de como o preço varia, enquanto ultrapassar o limite de arbitragem, há uma oportunidade de arbitragem.
O caminho de desenvolvimento dessa estratégia é primeiro deduzir padrões logicamente, depois escolher condições básicas, como variações nas taxas de juros, variações nos custos de armazenamento, resultando em diferentes resultados de cálculo, esperando que novos resultados de cálculo acionem oportunidades de negociação.
Amanhã, publicarei um vídeo, para ver como os principais traders de Wall Street utilizam a arbitragem quantitativa para lucrar bilhões!