


Arthur Hayes, co-fundador da BitMEX, criticou o Banco do Japão na quarta-feira por sua mais recente retirada das compras de títulos, alertando que o banco central estava caminhando para um desastre.
“BOJ prestes a ser Mike Tyson’d”, Arthur postou no X. “Todo banqueiro central xarope tem um plano para aumentar as taxas até o mercado de títulos dar um soco em seu rosto.”
De acordo com a Bloomberg, o aviso surgiu enquanto o mercado de dívida do Japão viu uma das semanas mais voláteis em anos, com leilões decepcionando, rendimentos disparando e grandes compradores institucionais permanecendo à margem.
A situação começou quando o BOJ reduziu suas compras de títulos novamente, deixando o mercado para absorver uma crescente pilha de oferta. O leilão de títulos de 20 anos realizado na terça-feira atraiu a demanda mais fraca em mais de uma década.
Isso acontece bem quando os funcionários do banco central começaram uma reunião de dois dias a portas fechadas com bancos, corretores e investidores para ouvir opiniões sobre a redução. Não há um acordo claro sobre o ritmo certo, e as coisas já estão se desenrolando.
O Primeiro-Ministro Shigeru Ishiba disse publicamente que a situação financeira do Japão poderia começar a se assemelhar à da Grécia se os erros de política continuarem. O mercado de títulos levou isso a sério, e os investidores também.
Os rendimentos sobem à medida que a demanda seca
O pior da dor atingiu o longo prazo da curva. Seguradoras de vida, geralmente grandes compradoras de dívidas ultra-longas, recuaram com força. James Malcolm, um estrategista macro da UBS baseado em Londres, disse após o leilão de terça-feira: “Há quase uma greve de compradores no final da curva. E além disso, a situação política é frágil, e há mais pressão por gastos fiscais.”
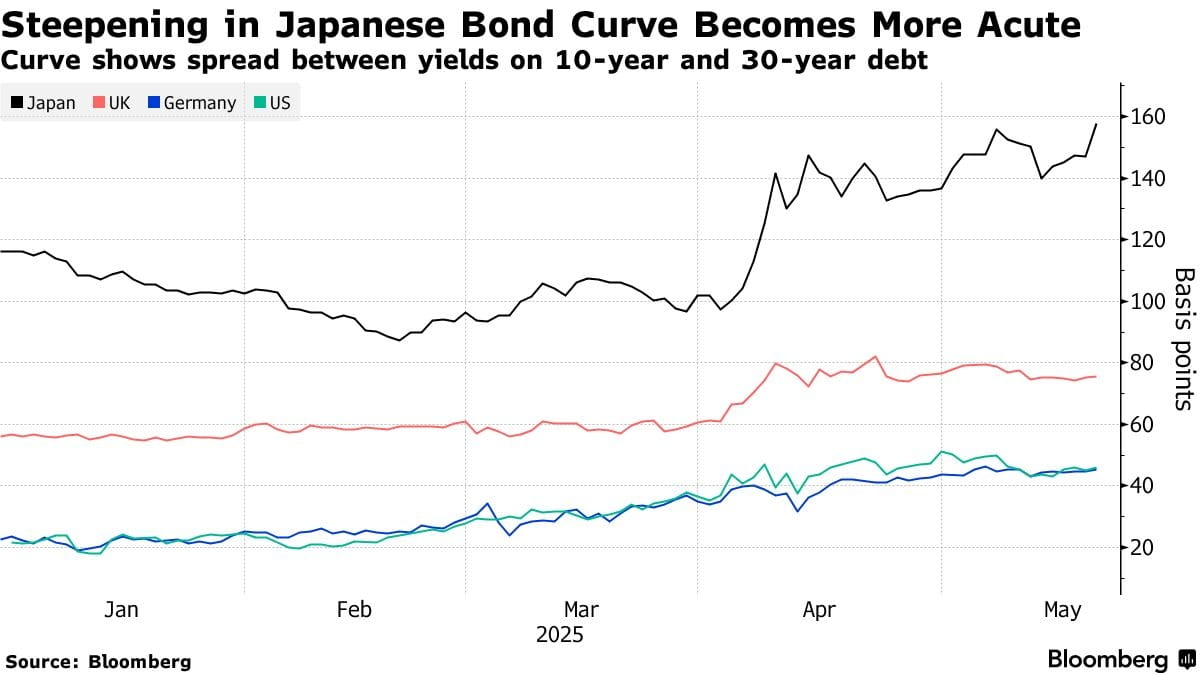 Curva de títulos japonesa | Fonte: Bloomberg
Os rendimentos dos títulos de 20 anos dispararam 15 pontos base em Tóquio, atingindo seu nível mais alto desde 2000. Os rendimentos de 30 e 40 anos subiram ainda mais, quebrando novos recordes.
A longa campanha de compras pesadas de títulos do BOJ deixou-o segurando mais da metade da dívida governamental do Japão, e agora que está se afastando, essa dívida precisa ir a algum lugar.
Mas o mercado não está pronto. A Bloomberg informou que a oferta líquida de títulos — considerando resgates e compras do BOJ — está em seu ponto mais alto desde pelo menos 2010.
Enquanto isso, o Ministério das Finanças do Japão ainda planeja vender títulos de 40 anos em 28 de maio. O problema é que os traders também estão observando o aumento dos rendimentos dos títulos do Tesouro dos EUA, que estão influenciando o mercado japonês.
Tudo isso aumenta a pressão sobre o BOJ antes de sua próxima grande reunião de política marcada para 17 de junho. Investidores dizem que se o atual ritmo de redução continuar, o banco central pode perder o controle da curva de rendimento completamente.
Do lado das ações, os traders também estão reagindo. Kazuhiro Sasaki, chefe de pesquisa da Phillip Securities Japan, disse na terça-feira: “O Primeiro-Ministro Ishiba disse que emitir mais títulos para financiar o orçamento é inaceitável, mas parece não haver um consenso sobre as medidas econômicas.
A situação econômica é bastante incerta.” Também há problemas vindo de fora do país. As tarifas do “Dia da Libertação” de Donald Trump ainda estão em vigor, e o Japão está preso em negociações comerciais com os EUA, tentando eliminar essas tarifas.
BOJ ouve opiniões mistas enquanto plano de redução divide o mercado
O plano do BOJ de cortar compras de títulos em ¥400 bilhões (US$2,8 bilhões) por trimestre reduziria suas compras mensais para cerca de ¥2,9 trilhões no início de 2026. Mas esse cronograma agora parece instável.
Durante as reuniões desta semana, os participantes do mercado deram ao BOJ feedbacks bastante diferentes. Alguns, especialmente bancos locais e companhias de seguros que possuem enormes posições em títulos, pressionaram por um ritmo mais lento. Outros, incluindo alguns megabancos, queriam que o BOJ se afastasse mais rápido.
Essa divisão foi plenamente exibida na quarta-feira quando o BOJ trouxe gestores de ativos para mais uma rodada de talks. De acordo com um participante, alguns dos maiores seguradores e fundos de pensão levantaram preocupações diretas sobre o aumento dos rendimentos super-longos. Eles estão agora pressionando por ação.
O pano de fundo é tenso. Os maiores bancos do país acabaram de registrar lucros recordes para o ano fiscal encerrado em março, graças a margens de empréstimo mais gordas impulsionadas por taxas de juros crescentes. Mas mesmo eles não concordam sobre o que o BOJ deve fazer a seguir. O banco central está preso tentando gerenciar o aumento do estresse no mercado, a divisão política sobre a estratégia fiscal e uma economia que encolheu novamente no primeiro trimestre.
A diferença-chave Wire ajuda marcas de cripto a se destacarem e dominarem as manchetes rapidamente