


Autor: Stacy Muur
Tradução: Tim, PANews
Nos últimos 15 meses, o mapa de liquidez do DeFi foi reconfigurado entre várias cadeias, com os projetos impulsionados por ondas de hype gradualmente saindo de cena, e a liquidez se concentrando silenciosamente em lugares com fundamentos fortes em vez de especulação de mercado.
Insights principais
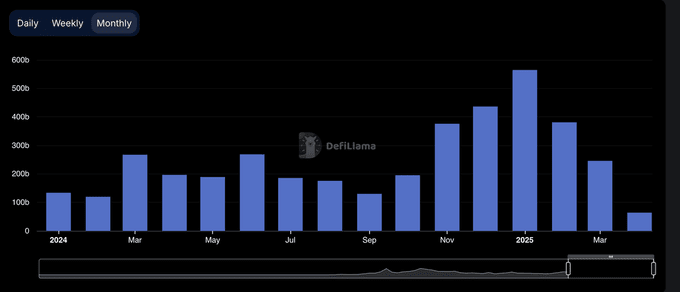
Após o DEX atingir um recorde histórico de 380 bilhões de dólares em volume de negociação em janeiro de 2025, caiu 35% nos dois meses seguintes, sugerindo que janeiro pode ter formado um pico de curto prazo.
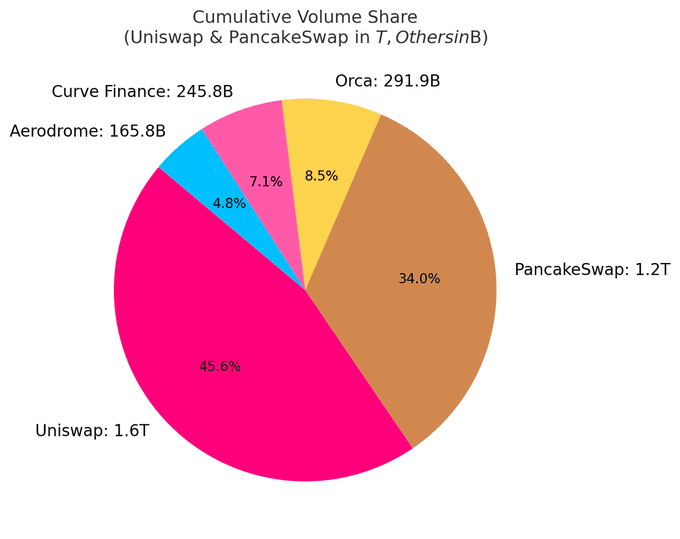
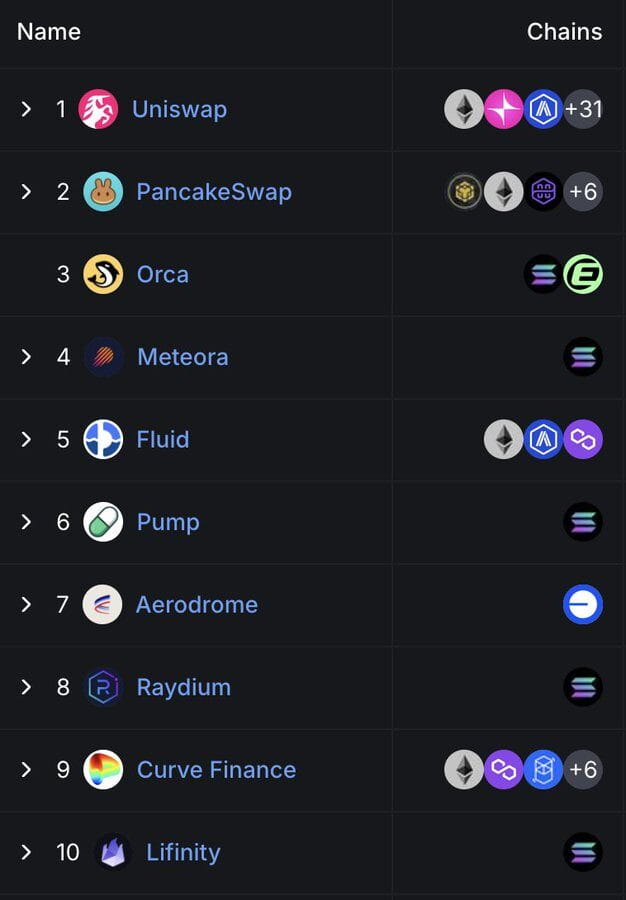
Atualmente, os dez principais DEX ocupam quase 80% do volume total de negociação; apenas Uniswap e PancakeSwap juntas representam cerca de 40% da participação.
Os DEX baseados em Solana já ocuparam silenciosamente a posição dominante nas paradas, ocupando 5 das 10 principais posições, com o crescimento da sua participação de mercado sendo impulsionado principalmente pelo volume gerado pela onda das moedas Meme.
A Hyperliquid mudou completamente o cenário do mercado de contratos perpétuos, passando de um novo participante da indústria para ocupar mais de 60% da participação de mercado até março de 2025.
Todas as opiniões no texto são baseadas em dados públicos. Agradecimentos especiais ao DefiLlama pela contínua oferta de estatísticas de alta qualidade.
Um ciclo definido por aumentos e desacelerações
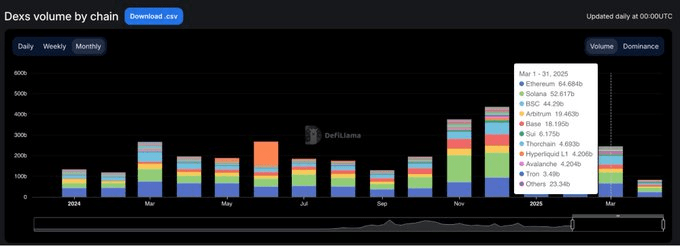
No início de 2024, o volume de negociação DEX teve um desempenho forte em março e maio, e depois começou a desacelerar gradualmente antes do meio do ano.
A situação mudou drasticamente no quarto trimestre, com um aumento explosivo no volume de negociação em novembro e dezembro, que continuou até janeiro de 2025, alcançando um pico explosivo de 380 bilhões de dólares.
No entanto, esse aumento foi apenas temporário. Em fevereiro, o volume de transações do mercado caiu abruptamente para 245 bilhões de dólares, com uma queda de 35% marcando o fim de três meses de aumento vertical. Essa queda estabeleceu o tom para um segundo trimestre mais cauteloso.
Posição dominante do DEX: os principais protocolos detêm o poder.
O panorama do mercado DEX ainda é altamente concentrado. Atualmente, os dez principais protocolos representam 79,5% do volume diário de negociação, e apenas os cinco principais representam 59,1%.
Uniswap e PancakeSwap ocupam cerca de 40% do volume de negociação DEX, sendo até agora as únicas duas plataformas que ultrapassaram um trilhão de dólares em volume acumulado. Sua posição de liderança se deve à vantagem de serem os primeiros, ao amplo suporte ao ecossistema de múltiplas cadeias e à profunda liquidez.
Uniswap Labs também lançou o Unichain, uma rede de segunda camada do Ethereum construída sobre a Optimism Superchain. Essa cadeia visa realizar transações rápidas e de baixo custo por meio de interoperabilidade nativa entre múltiplas cadeias.
A ascensão silenciosa da Solana
É notável que a posição da Solana no espaço DEX está se tornando cada vez mais proeminente. Entre os dez principais DEX atualmente, cinco, incluindo Orca, Meteora, Raydium, Lifinity e Pump.fun, foram desenvolvidos nativamente na Solana.
Orca (8,02%) e Meteora (6,70%) juntas representam cerca de 15% das atividades globais de exchanges descentralizadas.
Esse crescimento se deve a baixas taxas de GAS, tempos de bloco rápidos e à onda das moedas Meme Solana. O Pump.fun subiu para o top 10, sendo uma prova clara disso.
Protocolos emergentes: Fluid e Aerodrome
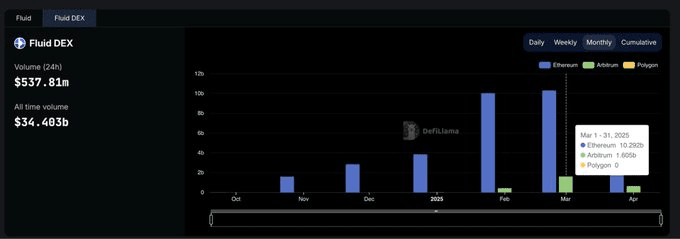
Fluid (7,09%) é a plataforma de maior eficiência de capital entre os cinco principais DEX. O protocolo está ativo no Ethereum, com liquidações mensais superiores a 10 bilhões de dólares. Seu desempenho foi especialmente notável após o lançamento no ecossistema Arbitrum: o volume de negociação disparou de 426 milhões de dólares em fevereiro para 1,6 bilhões de dólares em março, comprovando que sua velocidade de adoção supera em muito a média do setor.
Aerodrome, como um projeto nativo da Base, demonstrou o crescimento contínuo da liquidez na Base L2.
Embora a Hyperliquid não ocupe uma posição alta no mercado de spot, domina o mercado de contratos perpétuos com mais de 60% de participação.
Participação de mercado dos DEX em várias cadeias: fácil crescer, difícil reter.
Os últimos 15 meses deixaram claro um fenômeno: a maioria dos projetos de blockchain pode atrair atenção, mas apenas alguns conseguem manter a atratividade. De janeiro de 2024 a março de 2025, as mudanças na participação de mercado dos DEX em nível de cadeia foram rápidas, e apenas um número muito limitado de projetos realmente demonstrou adesão dos usuários.
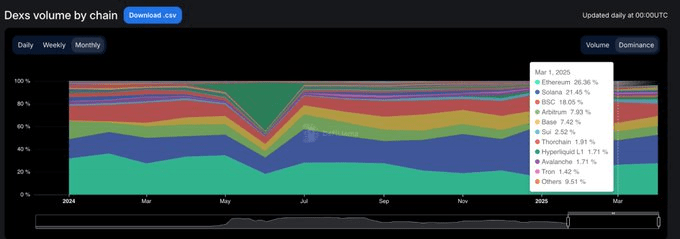
Solana fez o maior avanço. Ela subiu de forma consistente em 2024, impulsionada pela onda de moedas Meme TRUMP e MELANIA, alcançando um pico de 45,8% de participação de mercado em janeiro de 2025. Mas em março, sua participação foi reduzida à metade para 21,5%, embora ainda mantenha uma média de 25,1% à frente de todas as outras blockchains.
Ethereum está completamente em contraste. Começou o ano de 2024 com cerca de 32% de participação, caindo para 15,3% em janeiro de 2025, e depois subindo para 26,4% em março. Claro, mesmo que Ethereum perca momentum de crescimento, sua resiliência ecológica ainda permanece.
A Base é considerada o perseguidor mais robusto. Cresceu de 3% em março de 2024 para 12,4% em dezembro, voltando para 7,4% em março de 2025, mantendo uma média de 6,6% durante o período. Sem suporte de especulação, apenas um crescimento lento, mas consistente.
A BNB Chain manteve uma média estável de 14,7%. Sem grandes explosões ou quedas, sempre mantendo um fluxo estável de capital de varejo.
Arbitrum começou forte (16% de participação), mas logo perdeu força, caindo para 4,8% em janeiro de 2025, superado por Base e Solana.
O Blast atingiu um pico de 42,3% de participação de mercado em junho de 2024, mas desapareceu no mês seguinte. Este é um exemplo típico de volume de negociação impulsionado por incentivos, com taxa de retenção de usuários igual a zero.
Resumo: A posição dominante dos DEX nas diferentes blockchains é altamente volátil. Solana teve um surgimento notável, Ethereum passou por uma recuperação de valor, e a Base expandiu gradualmente seu ecossistema, apresentando características de grandes oscilações no ciclo de especulação do mercado. A blockchain que eventualmente se tornará dominante não será a mais falante, mas a que tiver a maior taxa de uso real.
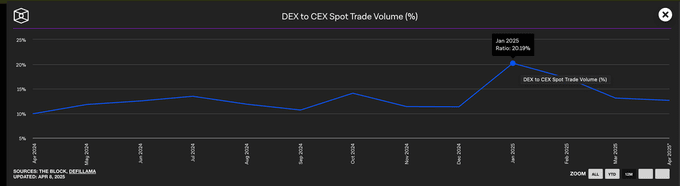
As exchanges centralizadas ainda dominam o volume de negociações à vista
Embora os DEX tenham apresentado um crescimento explosivo no início de 2025, as exchanges centralizadas ainda dominam o mercado de spot. Mesmo em janeiro, quando o volume de negociação DEX atingiu seu pico, os CEX ainda representaram quase 80% do volume total de negociação.
Embora a participação de mercado das exchanges centralizadas tenha caído de 90% no início de 2024 para um mínimo de 79%, a tendência mais ampla é clara: embora os DEX continuem a crescer, os CEX ainda são a escolha padrão da maioria dos traders.
Participação de mercado dos protocolos perpétuos
O cenário dos contratos perpétuos on-chain passou por uma transformação fundamental em 2024.
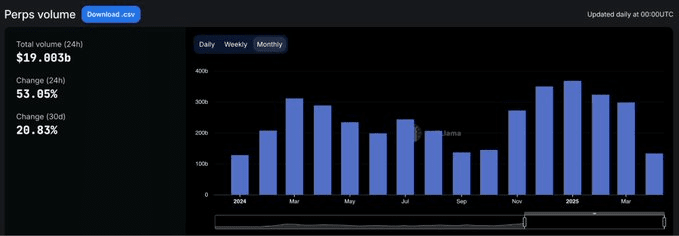
Após mais de dois anos dominando o mercado de contratos perpétuos no dYdX, a Hyperliquid surgiu, redefinindo o que significa ter uma posição dominante. A plataforma alcançou o primeiro lugar em fevereiro, mas foi brevemente superada pela SynFutures no meio do ano, e após recuperar o primeiro lugar em agosto, disparou na liderança. Até março de 2025, a Hyperliquid já ocupava quase 59% do volume total de negociação de contratos perpétuos, consolidando totalmente sua posição como a plataforma preferida dos traders profissionais.
Esse impulso crescente atraiu muita atenção do mercado, e sua experiência de produto é mais próxima das exchanges centralizadas do que qualquer DEX anterior. Em contraste, a participação de mercado do dYdX caiu rapidamente. De 13,2% no início de 2024, em março de 2025 já despencou para apenas 2,7%, com os usuários mudando para plataformas alternativas mais rápidas, com interfaces mais simples e modernas.
Os contratos perpétuos da Jupiter tomaram um caminho diferente, subindo para o segundo lugar com 8,8% de participação, aproveitando a liquidez nativa da Solana e o efeito de direcionamento de seu DEX de spot. Embora tenha subido rapidamente, não teve força suficiente para manter sua posição e acabou ficando atrás da Hyperliquid. Outros projetos como SynFutures, Vertex Protocol e Paradex também tiveram breves momentos de destaque.
Cadeia de contratos perpétuos: a camada de execução refaz a estrutura em um ciclo.
A maior mudança no espaço de infraestrutura de contratos perpétuos no último ano não foi sobre quais protocolos os usuários preferem, mas sobre quais cadeias passaram a confiar para executar transações.
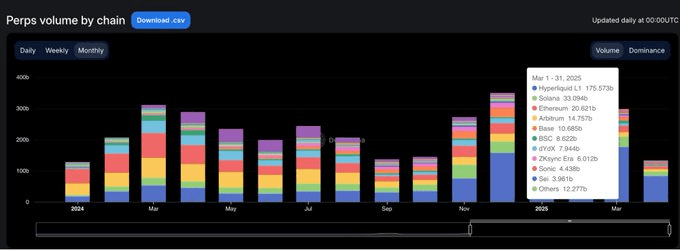
Até março de 2025, a participação de mercado dos contratos perpétuos de Ethereum e Arbitrum havia despencado para 11,8%, em contraste com a posição de liderança de mais de 65% que ambas tinham em janeiro de 2024, com novas e mais rápidas camadas de execução agora dominando completamente.
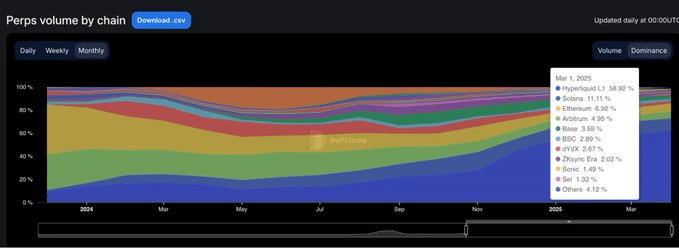
A força central impulsionando essa mudança é a blockchain desenvolvida internamente pela Hyperliquid. Essa cadeia aumentou sua participação de mercado de 13,6% para 58,9% em um período semelhante, superando soluções Layer1 e Layer2 que definiram os padrões da indústria em menos de um ano, tornando-se o ambiente de execução padrão para negociação de contratos perpétuos. Suas vantagens não estão apenas na velocidade de transação, mas, mais importante, oferece a confiabilidade e baixa latência exigidas pelos traders profissionais.
A Solana também experimentou um forte aumento, impulsionada pelos projetos Jupiter e Phoenix no final de 2024, com sua participação de mercado subindo para quase 16%. Mas acabou estabilizando entre 10-11%, sem conseguir manter o ímpeto de crescimento explosivo. Enquanto isso, os ecossistemas Base e ZKsync mostraram vitalidade (com picos de participação de 6-7%), mas nunca conseguiram se estabelecer entre as blockchains de topo.
Ao mesmo tempo, o Blast se tornou um exemplo de advertência: este projeto efêmero alcançou uma participação de mercado de 18,8% em junho de 2024, mas desapareceu com a mesma rapidez. Em um espaço impulsionado pela qualidade do produto e pela retenção de usuários, a mera especulação não pode durar. O novo padrão de execução da indústria já está claro: blockchains centradas em eficiência redefiniram as referências de competição, e a infraestrutura tradicional não mantém mais uma posição de vantagem predefinida.
O futuro do DeFi não está na escalabilidade de múltiplas cadeias, mas pertence àqueles protocolos que conseguem transformar narrativas da indústria em hábitos de uso.
(O conteúdo acima é uma extração e retransmissão autorizada do parceiro PANews, link original)
Declaração: O artigo representa apenas a opinião pessoal do autor e não representa a visão e a posição da Blockchain, e todo o conteúdo e opiniões são apenas para referência, não constituindo conselho de investimento. Os investidores devem tomar suas próprias decisões e negociá-las, e o autor e a Blockchain não assumem qualquer responsabilidade por perdas diretas ou indiretas resultantes das transações dos investidores.
"A migração da liquidez on-chain: altos e baixos em 15 meses, quem permanece firme após a maré de especulação?" Este artigo foi publicado originalmente em (Blockchain).