


Escrito por: 0xjs@金色财经
Uma quebra tecnológica de 'nível nacional', Deepseek, cujos impactos subsequentes continuam a se desdobrar, pode exigir uma reavaliação completa de todos os ativos da China.
Em 5 de fevereiro de 2025, o Deutsche Bank publicou um relatório (A China Come o Mundo) que se tornou viral entre os investidores. O Deutsche Bank afirma que 2025 será o ano em que a China superará outros países, e em 2025, a China lançou em uma semana o primeiro caça de sexta geração do mundo e o sistema de inteligência artificial de baixo custo 'DeepSeek'. Marc Andreessens chamou o lançamento do 'DeepSeek' de 'momento Sputnik da IA', mas é mais como o 'momento Sputnik' da China, marcando o reconhecimento da propriedade intelectual da China. A China está se expandindo em um ritmo sem precedentes nas áreas de alto valor agregado e dominando as cadeias de suprimento. A China possui empresas que ocupam posições de liderança em quase todos os setores, e com a expansão das empresas chinesas no mercado global, o desconto de avaliação da China deve se transformar em um prêmio em algum momento no futuro. Os investidores devem mudar drasticamente para investir em ações chinesas, e o mercado de ações de Hong Kong/China deve entrar em um grande mercado em alta no médio prazo.
Vale a pena notar que o título do relatório empresta a famosa frase de Marc Andreessens, fundador da a16z: 'Software is eating the world', e a primeira parte do relatório, 'Este é o momento Sputnik da China, não da IA', também toma emprestado o recente comentário de Marc Andreessens sobre o DeepSeek: 'DeepSeek é o momento Sputnik da IA'.
Abaixo está o texto completo do relatório do Deutsche Bank:
Título original: A China Come o Mundo (China eats the World)
Autor: Peter Milliken, CFA, Analista de Pesquisa
Este é o momento Sputnik da China, não da IA
Acreditamos que 2025 será o ano em que o setor de investimento perceberá que a China está superando outros países do mundo. Hoje, é cada vez mais difícil ignorar o fato de que as empresas chinesas estão oferecendo uma melhor relação custo-benefício em vários setores de manufatura e, cada vez mais, em serviços, frequentemente com qualidade superior.
Os investidores pagam um preço para dominar o mercado, e prevemos que o 'desconto da China' desaparecerá. Além disso, devido à política que favorece o consumo em vez da produção e possivelmente à liberalização financeira, acreditamos que a lucratividade ao longo de todo o ciclo deve superar as expectativas. Acreditamos que o mercado em alta das ações de Hong Kong/China começou em 2024 e superará os pontos altos anteriores no médio prazo.
A China destacou-se primeiro como líder no setor de vestuário, têxteis e brinquedos. Em seguida, dominou os setores de eletrônicos básicos, aço, construção naval e, mais recentemente, eletrodomésticos, energia solar e outras áreas menos chamativas.
A China também ocupa uma posição dominante em setores complexos como equipamentos de telecomunicações, energia nuclear, defesa e ferrovias de alta velocidade, sem qualquer aviso. Essas conquistas tecnológicas não foram valorizadas pelos investidores anteriormente.
Mas até o final de 2024, a China será observada por sua ascensão rápida como líder global em exportação de automóveis, com uma enxurrada de veículos elétricos avançados, atraentes e de preços inferiores aos modelos existentes invadindo o mercado global.
Em 2025, a China lançou em uma semana o primeiro caça de sexta geração do mundo e o sistema de inteligência artificial de baixo custo 'DeepSeek'.
Marc Andreessens chamou o lançamento do 'DeepSeek' de 'momento Sputnik da IA', mas é mais como o 'momento Sputnik' da China, marcando o reconhecimento da propriedade intelectual da China. A China está se expandindo em um ritmo sem precedentes nas áreas de alto valor agregado e dominando as cadeias de suprimento.
Acreditamos que os investidores globais costumam subestimar significativamente os ativos da China, assim como há alguns anos evitavam combustíveis fósseis, até que o mercado penalizasse aqueles que tomaram decisões não orientadas pelo mercado. Hoje, vemos que os fundos têm uma exposição de risco extremamente baixa à China. Investidores que gostam de empresas líderes com fossos de proteção não podem ignorar isso: hoje, são as empresas chinesas que têm fossos de proteção profundos e amplos, e não aquelas que se consideram superiores economicamente no Ocidente.
A força da manufatura da China é evidente, com suas exportações de mercadorias sendo o dobro das dos EUA. A China contribui com 30% do valor agregado da manufatura global, e sua participação no setor de serviços também está rapidamente aumentando. As pessoas evitam a China como um destino de investimento por preocupações sobre a fraqueza da economia, mas, apesar da desaceleração cíclica da economia, o crescimento da China ainda é mais de duas vezes o da maioria dos mercados desenvolvidos.
As empresas que ocupam posições de liderança em quase todos os setores tornam improvável que a participação da China no valor de mercado global permaneça em um único dígito a longo prazo. Acreditamos que as pessoas estão gradualmente reconhecendo que a China de hoje é como o Japão no início da década de 1980, quando as empresas japonesas estavam subindo na cadeia de valor, com produtos de qualidade superior e inovações constantes. Muitas empresas e setores ocidentais podem enfrentar uma potencial crise de sobrevivência e, portanto, precisam ajustar seus portfólios de investimentos para refletir isso.
Para sobreviver, as empresas ocidentais precisarão de: 1) automação em larga escala; e/ou 2) estabelecer barreiras comerciais. No passado, o segundo caminho era uma descida para as economias, embora isso esteja acontecendo, não necessariamente ajudará o Ocidente. Por exemplo, no setor automotivo, os principais mercados de exportação da China são frequentemente os cerca de 7 bilhões de pessoas fora dos países do G10.
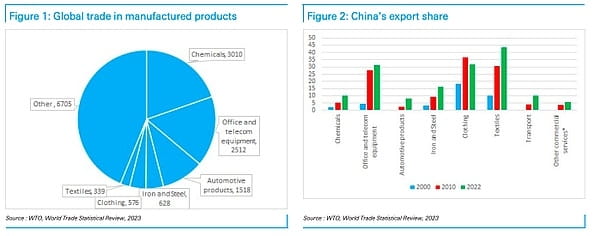
Figura 1: Comércio global de produtos manufaturados Figura 2: Participação das exportações da China
Observando as principais categorias do comércio internacional, a China detém participação em todas as categorias, exceto vestuário (onde a China dominou antes de expandir seus negócios para o exterior). Na categoria de produtos-chave, a escala da China é maior que a dos EUA e geralmente muitas vezes maior. A única exceção é o setor automotivo (referindo-se ao valor e não à quantidade), mas a China provavelmente já está na liderança — o CEO da Ford dirige um carro da Xiaomi, e é difícil ver como essa tendência mudará. Mesmo no setor de serviços, a China está se recuperando rapidamente, como no setor de serviços de transporte, onde a participação aumenta cerca de 0,5 pontos percentuais por ano.
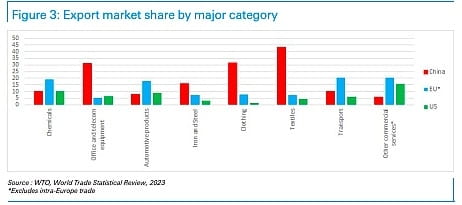
Figura 3: Participação no mercado de exportação por categoria principal
Uso de patentes como um indicador proxy da propriedade intelectual
A China possui uma cadeia de valor completa e formou clusters especializados localmente, com múltiplos campos especializados semelhantes ao Vale do Silício em setores-chave, e colabora intimamente com universidades locais em pesquisa.
Na área de veículos elétricos, a China detém cerca de 70% das patentes, e no setor de equipamentos de telecomunicações 5G e 6G também ocupa uma posição semelhante.
Em 2023, a quantidade de pedidos de patentes da China representou quase metade do total global. Como a China tem mais graduados em ciência e engenharia do que o total do resto do mundo, exceto a Índia, essa tendência pode continuar. Além disso, deve-se considerar que muitos graduados em outros países também são cidadãos chineses. Portanto, a menos que ocorram circunstâncias especiais, é improvável que a ascensão das empresas chinesas seja interrompida no curto prazo.
A China realmente enfrenta barreiras comerciais, e as tarifas sobre veículos elétricos impostas pelos EUA e pela UE são um exemplo claro, mas o Ocidente é limitado em suas ações, pois precisa considerar as consequências mais graves que podem surgir (como inflação, perda de competitividade e retaliação). Na década de 1980, os EUA tentaram conter o desenvolvimento do Japão e obtiveram algum sucesso, mas acreditamos que a situação da China hoje não é como a do Japão em 1989, mas mais semelhante ao Japão nos anos anteriores.
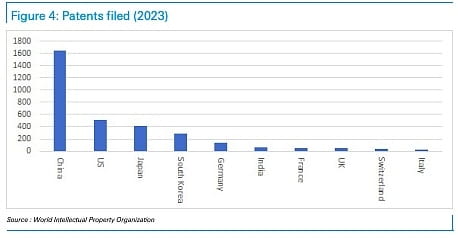
Figura 4: Número de pedidos de patentes em 2023
China vs. Japão dos anos 80
Em toda a década de 1970, o PIB nacional do Japão (GNP) estava em segundo lugar no mundo, atrás apenas dos EUA. Após consultar a Wikipedia, ficamos surpresos ao descobrir que a taxa de crescimento do PIB real do Japão na década de 1980 era de apenas 4% ao ano, mas isso ainda é considerado uma parte importante do 'milagre' econômico do Japão. Em contraste, hoje as pessoas estão ansiosas sobre se a taxa de crescimento econômico da China é de 4% ou 5% e consideram que esse crescimento é 'lento', mas, olhando para trás, essa visão pode evoluir para ser vista como um 'milagre'.
O Acordo do Plaza exigia uma valorização de 40% do iene, o que desacelerou a vantagem industrial do Japão. Isso levou a uma desaceleração econômica, e o governo japonês respondeu com uma política monetária expansionista. De 1987 a 1989, o crescimento econômico se recuperou para 5%, e o mercado de ações teve um forte aumento, resultando em uma bolha. A recuperação do crescimento econômico impulsionou a recuperação nas indústrias de aço e construção, elevou os níveis salariais e aumentou o emprego. No final dos anos 80, a demanda interna, e não as exportações, tornou-se o motor do crescimento econômico. Uma situação semelhante pode ocorrer na China.
O Japão dos anos 80
De acordo com a Wikipedia, o crescimento econômico do Japão foi realizado por meio da introdução de uma grande quantidade de mão de obra barata, uso intensivo de capital e aumento da produtividade. O investimento doméstico representava mais de 30% do PIB, e a repressão financeira mantinha as taxas de juros em níveis baixos, o que estimulava o investimento. O Japão adquiriu novas tecnologias por meio de joint ventures. No início da década de 1970, a taxa de poupança do Japão atingiu 40% do PIB, caindo para perto de 30% no início da década de 1980. No início da década de 1970, o Japão começou a estabelecer fábricas no exterior para evitar atritos comerciais. A China só começou a tomar medidas semelhantes recentemente.
A questão é: em que estágio da trajetória de desenvolvimento a China se encontra? Assim como o Japão, a China também passou por uma bolha imobiliária, mas em uma escala muito menor. Além disso, já se passaram seis anos desde que o crédito começou a se apertar e o setor imobiliário começou a desacelerar. Os preços das casas caíram um terço, as taxas de juros das hipotecas caíram pela metade, e o PIB nominal cresceu cerca de um terço, portanto, a acessibilidade à habitação foi restaurada a níveis não vistos há anos. Devido à baixa margem de lucro e múltiplos de P/E baixos, a avaliação do mercado de ações também se encontra em níveis baixos. Portanto, isso não é o Japão em 1989, quando estava em uma bolha (naquele momento, o valor de mercado das ações japonesas cresceu 50 vezes nos últimos 20 anos).
As pessoas geralmente acreditam que a China não seguirá o caminho de desenvolvimento econômico liderado pelo consumo como o Japão fez, e que apenas cairá em uma recessão como o Japão. Na verdade, a China está trilhando um caminho que os EUA, Japão, Cingapura, Hong Kong, Taiwan, Coreia do Sul, Espanha e muitos países e regiões da Europa Oriental já percorreram. Outros países e regiões lutam na armadilha da renda média, mas ao contrário deles, a China se tornou líder na manufatura global e em um número crescente de setores de serviços.
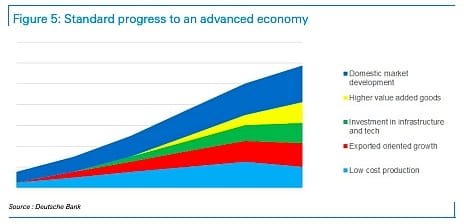
Figura 5: Processo de avanço em direção a economias desenvolvidas
O Japão alcançou a liberalização de seu sistema financeiro aproximadamente nesta época.
No capítulo 12 do relatório do Fundo Monetário Internacional de 2013 (Transformação da Economia Chinesa), menciona-se que o Japão dos anos 80 tem semelhanças com o caminho de desenvolvimento futuro da China. Antes do Acordo do Plaza, o sistema financeiro japonês era altamente regulado, as taxas de juros eram controladas e havia rígidas restrições de capital. Devido ao excesso de capital das empresas, a demanda por crédito bancário era limitada. Os investidores japoneses possuíam muitos ativos americanos, e a desvalorização do iene levou a um clamor externo para que o Japão abrisse seu mercado financeiro e aumentasse a atratividade dos ativos denominados em iene. Isso, por sua vez, resultou em um influxo de capital para o Japão, aumentando a oferta monetária e impulsionando o crescimento econômico e a bolha de ativos.
A China também pode estar seguindo uma direção semelhante. O presidente Trump pode imitar o presidente Reagan, promovendo a liberalização financeira da China em acordos comerciais, e a China pode estar pronta para acelerar o processo de internacionalização do yuan. Acreditamos que isso é uma boa notícia para o mercado de ações, pois o yuan pode se desvalorizar, aumentando a lucratividade das empresas e a atratividade dos ativos chineses do ponto de vista cambial. Por que os EUA deveriam promover isso? As razões podem incluir: 1) considerações políticas para alcançar um acordo; 2) a crença de que a desvalorização do yuan pode compensar o impacto das tarifas, permitindo que o comércio continue e que tarifas sejam cobradas, em vez de sufocar o comércio; 3) a crença de que a liberalização financeira levará à valorização do yuan, enfraquecendo assim a competitividade da China.
Independentemente das pressões externas, se a China deseja promover o consumo, a liberalização do sistema financeiro ajudará, normalizando as taxas de juros e encerrando a transferência de riqueza de depositantes para empresas. Isso reduzirá o investimento excessivo e a concorrência desleal, pois o capital será alocado de forma mais racional, o que beneficiará a lucratividade das empresas e aliviará a pressão fiscal, pois a taxa de retorno das empresas estatais aumentará. Esperamos que grandes empresas, empresas de investimento e famílias pressionem cada vez mais o governo para aliviar a concorrência desleal e aumentar o valor do mercado de ações. Assim como o governo havia desacelerado o investimento excessivo em infraestrutura e imóveis, reprimir o investimento excessivo na indústria será claramente o próximo passo, e pode ocorrer mais rapidamente do que o esperado. Esperamos que isso se torne um tema central em 2025, tanto para apaziguar os EUA quanto para atender às necessidades da situação, e acreditamos que isso impulsionará um grande mercado em alta.
Mas qual é o impacto da diminuição da população da China?
A diminuição da população da China representa um fardo para o crescimento econômico, mas muitos países enfrentam esse problema. Acreditamos que isso ignora completamente um fato importante: a China tem duas vantagens: 1) liderança em automação, com cerca de 70% dos robôs industriais do mundo instalados na China, o que traz uma vantagem de produtividade, aumentando assim a riqueza per capita; 2) um vasto mercado potencial, a Iniciativa 'Uma Faixa, Uma Rota' inclui a Ásia Central, o Oriente Médio e o Norte da África em sua trajetória de desenvolvimento, expandindo o potencial de mercado.
A região da Ásia Central tem apenas 80 milhões de habitantes, mas é rica em recursos; a região da Ásia Ocidental tem uma população de 310 milhões, em sua maioria próspera. A região da Ásia Meridional tem 2,1 bilhões de habitantes (embora dois terços deles estejam na Índia, que atualmente limita em grande medida o comércio e o investimento com a China, mas essa situação pode mudar no médio prazo). Além disso, há a África, com 1,4 bilhão de habitantes. Em outras palavras, o número potencial de consumidores na África é comparável ao da China, e o número potencial de consumidores na Ásia Central, Ásia Ocidental e Ásia Meridional (excluindo a Índia) é comparável ao da ASEAN e América Latina. Se as relações entre China e Índia melhorarem, o número potencial de consumidores na Índia também se tornará um enorme mercado. Portanto, focar apenas na situação populacional interna da China pode levar a conclusões erradas sobre o futuro da China.
Em 2024, as exportações da China cresceram 7%, com exportações para o Brasil, Emirados Árabes Unidos e Arábia Saudita aumentando 23%, 19% e 18%, respectivamente, e as exportações para os países da ASEAN ao longo da 'Uma Faixa, Uma Rota' crescendo 13%. Atualmente, as exportações da China para os países da ASEAN e BRICS+ são comparáveis às exportações para os EUA e a UE, e na última quinquenal, a participação de mercado das exportações para esses destinos aumentou em quase dois pontos percentuais por ano. Mesmo na América Latina, a China está rapidamente expandindo seu mercado. Portanto, embora as altas tarifas dos EUA possam prejudicar a China, a equipe econômica do Deutsche Bank acredita que, se os EUA impuserem tarifas de 10% no primeiro e no segundo semestre, dado que as exportações dos EUA representam 3% do PIB chinês, isso criará uma pressão de 0,5% sobre o PIB da China, o que é um choque controlável.
A desvantagem da posição dominante da China nas exportações é que muitas grandes potências, mesmo dentro dos BRICS+, adotaram medidas protecionistas, limitando, assim, o crescimento das exportações da China em certa medida. No entanto, devido à sua propriedade intelectual e à vantagem de valor agregado na manufatura, as empresas chinesas provavelmente expandirão sua influência no mercado internacional por meio da instalação de fábricas em outros mercados ou exportando componentes para montagem. A armação do dólar tornou o investimento em infraestrutura e fábricas no exterior mais atraente do que investir em títulos da dívida dos EUA, portanto, a direção futura do desenvolvimento é bastante clara.
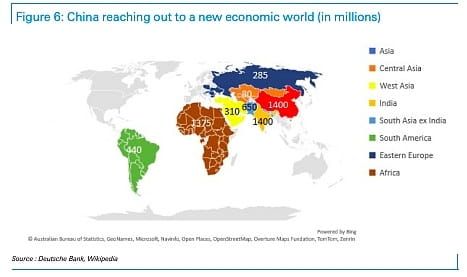 Figura 6: A China expande novos mercados econômicos (unidade: milhões)
As questões comerciais entre os EUA e a China podem trazer benefícios inesperados
O mercado em geral espera que os níveis tarifários dos EUA sobre a China sejam mais altos do que as expectativas do Deutsche Bank (prevemos tarifas de 20% em duas etapas a serem implementadas em 2025, com um dos passos já anunciado). Mas a situação real pode ser muito mais otimista do que essa expectativa pessimista.
O governo Trump estava claramente ansioso para usar tarifas como uma fonte de receita fiscal e, por razões econômicas e estratégicas, via a China como uma fonte importante de receita tarifária. No entanto, o presidente Trump parecia mais interessado em vitórias táticas, talvez mais do que em posições ideológicas difíceis de obter apoio. Em nosso setor, há investidores e comerciantes. Nos últimos anos, a influência dos comerciantes tem aumentado. Talvez o presidente Trump seja mais um 'negociante' político do que um 'investidor' que defende uma ideologia. Se for esse o caso, espera-se que ele defina rigorosamente os pontos de stop loss.
A emergência do 'DeepSeek' quebrou a fantasia ocidental de que poderia conter a China. Os EUA devem estimular o desenvolvimento comercial por meio da redução da regulamentação, fornecendo energia barata e reduzindo as barreiras de importação para produtos intermediários que não podem competir internamente. Este último pode levar mais tempo para ser implementado, mas esperamos que membros da Câmara e do Senado dos EUA, bem como líderes empresariais, desenvolvam demandas internas que levem os EUA a retornar à posição tradicional do Partido Republicano em questões comerciais. Isso pode exigir algumas negociações repetidas, mas este analista espera que, antes das eleições de meio de mandato, uma posição mais favorável ao comércio se torne parte da agenda 'América Primeiro'.
Acreditamos que um 'negociante' político buscará garantir resultados o mais rápido possível, portanto, pode alcançar um acordo comercial entre os EUA e a China no primeiro semestre de 2025, e em seguida, se concentrar nos assuntos do hemisfério ocidental. Um acordo rapidamente alcançado pode incluir tarifas limitadas (como esperado pelo Deutsche Bank), a remoção de algumas restrições existentes, e alguns grandes contratos entre empresas dos EUA e da China. Se isso acontecer (o que este analista acredita que ocorrerá), espera-se que o mercado de ações da China experimente uma alta.
Comércio e mercado financeiro não são rigorosamente correlacionados.
Historicamente, comércio e poder econômico sempre andaram de mãos dadas. Portanto, ficamos surpresos ao descobrir que há poucos estudos que conectam exportações ao desempenho do mercado de ações. No entanto, as exportações da China estão intimamente ligadas ao crescimento da oferta monetária global, que tem aumentado, mas atualmente está desacelerando. Quando pedimos ao sistema de inteligência artificial do Deutsche Bank que procurasse pesquisas relevantes, ele nos disse: 'Alguns estudos sugerem que o crescimento das exportações pode aumentar os lucros das empresas, elevando assim a avaliação das ações... (mas) alguns estudos também sugerem que focar apenas no crescimento das exportações pode às vezes custar a demanda interna, o que pode obstruir o crescimento econômico geral, impactando negativamente o mercado de ações.'
Portanto, paradoxalmente, uma queda nas exportações pode, por um tempo, impulsionar o mercado de ações. A ascensão da China em vários setores foi acompanhada por investimentos excessivos em muitas áreas. No setor de energia solar, atualmente há esforços para cortar a oferta. Se outros setores seguirem esse exemplo, isso pode ser uma boa notícia para o mercado de ações, liberando também alguns fundos para consumo doméstico.
O crescimento das poupanças das famílias na China desacelerou para o dobro do crescimento do PIB nominal, mas desde 2020, as poupanças das famílias na China aumentaram em 10 trilhões de dólares, e esperamos que essas poupanças sejam amplamente utilizadas para consumo e investimento no mercado de ações no médio prazo. Portanto, as ações de Hong Kong/China têm um grande potencial de alta em termos de aceleração do lucro e reavaliação do P/E.
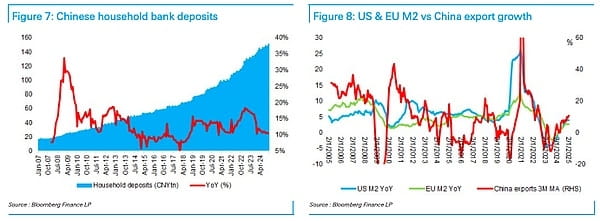
Figura 7: Depósitos bancários das famílias chinesas Figura 8: Comparação do M2 dos EUA e da UE com o crescimento das exportações da China
Avaliação de líderes de mercado
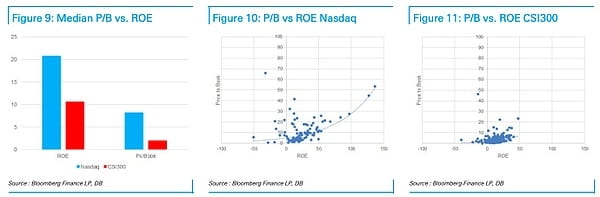
Figura 9: Comparação da mediana do P/B com o ROE Figura 10: Comparação do P/B e ROE do Nasdaq Figura 11: Comparação do P/B e ROE do CSI 300
O problema com investir no setor de tecnologia é que os lucros tendem a se concentrar nas mãos dos líderes de mercado, levando as empresas a competirem ferozmente por essa posição. Os investidores chineses estão plenamente cientes desse problema, mas ações líderes de tecnologia, como a Amazon, também enfrentaram essa situação. Se compararmos o índice CSI 300 com o índice Nasdaq, ambos contêm as empresas líderes globais em seus respectivos campos. Descobrimos que o retorno sobre o patrimônio líquido (ROE) das empresas americanas é duas vezes maior que o das empresas chinesas, mas a razão preço/lucro (P/B) paga pelos investidores por empresas americanas é quatro vezes maior que a das empresas chinesas (8,2 vezes em comparação com 2,0 vezes). A maioria das grandes ações chinesas também está listada em Hong Kong, onde seus preços geralmente são cerca de 40% mais baratos, perto de 1 vez o P/B. Se olharmos para o índice MSCI China, seu desconto em relação ao índice mundial atinge um recorde de 10 pontos percentuais, e também está perto do limite inferior de sua faixa de avaliação.
Com a expansão das empresas chinesas no mercado global, esse desconto de avaliação parece que em algum momento no futuro deve se transformar em um prêmio. Acreditamos que os investidores devem mudar drasticamente para investir em ações chinesas no curto prazo, e pode ser difícil obter essas ações sem aumentar os preços das ações. Sempre fomos otimistas em relação ao mercado de ações da China, mas anteriormente estávamos preocupados por não conseguir encontrar o fator que despertasse o mundo para comprar ações chinesas, e acreditamos que o 'momento Sputnik' da China (ou eventos como a liderança no setor de veículos elétricos) é esse fator. Esperamos que o mercado de ações de Hong Kong/China continue a liderar no médio prazo, assim como em 2024.
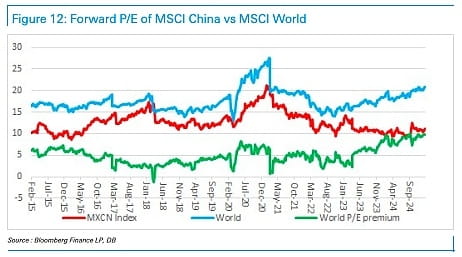
Figura 12: Comparação das expectativas de P/E do índice MSCI China com o índice MSCI Mundial
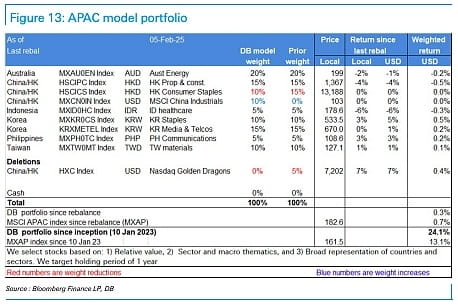
Figura 13: Modelo de Portfólio da Região Ásia-Pacífico