


Autor original: Maria, Electric Capital
Compilação original: 1912212.eth, Foresight News
Desde a sua criação, 829 pessoas trabalharam no sexto relatório anual do desenvolvedor ElectricCapital, e analisamos um recorde de 902 milhões de commits de código em 1,7 milhão de bases de código.
Qual será o desempenho dos dados da indústria de criptografia em 2024?
Resumo dos pontos principais:
A indústria de criptografia é global e o impulso dos desenvolvedores mudou da América do Norte para outras regiões.
Os desenvolvedores e os casos de uso estão se diversificando em diferentes ecossistemas.
Os aplicativos cobrem todos os fusos horários, indicando uso generalizado em todo o mundo.
Subestimamos o número de desenvolvedores no espaço criptográfico porque nossas estatísticas se concentram apenas na atividade de desenvolvimento de código aberto.
Nossa metodologia inclui:
Consolide perfis de desenvolvedor em uma identidade única e padrão.
Identifique e exclua contas de bot.
Remova bases de código, como listas de dados, que não refletem a atividade de desenvolvimento.
Desde o lançamento do Ethereum em 2015, a indústria criptográfica cresceu a uma taxa média anual de 39%. Em 2015, havia aproximadamente 1.000 desenvolvedores ativos mensalmente. Hoje: O número de desenvolvedores ativos mensais cresceu para 23.613.
O número de desenvolvedores ativos mensais diminuiu ligeiramente em 7% no ano passado.
No entanto, o número de desenvolvedores que trabalham na indústria de criptografia há mais de dois anos aumentou 27%.
Esses desenvolvedores experientes impulsionam a indústria, pois contribuem com 70% dos commits de código.
Como a indústria de criptografia mudou desde 2015? Vamos dar uma olhada na diversidade global de desenvolvedores de criptografia.
O foco da distribuição dos desenvolvedores mudou dos Estados Unidos e da Europa, que representavam 82%, para o resto do mundo.
A Ásia é agora o continente com a maior proporção de desenvolvedores, com um em cada três desenvolvedores de criptografia vivendo na Ásia. A Europa ocupa o segundo lugar. Desde 2015, a América do Norte caiu do primeiro para o terceiro lugar.
Podemos identificar os principais ecossistemas nestes continentes pela sua quota de desenvolvimento.
Ethereum é o ecossistema número um em todos os principais continentes com base na proporção de desenvolvedores.
Solana ficou em segundo lugar.
Polygon ocupa o terceiro lugar na Ásia e na América do Sul.
Polkadot ocupa o terceiro lugar na Europa.
Base ocupa o terceiro lugar na América do Norte.
dfinity ocupa o terceiro lugar na África.
Os Estados Unidos, Índia, Reino Unido, China e Canadá representam a maior parcela dos desenvolvedores globais de criptografia.
Os Estados Unidos ainda têm a maior parcela de desenvolvedores de criptografia, mas estão em declínio desde 2015. A Índia subiu do 10º para o segundo lugar.
Proporção dos três principais desenvolvedores de ecossistemas por país:
Ethereum ocupa o primeiro lugar nos EUA, Reino Unido, China e Canadá e em segundo na Índia.
Solana ocupa o primeiro lugar na Índia e o segundo em outros lugares.
A Base ocupa o terceiro lugar nos EUA e na Índia.
Polygon está classificado em terceiro lugar no Reino Unido.
O Protocolo NEAR ocupa o terceiro lugar no Canadá.
Polkadot ocupa o terceiro lugar na China.
A Índia receberá o maior número de novos desenvolvedores de criptografia em 2024. 17% dos novos desenvolvedores de criptografia vêm da Índia.
Vamos nos concentrar nos novos desenvolvedores – um total de 39.148 novos desenvolvedores exploraram o espaço criptográfico em 2024. Podemos segmentar esses novos desenvolvedores por ecossistema.
Solana se tornou o ecossistema com o maior número de novos desenvolvedores mensais ingressando em julho de 2024.
No geral, novos desenvolvedores em 2024: Solana é o ecossistema com o maior número de novos desenvolvedores, ocupando o primeiro lugar.
Ethereum ocupa o segundo lugar. dfinity, Aptos, Base, Bitcoin, SuiNetwork, NEAR Protocol, Polkadot, Polygon e Starknet têm mais de 1.000 novos desenvolvedores ingressando.
arbitrum, BNBCHAIN, Optimism, StellarOrg e ton_blockchain têm mais de 500 novos desenvolvedores a bordo.
Quem está crescendo mais rápido em número total de desenvolvedores? O número total de desenvolvedores reflete o interesse de novos desenvolvedores e participantes do hackathon.
Com base nos dados do terceiro trimestre de 2023 e do quarto trimestre de 2024, os dez principais ecossistemas com o número total de desenvolvedores de crescimento mais rápido são:
Quem tem o crescimento mais rápido no número de desenvolvedores em tempo integral? Os desenvolvedores em tempo integral comprometem o código mais de 10 dias por mês, contribuindo com um trabalho constante para o ecossistema.
Com base nos dados do terceiro trimestre de 2023 e do quarto trimestre de 2024, os dez ecossistemas de crescimento mais rápido para desenvolvedores em tempo integral são:
Muitos desenvolvedores estão ativos em múltiplas cadeias – um em cada três desenvolvedores de criptografia agora trabalha em múltiplas cadeias, e essa tendência está crescendo. Os desenvolvedores multi-chain ativos mensais aumentaram de menos de 10% em 2015 para 34% em 2024.
A rede com o maior número de desenvolvedores multi-chain compartilha recursos de desenvolvedor com Ethereum.
A cadeia EVM é a que mais compartilha desenvolvedores e tem efeitos de rede significativos: 74% dos desenvolvedores de múltiplas cadeias trabalham na cadeia EVM.
A participação de implementadores de cadeia cruzada de EVM cresceu 4x desde 2021.
Base é a cadeia mais popular entre os implantadores de múltiplas cadeias EVM em 2024, mas os implantadores de Base tendem a permanecer na cadeia Base.
Como os implantadores publicam código em várias cadeias, onde a maior parte do código original é escrita?
Antes de 2020, quase toda a lógica original do código on-chain no EVM estava no Ethereum.
Atualmente, nenhuma cadeia EVM é responsável por mais de 30% da inovação de código.
A base agora é responsável por 25% da lógica de código on-chain original em todas as cadeias EVM, a maior parte de todas as principais cadeias EVM.
É assim que o ecossistema Ethereum permanece na vanguarda da inovação de código – através de cadeias L2. 65% da inovação acontece na rede principal e na cadeia ETH L2.
O ecossistema Ethereum demonstra fortes efeitos de rede através de seu domínio entre EVM e desenvolvedores de múltiplas cadeias. Como está o desempenho deste ecossistema?
Os desenvolvedores ativos mensais da Ethereum são 6.244, uma redução anual de 17%.
A maior parte das perdas vem de desenvolvedores que ingressaram após 2021. Entre os desenvolvedores que já trabalham no Ethereum, aqueles com mais de 2 anos de experiência cresceram 21%.
Mais da metade dos desenvolvedores Ethereum agora trabalham na cadeia Ethereum L2, em comparação com 25% em 2022.
A cadeia Ethereum L2 experimentou um crescimento significativo de desenvolvedores nos últimos 4 anos. O número total de desenvolvedores ativos mensais na cadeia Ethereum L2 é 3.592, um crescimento médio anual de 67% desde o lançamento do Arbitum em 2021.
Base é a maior rede Ethereum L2.
arbitrum, Starknet e Optimism têm mais de 2.000 desenvolvedores em 2024.
Em 2024, os desenvolvedores ativos mensais do Bitcoin permanecerão estáveis em 1.200. O número de desenvolvedores experientes de Bitcoin (aqueles que desenvolvem Bitcoin há mais de 2 anos) está crescendo continuamente. Atualmente, existem 672 desenvolvedores experientes de Bitcoin ativos mensalmente, um novo recorde.
42% dos desenvolvedores de Bitcoin – quase metade – estão trabalhando em soluções de escalonamento de Bitcoin.
As provas de conhecimento zero (ZK) são um campo centrado no desenvolvedor e derivado da pesquisa. Como está se desenvolvendo?
Mais de 2.000 desenvolvedores ativos mensais trabalham no ecossistema ZK, 823 dos quais são desenvolvedores em tempo integral e comprometem código mais de 10 dias por mês.
As implantações na cadeia de provas de conhecimento zero (ZK) também cresceram de 40 em 2020 para 639 em 2024.
Embora os números ainda sejam relativamente estáveis, eles mostram um crescimento definitivo. O número de implantadores também aumentou.
O ZK também está ganhando adoção – os contratos pré-compilados com o ZK cresceram de 47 em 2020 para 680 este ano.
Quando os desenvolvedores e usuários do Zero-Knowledge Proof (ZK) estão ativos?
Os implantadores do contrato ZK Rollup estão ativos durante o horário comercial no Hemisfério Oriental, assim como os usuários do ZK.
Os usuários e implantadores do ZK parecem estar concentrados no Hemisfério Oriental, particularmente na Europa Oriental, na África e na Ásia.
NFTs e DeFi são casos de uso estabelecidos no espaço criptográfico – a maioria dos principais contratos inteligentes estão relacionados a NFTs ou DeFi. Como esses cenários de aplicação se desenvolvem? Vamos começar com os NFTs.
Em todas as principais cadeias ativas de NFT (Bitcoin, Ethereum, Polygon, Solana, Zora, Base), as implantações de NFT cresceram mais de 3x ano após ano.
As implantações de NFT atingiram um ponto mais alto. 87% das novas implantações ocorrem em Base e Zora.
A atividade NFT mudou significativamente para a cunhagem.
Em 2024, a cunhagem de NFT atingiu um recorde histórico, com 97% da cunhagem ocorrendo na Base.
Solana detém 57% das carteiras de cunhagem e captura 64% das transações de cunhagem.
O aumento na atividade de cunhagem ocorre à medida que os NFTs se expandem além da arte para abranger mais cenários de aplicação em 2024.
A negociação NFT continua sendo uma aplicação fundamental importante e se expandiu do OpenSea para plataformas como Magic Eden e Tensor.
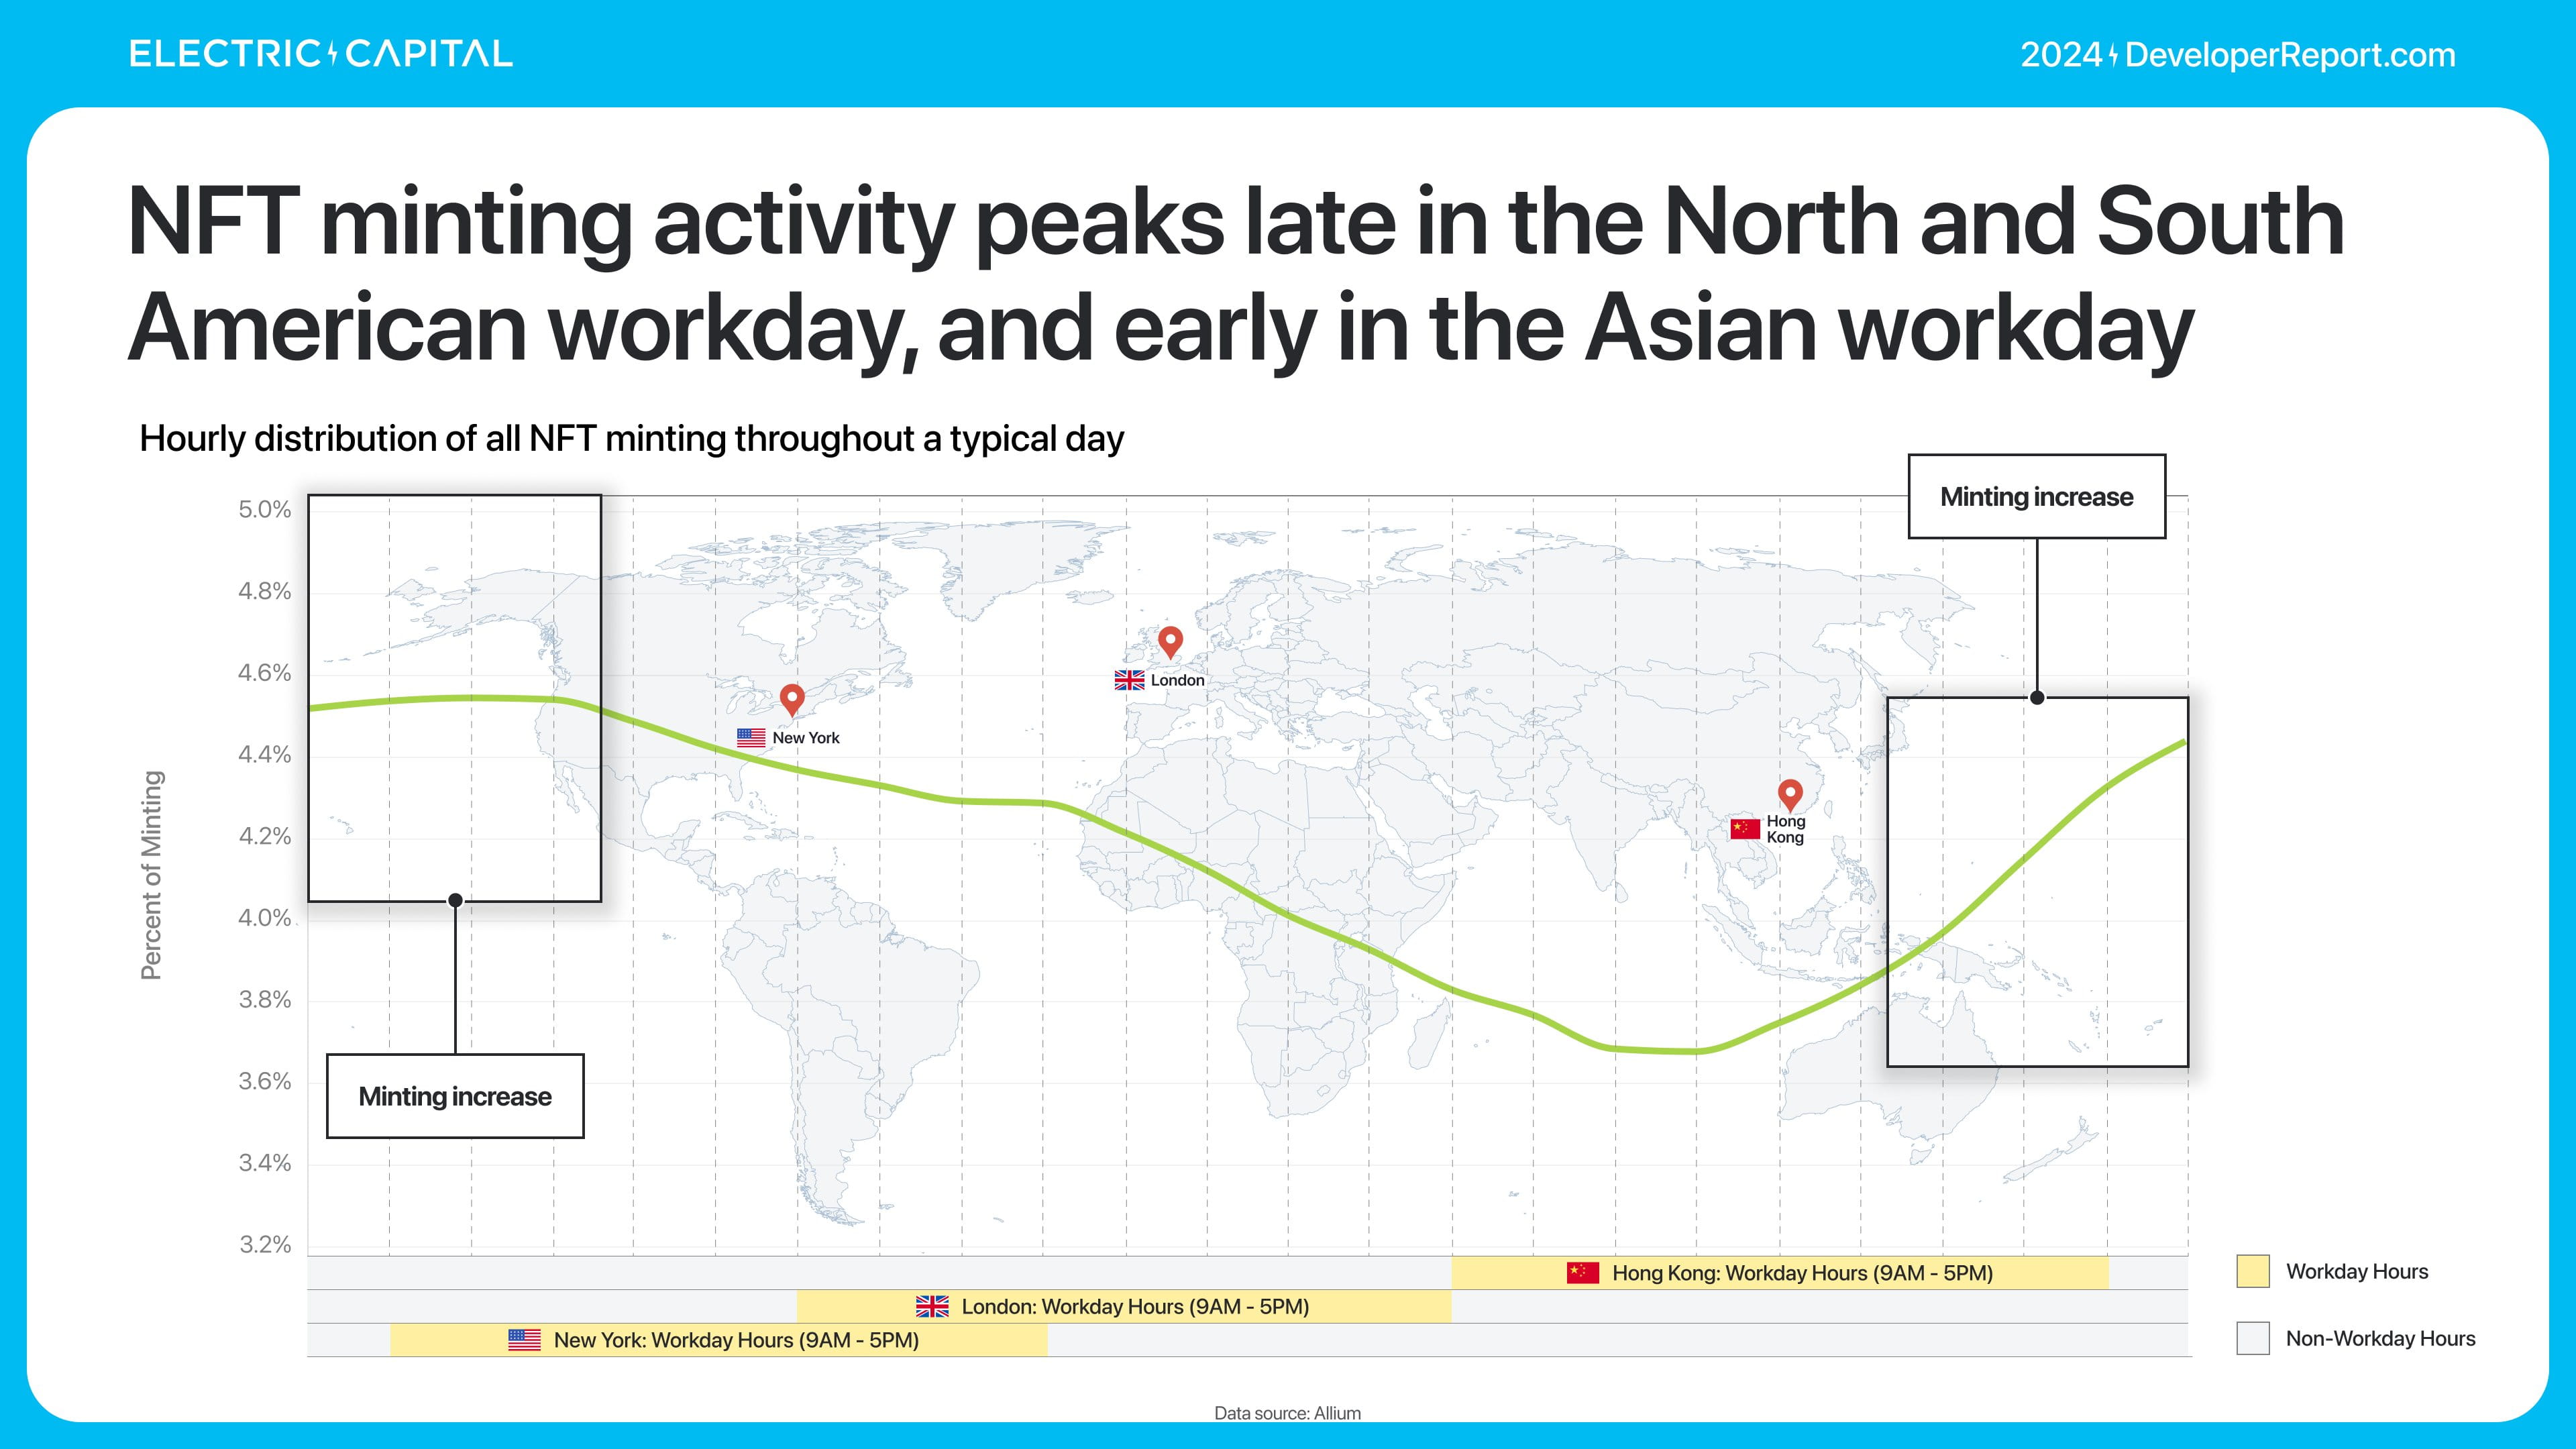
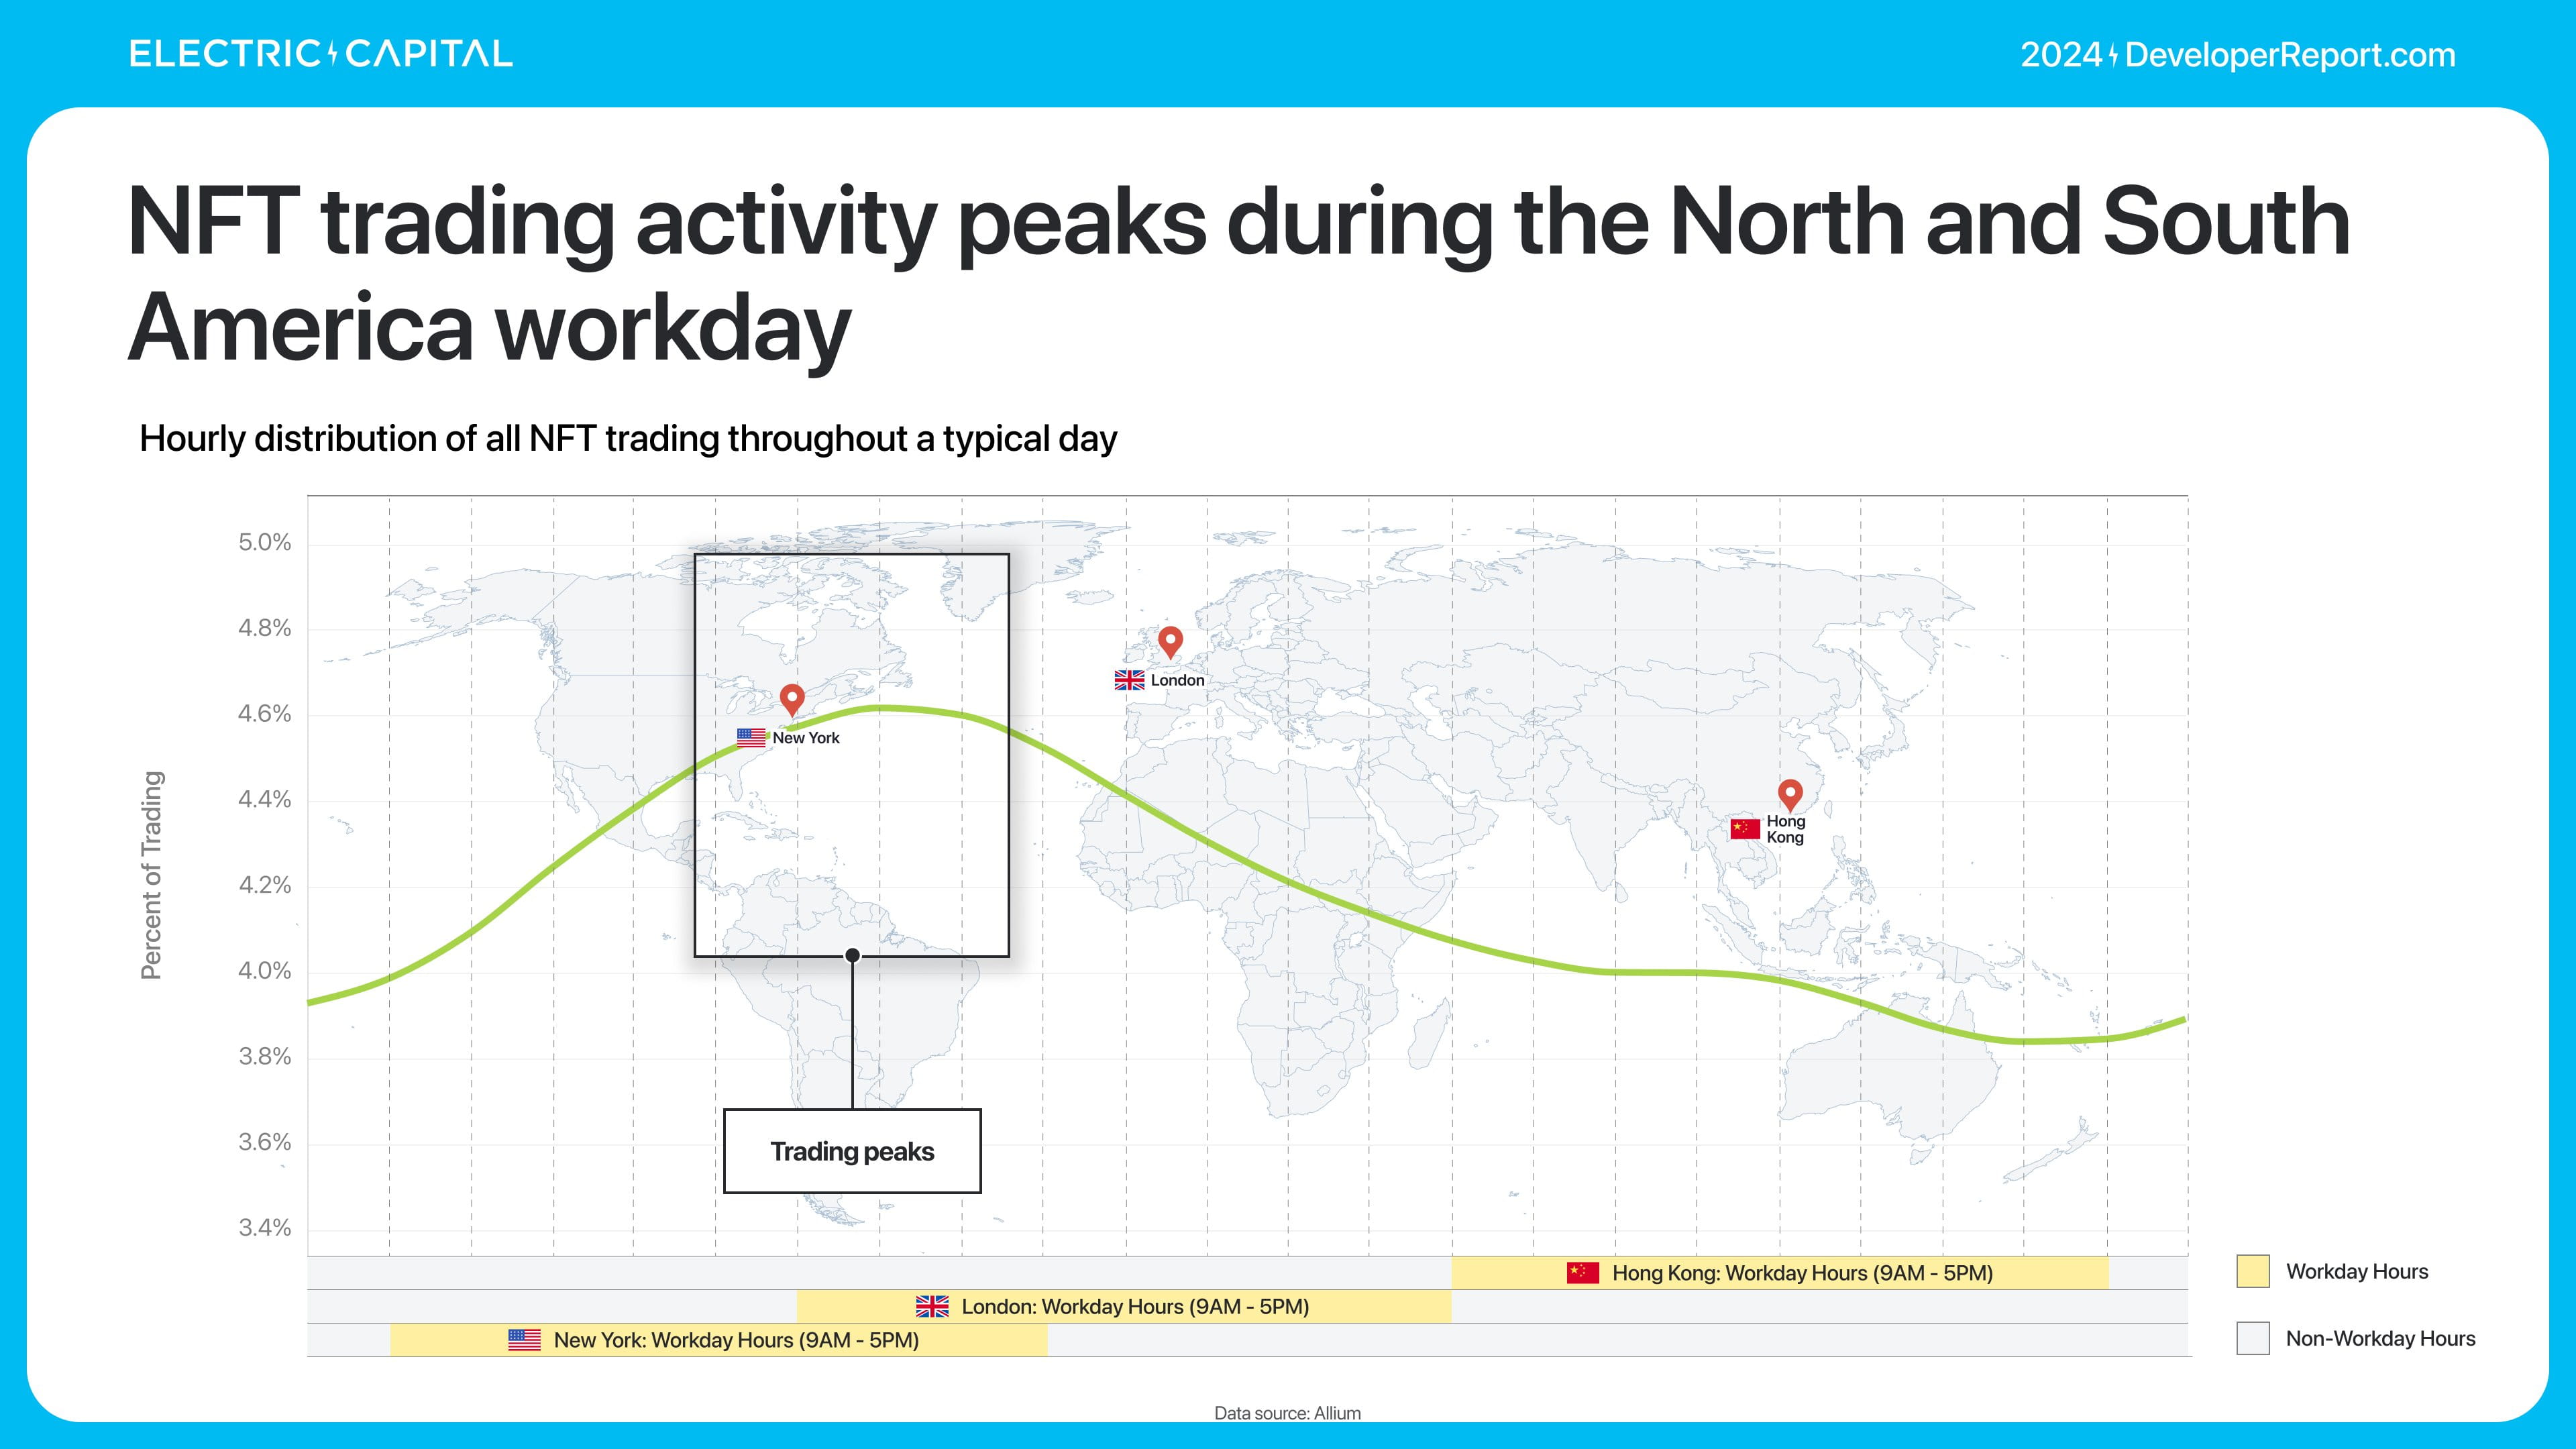
O volume de cunhagem e negociação de NFT atinge picos em diferentes regiões – sugerindo a presença de diferentes grupos de usuários.
3.532 desenvolvedores ativos mensais estão envolvidos no desenvolvimento de DeFi. Os desenvolvedores DeFi são altamente experientes – 2.097 deles (59%) trabalham em DeFi há mais de 2 anos.
53% dos desenvolvedores DeFi trabalham no Ethereum e em sua cadeia L2.
Em 2024, o valor total bloqueado (TVL) do DeFi aumentou 89%.
A TVL da Ethereum é dominante, 7 vezes a da próxima maior rede.
A maior parte da TVL tem se concentrado no Ethereum.
TVL não-Ethereum cresceu de 3% para 36% em 3 anos.
O maior salto na participação da TVL ocorreu em Solana
O que está impulsionando todo esse crescimento da TVL? Podemos classificar os desenvolvedores DeFi por tipo de desenvolvedor.
No ano passado, o reinvestimento cresceu US$ 29 bilhões em TVL.
Os LRTs cresceram para mais de 3,5 milhões de ETH.
46% dos LRTs são usados em DeFi.
A maioria dos LRTs são depositados no mercado monetário, rendimento, derivados de taxas de juro e plataformas de transição.
Eigenlayer contribuiu para a criação dos LRTs como campo. Então, como está se desenvolvendo o ecossistema de desenvolvedores do Eigenlayer?
Existem 252 desenvolvedores ativos mensais trabalhando no ecossistema Eigenlayer. Os desenvolvedores do Eigenlayer estão muito engajados: 39% são desenvolvedores em tempo integral e mais da metade trabalha no ecossistema há mais de 2 anos.
TVL não é a única métrica que usamos para entender o uso do DeFi. Embora o TVL da plataforma de empréstimo seja 3 vezes maior que o do DEX, o volume de transações de endereço exclusivo do DEX é maior. Por exemplo – comparação de DEX e plataformas de empréstimo: em 2024, a interação de endereço exclusivo do Uniswap é 72 vezes maior que a do AAVE.
Em 2024, o volume de negociação de DEX quase dobrará, atingindo US$ 209 bilhões por mês.
Solana e Ethereum liquidaram o maior volume de transações – mais de 2x o da próxima maior rede.
Solana liquidou o maior volume de transações em 2024, atingindo US$ 574 bilhões. O volume total de negociação DEX da rede principal Ethereum e sua cadeia L2 é de US$ 931 bilhões.
Solana domina o cenário de aplicações DEX de baixo custo. Em 2024, seu volume de transações mais que triplicou, atingindo 646 milhões de transações em um único mês.
81% das negociações de DEX vêm de Solana.
Observando o número de carteiras de transações, foram excluídas carteiras com apenas 1 transação e valor inferior a US$ 1. Solana tem as carteiras de transações mais independentes, 7 vezes mais do que a segunda maior rede.
A Base tem o segundo maior número de carteiras de exchanges independentes, depois da Solana.
Base e Solana são muito populares para transferências de pequenos valores. As transações de carteira nessas redes têm o menor valor médio.
Ethereum é mais popular para transferências de alto valor. As transações de carteira no Ethereum têm o maior valor médio.
Onde estão esses usuários DEX? Podemos entender o uso do DeFi por meio do DEX, porque as atividades financeiras geralmente começam ou terminam com o DEX.
A atividade global é distribuída de forma diferente em diferentes cadeias – quanto mais uniformemente distribuída for a atividade, mais global será a utilização. Ethereum e Solana têm a distribuição de uso mais uniforme.
Stablecoins são um dos maiores casos de uso de criptografia do mundo. Como está o desempenho das stablecoins? O uso de stablecoins atingiu um máximo histórico: atualmente há US$ 196 bilhões em circulação e o volume diário de negociação é de US$ 81 bilhões – sendo que ambos são máximos históricos para stablecoins.
USDC e USDT representam 95% do volume de negociação.
Ethereum é o primeiro ecossistema para stablecoins – 59% das stablecoins são emitidas no Ethereum
Como é a atividade global das stablecoins?
As stablecoins estão sempre ativas, mas durante o horário comercial na Ásia, Europa e África, os volumes de negociação aumentam 2-3%.
Embora a negociação de stablecoins atinja o pico durante o horário comercial no Hemisfério Oriental, o volume de negociações é mais direcionado para o Hemisfério Ocidental.
Os ETFs Bitcoin e Ethereum foram lançados este ano, fornecendo ao capital OTC uma maneira conveniente de acessar ativos na rede. O ETF Bitcoin atraiu mais de US$ 50 bilhões em entradas líquidas, tornando-o um dos ETFs mais bem-sucedidos da história.
A maior parte do volume de negociação em ETFs Bitcoin vem de investidores de varejo.
Embora os ETFs de Bitcoin ainda estejam em sua infância, os investidores institucionais estão comprando ETFs de Bitcoin à vista a uma taxa recorde.
O ETF Ethereum foi lançado em julho deste ano. Atualmente, o ETF Ethereum tem ativos sob gestão (AUM) de US$ 13 bilhões e atraiu US$ 3,5 bilhões em entradas líquidas. Este desempenho está no mesmo nível dos lançamentos de ETF de maior sucesso desde 2022 (excluindo ETFs Bitcoin). Isto também é em grande parte impulsionado pelos investidores de varejo.
Os ETFs Bitcoin e Ethereum estabeleceram recordes históricos. No seu primeiro ano, as entradas acumuladas foram mais de 2x superiores às dos ETFs mais bem-sucedidos da história.