


Título original: "CRYPTO THESES 2024"
Fonte original: Messari
Compilação original: Deep Chao TechFlow
Conforme prometido, Messari, uma conhecida instituição de pesquisa e dados de criptografia, lançou "Teses Messari 2024. Compilamos e traduzimos o primeiro capítulo para você, as dez principais tendências de investimento em 2024".
Na opinião do autor, Web3 é um conceito bobo. Quando todos pararam de usar esse termo e voltaram à narrativa “Criptomoeda”, o valor total de mercado da criptomoeda dobrou.
Na previsão da tendência de investimento deste ano, Messari expressou seu forte otimismo em relação ao Bitcoin. Ao mesmo tempo, ele estava pessimista em relação ao Ethereum e sentiu que a narrativa da “moeda ultrassônica” (referindo-se à deflação contínua que leva ao aumento contínuo) é um absurdo em comparação com. Solana, Ethereum não tem uma vantagem esmagadora. Além disso, Messari está fortemente otimista em relação à combinação de IA e criptomoeda, a julgar pela divulgação subsequente das posições dos analistas, muitas pessoas possuem tokens como AKT\TAO também está otimista em relação às três narrativas emergentes de DePIN, DeSoc e DeSci. .
Bem-vindo a ler o texto completo:
1.0 Tendências de Investimento
Em dezembro passado, em nome de todos no setor de criptomoedas, revoguei o termo Web3.
É uma besteira de relações públicas que mina todas as coisas interessantes que estamos tentando construir.
A coleção NFT PFP é Web3, DeFi 2.0 é Web3, Sam Bankman-Fried é Web3…
No mundo criptográfico, quero mais coisas como carteiras pessoais, privacidade de transações, avanços de infraestrutura, DeFi, DePIN e DeSoc que não dependam inteiramente de esquemas Ponzi.
Este ano, não decepcionou.
Desde o assassinato a sangue frio da palavra Web3, o valor de mercado das criptomoedas quase dobrou. Os maiores fraudadores do nosso setor estão na prisão ou irão para lá em breve.
Ótimos produtos são combinados com um design elegante e depois lançados. E estou ainda mais entusiasmado com as perspectivas das criptomoedas em 2024.
Simplificando, o estado do mercado criptográfico é forte.
Sei que há alguns novatos lendo isso, então gostaria de lembrar que este é um curso avançado, não um curso introdutório para iniciantes.
Presumo que você já tenha o conhecimento, serei breve, pois o tempo é um fator importante.
Esta seção inicial de “Tendências de investimento” é para aqueles que desejam contar a seus amigos que leram o relatório inteiro. Não sinto necessidade de iniciar uma volta de vitória nos primeiros três trimestres que relatei no ano passado, mas estamos vendo ventos favoráveis em uma variedade de segmentos de mercado e evidências para apoiar o otimismo tão necessário recentemente, após o longo inverno criptográfico.
Começaremos este artigo com o caso altista do Bitcoin em 2024.
1.1 BTC e ouro digital
"Onde estamos agora? É um pouco como janeiro de 2015 ou dezembro de 2018, um pouco mais como vender um rim para comprar mais Bitcoins."
Estas são minhas ideias sobre o Bitcoin em dezembro de 2022.
Embora seja difícil prever onde o Bitcoin será negociado no curto prazo, seu apelo em prazos mais longos é quase indiscutível.
Não sabemos se a Fed irá aumentar ainda mais as taxas de juro, ou pisar no travão, reverter o curso e iniciar a flexibilização quantitativa a sério. Não sabemos se enfrentaremos uma recessão impulsionada pelo sector imobiliário comercial ou se conseguiremos alcançar uma “aterragem suave” da economia após a chicotada monetária e fiscal pós-COVID. Não sabemos se as ações cairão ou flutuarão, ou se o Bitcoin será relevante para ações de tecnologia ou ouro.
Por outro lado, o argumento de longo prazo a favor do Bitcoin é direto. Tudo está se tornando digital. O governo está sobreendividado e perdulário, e continuará a imprimir dinheiro até falir completamente. A quantidade total de Bitcoin disponível para investidores é de apenas 21 milhões. O MEME mais poderoso do mercado é o próximo halving do Bitcoin em 2024, inaugurando seu evento de marketing quadrienal.
Às vezes você só precisa manter as coisas simples!
Para manter a consistência ano após ano, vamos revisitar o gráfico MVRV sobre o qual escrevi no ano passado, que fez as pessoas venderem seus rins para comprar. Lembre-se de que este gráfico compara o valor de mercado atual do Bitcoin (MV, que é preço * oferta total) com seu valor de mercado realizado (RV, que é a soma dos produtos de preço * oferta unitária no momento em que cada unidade foi movida pela última vez na cadeia ).
Na teoria de cálculo acima, se a relação entre os dois for inferior a 1, é a zona dourada. Razões acima de 3 sempre marcam o topo de um ciclo.
Depois de um ganho de 150% este ano, o Bitcoin ainda é uma boa “compra”?
A resposta é bastante certa.
Talvez não estejamos mais em território de valor profundo, mas dados alguns dos eventos institucionais favoráveis que atualmente nos apoiam (aprovações de ETF, mudanças contábeis do FASB, novos compradores soberanos, etc., consulte o Capítulo 4.1), os investidores estão comprando índices MVRV de 1,3 Bitcoin. claramente não é mais um salto cego de fé.
Tenha em mente que à medida que mais Bitcoin inevitavelmente fica preso em produtos ETF, o índice MVRV também será artificialmente alto porque as novas compras serão mais altas em comparação com os registros de negociação na NYSE e a Nasdaq Home não aparecerá com tanta frequência na rede. Um índice MVRV de pouco mais de 1 está logo abaixo da mediana histórica.
Você sabe o que é mais fascinante: digamos que você esteja interessado em criptomoedas como uma classe de ativos.
Bitcoin tende a liderar a recuperação. Recentemente, vimos novos máximos plurianuais no domínio do Bitcoin, mas ainda não está perto dos máximos que atingimos no início dos mercados em alta de 2017 e 2021. Em 2017, o domínio do Bitcoin diminuiu de 87% para 37%. Durante a sua fase de consolidação e aumento para 40.000 dólares em 2021, recuperou 70% da quota de mercado antes de cair para 38% no pico da bolha. Acabamos de atingir 54%. Ainda há espaço para integração.
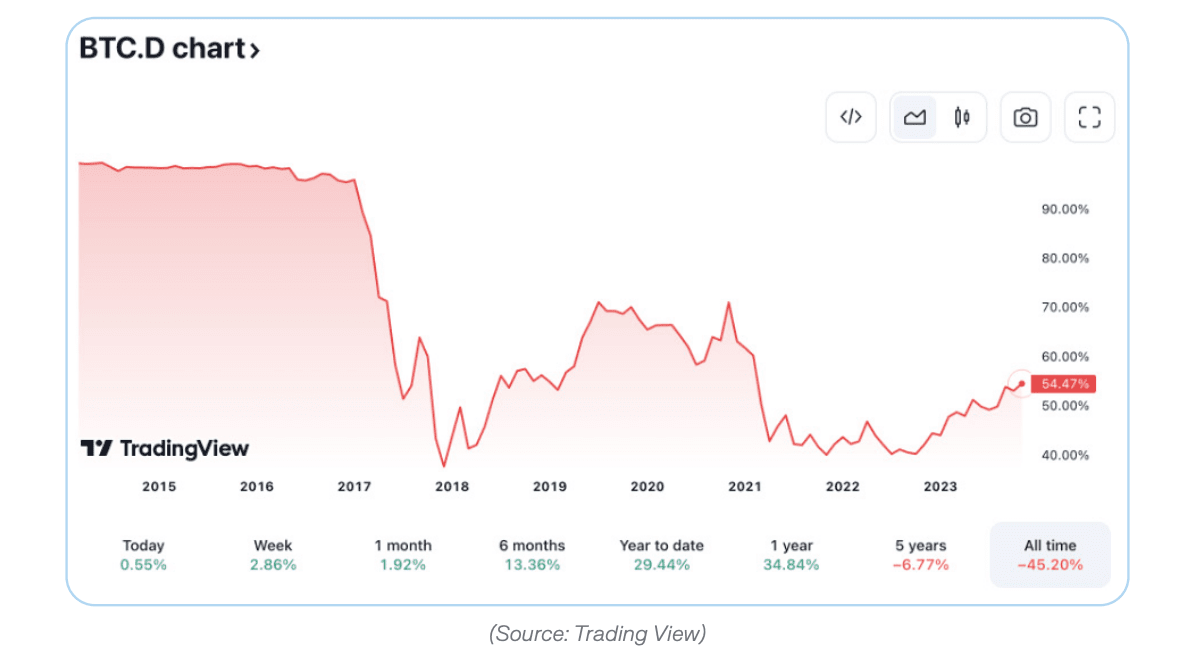
Honestamente, é difícil ver o catalisador para outro boom de criptomoedas que não comece com o aumento contínuo do Bitcoin.
O DeFi enfrenta contínuos obstáculos regulatórios que limitarão o crescimento no curto prazo. O movimento NFT está essencialmente morto. Outras áreas futuras (stablecoins, jogos, redes sociais e infra-estruturas descentralizadas, etc.) têm maior probabilidade de aumentar de forma lenta e constante, em vez de acentuada e repentinamente.
Os grandes gestores de dinheiro concordam. A Binance conduziu recentemente uma excelente pesquisa mostrando que o sentimento do “Bitcoin” durante o verão ofuscou o sentimento da “criptomoeda” entre os alocadores de ativos (embora talvez esse sentimento esteja mudando à medida que o ETHBTC apresenta desempenho inferior).
Com um impulso como este, minha aposta é que o domínio do Bitcoin retornará a 60% em uma alta impulsionada por ETF (liderando a subida) ou estresse macro severo (consolidando na descida).
Mesmo que eu esteja errado e já tenhamos visto os máximos do domínio do Bitcoin neste ciclo, sinto que a probabilidade de um declínio nominal e relativo no preço do Bitcoin é extremamente baixa.
Nos estágios iniciais dos mercados em alta das criptomoedas, as jogadas mais esperadas eram as dos líderes de apostas, e este ciclo tem sido (e continuará a ser) o mesmo.
Vou reiterar o que disse no ano passado: considero o argumento da “moeda ultrassônica” do Ethereum completamente pouco convincente. Se tal MEME tivesse força, os dados de liquidez não seriam assim, mesmo após a aprovação de um ETF futuro de ETH:
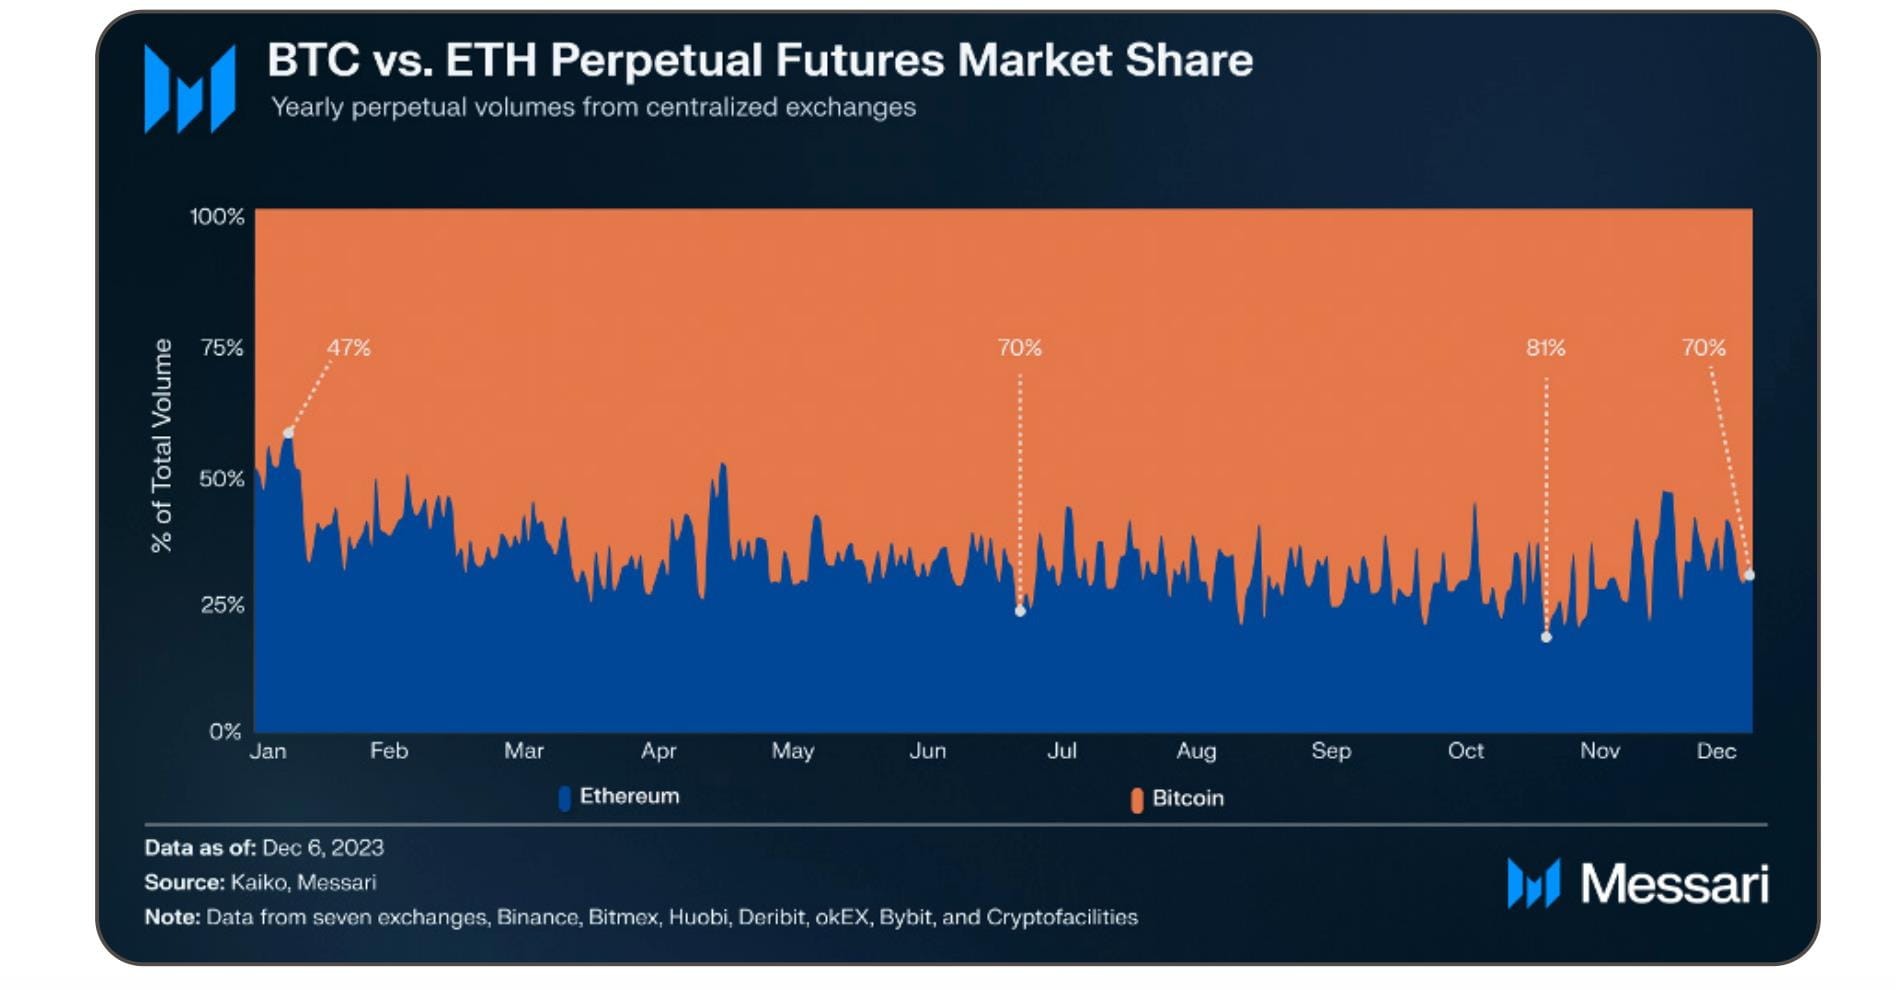
Podemos não ver outra alta de 100x para o Bitcoin, mas o ativo poderá facilmente superar outras classes de ativos maduros novamente em 2024. Eventualmente, a paridade com o ouro empurraria o preço de cada BTC para mais de US$ 600.000. Lembre-se: o ouro tem muitos dos mesmos eventos macro-positivos, de modo que o preço não é necessariamente o limite superior.
Se a crise monetária for suficientemente grave, as criptomoedas valerão cada centavo: 1 BTC vale 1 BTC.
[Leitura relacionada: Relatório trimestral do terceiro trimestre do BTC]
1.2 Ethereum
Ethereum concluiu com sucesso a “Merge” em setembro de 2022 e a atualização “Shapella” em abril de 2023. Estas estão entre as atualizações tecnicamente mais impressionantes da história. A “fusão” também abre uma nova era para o Ethereum como um ativo digital deflacionário líquido. Eu amo Ethereum e tudo que vem dele. O próprio Messari não existiria sem o ecossistema de criptoativos que Vitalik construiu. Mas, a longo prazo, o cenário de investimento para a ETH é mais parecido com o da Visa ou do JP Morgan do que com o Google ou a Microsoft, ou com uma mercadoria como o ouro ou o petróleo. A ETH está em um dilema. O BTC supera o ETH como moeda digital devido ao interesse dos alocadores institucionais no “puro jogo” do ouro digital, enquanto as alternativas Ethereum amplamente disponíveis (L0s, L1s, L2s) podem ser absorvidas em comparação com a principal cadeia Ethereum. volume de transações. Não vejo uma situação em que o ETH possa superar o Bitcoin e o alto desempenho beta que está por vir. Dito isto, eu não me oporia nominalmente à ETH. Resistiu a múltiplos desafios tecnológicos e ciclos de mercado. Tem (indiscutivelmente) melhor dinâmica de oferta do que o Bitcoin hoje. Concordo que qualquer ETH conectado a outros Rollups provavelmente desaparecerá para sempre e “não voltará a aceitar ofertas”. Ser pessimista em relação ao ETH não é uma crítica ao Ethereum, mas uma constatação sóbria de que o ETH tem dominado até agora como ativo e que seus tokens de rede terão dificuldade em manter mais de 60% de participação de mercado entre seus pares.
Quando penso em Ethereum x Solana, penso em Visa x Mastercard, não em Google x Bing. Mesmo que eu dê uma chance justa aos geeks da ETH, ainda tenho que apontar para métricas de dados relevantes e observar a baixa relação preço/desempenho entre ETH e BTC.
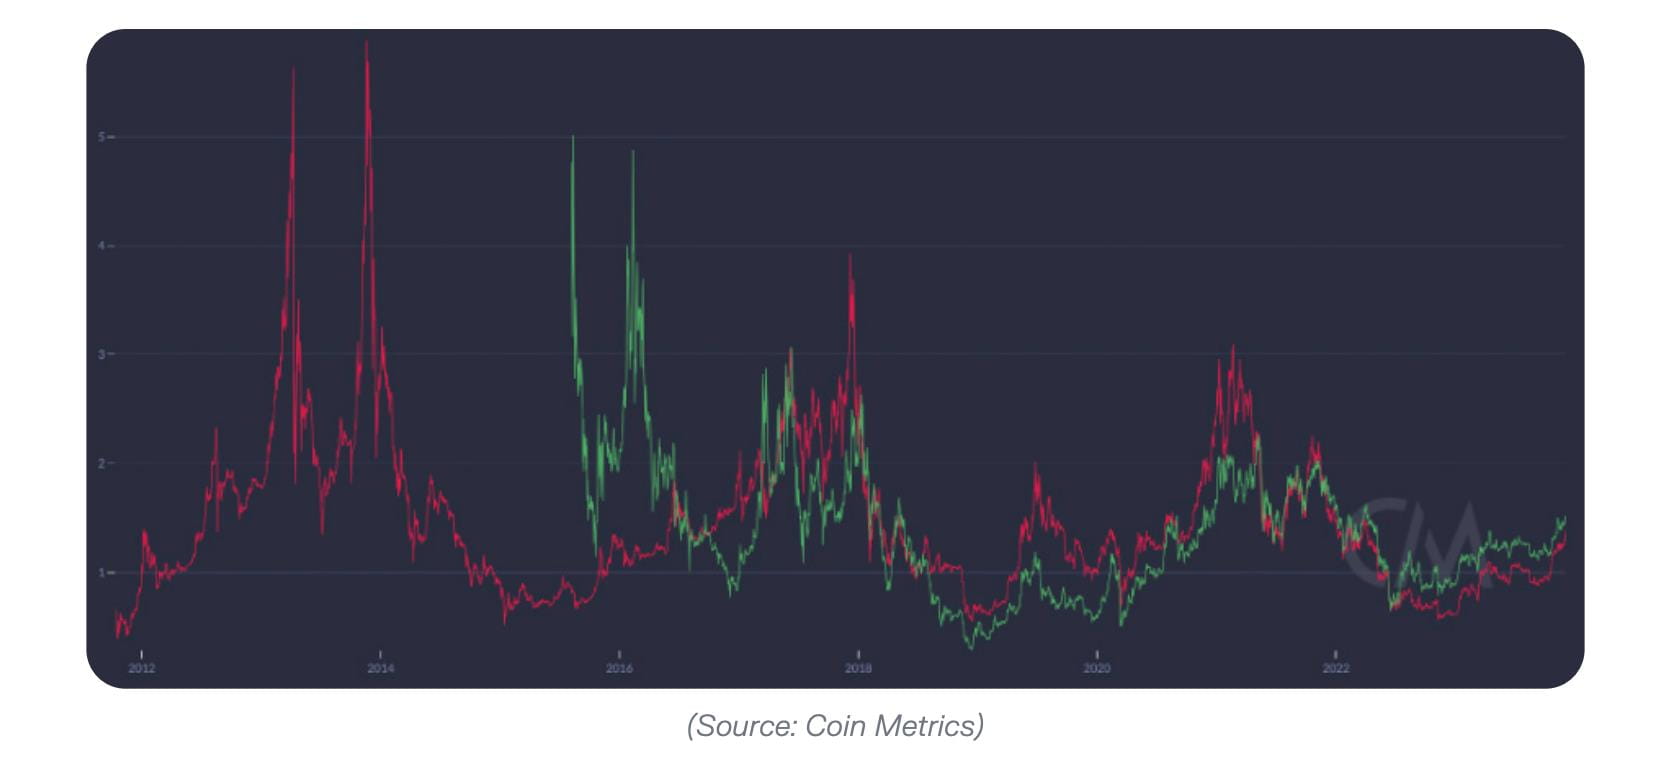
Falarei mais sobre a tecnologia mais tarde, mas sei que você não está sentado em volta da lareira babando pensando em fragmentos. Você quer recomendações de alta/baixa óbvias, e apostar na ETH está bem no meio da curva do sino. Definitivamente estarei debatendo isso com o pessoal do Bankless em breve. (Observação: embora eu odeie apostas, essa visão firme enfraqueceu desde que elaborei esta seção pela primeira vez. Com o BTC agora subindo ~150% e o SOL subindo mais de 6x no acumulado do ano, chegamos a um ponto em que a ETH precisa de alguma média de regressão, já que tem sido uma moeda estável nos últimos meses e sofreu um atraso significativo) [Leitura obrigatória: Relatório Trimestral do 3º trimestre da ETH]
1.3 Área (Liquidez)
Bitcoin (BTC), Ethereum (ETH) e stablecoins lastreadas em dólares americanos agora respondem por 75% do mercado geral de criptomoedas de US$ 1,6 trilhão. Contudo, esta situação não permanecerá inalterada.
Fundei uma empresa com base na premissa de que os 25% restantes do mercado de criptografia crescerão 100 vezes na próxima década e que os investidores precisarão de ferramentas de due diligence mais sofisticadas para analisar milhares de ativos criptográficos, em vez de apenas se limitarem a dois tipos. Calculado com base no tamanho atual do mercado, o crescimento de 100 vezes desta “outra área” tornará o mercado de capitais criptográficos líquidos ligeiramente maior do que o mercado de capitais privados (US$ 20 a 25 trilhões), respondendo por aproximadamente 30% a 30% do mercado global de títulos e capitais próprios 35%.
Mais importante ainda: se você concorda comigo que o blockchain é essencialmente uma inovação contábil, então, eventualmente, todos os ativos se tornarão ativos “criptografados” negociados em blockchains públicos, em vez de depender de sistemas tradicionais de liquidação e liquidação, sejam eles “tokens utilitários” ou “tokens utilitários”. tokens de capital.” Com o tempo, a relação entre criptomoedas e finanças tradicionais (TradFi) se tornará cada vez mais próxima, acabando por se tornar quase uma só.
É claro que aderir ao índice ponderado pelo valor de mercado investindo em BTC e ETH tem suas vantagens.
Primeiro, historicamente esta tem provado ser uma estratégia bem sucedida. Se você tivesse participado da Conferência Norte-Americana de Bitcoin em Miami em 2014 e comprado os produtos que Vitalik estava promovendo (Ethereum ICO e Bitcoin), você teria desfrutado de 75% do crescimento do mercado na última década. Esses ativos de primeira linha tornaram-se agora alguns dos “investimentos pesados” mais robustos no mercado de criptomoedas porque você não precisa se preocupar com o risco de diluição da oferta ao longo do tempo.
Em contraste, muitos outros projectos de topo têm grandes reservas financeiras que podem ser gradualmente vendidas por pessoas internas ao longo do tempo. Portanto, embora a sua “capitalização de mercado” possa aumentar, os preços dos seus tokens podem permanecer os mesmos ou até diminuir.
Claro, este não é um conselho de investimento. Mas como pesquisador histórico, entendo:
R. Embora o BTC e o ETH possam ser os atuais líderes de mercado, eles não são inabaláveis para sempre;
B. Embora existam 26.000 ações negociadas no mercado, apenas 86 delas contribuíram com mais da metade do valor agregado ao mercado dos EUA desde 1926.
Muitos dos líderes do mercado de ações da década de 1920 já não existem, e o desenvolvimento do mercado de criptomoedas não será exceção. Então, o que fazem pessoas como eu, que preferem índices passivos?
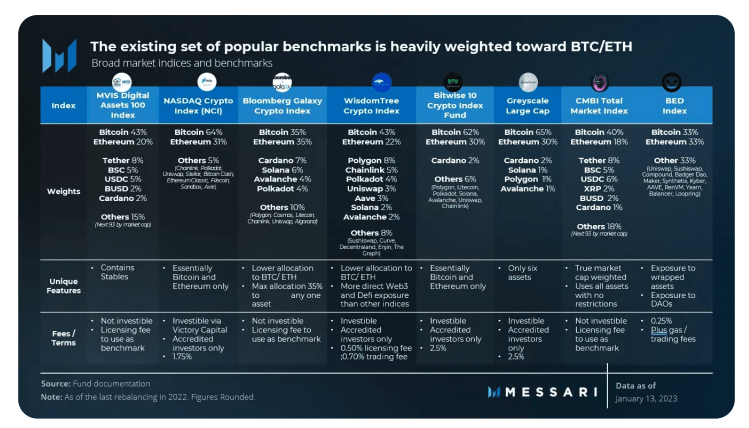
Para ser honesto, não há muito que possa ser feito no momento. As alternativas existentes aos produtos de índice criptográfico não são muito atraentes e suspeito que isso mudará em 2024.
Um índice de reequilíbrio automático e de taxas baixas seria, sem dúvida, uma excelente ferramenta de investimento, dado o excesso de oferta de tokens e a liquidez do mercado. Mas para obter exposição ao índice hoje, suas opções são pagar taxas exorbitantes de AUM (ativos sob gestão) (como 200-250 pontos base para produtos em tons de cinza), taxas de negociação (fundos criptográficos gerenciados ativamente) ou metodologias complexas (existem regulamentações e riscos técnicos na implementação adequada das operações na cadeia).
Uma maneira “barata” de investir em criptoativos classificados de 3 a 1000 é confiar em suas próprias capacidades de investimento. Posso dar um exemplo.
Uma estratégia simples de investimento em índices para implementar em casa poderia ser monitorar a lista de liquidez de Kaiko e reequilibrar trimestralmente. Se você comprar ativos verdes com classificações de liquidez mais altas do que as classificações de capitalização de mercado e vender ativos vermelhos com classificações de capitalização de mercado mais altas do que a liquidez, então você está essencialmente copiando minha longa/curta lista de grandes ativos até agora neste ano (o que, é claro, não é não é aconselhamento de investimento).
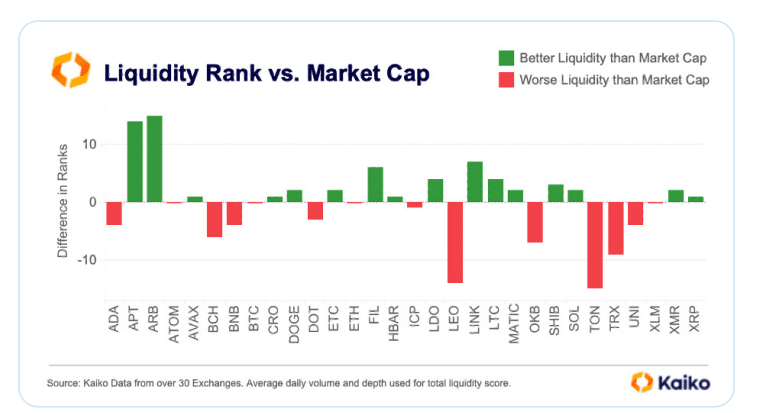
Fonte: Kaiko
1.4 O mercado privado de criptomoedas está se recuperando?
Há alguns anos, escrevi sobre como os gestores de fundos criptográficos estavam insatisfeitos porque seu modelo de negócios consistia em nada mais do que “perder alfa” em nome de seus clientes. Acontece que eu estava certo.
(Não estou me dando tapinhas nas costas, mas estou me convencendo de que tomei a decisão certa ao abandonar o modelo de negócios mais lucrativo do mundo, embora pudesse estar fazendo isso desde 2017 com uma taxa de administração de 2% mais 20% de participação nos lucros funciona independentemente dos rendimentos do Bitcoin/Ethereum).
Muitos investidores em criptomoedas não só tiveram um desempenho inferior, como também saíram do mercado. Alguns investidores em liquidez enfrentam problemas devido a posições mal alavancadas (como 3AC), contrapartes ruins (como Ikigai) ou ambas (discutiremos o DCG em detalhes no Capítulo 6). Você deveria saber de tudo isso, para não repetir a crise do ano passado.
Então, o que acontece em 2024? O mercado de criptografia líquida continua sendo uma selva repleta de riscos técnicos e de contraparte, altas taxas de transação e concorrência acirrada. Adjacente a esta selva está um verdadeiro “Vale da Morte” – o mercado privado de capital de risco criptográfico.
No geral, o mercado de capital de risco foi severamente atingido pelas políticas monetárias alarmantes da Reserva Federal ao longo dos últimos anos. A infraestrutura criptográfica sofreu um impacto ainda maior devido a fraudes e repressões regulatórias generalizadas. Novos usuários e clientes estão sendo excluídos da exposição a ativos criptográficos de “cauda longa”, aguardando a necessária clareza jurídica, enquanto usuários e clientes mais antigos estão cortando gastos para sobreviver ao inverno o maior tempo possível. Isto resultou numa destruição brutal da procura: as receitas dos serviços caíram, o consumo de dinheiro acelerou, os orçamentos foram ainda mais reduzidos, e assim por diante.
Para piorar a situação, a IA tornou-se a nova queridinha do mundo da tecnologia. Mais uma vez somos espectadores. (Como expliquei no Capítulo 1.8, acho que este é um MEME estúpido e uma má escolha, IA e criptomoedas realmente combinam bem.)
No entanto, continuo otimista em relação aos novos investidores criptográficos de nível 1. Os fundos de 2023 provavelmente superarão o S&P no médio e longo prazo, e muitos podem até superar o índice de referência BTC/ETH devido aos preços de entrada excepcionalmente baixos este ano. Os mercados de liquidez foram revitalizados e há alguns sinais de recuperação no mercado de capital de risco.
O financiamento de capital de risco privado (do Seed à Série D+) atingiu seu nível mais alto desde maio, com mais de US$ 500 milhões em negócios anunciados (acompanhe-os em nosso rastreador de financiamento):
Aqui está uma lista de alguns dos fundos criptográficos que estou acompanhando este ano:
Multicoin: escrevi uma trilogia sobre seu desempenho lendário em 2021. Ainda assim, não está claro como seus LPs lidarão com a dura realidade de uma queda de 96% no SOL em 2022. Mesmo que o AUM da Multicoin se recupere acentuadamente novamente este ano, não tenho certeza se algum LP de fundo passou por uma montanha-russa maior.
1confirmação: Nick Tomaino é um dos investidores em criptografia mais honestos que já encontrei. Ele escreve abertamente sobre as questões de benchmark que mencionei acima, a necessidade de uma melhor responsabilização no investimento em criptografia e seu papel como um dos poucos investidores contrários a questionar Sams. Primeiro SBF, depois Altman. Ele provou seu ponto de vista com suas ações, até mesmo compartilhando o DPI de seu fundo, uma raridade no mercado de capital de risco.
Existem também alguns investidores “otimistas na base” cujos tweets estão corretos em retrospectiva. Framework (Vance) e Placeholder (Burniske) são dois exemplos de empresas que expressaram opiniões específicas e não são simplesmente touros perpétuos. (Mesmo aqueles que estavam otimistas no topo podem revelar-se profetas no longo prazo.)
a16z e Paradigm podem estar em desvantagem em termos de avaliação de seus portfólios de private equity dependendo de quanto capital investem no topo do mercado em 2021, mas eu não gostaria de apostar contra Chris Dixon, Matt Huang e sua equipe . Na verdade, estou um pouco grato por eles (provavelmente) terem passado por alguns anos em que seus investimentos tiveram desempenho insatisfatório ou temporariamente no vermelho. Isso faz deles os melhores guerreiros da indústria em Washington, e as suas equipas políticas têm-se destacado.
A Syncracy Capital superou significativamente o mercado de criptografia desde o seu início. A equipe inclui três ex-analistas da Messari, incluindo o cofundador Ryan Watkins. Divulgação completa, sou um LP neste fundo e defenderei descaradamente aqueles que ajudaram a construir o Messari e continuarão a ganhar dinheiro para mim depois que partirem. Eles são um dos poucos novos fundos de liquidez que conheço que tem superado consistentemente o benchmark BTC/ETH desde o início.
1.5 IPOs e fusões e aquisições
No mundo das criptomoedas, existem três empresas que se destacam pelo posicionamento, equipe e acesso ao capital: Coinbase, Circle e Galaxy Digital.
A Coinbase continua sendo a empresa mais importante no espaço das criptomoedas. Como a bolsa de criptomoedas mais valiosa e regulamentada dos Estados Unidos, a Coinbase merece sua própria menção. É improvável que a Coinbase enfrente um grande concorrente no mercado dos EUA no próximo ano, mas um de seus principais parceiros, a Circle, pode fazer um IPO em 2024.
O CEO da Circle, Jeremy Allaire, compartilhou na Mainnet que a Circle teve receita de US$ 800 milhões e EBITDA de US$ 200 milhões no primeiro semestre de 2023 – um número equivalente à receita da empresa para todo o ano de 2022. dados, e a receita provavelmente crescerá ainda mais em um " ambiente de taxas de juros mais altas e mais longas.
A Circle poderia tirar vantagem dos desenvolvimentos na política de stablecoin dos EUA ou de um boom no crescimento internacional de stablecoins e, assim, estar bem posicionada em criptomoedas. A avaliação da empresa baseia-se quase inteiramente na confiança que o mercado deposita no crescimento de seus produtos e tecnologia, em vez de na economia do tipo "ganhamos juros sobre seu float" (*Tether é ainda mais forte financeiramente, Tether recuperou sua participação de mercado desde o colapso do Silicon Valley Bank em março, mas não espere seu S-1 tão cedo).
Eu pensava que o DCG seria candidato a um IPO devido ao seu diversificado portfólio de serviços. Mas o DCG está sitiado e pode não se tornar público por muito tempo. No mínimo, o DCG enfrentará um difícil desafio na reconstrução da sua reputação institucional após o processo de falência da sua subsidiária Genesis (um escândalo público) e a rápida liquidação dos seus principais ativos nos últimos 12 meses (GBTC, cisão da CoinDesk, etc. ).
Entretanto, o preço das ações de outro conglomerado cripto-financeiro com sede em Nova Iorque está a subir (tanto figurativa como literalmente). O portfólio de capital de risco, braço comercial, operações de mineração e braço de pesquisa da Galaxy Digital podem ajudá-la a usurpar o lugar do DCG na narrativa da indústria de criptomoedas: a empresa de Mike Novogratz (CEO da Galaxy) já está listada na Bolsa de Valores de Toronto com uma capitalização de mercado de US$ 3 bilhões Dólar.
Isto é suficiente para dar à equipa de Novogratz a opção de prosseguir uma estratégia de consolidação agressiva em 2024, se assim o desejarem. No meio da pressão contínua do capital de risco, alguns activos importantes estão fadados a enfrentar dificuldades e a Novogratz já tem uma equipa completa de consultores bancários de investimento.
Eu não colocaria muitas esperanças no IPO de qualquer outra empresa de criptomoeda além das acima mencionadas. Duvido que outros IPOs corporativos sejam permitidos antes das eleições de 2024 nos EUA. Portanto, no atual regime regulatório, o caminho para a liquidez das criptomoedas ainda passa pelo mercado de tokens.
1.6 Política
(Nota do editor: Este parágrafo discute principalmente a possibilidade de os Estados Unidos terem sucesso no mercado global de criptografia, bem como os desafios atuais que enfrenta. O autor mencionou alguns eventos e tendências históricas importantes, incluindo as guerras de criptografia da década de 1990, a crise dos governos a resposta à regulamentação da privacidade digital e as mudanças na posição dos EUA na concorrência global sublinham que as gerações mais jovens podem ter atitudes diferentes em relação à privacidade digital e às liberdades pessoais das gerações anteriores, o que pode ter um impacto algo ideológico na política de encriptação. ser ignorado)
A senadora Elizabeth Warren e o presidente da SEC, Gary Gensler, serão mencionados em capítulos posteriores, e falaremos dessas pessoas excelentes em breve. Não se preocupe.
Mas primeiro precisamos dar um passo atrás e analisar toda a situação. Os Estados Unidos têm o talento técnico, os mercados financeiros e as políticas regulatórias para conquistar o mercado global de criptomoedas e garantir que os Estados Unidos sejam uma potência financeira e tecnológica no século 21, mas não acho que tenhamos cypherpunks suficientes para salvar nós desta vez.
Os últimos 30 anos foram mais do que apenas os nossos anos de formação como Millennials, eles também fornecem pistas e contexto para as políticas criptográficas que podemos esperar no curto e médio prazo. Entre os eventos e mudanças mais influentes nas criptomoedas nas últimas décadas, uma analogia histórica e duas tendências significativas chamam a nossa atenção:
1. As guerras originais das criptomoedas da década de 1990 incluíram uma batalha injusta com os obstinados da NSA, propostas legislativas para instalar um chip governamental literal em todos os seus dispositivos para desbloquear sob demanda e uma rebelião popular e popular liderada por desenvolvedores contra o excesso do governo. É daí que vem o termo “cypherpunks escrevem código”. Você deveria ler este livro sobre as guerras criptográficas, ou pelo menos este artigo.
Acelerou a história da criptografia. É a história do regresso de um oprimido, embora pareça improvável que esta vitória se repita nas nossas criptomoedas devido às profundas mudanças culturais nos Estados Unidos.
2. Complacência e o Feitiço do Despertar: Infelizmente, a Geração X (aqueles nascidos entre 1964 e 1980) está envelhecendo, e a Geração X se uniu aos Baby Boomers para fazer algumas coisas horríveis e inconstitucionais desde então. A “criptografia” de hoje representa uma grande ameaça à ordem estatal de “vigilância e controle”. Quando olhamos para os nossos protagonistas mais jovens, os Millennials e a Geração Z (1995 a 2009), o problema é que provavelmente nem se importam em lutar. Eles estão acostumados a erodir as liberdades civis no mundo pós-Patriot Act, pós-COVID. Após 20 anos de um desastre militar global de 7 biliões de dólares, nunca viveram com um sistema de segurança nacional que olhasse para dentro. Muitos deles até desprezam os documentos do Twitter e o complexo industrial de censura da Big Tech. Peter Thiel e David Sacks escreveram um artigo preditivo no início da década de 1990 sobre os perigos da uniformidade na cultura do campus, e a SBF é apenas um lembrete do que já sabemos, que tal uniformidade pode ser performativa, mas agora é prejudicial.
3. O Fim da Hegemonia Americana: Quando você combina o número 1 e o número 2, o que você realmente precisa entender é que havia um grande segmento de funcionários do governo que realmente acreditavam que a política tecnológica dos anos 90 era um erro, e as maravilhas da Internet aberta e o que ela trouxe ao crescimento económico teve um impacto líquido negativo na sociedade americana. A tecnologia se tornou o bode expiatório.
Embora as nossas preocupações sobre minar a nossa base industrial e financiar excessivamente a nossa economia tenham alguma validade, é um pouco assustador que muitas pessoas invejem a Internet fechada da China e vejam apenas “uma oportunidade perdida para conter a desinformação”. Já não somos a única superpotência, pois as burocracias de concorrentes como a China parecem estar a funcionar em certas áreas e os nossos líderes querem mais controlo.
A nossa cultura declinou, a nossa gerontocracia doméstica está paranóica e desta vez temos adversários poderosos. Temos que jogar um jogo diferente e focar na eleição do “Moneyball”. Aqui está a boa notícia: vamos vencer. (O capítulo 5 falará mais sobre como isso vai acontecer) (Sei que você pode pensar que essas tendências não têm nenhuma relação ou, na melhor das hipóteses, têm uma ligeira conexão com as criptomoedas, mas foi o que disseram sobre Pepe Silvia. Nós Existe uma vida-e -guerra de informação sobre morte acontecendo.)
1.7 Há algo que os desenvolvedores possam fazer?
Apesar do facto de o mercado de criptomoedas ter estado em profunda recessão nos últimos dois anos, com os volumes de negociação a diminuir e os ventos contrários regulamentares a aproximarem-se, a atividade dos criadores de criptomoedas ainda teve um bom desempenho este ano. No meio do ano, a Alchemy viu um aumento de 300% em relação ao trimestre anterior no número de contratos inteligentes implantados na cadeia EVM, enquanto as instalações de carteiras criptográficas atingiram um recorde histórico.
A Electric Capital descobriu que, em outubro, os desenvolvedores ativos mensais que contribuem para projetos de código aberto caíram drasticamente ano após ano, mas isso foi atribuído a uma variedade de fatores: indiferença regulatória ao ecossistema de código aberto após a decisão do Ooki DAO deste ano. inovação e desenvolvimento; e uma atitude mais cautelosa em relação às ameaças competitivas num mercado em baixa.
O Índice de Estado do Mercado de Criptomoedas da a16z é talvez o melhor índice para observar a saúde geral do mercado. Seu rastreamento também destacou uma queda de 30% no número de desenvolvedores de código aberto, mas também registrou alguns dados positivos: os downloads de bibliotecas de desenvolvedores atingiram um recorde histórico no terceiro trimestre, e endereços ativos e atividades de carteira móvel atingiram um recorde histórico. baixo. É esta a faísca que desencadeia a explosão da adoção da criptografia em 2024? Se eu pudesse investir cegamente em criptomoedas com base em um único gráfico, seria este:
Espere até que os desenvolvedores de IA percebam que a criptomoeda é outro campo de batalha para eles, e é aí que as coisas realmente começarão a mudar.
1.8 Criptomoeda IA
Nesta era digital marcada por AIGC abundantes, são cruciais tecnologias que forneçam proveniência fiável, global e matematicamente garantida e escassez digital.
Tomemos como exemplo os deepfakes: as criptomoedas são extremamente importantes na marcação de data e hora e na autenticação de dispositivos e dados. Sem criptografia, seria difícil verificar se certas imagens ou textos vieram de IA ou não, ou de Washington ou Pequim. Além disso, sem as taxas exigidas para uma cadeia pública, prevenir ataques DDOS geradores também será um desafio.
A ascensão da inteligência artificial é vista como uma “ameaça” às criptomoedas, da mesma forma que a tecnologia móvel já foi vista como uma ameaça à Internet, o que é manifestamente absurdo. Os avanços na inteligência artificial só aumentarão a demanda por soluções de criptomoeda. Embora possamos debater se a IA é boa ou ruim para os humanos (assim como debatemos se os iPhones são bons ou ruins... mas ainda sabemos que eles são claramente benéficos), a IA é ótima para criptomoedas.
Pessoalmente, dou as boas-vindas aos nossos senhores das máquinas, que nos trouxeram a moeda automática perfeita: Bitcoin.
Não há necessidade de pensar demais sobre isso, mas vale a pena observar o que Arthur Hayes (fundador da BitMEX) escreveu sobre o assunto neste verão. Os dois elementos mais críticos para qualquer inteligência artificial são os dados e o poder computacional. Portanto, parece razoável que “a inteligência artificial negociará uma moeda que retenha seu poder de compra de energia ao longo do tempo”, o que descreve perfeitamente o Bitcoin.
Alguns criticam esta visão como sendo muito simplista, especialmente considerando que dois cenários potenciais de aplicação de IA – micropagamentos e execução de contratos inteligentes – ainda não se desenvolveram significativamente no Bitcoin. Alguns acreditam que os agentes de IA escolherão o blockchain de menor custo, não necessariamente o Bitcoin, porque. O mecanismo POW do Bitcoin apresenta atrito nas transações.
Dustin (pesquisador do Messari) acredita que a ideia de “moeda denominada energia” pode ser exatamente o oposto: os agentes de IA podem estar mais inclinados a comprar diretamente tokens de Gas (recursos computacionais relacionados).
1.9 DePIN、DeSoc、DeSci
Estou permanentemente otimista em relação às finanças descentralizadas (DeFi), mas não estou necessariamente “acima do peso”, pois acho que outros segmentos de mercado terão um desempenho melhor no próximo ano.
Eu realmente acho que alguns dos principais protocolos DeFi no espaço (especialmente no espaço de câmbio descentralizado) se recuperarão após um ano estável no volume de negócios, mas não sei se a economia unitária e o mercado de produtos se ajustam ao DeFi mais do que suficiente para compensar as regulamentações rigorosas que virão.
Além disso, os tipos de ativos que impulsionam o volume de negociações do DeFi também são um problema. O pico comercial deste ano foi impulsionado principalmente pelas moedas MEME, e não por avanços em novas aplicações. Talvez eu esteja pensando muito sobre os cenários apocalípticos do DeFi em Washington (mais sobre isso no Capítulo 8).
Minha atenção se volta para vários setores não financeiros importantes do espaço criptográfico. Gosto de DePIN (Rede de Infraestrutura Física), DeSoc (Mídia Social) e DeSci (sim, a ciência!) porque eles parecem menos motivados por um exagero desenfreado e, em vez disso, giram em torno de soluções-chave para nossa indústria que vão muito além do plano financeiro.
Sami (um pesquisador da Messari) ajudou a popularizar o termo DePIN no ano passado, e ninguém é melhor em mapear o cenário dessas redes de hardware ou em articular como essas redes podem ser dimensionadas para competir verdadeiramente com as grandes empresas de tecnologia.
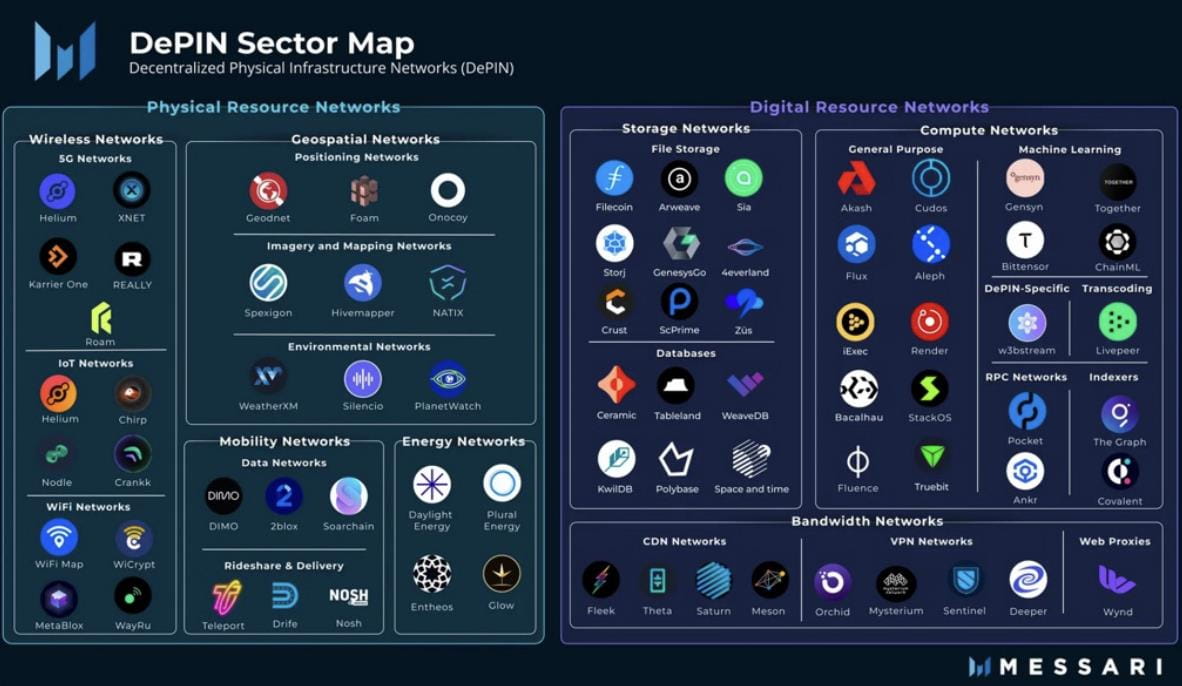
Os serviços de infraestrutura em nuvem representam uma indústria de US$ 5 trilhões nos mercados tradicionais, e o DePIN representa apenas 0,1% disso. Mesmo assumindo que 0% (nota: acho que provavelmente deveria escrever 1% aqui) dos serviços online usam DePIN como sua pilha principal, a necessidade de redundância descentralizada por si só pode causar um aumento na demanda. Para reduzir o risco das plataformas Big Tech, um “prêmio de seguro” de 1% levaria a um aumento de 10x na utilização do DePIN. Não é preciso muito para fazer a diferença, especialmente com as demandas de GPUs e recursos de computação impulsionadas pela IA.
Uma oportunidade semelhante existe nas redes sociais, onde os principais intervenientes geraram 230 mil milhões de dólares em receitas no ano passado (metade dos quais vieram da família de empresas Meta) e, no entanto, apenas uma pequena percentagem de criadores ganha dinheiro suficiente com a criação de conteúdos.
Vimos essa mudança (crescimento contínuo do YouTube, divisão de receita de Elon) e vimos aplicativos DeSoc potencialmente inovadores (Farcaster, friend.tech, Lens), e é mais uma realidade virtual no início. Curva J, não um começo falso.
Friend.tech compartilhou US$ 50 milhões com seus criadores meses após o lançamento, como forma de atrair usuários. Acho que o DeSoc em 2024 seguirá a mania do “Verão DeFi” de 2020.
Finalmente, existe a ciência descentralizada. 50% dos projetos DeSci que acompanhamos foram construídos no ano passado. Um dos melhores investidores em criptomoedas OG que conheço já passa 100% do seu tempo aqui.
Os incentivos às criptomoedas fazem sentido neste mercado: a confiança nas nossas instituições científicas pode estar no nível mais baixo de todos os tempos, e o sistema atual está repleto de ineficiências burocráticas, métodos de dados inadequados e incentivos deficientes (através de artigos revisados por pares levam à estabilidade), e as criptomoedas provaram sua capacidade de financiar... experimentos científicos.
Para escalar, as vendas de tokens e DAOs visam revolucionar a forma como conduzimos pesquisas, e o interesse na longevidade, nos tratamentos de doenças raras e na exploração espacial é grande o suficiente para impulsionar o crescimento no campo.
Você pode investir diretamente no DePIN e começar a usar o aplicativo DeSoc agora. No entanto, não conheço nenhuma maneira de expressar preguiçosamente a tese de investimento do DeSci. (VitaDAO?)
Se você pensar nisso, sinta-se à vontade para me mandar um DM.
Link original