


Escrito por: Heechang, Four Pillars
Traduzido: Glendon, Techub News
À medida que a indústria de cripto avança, os stablecoins encontraram um ponto de ajuste claro no mercado de produtos. Ao mesmo tempo, os emissores de stablecoins estão colhendo retornos consideráveis. Por exemplo, o emissor do USDT, Tether, alcançou um lucro operacional líquido de 1,3 bilhões de dólares no segundo trimestre de 2024, superando o desempenho de muitas empresas financeiras tradicionais.
Esse sucesso não se limita apenas a participantes estabelecidos; novos entrantes como a Ethena e o PayPal (que lançou o stablecoin PYUSD) também estão rapidamente se destacando neste espaço.
Desde seu lançamento em dezembro de 2023, a oferta circulante da Ethena já ultrapassou 3 bilhões de dólares, gerando mais de 75 milhões de dólares em receitas. Ao mesmo tempo, o protocolo está ativamente diversificando seus produtos de stablecoin, planejando lançar o stablecoin UStb baseado no fundo tokenizado BUIDL da BlackRock. A Ethena também planeja iniciar sua própria rede e construir aplicativos baseados em USDe nessa rede.
Pode-se observar que o cenário dos stablecoins está evoluindo rapidamente. Até hoje, os canais de distribuição, fontes de rendimento e outros fatores dos stablecoins tornaram-se cada vez mais importantes. A competição entre stablecoins também se expandiu de startups de criptomoedas para gigantes financeiros como BlackRock e BitGo, além de empresas de tecnologia financeira como PayPal, Robinhood e Revolut.
Hoje, uma nova 'guerra dos stablecoins' está prestes a começar. Este artigo começará com 'Estudo de caso da Ethena - o stablecoin de mais rápido crescimento', analisando o modelo de negócios e os fatores de sucesso do USDe da Ethena. O USDe pode mudar o cenário competitivo do mercado de stablecoins? Quais lições podem os novos entrantes aprender com isso?

Fonte: Tamanho da Oportunidade | Ethena Labs
Estudo de caso da Ethena - o stablecoin de mais rápido crescimento
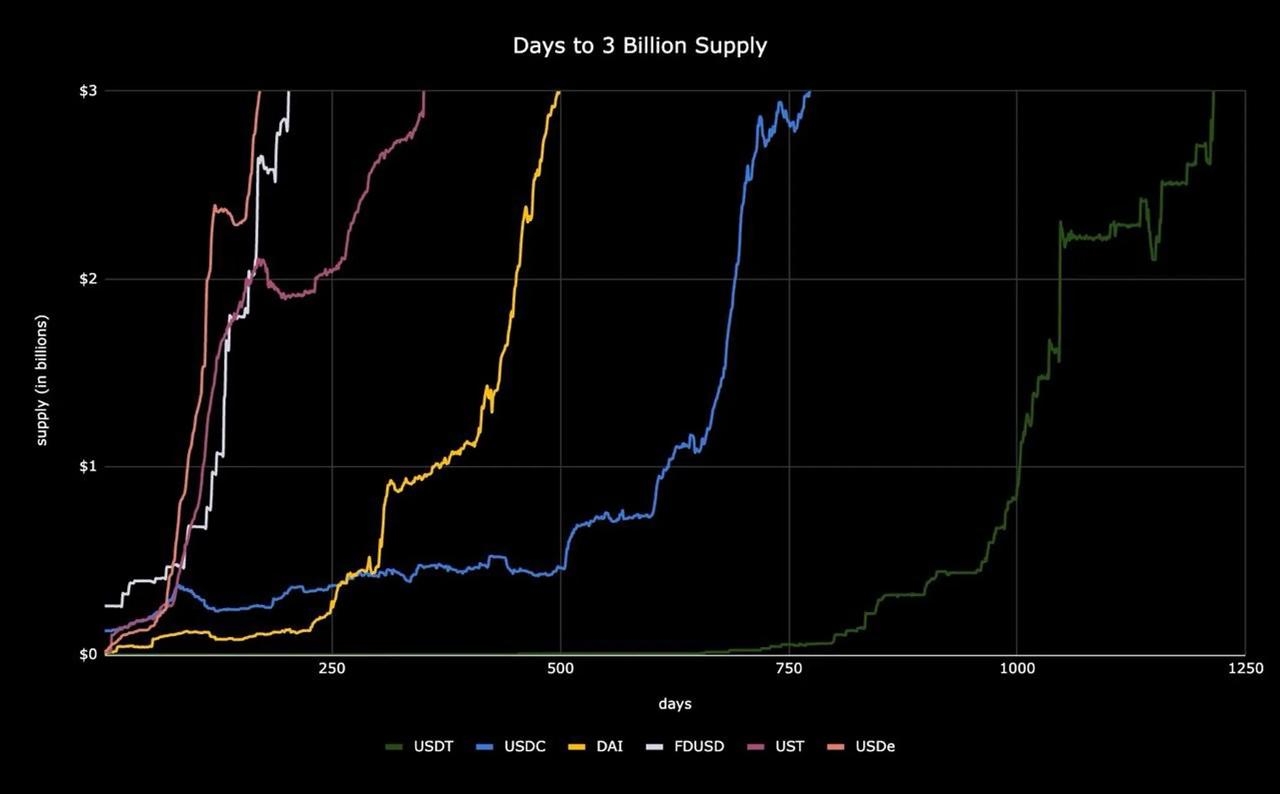
Fonte: X (@leptokurtic)
Com um design de mecanismo único, o stablecoin sintético USDe da Ethena alcançou um crescimento impressionante, atingindo um valor de mercado de 3 bilhões de dólares em apenas quatro meses. Essa rápida expansão fez dele o stablecoin de mais rápido crescimento até agora, superando concorrentes como DAI, USDT, FDUSD e USDC. Como isso foi possível?
Os fatores de sucesso do USDe são os seguintes:
Estratégias de rendimento únicas e de alto retorno, que não podem ser facilmente replicadas;
Gestão robusta do colateral
Plano abrangente de expansão
Fontes de rendimento
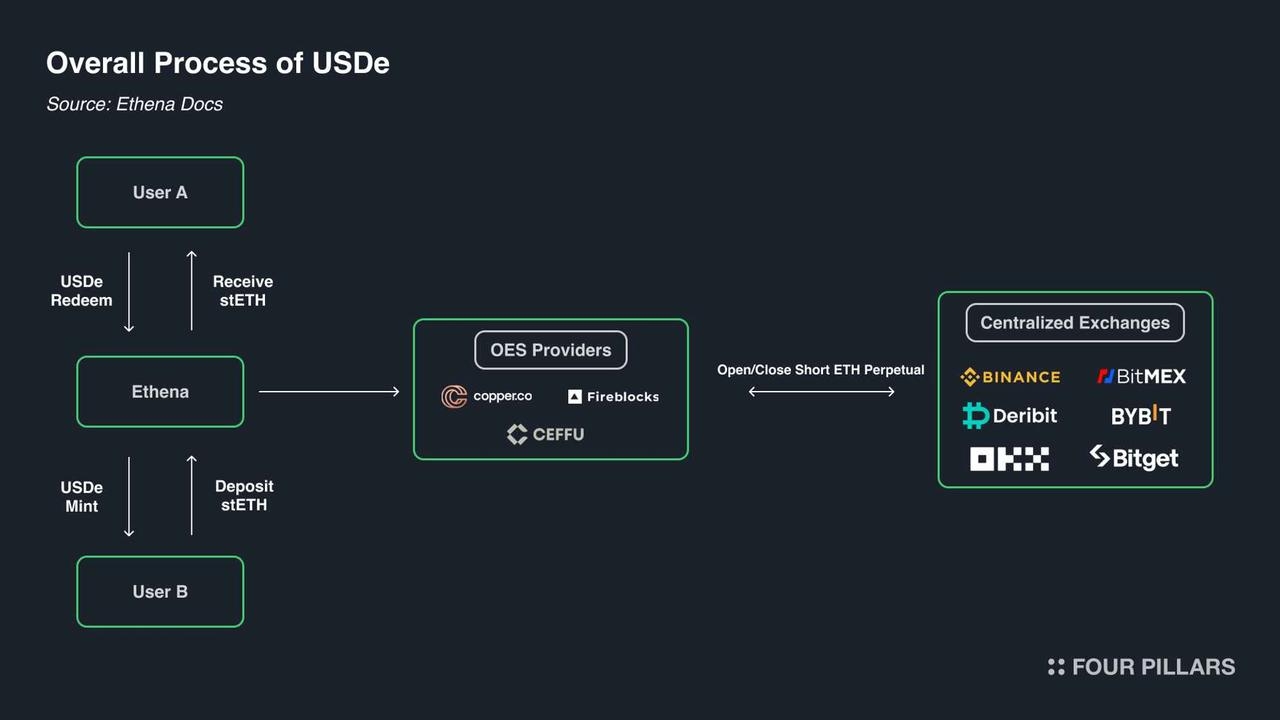
Primeiramente, precisamos entender como o USDe mantém sua estabilidade. A Ethena mantém o valor do USDe próximo de 1 dólar por meio de uma estratégia de hedge delta neutro. Em termos simples, quando os usuários usam ETH como colateral para cunhar USDe, a Ethena abre uma posição curta de futuros perpétuos equivalente em uma exchange de derivativos. Isso cria uma posição delta neutra, onde a volatilidade do preço do colateral ETH é compensada pela volatilidade reversa da posição curta em futuros. Essa estratégia pode manter o valor estável e usar a liquidez das exchanges centralizadas para aumentar a eficiência do capital sem sobrecolateralização.
Esse método combina soluções nativas de criptomoeda com oportunidades off-chain para apoiar stablecoins com ativos criptográficos e posições curtas em futuros. Então, como os rendimentos são gerados?
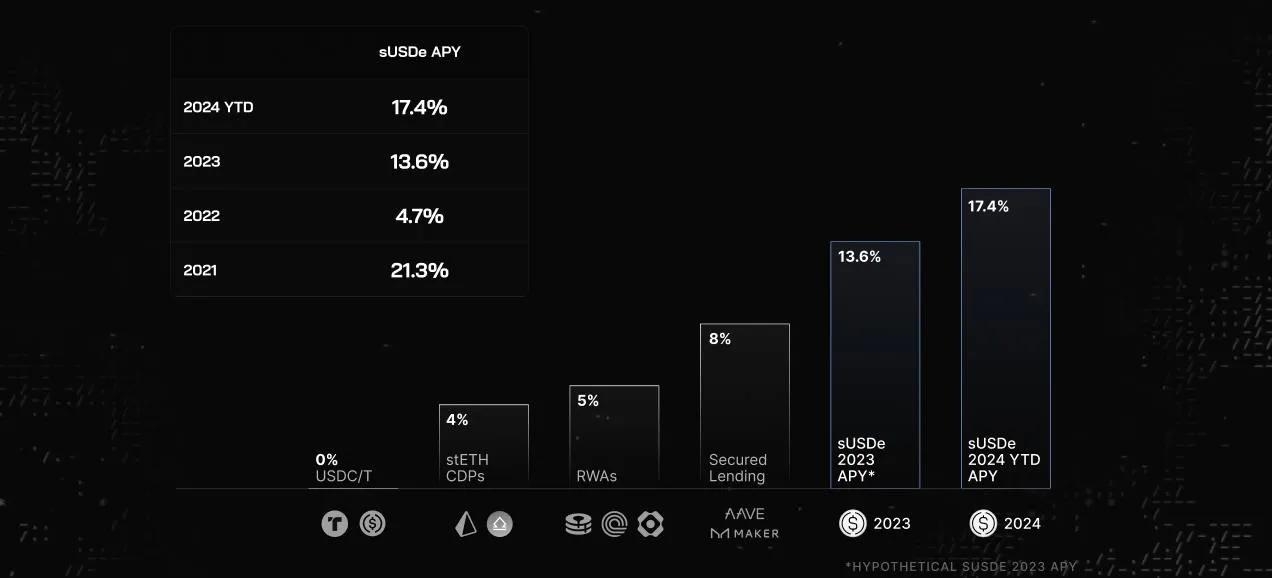
O USDe Staked (sUSDe) lançado pela Ethena é um token gerador de rendimento que os usuários podem obter ao fazer staking de seus tokens USDe. O sUSDe fornece altos rendimentos através de uma combinação de recompensas de staking e estratégias de negociação de base.
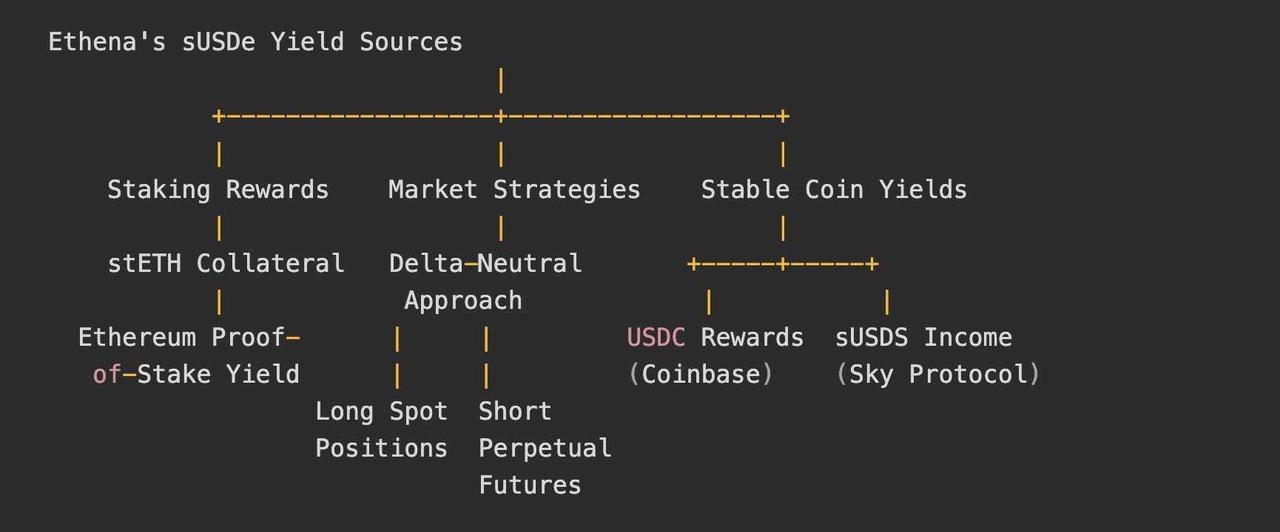
Principais fontes de rendimento do sUSDe:
Recompensas de staking: Ele lucra com colaterais básicos como stETH (Ethereum em staking) e obtém rendimento básico do sistema de prova de participação do Ethereum.
Estratégia de mercado (Delta-Neutral): O lucro é gerado a partir do financiamento e da base dos mercados de contratos perpétuos e futuros. Adota uma abordagem delta neutra, mantendo posições longas em ativos à vista e posições curtas em futuros perpétuos. Essa abordagem permite que o protocolo aproveite taxas de financiamento positivas (Funding Rate), onde os detentores de posições longas pagam taxas aos detentores de posições curtas.
Rendimento de stablecoins: A Ethena obtém rendimento fixo de duas fontes de stablecoins. Ela ganhou 295 milhões de USDC através do programa de fidelidade da Coinbase e gerou 400 milhões de sUSDS de receita através das taxas de empréstimo do protocolo Sky (anteriormente Maker).
Arquitetura 'Inquebrável'
O que torna a Ethena única é sua arquitetura 'Inquebrável'. Diferente da maioria dos DEX AMM, a estrutura da Ethena não pode ser facilmente replicada. Primeiro, os traders realizam negociações de base em exchanges centralizadas (CEX) como Binance, Bybit e OKX, enquanto o colateral é mantido por provedores de liquidação off-chain (OES) como Copper, Ceffu e Coinbase Custody. Essa relação e design complexos explicam por que não existem protocolos semelhantes amplamente difundidos em diversos ecossistemas.
Fonte: The Internet Bond | Ethena Labs
Gestão do colateral: UStb da Ethena, stablecoins de liquidez e fundo de reserva
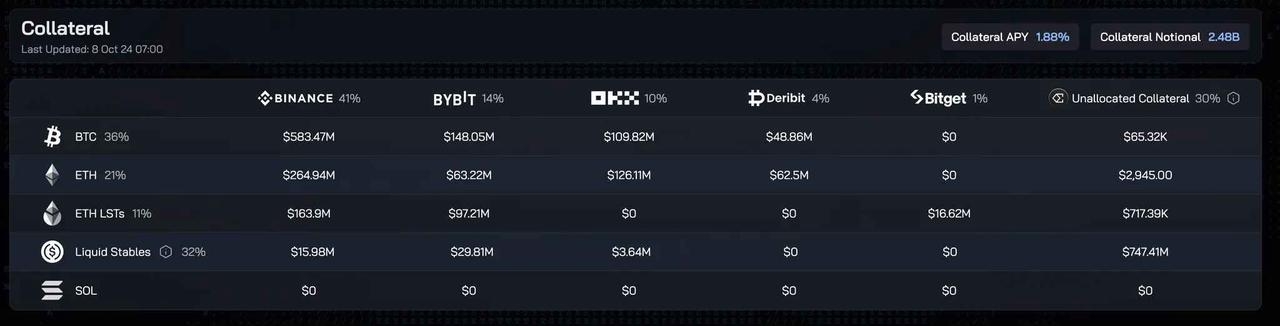
Fonte: Posicionamentos | Ethena
O USDe, como stablecoin, precisa de gerenciamento ativo para equilibrar potenciais riscos e altos rendimentos. A Ethena adota principalmente três métodos para garantir a gestão do colateral, entre os quais:
UStb da Ethena (a ser implementado em breve): Este token de títulos do Tesouro dos EUA, que será lançado em breve, é apoiado pelo fundo BUIDL da BlackRock, planejado como uma garantia estratégica. Durante períodos de taxas de financiamento negativas, a Ethena pode transferir reservas para o UStb, reduzindo a exposição a contratos futuros permanentes caros e investindo em ativos mais estáveis.
Stablecoins de liquidez: A Ethena utiliza USDC da Circle e USDS da Sky (anteriormente MakerDAO) como parte de sua estratégia de colateral. Esses ativos estáveis de liquidez fornecem um componente de rendimento estável, ajudando a amortecer taxas de financiamento relativamente baixas e diversificando as fontes de receita do protocolo.
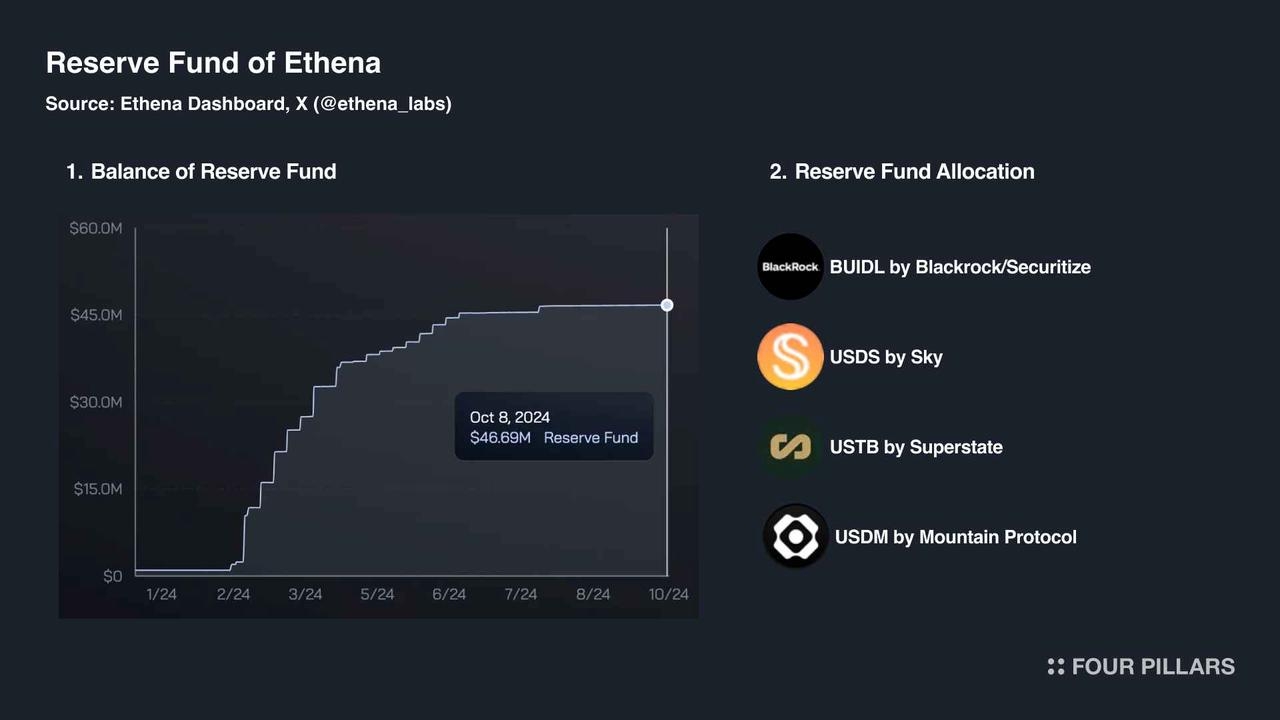
Fundo de reserva: A Ethena mantém uma rede de segurança de 46,6 milhões de dólares para compensar possíveis perdas durante períodos de taxas de financiamento negativas. Esse fundo é ativado quando a taxa de juros negativa excede a taxa de rendimento do colateral, protegendo assim os detentores de sUSDe.
Com uma taxa de financiamento positiva dominante, a estratégia da Ethena realmente pode brilhar. O USDe pode gerar altos rendimentos através da negociação de base de ativos criptográficos, permitindo que a Ethena aloque a maior parte do colateral (até 90%) para essa estratégia, maximizando os retornos para os detentores de sUSDe.
No entanto, quando as taxas de financiamento caírem drasticamente, a Ethena terá que enfrentar a queda nos rendimentos, o que se tornou uma das principais razões pelas quais o mercado questiona a estabilidade dos rendimentos da Ethena.
Vale a pena notar que o stablecoin UStb, que a Ethena planeja lançar em breve, pode se tornar um catalisador em seu processo de desenvolvimento.
No final de setembro, ao anunciar esse plano, a Ethena afirmou que o UStb pode ajudar o USDe a navegar em um ambiente de mercado desafiador e explicou: 'Se a gestão da Ethena considerar necessário e apropriado, durante períodos de taxas de financiamento negativas, a Ethena poderá encerrar a posição de hedge do USDe e realocar seus ativos colaterais para o UStb, melhorando ainda mais os riscos associados.'
Teoricamente, uma vez que o USTb for lançado, se as taxas de financiamento se tornarem negativas e o sentimento no mercado de criptomoedas se voltar para uma perspectiva de baixa, a Ethena poderá redirecionar sua configuração de colateral para esses ativos mais estáveis. Essa mudança de estratégia pode desempenhar dois papéis chave:
O USTb definiu um limite inferior para os rendimentos do sUSDe: ao utilizar o USTb e outros ativos estáveis, a Ethena pode garantir um rendimento mínimo mesmo em condições de baixa do mercado. Isso ajuda a manter a atratividade para os detentores de sUSDe, pois o rendimento mínimo estará próximo ao rendimento dos títulos do tesouro.
O USTb reduziu a volatilidade dos rendimentos do sUSDe: durante um 'mercado em baixa', mudar para colaterais mais estáveis certamente levará a uma redução na volatilidade dos rendimentos. No entanto, essa maior estabilidade é especialmente atraente para investidores avessos ao risco que buscam retornos contínuos, mesmo em condições desafiadoras de mercado.
Essa flexibilidade ajuda a Ethena a manter altos rendimentos em diferentes condições de mercado. Além disso, a relação entre as taxas de financiamento e a configuração do UStb é simples e direta: em taxas de financiamento negativas, a configuração do UStb aumenta, até mesmo de 50% para 70%, evitando rendimentos negativos. Por outro lado, em taxas de financiamento positivas, a configuração do UStb diminuirá.
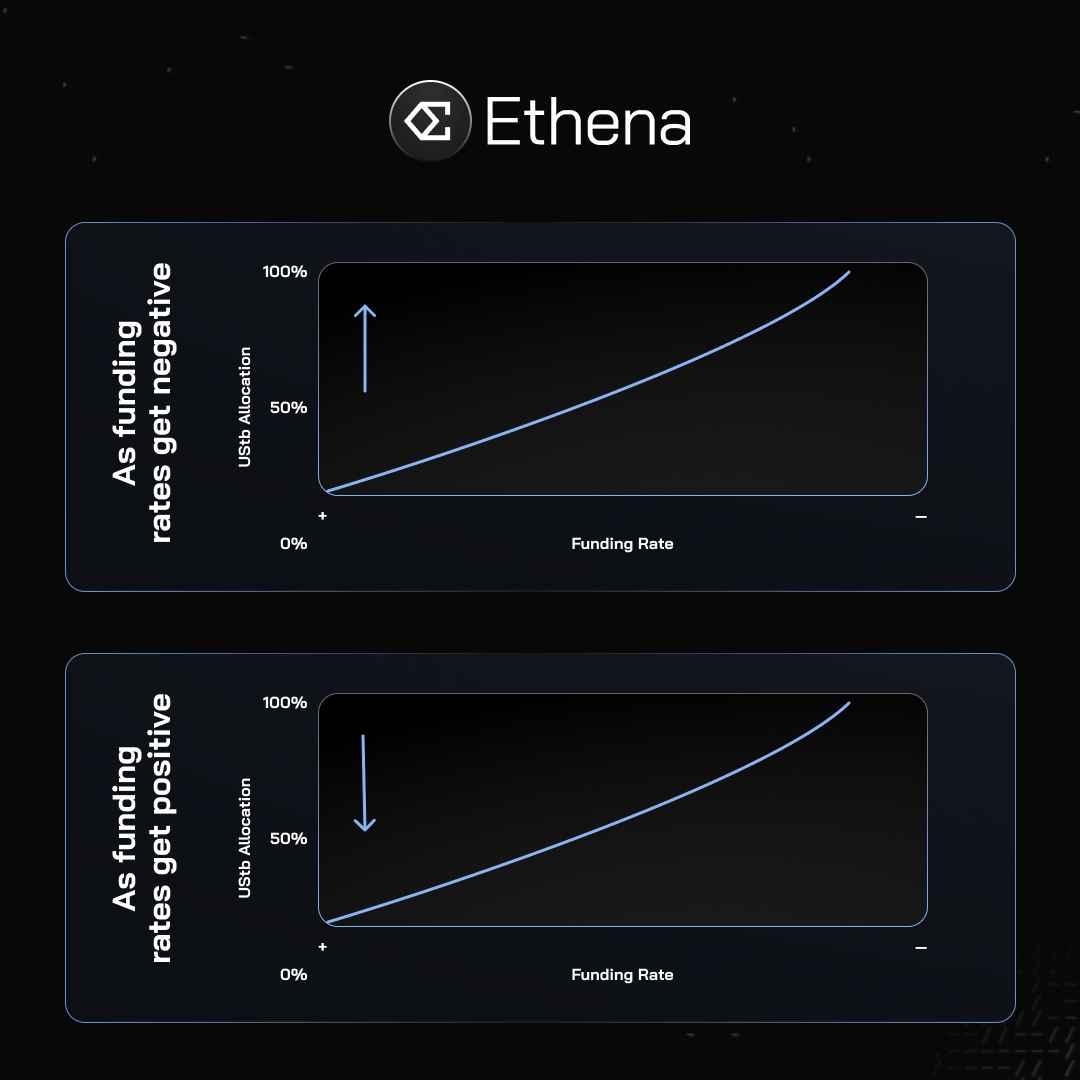
Fonte: X (@ethena_labs)
Além disso, o fundo de reserva protege os interesses dos detentores de sUSDe, sendo estrategicamente alocado em recursos geradores de rendimento como Blackrock BUIDL, Superstate, SKy e Mountain Protocol. Esse modelo permite que a Ethena maximize a utilidade do fundo, potencialmente gerando receita adicional e aumentando ainda mais o fundo de reserva.
Estratégia de expansão da Ethena

A Ethena está implementando uma estratégia abrangente de expansão que abrange crescimento horizontal e vertical:
Expansão horizontal: Isso envolve diversificação de produtos e uma abordagem multichain. A Ethena está expandindo sua gama de produtos e se aventurando em várias blockchains. Essa estratégia visa cobrir uma base de usuários mais ampla e reduzir a dependência de uma única blockchain.
Expansão vertical: A Ethena está desenvolvendo sua própria infraestrutura de rede e colaborando com exchanges off-chain. Ao construir infraestrutura, o protocolo pode aumentar o controle operacional e capturar mais valor, como obter valor da receita de ordenação. A colaboração com exchanges também melhora a liquidez e acessibilidade dos produtos da Ethena.
Expansão horizontal: Estratégia multichain do LayerZero
A Ethena desenvolveu uma estratégia de expansão multichain em parceria com a LayerZero. Esta colaboração utiliza o padrão de token homogêneo Omnichain (OFT), permitindo que a Ethena amplie o alcance de seu token para 16 blockchains diferentes. Atualmente, o token nativo ENA da Ethena e seus stablecoins USDe e sUSDe estão acessíveis em várias blockchains.
O padrão OFT adota um mecanismo de 'cunhar - queimar', permitindo que a oferta de tokens em todas as cadeias conectadas permaneça consistente sem a necessidade de ativos embalados ou pools de liquidez adicionais. A Ethena adotou essa abordagem para simplificar as transações multichain, enquanto potencialmente reduz custos e riscos associados.
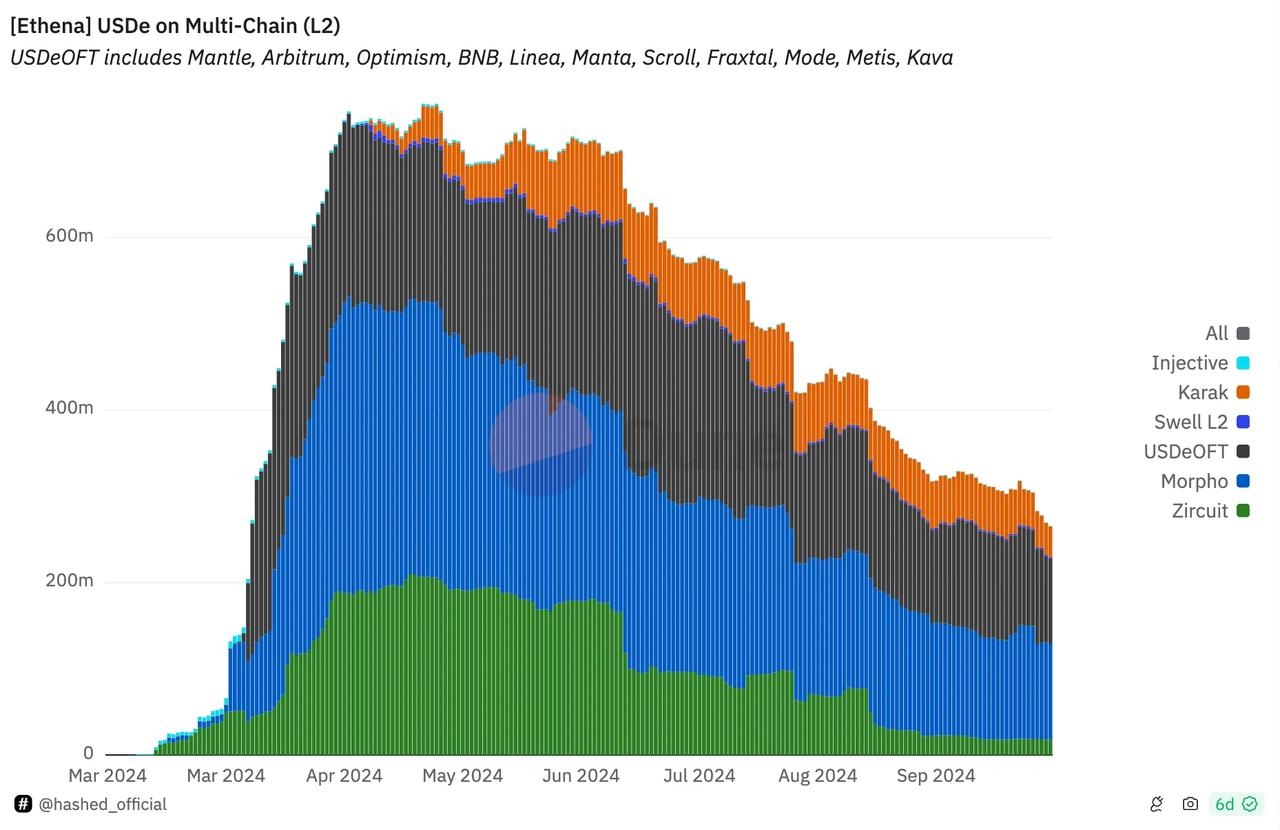
Fonte: Painel de dados da Ethena da Hashed
Expansão vertical: Construção da Ethena Network e seu ecossistema
A Ethena Network é uma iniciativa que o protocolo Ethena está prestes a lançar, criando um ecossistema de aplicativos financeiros com o USDe como ativo base.
A rede planeja atuar como camada base para outros aplicativos financeiros e incorporar uma camada de agregação de liquidez. Esta função também deve apoiar as exchanges centralizadas e descentralizadas existentes. A Ethena visa se posicionar na interseção das funcionalidades de moeda, rede e exchange no mundo cripto.
Atualmente, a Bybit já fez parceria com a Ethena para integrar o USDe em sua plataforma. Um dos principais objetivos da Ethena é posicionar o USDe como colateral de negociação nas exchanges centralizadas. Permitindo que os usuários ganhem rendimento a partir dos ativos de margem dos futuros das CEX, o USDe pode criar mais vantagens dentro do ecossistema de negociação.
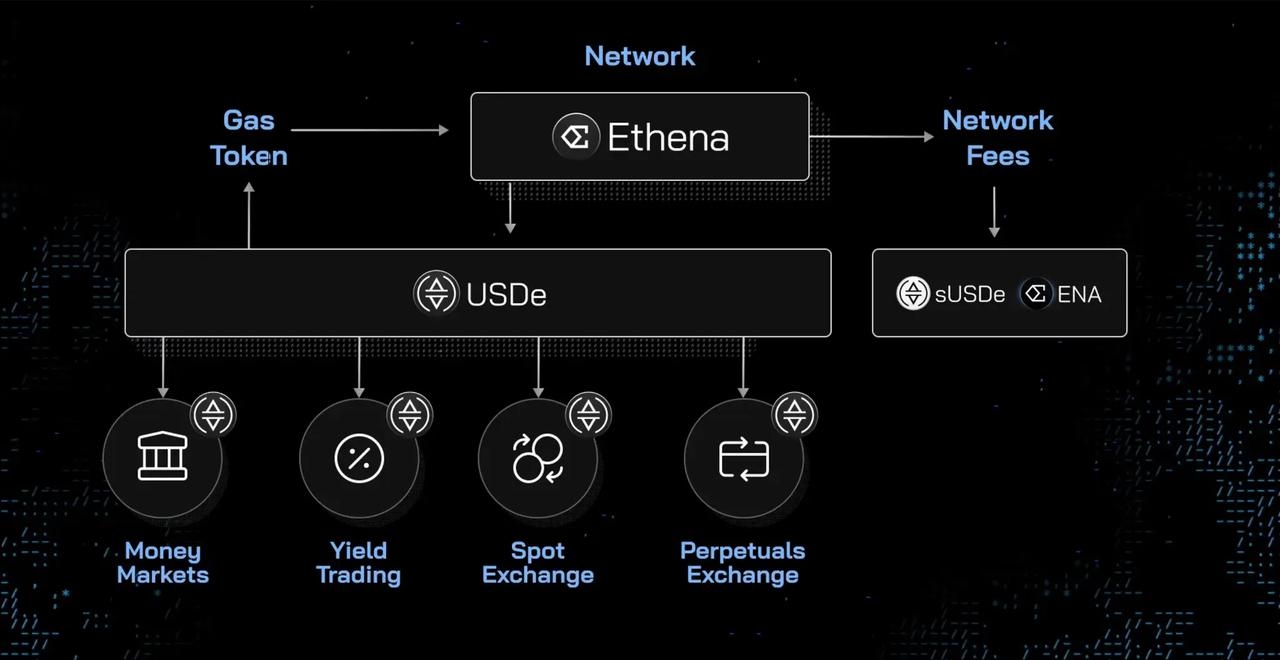
Fonte: Roteiro Ethena 2024: O Santo Graal: Dinheiro da Internet
Analisando stablecoins: colaterais e rendimentos
Com base nos mecanismos e estratégias mencionados, a Ethena conseguiu penetrar em um mercado dominado pela Tether (USDT), Circle (USDC) e DAI. No entanto, a competição no mercado de stablecoins não se limita apenas à emissão de novos stablecoins; a construção de estratégias de stablecoin também está se diversificando cada vez mais.

Fonte: Volume circulante de stablecoins - DefiLlama
Como os stablecoins são classificados? Os stablecoins usam colaterais e gestão ativa para manter um valor de 1 dólar. Cada emissor tem um sistema para manter seu valor, cunhar ou resgatar moeda.
O tipo de colateral pode afetar a maneira como os detentores de stablecoins obtêm rendimentos. Anteriormente, emissores como Tether e Circle obtiveram rendimentos consideráveis extraindo ganhos do colateral. Atualmente, muitos projetos oferecem rendimentos diretamente aos detentores. Esta seção examinará os vários tipos de colaterais que apoiam stablecoins e suas fontes de rendimento.

Colateral: A base dos stablecoins
O colateral se tornou crucial no ecossistema de stablecoins, especialmente após eventos como o colapso do Terra UST e preocupações sobre a transparência do USDT. Hoje, projetos de stablecoin garantem que entidades conhecidas que utilizam ativos confiáveis ofereçam apoio transparente e seguro.
Os emissores de stablecoins atualmente utilizam cinco principais tipos de colaterais, mas a maioria dos projetos usa apenas alguns deles, em vez de depender de apenas um.
1. Ativos criptográficos Delta Neutro: Esta estratégia utiliza a diferença de preços entre os mercados de criptomoedas à vista e futuros para manter o vínculo do stablecoin, como o USDe da Ethena e o deUSD da Elixir. O USDe adota uma abordagem delta neutra, combinando posições longas à vista em Ethereum com posições curtas em futuros perpétuos para gerar rendimento. A estratégia se caracteriza pela integração CEX e gestão ativa do colateral, podendo ser otimizada em várias condições de mercado.
2. Colateralização excessiva de criptomoedas: Esses stablecoins usam mais criptomoedas como colateral para amortecer a volatilidade do mercado. O DAI, emitido pela MakerDAO, é um exemplo típico, utilizando várias criptomoedas, com uma taxa de colateralização mínima de 150%. USDD, Frax e GHO também usam estratégias semelhantes, geralmente combinando colateralização excessiva com outros mecanismos de estabilidade. Por exemplo, a Frax utiliza um mecanismo de algoritmo fracionado.
3. Colateral em moeda fiduciária: Estes stablecoins são apoiados por moeda tradicional mantida por entidades centralizadas. Esta categoria inclui stablecoins populares, como o USDT, que é apoiado por dinheiro, equivalentes de dinheiro e outros ativos, bem como o Circle (USDC), que é apoiado por dinheiro e títulos do governo dos EUA de curto prazo. Além disso, existem Binance USD (BUSD), TrueUSD (TUSD), Pax Dollar (USDP) e Gemini Dollar (GUSD), cada um com mecanismos de apoio únicos.
4. Apoio de títulos do Tesouro dos EUA: Esses stablecoins combinam finanças tradicionais. Exemplos incluem o USDY da Ondo, o USDM do Mountain Protocol e o BUIDL da Blackrock. Eles são geralmente apoiados por dívidas governamentais de curto prazo dos EUA. Como mencionado anteriormente, o UStb da Ethena é apoiado por títulos do Tesouro de curto prazo dos EUA e depósitos à vista do BUIDL da Blackrock, oferecendo exposição ao rendimento de títulos do governo e flexibilidade em criptomoedas.
5. Apoio a crédito privado: Este método utiliza ferramentas de crédito privado como colateral. O USDz lançado pela Anzen é um exemplo típico, apoiado por títulos corporativos, empréstimos ou outras formas de dívida privada. Comparado aos stablecoins apoiados por moeda fiduciária, este método tem maior potencial de rendimento, ao mesmo tempo que mantém a estabilidade por meio de gestão de riscos e diversificação de portfólio.
À medida que a indústria amadurece, os tipos de colaterais no mercado de stablecoins também estão aumentando. Não há dúvida de que a transparência, segurança e conformidade regulatória se tornarão cada vez mais importantes na determinação do sucesso e adoção dos projetos de stablecoin.

Fontes de rendimento: Como os stablecoins geram rendimento
Atualmente, o desenvolvimento de stablecoins já ultrapassou a simples estabilidade de preços. Ele já oferece mecanismos de geração de rendimento, proporcionando aos usuários oportunidades de renda passiva. Esses rendimentos vêm de várias estratégias, tornando os stablecoins mais atraentes, com as principais fontes podendo ser divididas em:
1. Rendimento de fundos de negociação de base: Essa estratégia utiliza a diferença de preços entre os mercados à vista e futuros de criptomoedas, permitindo que o stablecoin mantenha seu vínculo enquanto gera rendimento.
2. Títulos do Tesouro dos EUA: Alguns stablecoins são apoiados por títulos do Tesouro dos EUA. Esses stablecoins geram rendimento por meio de juros sobre dívidas governamentais de curto prazo. Por exemplo, o USDM do Mountain Protocol é apoiado por títulos do Tesouro de curto prazo, transferindo os rendimentos para os detentores de USDM.
3. Rendimento de staking: alguns stablecoins permitem que os usuários façam staking de seus tokens dentro do protocolo, contribuindo para a estabilidade e segurança da rede em troca de recompensas.
4. Mecanismos DeFi: Stablecoins podem gerar rendimento através de várias práticas DeFi, como fornecer liquidez para pools AMM ou yield farming. Por exemplo, OUSD (Origin Dollar) aloca seu colateral em vários protocolos DeFi, utilizando plataformas de empréstimo como Compound e Aave, e ganhando taxas de transação ao fornecer liquidez. Além disso, o módulo de taxa de poupança DAI (DSR) permite que os detentores de DAI ganhem rendimento ao depositar tokens e distribui os juros das atividades de empréstimo do protocolo Maker para os participantes.
Volatilidade do colateral e dos rendimentos
Os stablecoins são chamados de 'stablecoins' porque seu design é destinado a manter um valor estável em relação a um ativo específico ou benchmark (geralmente o dólar), servindo como um meio de troca confiável dentro do ecossistema cripto.
No entanto, no passado, alguns stablecoins tiveram leves desvios de valor. Por exemplo, a Tether foi acusada de falta de transparência, o que levou a instabilidade de valor, e durante o colapso da Silvergate, investidores também experimentaram um breve desvio no USDC devido a preocupações com a solvência do colateral.
Quais outros tipos de volatilidade podem ocorrer com o colateral e os rendimentos de stablecoins?
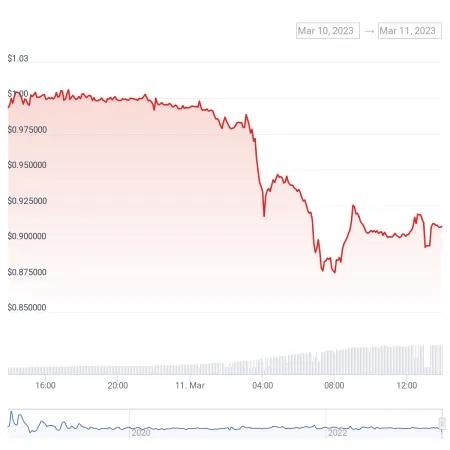
Fonte: Preço do USDC durante o colapso da Silvergate em 2023.03.11 | CoinGecko
Risco do colateral
Para ativos de alto valor, stablecoins colateralizados com moeda fiduciária e apoiados por títulos do Tesouro dos EUA são considerados os mais seguros. Eles apresentam riscos menores, principalmente associados à entidade que detém os ativos. Esses stablecoins são regulamentados e segurados pelo sistema financeiro nacional.
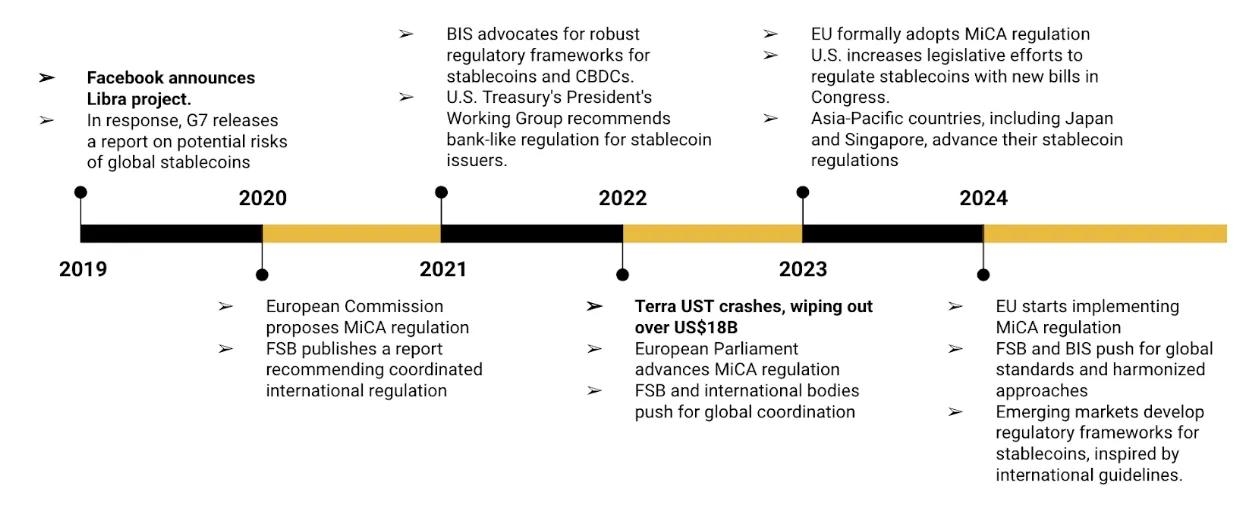
Fonte: Visão geral da regulamentação de stablecoins
No entanto, a estabilidade do dólar sintético delta hedge (como o token USDe da Ethena) enfrenta algumas questões. A preocupação principal é que o mercado de derivativos pode apresentar taxas de financiamento negativas; se o custo de manter a posição curta for maior que o rendimento do colateral, isso pode resultar em perdas. Outros riscos incluem a dependência de exchanges centralizadas para negociação de derivativos, problemas de liquidez que podem surgir durante períodos de pressão de mercado e a possibilidade de que ativos colaterais (como stETH) percam a paridade com o ETH.
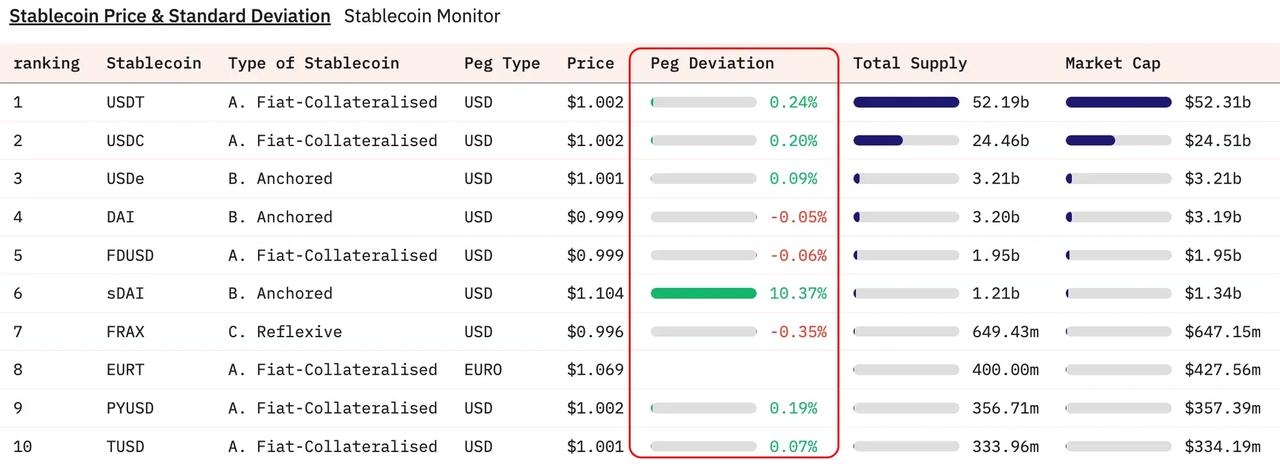
Fonte: Stablecoin Monitor
Volatilidade dos rendimentos
Os rendimentos dos stablecoins apoiados por títulos do Tesouro são suscetíveis à interação complexa de fatores econômicos e dinâmicas de mercado. Os principais motores desses rendimentos são as taxas dos títulos do Tesouro subjacentes, que são diretamente influenciadas pela política monetária do Federal Reserve.
Quando o Federal Reserve ajusta as taxas de juros, isso provoca uma reação em cadeia em todo o mercado financeiro, incluindo as taxas de rendimento oferecidas por stablecoins. Por exemplo, durante períodos de aperto monetário, à medida que o Federal Reserve aumenta as taxas de juros, as taxas dos títulos do Tesouro geralmente aumentam. Isso possibilita que os emissores de stablecoins ofereçam rendimentos mais altos para seus usuários. Por outro lado, quando as taxas de rendimento dos títulos do Tesouro caem, os rendimentos dos usuários também diminuem.
É importante notar que a maioria dos stablecoins apoiados por moeda fiduciária é criada a partir de uma mistura de dinheiro e títulos do tesouro, cujas curvas de rendimento podem variar dependendo dos colaterais apoiados e dos emissores. Por exemplo, o stablecoin BUIDL da BlackRock é apoiado por uma mistura de dinheiro, títulos do tesouro e outros títulos do governo de curto prazo. Como um produto regulamentado de uma grande instituição financeira, o rendimento do BUIDL está intimamente relacionado às taxas atuais dos títulos do tesouro. No entanto, esses rendimentos não estão imunes à volatilidade causada por condições de mercado mais amplas e mudanças na política monetária. Nos últimos 10 anos, as taxas dos títulos do tesouro de 1 ano oscilaram entre 0,1% e 5,5%.
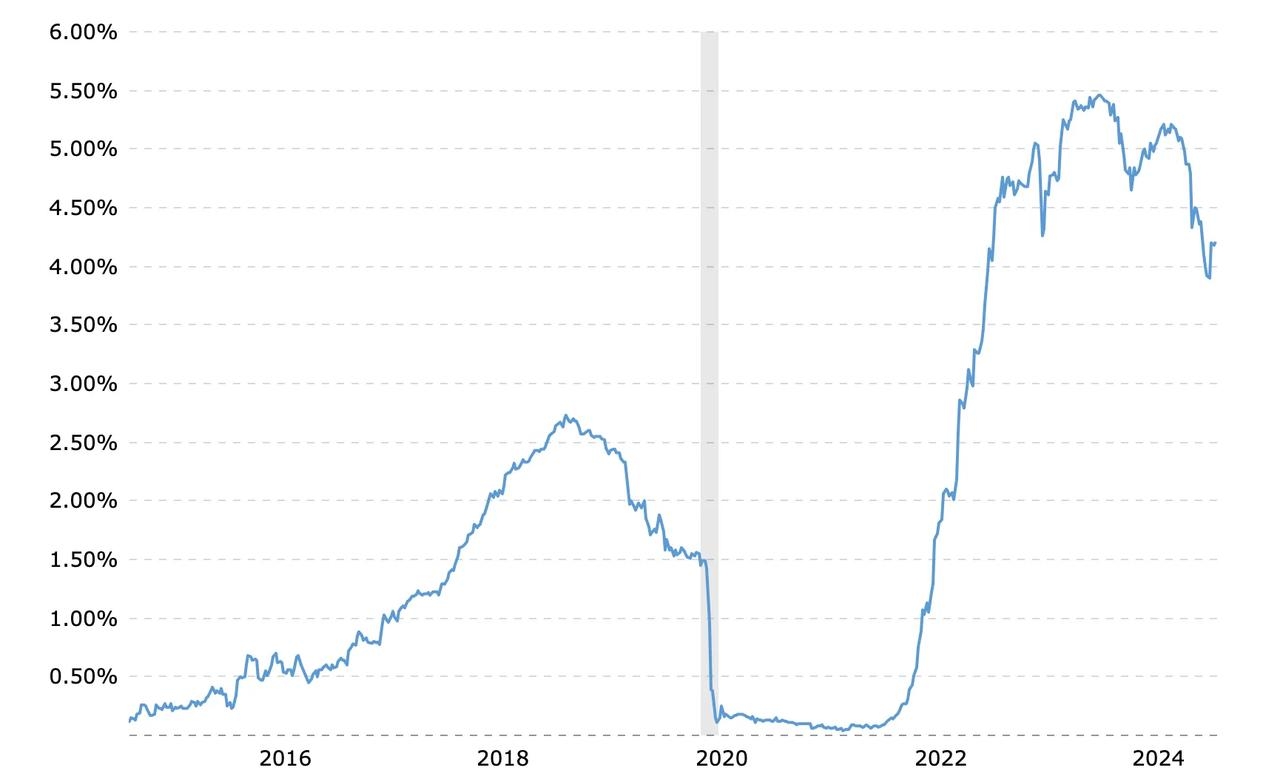
Fonte: Taxa de títulos do tesouro de 1 ano - Gráfico histórico de 54 anos | MacroTrends
Negociação de base
A negociação de base se tornou um dos principais métodos de geração de rendimento para alguns stablecoins. Esta estratégia utiliza as diferenças de preços entre o mercado à vista de criptomoedas e o mercado de futuros, geralmente comprando no mercado à vista e vendendo a descoberto no mercado de futuros.
Os rendimentos da negociação de base podem variar significativamente, influenciados pelo sentimento do mercado, volume de negociações e condições gerais do mercado de criptomoedas. Durante um 'mercado em alta' ou períodos de otimismo, a demanda por alavancagem no mercado de futuros pode aumentar a base, potencialmente elevando os rendimentos. Por outro lado, 'mercados em baixa' ou períodos de incerteza podem reduzir a base ou até mesmo torná-la negativa, diminuindo ou eliminando os rendimentos.
O USDe da Ethena é um exemplo típico de como gerar rendimento através da negociação de base, sendo que os rendimentos do sUSDe já chegaram a 113%, mas agora se estabilizaram em torno de 12% à medida que o mercado esfriou.

Fonte: Classificação de TVL de Trading Basis - DefiLlama
Casos de uso de stablecoins
Com base no modelo de negócios da Ethena e nos diversos fatores de risco no espaço dos stablecoins, como os novos emissores de stablecoins podem se posicionar para explorar o potencial do mercado? Eles podem ser amplamente categorizados em três direções de uso: tokens de liquidação em transações, colaterais em mercados monetários e pagamentos (com enorme potencial, mas atualmente limitados).
Sem dúvida, o principal caso de uso dos stablecoins é atuar como um token de liquidação durante as transações. Por exemplo, mais de 33% da oferta de USDT é mantida por exchanges centralizadas (CEX).
Enquanto isso, a Ethena também posiciona o USDe como colateral de negociação nas exchanges, estabelecendo parcerias com exchanges principais como Bybit e Infinex para aumentar a liquidez e acessibilidade do USDe.
Essa estratégia também pode aumentar a utilidade dos tokens nativos em alguns projetos de stablecoin, como o token nativo ENA da Ethena, que é semelhante ao BNB no ecossistema Binance. O ENA pode oferecer redução nas taxas de negociação em exchanges parceiras, direitos de governança, recompensas de staking e funcionalidades exclusivas. Uma proposta Ethereal recentemente aprovada sugere alocar 15% do potencial suprimento de tokens futuros para os detentores de ENA, consolidando ainda mais seu papel no ecossistema.
Para protocolos de empréstimo no ecossistema DeFi, stablecoins são colaterais ideais, pois podem minimizar o risco de liquidação devido à volatilidade de preços.
Além disso, o uso de stablecoins para pagamentos representa uma enorme área de crescimento potencial. Embora atualmente enfrente desafios e limitações, como incertezas regulatórias e uma baixa aceitação por comerciantes, também pode oferecer várias vantagens para o espaço de pagamento, incluindo tempos de liquidação mais rápidos, menores custos de transação (especialmente para pagamentos transfronteiriços) e disponibilidade 24/7.
Desenvolvimentos recentes, como a declaração da fintech Stripe de aceitar pagamentos em stablecoins, indicam um crescente interesse entre processadores de pagamento tradicionais em integrar stablecoins em seus sistemas. Considerando que a Stripe ultrapassou 1 trilhão de dólares em pagamentos totais em 2023, se as stablecoins puderem capturar uma parte dessa parcela de transações, o potencial será imenso.
Resumo
O mercado de stablecoins parece estar passando por uma transformação, com novos participantes entrando continuamente no espaço e participantes existentes expandindo sua gama de produtos. Dados recentes mostram que a oferta circulante de stablecoins atingiu um nível histórico, indicando que a taxa de adoção de stablecoins está aumentando em vários setores.
Embora novos projetos de stablecoins enfrentem barreiras de entrada elevadas para entrar neste mercado, a demanda por stablecoins geradoras de rendimento com liquidez abundante ainda não foi totalmente atendida. A Ethena pode ser a mais proeminente neste estágio, mas tem potencial para quebrar o monopólio da Tether (USDT) e Circle (USDC)? Isso ainda é um caminho repleto de incertezas e desafios.
No futuro próximo, protocolos como a Ethena, que oferecem stablecoins geradoras de rendimento, podem se tornar cada vez mais comuns, enquanto as decisões regulatórias moldam o futuro deste setor. Os verdadeiros vencedores dependerão de sua capacidade de oferecer altos rendimentos, manter a estabilidade e garantir canais de distribuição mais amplos.
Autor: TechubNews; do conteúdo da plataforma aberta de Chain Dedede, 'Dedede号'. Este artigo representa apenas a opinião do autor e não reflete a posição oficial do Chain Dedede. Quanto aos artigos do 'Dedede号', a originalidade e a veracidade do conteúdo são garantidas pelo autor. Se o artigo sofrer consequências legais devido a plágio ou falsificação, o autor será responsável. Se houver infringimento, violação ou outras declarações inadequadas, os leitores devem supervisionar; uma vez confirmado, a plataforma irá removê-lo imediatamente. Para questões relacionadas ao conteúdo do artigo, entre em contato via WeChat: chaindd123.