

#globalequities
globalequities
4,913 visualizações
20 a discutir
Popular
Mais recente

·
--
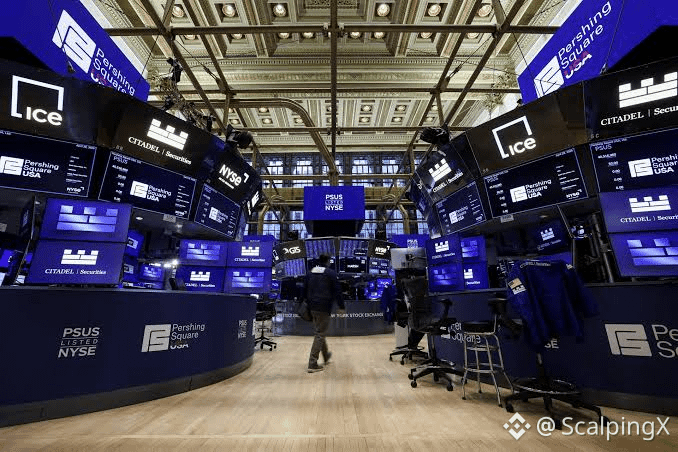
As ações globais divergiram entre 26 e 31 de outubro, à medida que os investidores reavaliavam os retornos dos investimentos em IA
📉 As ações dos EUA encerraram a semana com o S&P 500 em queda de cerca de 0,6% e o Nasdaq recuando 2%, enquanto o Russell 2000 avançou 1,3%. As vendas se intensificaram no fim da semana, concentradas nos setores de tecnologia e semicondutores, pois os resultados financeiros renovaram as preocupações com as avaliações.
🤖 O foco está deixando o ritmo de expansão da infraestrutura de IA e se voltando para a rentabilidade e a geração de caixa. A Amazon reportou fluxo de caixa livre negativo de US$ 42,4 bilhões nos 12 meses anteriores, apesar do crescimento de cerca de 39% da receita da AWS, destacando a pressão sobre o financiamento que acompanha o forte crescimento dos negócios.
🔄 O desempenho superior das ações de empresas de menor capitalização ao longo da semana sugere que os investidores estão buscando oportunidades além das gigantes da tecnologia. No entanto, o Russell 2000 também caiu no pregão de sexta-feira, indicando que a rotação entre segmentos do mercado acionário veio acompanhada de uma menor disposição para assumir riscos.
🌏 A pressão se espalhou pela Ásia, afetando as ações de fabricantes de chips do Japão e da Coreia do Sul. Em 30 de outubro, o Nikkei caiu cerca de 2,1% e o Kospi recuou 3,5%, enquanto o Hang Seng avançou quase 1,5%, ressaltando as diferenças entre os mercados.
🏦 O Fed manteve as taxas entre 3,75–4,00% e continuou descrevendo a inflação como elevada, deixando pouco apoio da política monetária para as avaliações. A queda dos rendimentos dos títulos do Tesouro dos EUA no fim da semana foi compatível com a busca por segurança, mas não aliviou suficientemente as preocupações com os gastos em IA.
🔎 A capacidade das ações de tecnologia de se estabilizarem e a manutenção da força em outros setores ajudarão a determinar a sustentabilidade da participação no mercado. As perspectivas de receita com IA, a disciplina nos gastos e a conversão do crescimento em fluxo de caixa continuam sendo fatores importantes a acompanhar.
#GlobalEquities $SPCXB $TSLAB $NVDAB
40
·
--
Em Alta
As ações globais seguem rumos divergentes entre 19 e 23 de outubro, com custos de investimento em IA e preços do petróleo a moldarem o sentimento
📊 O S&P 500 caiu 0,5% e o Nasdaq recuou 0,7% na semana, enquanto o Dow subiu 0,4% e o Russell 2000 avançou 2%. A divergência destacou a resiliência para além das maiores empresas de tecnologia.
🤖 O retorno do investimento em IA ganhou destaque depois de a Meta ter reportado um fluxo de caixa livre negativo de US$ 2,12 mil milhões e aumentado o limite inferior da sua previsão de despesas de capital para 2026 para US$ 135 mil milhões. Os números evidenciaram a pressão para equilibrar a expansão das infraestruturas com a geração de caixa.
🛢️ O Brent terminou a semana a US$ 116,72 por barril, em meio ao agravamento das tensões no Médio Oriente. Os preços mais elevados do petróleo deram apoio às ações do setor energético, ao mesmo tempo que aumentaram as preocupações com os custos dos fatores de produção e a inflação, mantendo sob escrutínio as perspetivas para as taxas de juro.
🌏 A Europa enfrentou pressão adicional devido aos riscos orçamentais franceses, com o STOXX 600 a cair cerca de 1,4% na semana. Na Ásia, a pressão sobre as ações de tecnologia mostrou que as preocupações com os custos do investimento em IA se tinham alastrado para além do mercado norte-americano.
🔎 A reunião da Fed da próxima semana e os resultados da Microsoft, Alphabet e Amazon serão testes importantes. Os planos de investimento em IA, o crescimento das receitas e a geração de caixa poderão moldar a recuperação do setor tecnológico, enquanto os preços do petróleo continuam a influenciar o apetite pelo risco.
#GlobalEquities $MUB $SAMSUNG $TSLAB
102
·
--
Em Alta
Os mercados globais de ações na semana de 29 de junho a 4 de julho de 2026 registraram uma rotação clara após dados fracos do trabalho nos EUA, abaixo do esperado.
📌 A semana encurtada por feriados, com os mercados dos EUA fechados em 3 de julho, concentrou a volatilidade na sessão de 2 de julho. O relatório de empregos de junho mostrou que as folhas de pagamento não agrícolas subiram apenas 57.000, bem abaixo das expectativas de cerca de 114.000–115.000, enquanto o desemprego permaneceu em 4,2% e o crescimento salarial ficou em 3,5% na comparação anual.
📊 A reação do mercado seguiu um padrão de “más notícias são boas notícias”, já que dados trabalhistas mais fracos reduziram a pressão para o Fed permanecer excessivamente hawkish. As taxas de curto prazo e o dólar americano cederam, apoiando o apetite por risco, enquanto o ouro subiu com a expectativa de uma trajetória de política menos restritiva.
🔄 O tema central foi a divergência entre grupos de ações. O Dow Jones avançou até 52.900 e atingiu uma nova máxima histórica, enquanto o S&P 500 se manteve com uma base positiva. Já o Nasdaq sofreu pressão, à medida que ações de chips, IA e nomes de mega-cap tecnologia viram realização de lucros após uma alta forte no pregão anterior.
🏦 O capital não deixou totalmente as ações, mas migrou para setores de valor e cíclicos, como financeiro, industriais, consumo e partes da saúde. Com mais de dois terços das ações do S&P 500 em alta, apesar de um espaço limitado de valorização no índice principal, a amplitude do mercado mostrou sinais de melhora.
🌍 A Europa negociou em alta, já que a flexibilização das expectativas de juros e preços estáveis do petróleo reduziram preocupações com inflação. A Ásia foi mais mista: o Japão sofreu com realização de lucros em tecnologia, enquanto Hong Kong ainda conseguiu sustentar ganhos.
⚠️ No curto prazo, a inclinação do mercado segue construtiva, mas seletiva. A divulgação do CPI dos EUA em 14 de julho e a temporada de resultados do 2T serão testes decisivos para saber se a rotação para valor e cíclicas consegue se ampliar ainda mais, ou se os riscos de inflação e as avaliações elevadas de ações de alto crescimento voltam a ser os principais pontos de pressão.
#GlobalEquities $NVDAB $AAPL.US $GOOGL.US
53
·
--
Em Alta
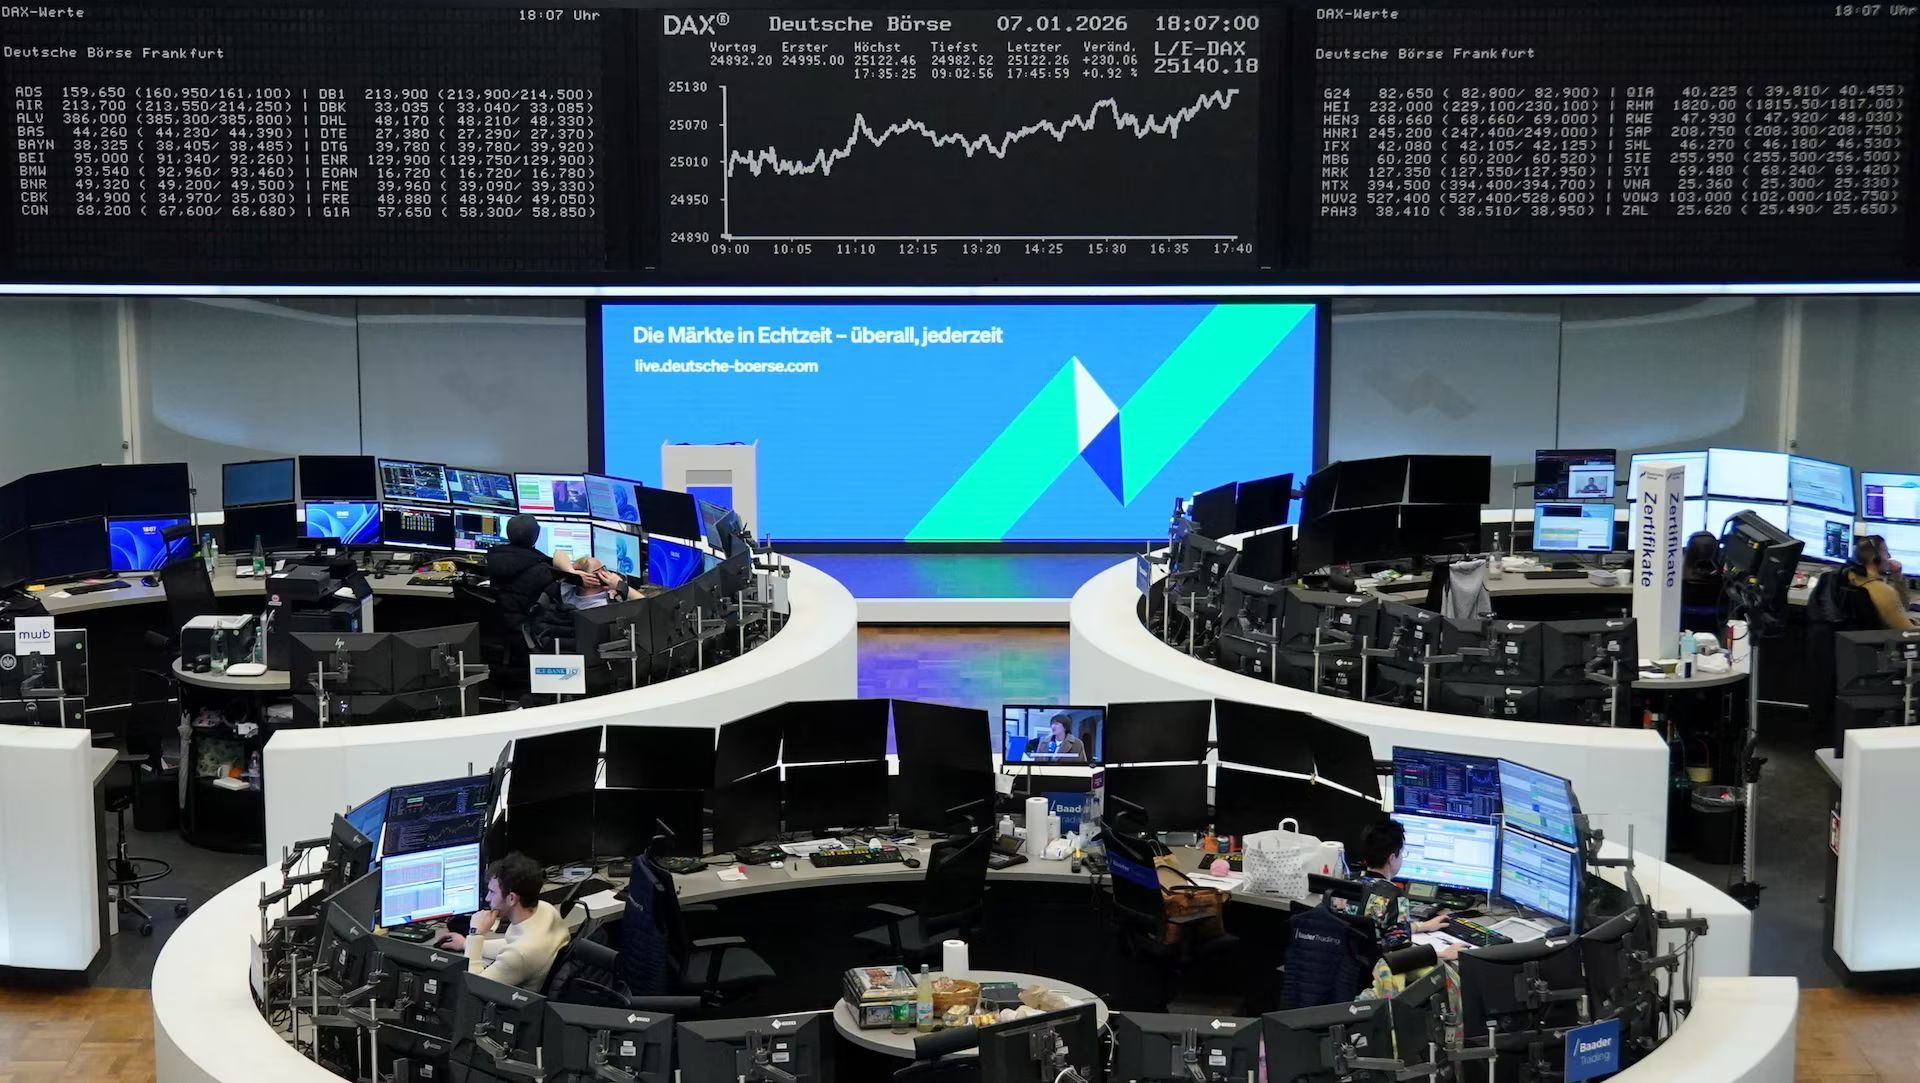
As ações globais mantiveram um tom de “risk-on” durante a semana de 3–8 de agosto, à medida que dados mais fracos do mercado de trabalho dos EUA empurraram os rendimentos dos Treasuries para baixo e sustentaram as ações de crescimento.
📈 Wall Street registrou sua melhor semana desde abril, com o S&P 500 subindo cerca de 3,58% para uma nova máxima recorde, o Nasdaq Composite avançando 5,19% e o Dow Jones ganhando quase 3%. O índice MSCI All-World também subiu aproximadamente 2,4%, marcando sua melhor semana em três meses.
🇺🇸 O principal catalisador veio do relatório de emprego dos EUA de 7 de agosto, com as folhas de pagamento de julho caindo 23.000 em relação à expectativa de um aumento de cerca de 80.000. O dado fraco, somado a revisões negativas nos meses anteriores, reduziu as expectativas para uma postura mais dura do Fed, levando os rendimentos dos Treasuries para baixo e apoiando as avaliações de ações.
💻 O capital girou claramente para setores de crescimento e mais sensíveis à taxa de juros. Tecnologia da Informação ganhou cerca de 7,2% e Materiais subiu aproximadamente 5,6%, enquanto Industriais e Consumo Discricionário também tiveram bom desempenho. Em contrapartida, Energia caiu cerca de 3,3%, enquanto Utilidades permaneceram relativamente fracas.
📊 A “market breadth” melhorou, já que as ações de small caps também participaram da alta, enquanto o VIX ficou perto de 15. Isso sugere que o avanço não foi impulsionado apenas por alguns poucos nomes de mega-cap, embora tecnologia e ações ligadas à IA continuassem como as principais lideranças.
🌍 As ações europeias se mantiveram firmes, com o STOXX 600 avançando cerca de 2% apoiado por resultados favoráveis e por um sentimento mais amplo de “risk-on”. Os mercados asiáticos foram mais mistos: China e Hong Kong mostraram resiliência relativa, enquanto a Coreia do Sul sofreu pressão das ações de semicondutores.
🔎 O CPI dos EUA em 12 de agosto será o próximo grande teste. Uma inflação mais fraca pode reforçar expectativas de um cenário de política monetária mais acomodativo e continuar apoiando as ações de crescimento, enquanto uma surpresa positiva pode fazer os rendimentos subirem novamente e pressionar setores avaliados de forma mais “rica”.
#GlobalEquities $NVDAB $AAPLB $AAPL.US
1
50
·
--
Em Alta
Visão Geral do Mercado Global de Ações, 10–15 de agosto: A Ásia Lidera enquanto as ações dos EUA seguem perto de máximas recordes
🌍 Os mercados globais de ações permaneceram divididos ao longo da última semana. Nos EUA, o S&P 500 avançou cerca de 0,4% e continuou perto de território recorde, enquanto o Nasdaq subiu ligeiramente e o Dow Jones recuou cerca de 0,6%. A Europa ficou majoritariamente estável ou ligeiramente menor, enquanto Japão e Coreia do Sul se destacaram pelo bom desempenho em semicondutores, memórias e expectativas relacionadas a IA.
🇺🇸 Os dados econômicos dos EUA, em geral, indicaram alívio nas pressões de preços e demanda mais fraca. CPI, PPI e vendas no varejo reforçaram a expectativa de que o Fed pode não precisar apertar ainda mais em setembro, apoiando ativos de risco. Ao mesmo tempo, sinais mais fracos dos consumidores aumentaram a atenção sobre o ritmo de desaquecimento da economia.
💻 Os resultados do 2T continuaram dando suporte, já que os números corporativos se mantiveram amplamente sólidos. Dentro da tecnologia, os fluxos mostraram sinais de expansão além de mega caps selecionadas, rumo a memória, armazenamento e infraestrutura de IA, enquanto Japão e Coreia do Sul se beneficiaram de forma mais direta da força dos semicondutores.
🔄 A liderança do mercado também ficou mais diversificada. Energia foi sustentada pelos preços do petróleo e pelas tensões em Hormuz, enquanto Financeiros e Defesa melhoraram e ações de small e mid caps participaram com mais força em várias sessões. Consumo Discricionário ficou para trás à medida que a perspectiva de consumo nos EUA se tornou mais cautelosa.
⚠️ A volatilidade do petróleo e os riscos geopolíticos seguem sendo potenciais fontes de mudanças rápidas de sentimento, embora não tenham sido suficientes para reverter a tendência semanal mais ampla. O VIX permaneceu baixo, indicando um sentimento de risco relativamente estável.
📊 No curto prazo, a tendência segue de lado a ligeiramente positiva se os dados dos EUA continuarem a desacelerar e se os lucros permanecerem estáveis. Na próxima semana, o mercado focará nos sinais do Fed, nas novas divulgações de resultados e nos desdobramentos do petróleo para avaliar se a rotação atual pode se ampliar ainda mais.
#GlobalEquities $NVDAB $AAPLB $GOOGL.US
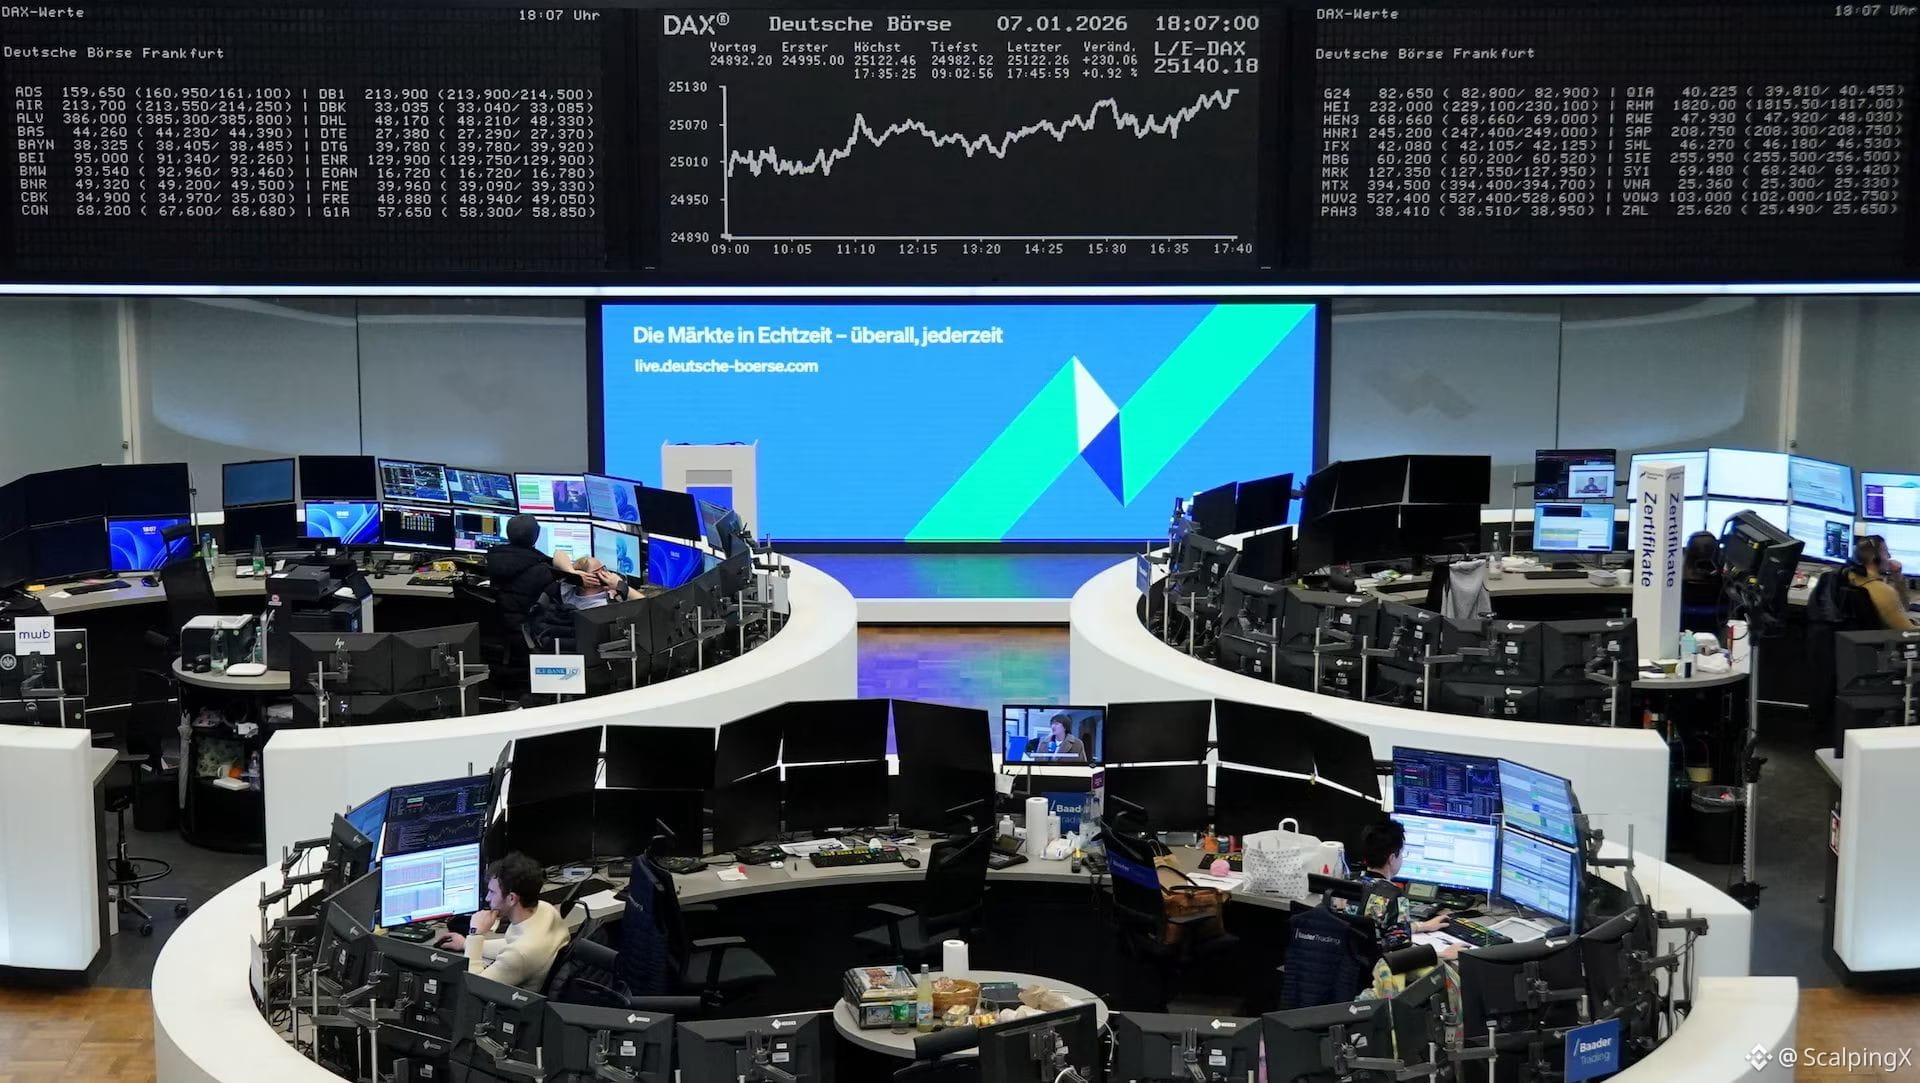
31
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BinanceSAFUFundTransferCompleted7499BTC
35,105 visualizações
767 a discutir
2
#BinanceRecovery90% of stolen assets
132,476 visualizações
168 a discutir
3
#YiHe:ProofOfReserves:10TokensAt100%Backing
133,911 visualizações
732 a discutir
4
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
40,341 visualizações
451 a discutir
5
#CZSaysCompensationIsinPlaceUsersAreProtected
123,719 visualizações
1,371 a discutir
6
#IntelHasItsWorstDaySince1974
46,794 visualizações
697 a discutir
7
#TRMCambodianCasinosReceived$1.07BInCrypto
12,678 visualizações
69 a discutir
8
#USDCCirculationFallsAbout800MInSevenDays
69,803 visualizações
718 a discutir
9
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
14,631 visualizações
97 a discutir
10
#OpenAICutsFundraisingTargetBy$10B
3,613 visualizações
73 a discutir