
#credits
credits
1,853 visualizações
22 a discutir
Popular
Mais recente
·
--
Em Alta
🚀 Michael Saylor Não Está Acabando. Ele Está Reinventando o Crédito.
Michael Saylor continua quebrando as barreiras da adoção do Bitcoin, transformando sua empresa de um negócio de software em uma das maiores firmas financeiras focadas em Bitcoin do mundo. O que começou como uma estratégia de tesouraria em 2020 se evoluiu para uma visão mais ampla de capital digital e mercados de crédito. 🪙📈
Após preocupações com a inflação e taxas de juros próximas de zero, Saylor transferiu centenas de milhões de dólares de reservas em dinheiro para Bitcoin, argumentando que as moedas fiduciárias tradicionais perdem constantemente poder de compra ao longo do tempo. Hoje, a Strategy supostamente detém mais de 843.000 Bitcoins, avaliados em dezenas de bilhões de dólares, tornando-se o maior detentor corporativo de Bitcoin globalmente. 🌍💰
Saylor agora descreve o Bitcoin não apenas como um investimento, mas como “capital digital” que pode suportar novos produtos financeiros. Nos últimos anos, a Strategy levantou bilhões através de títulos conversíveis, ações preferenciais e ofertas de capital, utilizando grande parte desse capital para expandir suas participações em Bitcoin. Essa abordagem conecta efetivamente os mercados de crédito tradicionais com ativos digitais. 🏦⚡
Os apoiadores veem a estratégia como um modelo revolucionário que poderia remodelar as finanças corporativas e a preservação de capital a longo prazo. No entanto, os críticos continuam a alertar sobre a volatilidade do Bitcoin e os riscos de vincular toda uma estrutura corporativa a um único ativo. 📉⚠️
Apesar do debate, Saylor continua sendo uma das figuras mais influentes na indústria cripto, e sua visão a longo prazo continua a moldar as conversas sobre Bitcoin, adoção institucional e o futuro das finanças globais.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
{spot}(EDENUSDT)
$ZEC
{future}(ZECUSDT)
$BTC
{future}(BTCUSDT)
🚀 Michael Saylor Não Está Acabando. Ele Está Reinventando o Crédito.
Michael Saylor continua quebrando as barreiras da adoção do Bitcoin, transformando sua empresa de um negócio de software em uma das maiores firmas financeiras focadas em Bitcoin do mundo. O que começou como uma estratégia de tesouraria em 2020 se evoluiu para uma visão mais ampla de capital digital e mercados de crédito. 🪙📈
Após preocupações com a inflação e taxas de juros próximas de zero, Saylor transferiu centenas de milhões de dólares de reservas em dinheiro para Bitcoin, argumentando que as moedas fiduciárias tradicionais perdem constantemente poder de compra ao longo do tempo. Hoje, a Strategy supostamente detém mais de 843.000 Bitcoins, avaliados em dezenas de bilhões de dólares, tornando-se o maior detentor corporativo de Bitcoin globalmente. 🌍💰
Saylor agora descreve o Bitcoin não apenas como um investimento, mas como “capital digital” que pode suportar novos produtos financeiros. Nos últimos anos, a Strategy levantou bilhões através de títulos conversíveis, ações preferenciais e ofertas de capital, utilizando grande parte desse capital para expandir suas participações em Bitcoin. Essa abordagem conecta efetivamente os mercados de crédito tradicionais com ativos digitais. 🏦⚡
Os apoiadores veem a estratégia como um modelo revolucionário que poderia remodelar as finanças corporativas e a preservação de capital a longo prazo. No entanto, os críticos continuam a alertar sobre a volatilidade do Bitcoin e os riscos de vincular toda uma estrutura corporativa a um único ativo. 📉⚠️
Apesar do debate, Saylor continua sendo uma das figuras mais influentes na indústria cripto, e sua visão a longo prazo continua a moldar as conversas sobre Bitcoin, adoção institucional e o futuro das finanças globais.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
Michael Saylor continua quebrando as barreiras da adoção do Bitcoin, transformando sua empresa de um negócio de software em uma das maiores firmas financeiras focadas em Bitcoin do mundo. O que começou como uma estratégia de tesouraria em 2020 se evoluiu para uma visão mais ampla de capital digital e mercados de crédito. 🪙📈
Após preocupações com a inflação e taxas de juros próximas de zero, Saylor transferiu centenas de milhões de dólares de reservas em dinheiro para Bitcoin, argumentando que as moedas fiduciárias tradicionais perdem constantemente poder de compra ao longo do tempo. Hoje, a Strategy supostamente detém mais de 843.000 Bitcoins, avaliados em dezenas de bilhões de dólares, tornando-se o maior detentor corporativo de Bitcoin globalmente. 🌍💰
Saylor agora descreve o Bitcoin não apenas como um investimento, mas como “capital digital” que pode suportar novos produtos financeiros. Nos últimos anos, a Strategy levantou bilhões através de títulos conversíveis, ações preferenciais e ofertas de capital, utilizando grande parte desse capital para expandir suas participações em Bitcoin. Essa abordagem conecta efetivamente os mercados de crédito tradicionais com ativos digitais. 🏦⚡
Os apoiadores veem a estratégia como um modelo revolucionário que poderia remodelar as finanças corporativas e a preservação de capital a longo prazo. No entanto, os críticos continuam a alertar sobre a volatilidade do Bitcoin e os riscos de vincular toda uma estrutura corporativa a um único ativo. 📉⚠️
Apesar do debate, Saylor continua sendo uma das figuras mais influentes na indústria cripto, e sua visão a longo prazo continua a moldar as conversas sobre Bitcoin, adoção institucional e o futuro das finanças globais.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
133
·
--
o cartão de crédito da binance é a melhor notícia de hoje #Credits #SenateDelaysCLARITYActVoteToSeptember
o cartão de crédito da binance é a melhor notícia de hoje #Credits #SenateDelaysCLARITYActVoteToSeptember
71

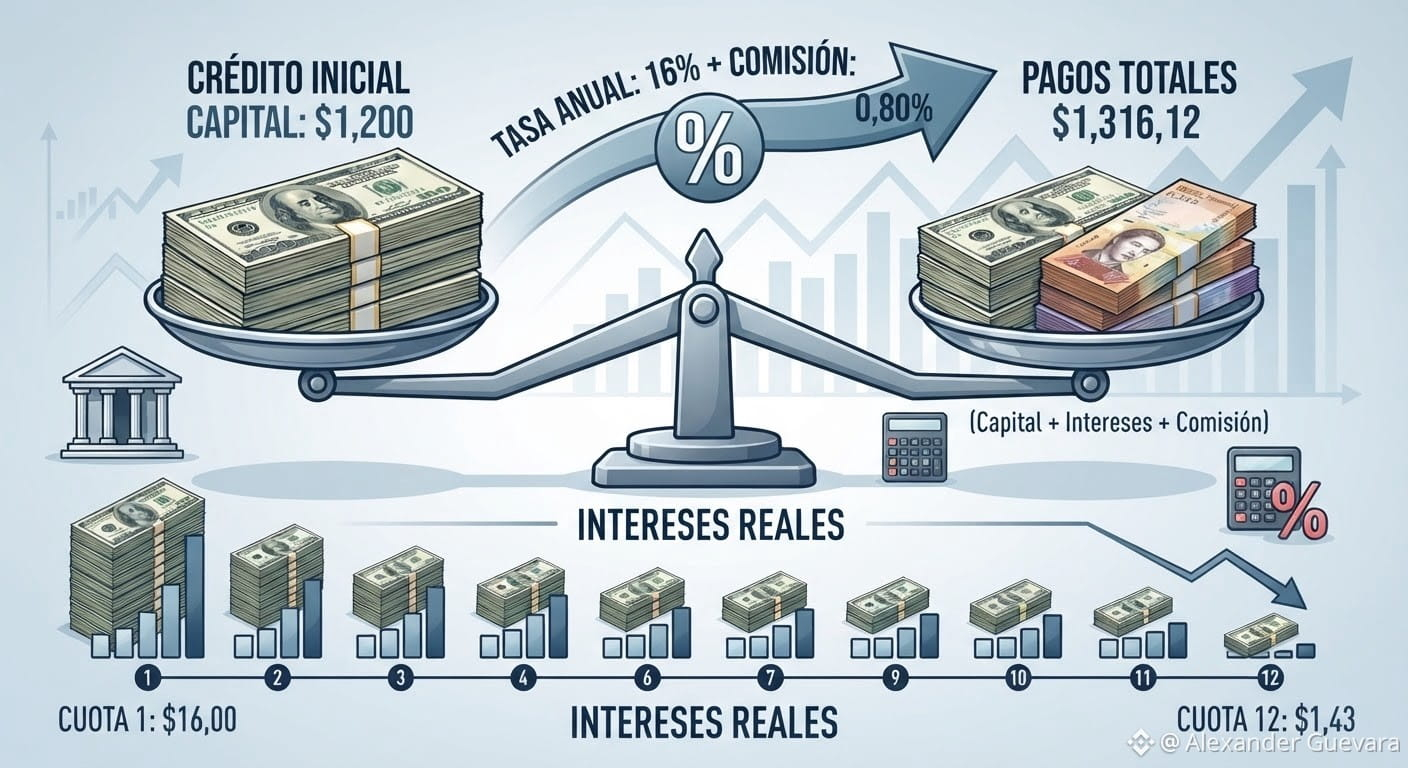
É AÍ ASSIM QUE OS CRÉDITOS INDEXADOS FUNCIONAM (UVC)
Um crédito indexado em Unidades de Valor Crédito (UVC) é ajustado pela taxa de câmbio oficial. Embora você pague em bolívares, sua dívida manterá sua equivalência em divisas.
📊 EXEMPLO PRÁTICO: UM CRÉDITO DE $1.200
Imagine que você recebe um empréstimo equivalente a $1.200 por 12 meses, com uma taxa anual de 16% e uma comissão inicial de 0,80% ($9,60).
Restam 12 parcelas mensais fixas em dólares de aproximadamente $108,88, pagáveis em bolívares à taxa oficial do dia.
Ao final do ano, você terá pago:
✔️ 💵 Principal: $1.200,00
✔️ 📈 Juros: $106,52
✔️ 🏦 Comissão inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Custo total do financiamento: $116,12)
COMO FUNCIONAM OS JUROS REAIS?
✔️ Você não paga os 16% completos sobre os $1.200: Os juros são calculados mês a mês sobre o saldo devedor. Como a cada mês você paga o principal, o valor sobre o qual os juros são aplicados diminui:
✔️ Parcela 1: Você paga $16,00 de juros.
✔️ Parcela 12: Você paga apenas $1,43 de juros.
O custo real não é uma simples subtração: Embora você tenha pago $116,12 a mais, você não manteve os $1.200 durante o ano inteiro (você foi devolvendo dinheiro desde o primeiro mês). Seu custo financeiro real efetivo é maior do que a porcentagem nominal, então você deve avaliar se sua rentabilidade supera essa margem.
#uvc #Credits #venezuela #Macro #economy $BTC
É AÍ ASSIM QUE OS CRÉDITOS INDEXADOS FUNCIONAM (UVC)
Um crédito indexado em Unidades de Valor Crédito (UVC) é ajustado pela taxa de câmbio oficial. Embora você pague em bolívares, sua dívida manterá sua equivalência em divisas.
📊 EXEMPLO PRÁTICO: UM CRÉDITO DE $1.200
Imagine que você recebe um empréstimo equivalente a $1.200 por 12 meses, com uma taxa anual de 16% e uma comissão inicial de 0,80% ($9,60).
Restam 12 parcelas mensais fixas em dólares de aproximadamente $108,88, pagáveis em bolívares à taxa oficial do dia.
Ao final do ano, você terá pago:
✔️ 💵 Principal: $1.200,00
✔️ 📈 Juros: $106,52
✔️ 🏦 Comissão inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Custo total do financiamento: $116,12)
COMO FUNCIONAM OS JUROS REAIS?
✔️ Você não paga os 16% completos sobre os $1.200: Os juros são calculados mês a mês sobre o saldo devedor. Como a cada mês você paga o principal, o valor sobre o qual os juros são aplicados diminui:
✔️ Parcela 1: Você paga $16,00 de juros.
✔️ Parcela 12: Você paga apenas $1,43 de juros.
O custo real não é uma simples subtração: Embora você tenha pago $116,12 a mais, você não manteve os $1.200 durante o ano inteiro (você foi devolvendo dinheiro desde o primeiro mês). Seu custo financeiro real efetivo é maior do que a porcentagem nominal, então você deve avaliar se sua rentabilidade supera essa margem.
#uvc #Credits #venezuela #Macro #economy $BTC
Um crédito indexado em Unidades de Valor Crédito (UVC) é ajustado pela taxa de câmbio oficial. Embora você pague em bolívares, sua dívida manterá sua equivalência em divisas.
📊 EXEMPLO PRÁTICO: UM CRÉDITO DE $1.200
Imagine que você recebe um empréstimo equivalente a $1.200 por 12 meses, com uma taxa anual de 16% e uma comissão inicial de 0,80% ($9,60).
Restam 12 parcelas mensais fixas em dólares de aproximadamente $108,88, pagáveis em bolívares à taxa oficial do dia.
Ao final do ano, você terá pago:
✔️ 💵 Principal: $1.200,00
✔️ 📈 Juros: $106,52
✔️ 🏦 Comissão inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Custo total do financiamento: $116,12)
COMO FUNCIONAM OS JUROS REAIS?
✔️ Você não paga os 16% completos sobre os $1.200: Os juros são calculados mês a mês sobre o saldo devedor. Como a cada mês você paga o principal, o valor sobre o qual os juros são aplicados diminui:
✔️ Parcela 1: Você paga $16,00 de juros.
✔️ Parcela 12: Você paga apenas $1,43 de juros.
O custo real não é uma simples subtração: Embora você tenha pago $116,12 a mais, você não manteve os $1.200 durante o ano inteiro (você foi devolvendo dinheiro desde o primeiro mês). Seu custo financeiro real efetivo é maior do que a porcentagem nominal, então você deve avaliar se sua rentabilidade supera essa margem.
#uvc #Credits #venezuela #Macro #economy $BTC
86
Artigo
Ver tradução
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anualLa resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
3
Artigo
Ver tradução
BCV diferencia por plazos de depósitos requerimientos de encaje legal y refuerza penalizaciónpor déficit
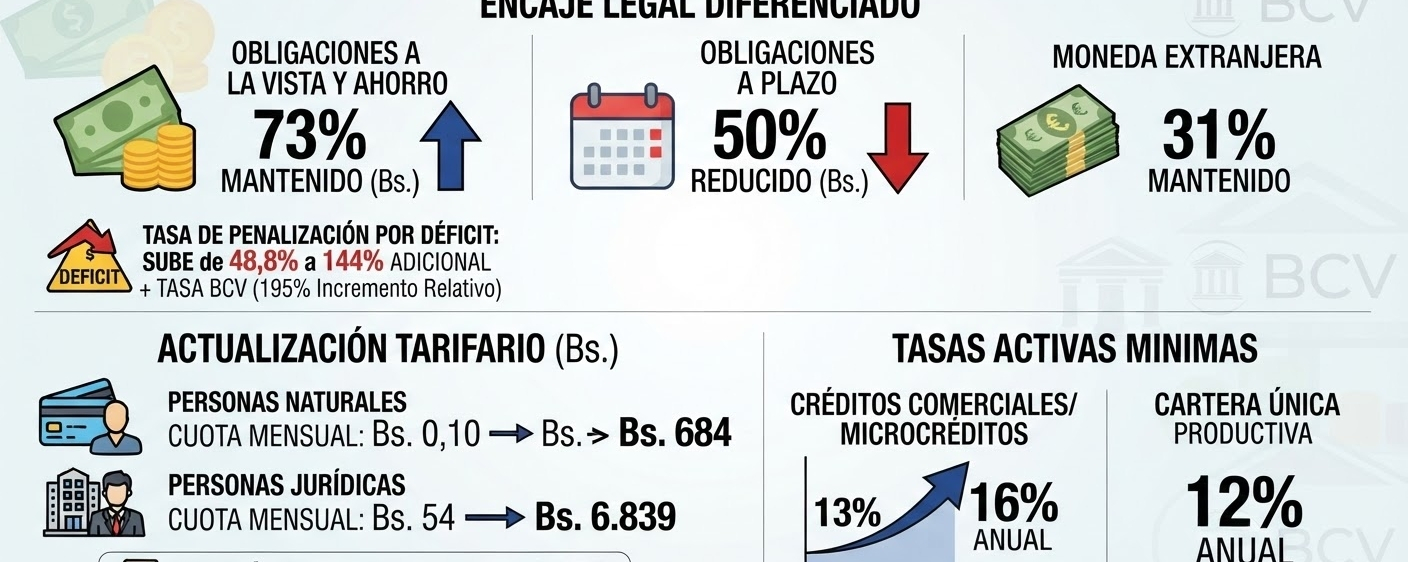
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
BCV diferencia por plazos de depósitos requerimientos de encaje legal y refuerza penalización
por déficit
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
26
🇻🇪Economista Jesús Palacios
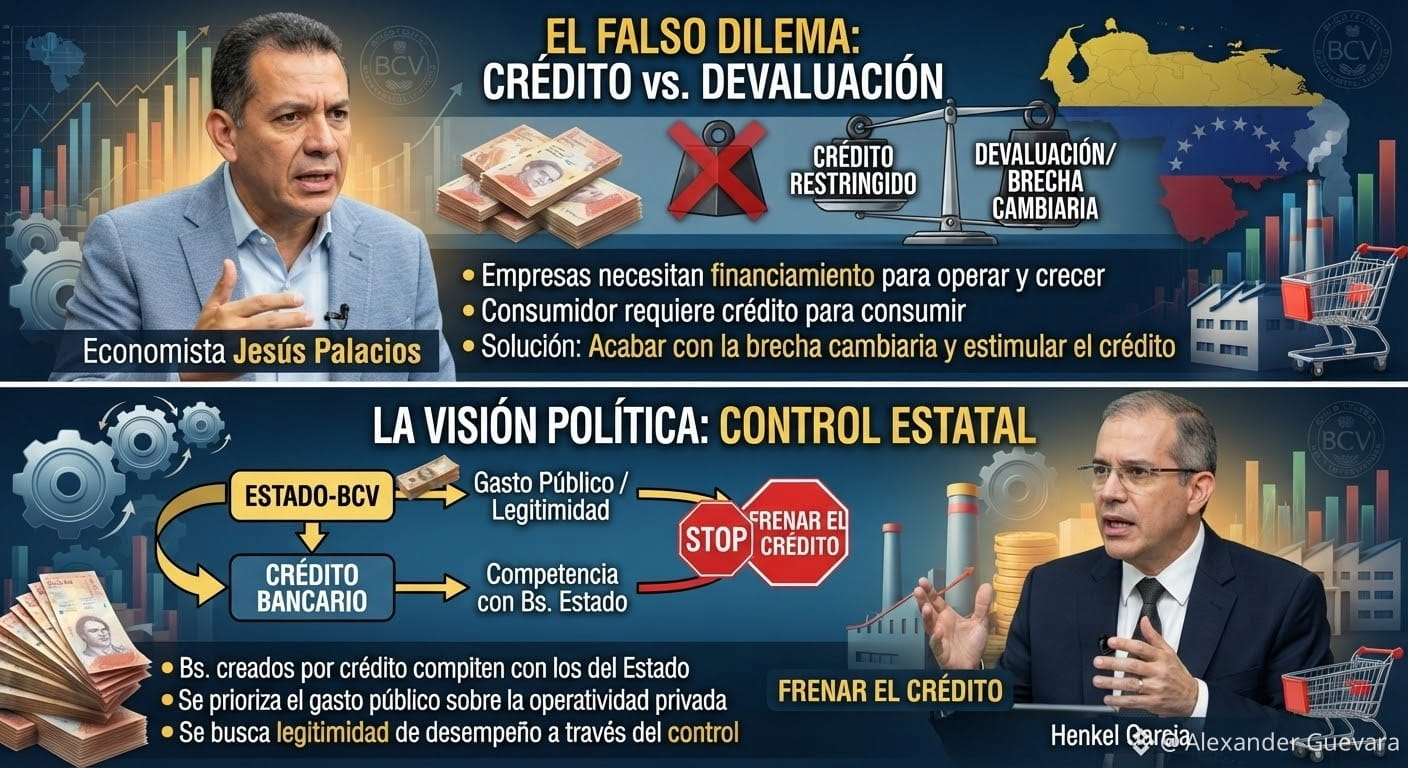
Manter-nos no falso dilema entre crédito e desvalorização é um erro que já saiu muito caro para o país.
Os níveis mais baixos de financiamento no continente contrastam com as empresas privadas que precisam de um volume considerável de financiamento para manter a capacidade operacional, modernizar-se e crescer.
🇻🇪Economista Jesús Palacios
Além disso, o consumidor venezuelano, com enormes limitações de renda, precisa do crédito ao consumo para conseguir financiar os gastos com bens e serviços.
Antes de cair nesse dilema, deveria-se acabar com a brecha cambial, permitindo que a taxa de câmbio oficial responda à oferta e à demanda no mercado cambial, e promover o crescimento com políticas que estimulem o desenvolvimento do crédito no sistema financeiro.
🇻🇪Henkel Garcia
Isso também pode ser visto do ponto de vista político.
Os Bs criados por crédito, em certa medida, competem com os emitidos pelo Estado-BCV.
Ao frear o crédito, os Bs do Estado-BCV teriam maior impacto, que é o que buscam para apontar para a legitimidade do desempenho.
Na prática, preferem que a população veja certa efetividade nos gastos públicos, a que as empresas possam melhorar suas vendas-operacionalidade com mais financiamento.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
🇻🇪Economista Jesús Palacios
Manter-nos no falso dilema entre crédito e desvalorização é um erro que já saiu muito caro para o país.
Os níveis mais baixos de financiamento no continente contrastam com as empresas privadas que precisam de um volume considerável de financiamento para manter a capacidade operacional, modernizar-se e crescer.
🇻🇪Economista Jesús Palacios
Além disso, o consumidor venezuelano, com enormes limitações de renda, precisa do crédito ao consumo para conseguir financiar os gastos com bens e serviços.
Antes de cair nesse dilema, deveria-se acabar com a brecha cambial, permitindo que a taxa de câmbio oficial responda à oferta e à demanda no mercado cambial, e promover o crescimento com políticas que estimulem o desenvolvimento do crédito no sistema financeiro.
🇻🇪Henkel Garcia
Isso também pode ser visto do ponto de vista político.
Os Bs criados por crédito, em certa medida, competem com os emitidos pelo Estado-BCV.
Ao frear o crédito, os Bs do Estado-BCV teriam maior impacto, que é o que buscam para apontar para a legitimidade do desempenho.
Na prática, preferem que a população veja certa efetividade nos gastos públicos, a que as empresas possam melhorar suas vendas-operacionalidade com mais financiamento.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
Manter-nos no falso dilema entre crédito e desvalorização é um erro que já saiu muito caro para o país.
Os níveis mais baixos de financiamento no continente contrastam com as empresas privadas que precisam de um volume considerável de financiamento para manter a capacidade operacional, modernizar-se e crescer.
🇻🇪Economista Jesús Palacios
Além disso, o consumidor venezuelano, com enormes limitações de renda, precisa do crédito ao consumo para conseguir financiar os gastos com bens e serviços.
Antes de cair nesse dilema, deveria-se acabar com a brecha cambial, permitindo que a taxa de câmbio oficial responda à oferta e à demanda no mercado cambial, e promover o crescimento com políticas que estimulem o desenvolvimento do crédito no sistema financeiro.
🇻🇪Henkel Garcia
Isso também pode ser visto do ponto de vista político.
Os Bs criados por crédito, em certa medida, competem com os emitidos pelo Estado-BCV.
Ao frear o crédito, os Bs do Estado-BCV teriam maior impacto, que é o que buscam para apontar para a legitimidade do desempenho.
Na prática, preferem que a população veja certa efetividade nos gastos públicos, a que as empresas possam melhorar suas vendas-operacionalidade com mais financiamento.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
121
🏦 A UniCredit busca um fornecedor tecnológico para somar custódia e corretagem de bitcoin e outras criptomoedas, enquanto participa no Qivalis, o consórcio de 37 bancos europeus que prepara uma stablecoin em euros sob a MiCA para 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
🏦 A UniCredit busca um fornecedor tecnológico para somar custódia e corretagem de bitcoin e outras criptomoedas, enquanto participa no Qivalis, o consórcio de 37 bancos europeus que prepara uma stablecoin em euros sob a MiCA para 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
51

Artigo
BCV, Governo e setor bancário avaliaram plano de crédito para famílias afetadas para reparar e adquirirmoradias
O BCV informou que todas as iniciativas de apoio às vítimas do duplo sismo estão sendo desenhadas para não causar impacto na massa monetária, uma vez que sejam implementadas com base em recursos em divisas.
A sede do Banco Central da Venezuela (BCV) em Caracas foi palco de uma reunião técnica entre as autoridades do Instituto emissor, o gabinete econômico do Executivo Nacional, o setor bancário nacional do país e a associação bancária.
O encontro foi liderado pela vice-presidência setorial de Economia, pela presidência do BCV, pelo Ministério da Economia e Finanças, juntamente com a Sudeban.
BCV, Governo e setor bancário avaliaram plano de crédito para famílias afetadas para reparar e adquirir
moradias
O BCV informou que todas as iniciativas de apoio às vítimas do duplo sismo estão sendo desenhadas para não causar impacto na massa monetária, uma vez que sejam implementadas com base em recursos em divisas.
A sede do Banco Central da Venezuela (BCV) em Caracas foi palco de uma reunião técnica entre as autoridades do Instituto emissor, o gabinete econômico do Executivo Nacional, o setor bancário nacional do país e a associação bancária.
O encontro foi liderado pela vice-presidência setorial de Economia, pela presidência do BCV, pelo Ministério da Economia e Finanças, juntamente com a Sudeban.
O BCV informou que todas as iniciativas de apoio às vítimas do duplo sismo estão sendo desenhadas para não causar impacto na massa monetária, uma vez que sejam implementadas com base em recursos em divisas.
A sede do Banco Central da Venezuela (BCV) em Caracas foi palco de uma reunião técnica entre as autoridades do Instituto emissor, o gabinete econômico do Executivo Nacional, o setor bancário nacional do país e a associação bancária.
O encontro foi liderado pela vice-presidência setorial de Economia, pela presidência do BCV, pelo Ministério da Economia e Finanças, juntamente com a Sudeban.
3
340
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#FedRateWatch
552,370 visualizações
2,648 a discutir
2
#BitcoinSlidesTo$76000
20,364 visualizações
114 a discutir
3
#BitcoinReboundsTo$79K
61,473 visualizações
401 a discutir
4
#StrategyMarketCapPassesFord
36,672 visualizações
633 a discutir
5
#ClarityActOddsHalveOnPolymarket
52,943 visualizações
526 a discutir
6
#US30YTreasuryYieldTops5.40%
31,309 visualizações
354 a discutir
7
#BessentEndorsesFinalClarityActDraft
54,173 visualizações
732 a discutir
8
#ZamaOpens16ConfidentialMorphoVaults
18,287 visualizações
351 a discutir
9
#USDCOnChainVolumeTops$100Trillion
2,877 visualizações
48 a discutir
10
#BitcoinSpotETFsNetInflow$160M
4,848 visualizações
102 a discutir