
#agrimarkets
agrimarkets
16,428 visualizações
21 a discutir
Popular
Mais recente

·
--
Em Alta
Os preços da soja e grãos dos EUA estão sob pressão à medida que as condições das culturas melhoram e o petróleo bruto enfraquece
🌾 Os futuros da soja e de vários grãos dos EUA caíram na sessão da manhã de 16 de junho, à medida que o mercado reagiu a dados de condições das culturas mais positivos nos EUA. Os futuros da soja para julho recuaram para cerca de 11,26 USD por bushel, enquanto o milho para julho caiu para cerca de 4,40¾ USD por bushel.
🌱 O ponto chave é que as condições das culturas nos EUA permanecem estáveis. A soja classificada como boa/excelente atingiu 66%, levemente superior à semana anterior, enquanto o milho também melhorou para 68%. Isso aliviou as preocupações de oferta a curto prazo, especialmente com o clima no Cinturão do Milho permanecendo relativamente favorável.
🛢 Os preços mais baixos do petróleo bruto também adicionaram pressão ao complexo da soja, particularmente através do canal de demanda de óleo de soja e biocombustíveis. Quando os preços do petróleo enfraquecem, as expectativas para a demanda de insumos relacionados a biocombustíveis geralmente se tornam menos favoráveis, tornando os participantes do mercado mais cautelosos.
🌦 No curto prazo, a pressão para baixo pode continuar se o clima dos EUA permanecer favorável e os próximos relatórios de safra não mostrarem nenhuma deterioração significativa. No entanto, o final de junho e julho continuam sendo períodos altamente sensíveis, pois qualquer onda de calor ou seca no Meio-Oeste pode rapidamente mudar o sentimento do mercado.
📊 Por enquanto, os investidores continuarão acompanhando o relatório semanal de Progresso de Safra do USDA, os dados de exportação e os movimentos do petróleo bruto para avaliar se essa queda é apenas uma reação de curto prazo ou o início de uma pressão mais ampla sobre as commodities agrícolas.
#AgriMarkets $MUB $TSLAB $SPCXB
Os preços da soja e grãos dos EUA estão sob pressão à medida que as condições das culturas melhoram e o petróleo bruto enfraquece
🌾 Os futuros da soja e de vários grãos dos EUA caíram na sessão da manhã de 16 de junho, à medida que o mercado reagiu a dados de condições das culturas mais positivos nos EUA. Os futuros da soja para julho recuaram para cerca de 11,26 USD por bushel, enquanto o milho para julho caiu para cerca de 4,40¾ USD por bushel.
🌱 O ponto chave é que as condições das culturas nos EUA permanecem estáveis. A soja classificada como boa/excelente atingiu 66%, levemente superior à semana anterior, enquanto o milho também melhorou para 68%. Isso aliviou as preocupações de oferta a curto prazo, especialmente com o clima no Cinturão do Milho permanecendo relativamente favorável.
🛢 Os preços mais baixos do petróleo bruto também adicionaram pressão ao complexo da soja, particularmente através do canal de demanda de óleo de soja e biocombustíveis. Quando os preços do petróleo enfraquecem, as expectativas para a demanda de insumos relacionados a biocombustíveis geralmente se tornam menos favoráveis, tornando os participantes do mercado mais cautelosos.
🌦 No curto prazo, a pressão para baixo pode continuar se o clima dos EUA permanecer favorável e os próximos relatórios de safra não mostrarem nenhuma deterioração significativa. No entanto, o final de junho e julho continuam sendo períodos altamente sensíveis, pois qualquer onda de calor ou seca no Meio-Oeste pode rapidamente mudar o sentimento do mercado.
📊 Por enquanto, os investidores continuarão acompanhando o relatório semanal de Progresso de Safra do USDA, os dados de exportação e os movimentos do petróleo bruto para avaliar se essa queda é apenas uma reação de curto prazo ou o início de uma pressão mais ampla sobre as commodities agrícolas.
#AgriMarkets $MUB $TSLAB $SPCXB
🌾 Os futuros da soja e de vários grãos dos EUA caíram na sessão da manhã de 16 de junho, à medida que o mercado reagiu a dados de condições das culturas mais positivos nos EUA. Os futuros da soja para julho recuaram para cerca de 11,26 USD por bushel, enquanto o milho para julho caiu para cerca de 4,40¾ USD por bushel.
🌱 O ponto chave é que as condições das culturas nos EUA permanecem estáveis. A soja classificada como boa/excelente atingiu 66%, levemente superior à semana anterior, enquanto o milho também melhorou para 68%. Isso aliviou as preocupações de oferta a curto prazo, especialmente com o clima no Cinturão do Milho permanecendo relativamente favorável.
🛢 Os preços mais baixos do petróleo bruto também adicionaram pressão ao complexo da soja, particularmente através do canal de demanda de óleo de soja e biocombustíveis. Quando os preços do petróleo enfraquecem, as expectativas para a demanda de insumos relacionados a biocombustíveis geralmente se tornam menos favoráveis, tornando os participantes do mercado mais cautelosos.
🌦 No curto prazo, a pressão para baixo pode continuar se o clima dos EUA permanecer favorável e os próximos relatórios de safra não mostrarem nenhuma deterioração significativa. No entanto, o final de junho e julho continuam sendo períodos altamente sensíveis, pois qualquer onda de calor ou seca no Meio-Oeste pode rapidamente mudar o sentimento do mercado.
📊 Por enquanto, os investidores continuarão acompanhando o relatório semanal de Progresso de Safra do USDA, os dados de exportação e os movimentos do petróleo bruto para avaliar se essa queda é apenas uma reação de curto prazo ou o início de uma pressão mais ampla sobre as commodities agrícolas.
#AgriMarkets $MUB $TSLAB $SPCXB
304
·
--
Em Alta
Visão geral dos mercados agrícolas globais para a semana de 29 de junho a 4 de julho de 2026: os grãos reagiram após o relatório do USDA, enquanto os riscos climáticos e a oferta global permaneceram em foco.
🌾 A semana de feriados mais curta nos EUA deixou a liquidez mais fraca, mas o relatório de Área Plantada e Estoques de Grãos do USDA, de 30 de junho, ainda impulsionou movimentos claros no mercado. Depois de cair no início com a redução das tensões no Oriente Médio e as condições favoráveis das lavouras, os grãos se recuperaram, já que os estoques de milho e trigo vieram abaixo do esperado.
🌽 O milho foi o principal destaque, com os estoques de 1º de junho em cerca de 5,29 bilhões de bushels: acima do ano anterior, mas abaixo das previsões do mercado. Isso sustentou uma recuperação de preços após posições mais baixistas e expectativas elevadas de oferta para a nova safra, embora a alta área plantada signifique que o potencial de alta adicional ainda depende do clima e da demanda por exportações.
🫘 A soja deu menos suporte, pois tanto a área quanto os estoques vieram acima das expectativas, deixando o tom no curto prazo neutro a levemente negativo. Os óleos vegetais e a demanda por biocombustíveis seguem sustentando, mas a forte oferta sul-americana continua competindo com as exportações dos EUA.
🌱 O trigo também voltou a subir depois de uma área e estoques dos EUA abaixo do esperado, mas a perspectiva de oferta do Mar Negro ainda limita ganhos mais fortes. Rússia e Ucrânia seguem competitivas nas exportações globais, então o trigo pode ter dificuldade para romper para cima sem novos riscos climáticos.
☀️ O clima agora é o principal catalisador, especialmente o período de polinização do milho em julho no Meio-Oeste dos EUA. Condições persistentes de calor e seca podem elevar a precificação do risco de rendimento, enquanto melhores chuvas e avaliações de safra mais estáveis podem trazer de volta pressão de oferta. A onda de calor na Europa também merece atenção para o trigo.
🚢 Globalmente, a demanda por exportações dos EUA está estável, mas não forte o bastante para impulsionar um rompimento, enquanto Brasil e Argentina seguem pressionando os preços com uma oferta competitiva. Na próxima semana, os updates de Progresso das Culturas e o relatório WASDE de 10 de julho provavelmente vão orientar a direção, mantendo a volatilidade alta.
#AgriMarkets $BTC $ETH $SOL
Visão geral dos mercados agrícolas globais para a semana de 29 de junho a 4 de julho de 2026: os grãos reagiram após o relatório do USDA, enquanto os riscos climáticos e a oferta global permaneceram em foco.
🌾 A semana de feriados mais curta nos EUA deixou a liquidez mais fraca, mas o relatório de Área Plantada e Estoques de Grãos do USDA, de 30 de junho, ainda impulsionou movimentos claros no mercado. Depois de cair no início com a redução das tensões no Oriente Médio e as condições favoráveis das lavouras, os grãos se recuperaram, já que os estoques de milho e trigo vieram abaixo do esperado.
🌽 O milho foi o principal destaque, com os estoques de 1º de junho em cerca de 5,29 bilhões de bushels: acima do ano anterior, mas abaixo das previsões do mercado. Isso sustentou uma recuperação de preços após posições mais baixistas e expectativas elevadas de oferta para a nova safra, embora a alta área plantada signifique que o potencial de alta adicional ainda depende do clima e da demanda por exportações.
🫘 A soja deu menos suporte, pois tanto a área quanto os estoques vieram acima das expectativas, deixando o tom no curto prazo neutro a levemente negativo. Os óleos vegetais e a demanda por biocombustíveis seguem sustentando, mas a forte oferta sul-americana continua competindo com as exportações dos EUA.
🌱 O trigo também voltou a subir depois de uma área e estoques dos EUA abaixo do esperado, mas a perspectiva de oferta do Mar Negro ainda limita ganhos mais fortes. Rússia e Ucrânia seguem competitivas nas exportações globais, então o trigo pode ter dificuldade para romper para cima sem novos riscos climáticos.
☀️ O clima agora é o principal catalisador, especialmente o período de polinização do milho em julho no Meio-Oeste dos EUA. Condições persistentes de calor e seca podem elevar a precificação do risco de rendimento, enquanto melhores chuvas e avaliações de safra mais estáveis podem trazer de volta pressão de oferta. A onda de calor na Europa também merece atenção para o trigo.
🚢 Globalmente, a demanda por exportações dos EUA está estável, mas não forte o bastante para impulsionar um rompimento, enquanto Brasil e Argentina seguem pressionando os preços com uma oferta competitiva. Na próxima semana, os updates de Progresso das Culturas e o relatório WASDE de 10 de julho provavelmente vão orientar a direção, mantendo a volatilidade alta.
#AgriMarkets $BTC $ETH $SOL
🌾 A semana de feriados mais curta nos EUA deixou a liquidez mais fraca, mas o relatório de Área Plantada e Estoques de Grãos do USDA, de 30 de junho, ainda impulsionou movimentos claros no mercado. Depois de cair no início com a redução das tensões no Oriente Médio e as condições favoráveis das lavouras, os grãos se recuperaram, já que os estoques de milho e trigo vieram abaixo do esperado.
🌽 O milho foi o principal destaque, com os estoques de 1º de junho em cerca de 5,29 bilhões de bushels: acima do ano anterior, mas abaixo das previsões do mercado. Isso sustentou uma recuperação de preços após posições mais baixistas e expectativas elevadas de oferta para a nova safra, embora a alta área plantada signifique que o potencial de alta adicional ainda depende do clima e da demanda por exportações.
🫘 A soja deu menos suporte, pois tanto a área quanto os estoques vieram acima das expectativas, deixando o tom no curto prazo neutro a levemente negativo. Os óleos vegetais e a demanda por biocombustíveis seguem sustentando, mas a forte oferta sul-americana continua competindo com as exportações dos EUA.
🌱 O trigo também voltou a subir depois de uma área e estoques dos EUA abaixo do esperado, mas a perspectiva de oferta do Mar Negro ainda limita ganhos mais fortes. Rússia e Ucrânia seguem competitivas nas exportações globais, então o trigo pode ter dificuldade para romper para cima sem novos riscos climáticos.
☀️ O clima agora é o principal catalisador, especialmente o período de polinização do milho em julho no Meio-Oeste dos EUA. Condições persistentes de calor e seca podem elevar a precificação do risco de rendimento, enquanto melhores chuvas e avaliações de safra mais estáveis podem trazer de volta pressão de oferta. A onda de calor na Europa também merece atenção para o trigo.
🚢 Globalmente, a demanda por exportações dos EUA está estável, mas não forte o bastante para impulsionar um rompimento, enquanto Brasil e Argentina seguem pressionando os preços com uma oferta competitiva. Na próxima semana, os updates de Progresso das Culturas e o relatório WASDE de 10 de julho provavelmente vão orientar a direção, mantendo a volatilidade alta.
#AgriMarkets $BTC $ETH $SOL
450
·
--
Em Alta
Os grãos permanecem sob pressão enquanto o WASDE confirma um mercado com excesso de oferta
🌾 Os mercados agrícolas globais continuam em baixa durante o período de 8 a 13 de junho, com milho, soja e trigo todos pressionados por um clima favorável nos EUA, progresso quase completo no plantio e abundância de oferta da América do Sul.
📉 O relatório WASDE de junho do USDA não causou um grande choque, mas reforçou a visão de que os grãos ainda carecem de um catalisador forte para alta. Estoques finais de milho global mais altos e uma produção mais forte do Brasil e da Argentina mantiveram a narrativa de excesso de oferta intacta.
🌽 O milho permaneceu no centro da fraqueza após cair em direção a mínimas de vários meses. Boas condições de cultivo nos EUA, clima favorável no Corn Belt e sinais limitados de forte compra da China deixaram os vendedores no controle.
🫘 A soja enfrentou pressão semelhante à medida que o prêmio de risco climático continuou a desaparecer. A oferta da América do Sul continua competitiva, enquanto a demanda por exportação não foi forte o suficiente para mudar o sentimento do mercado.
🌾 O trigo parecia um pouco mais equilibrado após um corte na produção dos EUA, mas ainda foi arrastado pela fraqueza mais ampla entre os grãos e a competição de oferta de outras regiões.
📊 A venda de fundos também amplificou o movimento de queda, mantendo o mercado vulnerável a outro teste de zonas de preços mais baixos, a menos que um catalisador claro de reversão apareça.
🌦️ O clima de verão nos EUA é agora a variável chave. Condições favoráveis podem manter a pressão sobre o milho e a soja, enquanto um calor mais amplo ou secura no Meio-Oeste ou nas Planícies pode rapidamente trazer o risco climático de volta aos preços.
🗓️ O próximo foco importante é 30 de junho, quando o USDA divulgará os relatórios de Área Plantada e Estoques de Grãos Trimestrais. Esses podem se tornar catalisadores mais fortes do que o WASDE de junho.
🔎 No geral, os grãos permanecem em baixa tanto do ponto de vista fundamental quanto técnico. Uma recuperação mais forte provavelmente precisa de um suporte mais claro de exportações, demanda chinesa ou risco climático renovado.
#AgriMarkets $BTC $ETH $TON
Os grãos permanecem sob pressão enquanto o WASDE confirma um mercado com excesso de oferta
🌾 Os mercados agrícolas globais continuam em baixa durante o período de 8 a 13 de junho, com milho, soja e trigo todos pressionados por um clima favorável nos EUA, progresso quase completo no plantio e abundância de oferta da América do Sul.
📉 O relatório WASDE de junho do USDA não causou um grande choque, mas reforçou a visão de que os grãos ainda carecem de um catalisador forte para alta. Estoques finais de milho global mais altos e uma produção mais forte do Brasil e da Argentina mantiveram a narrativa de excesso de oferta intacta.
🌽 O milho permaneceu no centro da fraqueza após cair em direção a mínimas de vários meses. Boas condições de cultivo nos EUA, clima favorável no Corn Belt e sinais limitados de forte compra da China deixaram os vendedores no controle.
🫘 A soja enfrentou pressão semelhante à medida que o prêmio de risco climático continuou a desaparecer. A oferta da América do Sul continua competitiva, enquanto a demanda por exportação não foi forte o suficiente para mudar o sentimento do mercado.
🌾 O trigo parecia um pouco mais equilibrado após um corte na produção dos EUA, mas ainda foi arrastado pela fraqueza mais ampla entre os grãos e a competição de oferta de outras regiões.
📊 A venda de fundos também amplificou o movimento de queda, mantendo o mercado vulnerável a outro teste de zonas de preços mais baixos, a menos que um catalisador claro de reversão apareça.
🌦️ O clima de verão nos EUA é agora a variável chave. Condições favoráveis podem manter a pressão sobre o milho e a soja, enquanto um calor mais amplo ou secura no Meio-Oeste ou nas Planícies pode rapidamente trazer o risco climático de volta aos preços.
🗓️ O próximo foco importante é 30 de junho, quando o USDA divulgará os relatórios de Área Plantada e Estoques de Grãos Trimestrais. Esses podem se tornar catalisadores mais fortes do que o WASDE de junho.
🔎 No geral, os grãos permanecem em baixa tanto do ponto de vista fundamental quanto técnico. Uma recuperação mais forte provavelmente precisa de um suporte mais claro de exportações, demanda chinesa ou risco climático renovado.
#AgriMarkets $BTC $ETH $TON
🌾 Os mercados agrícolas globais continuam em baixa durante o período de 8 a 13 de junho, com milho, soja e trigo todos pressionados por um clima favorável nos EUA, progresso quase completo no plantio e abundância de oferta da América do Sul.
📉 O relatório WASDE de junho do USDA não causou um grande choque, mas reforçou a visão de que os grãos ainda carecem de um catalisador forte para alta. Estoques finais de milho global mais altos e uma produção mais forte do Brasil e da Argentina mantiveram a narrativa de excesso de oferta intacta.
🌽 O milho permaneceu no centro da fraqueza após cair em direção a mínimas de vários meses. Boas condições de cultivo nos EUA, clima favorável no Corn Belt e sinais limitados de forte compra da China deixaram os vendedores no controle.
🫘 A soja enfrentou pressão semelhante à medida que o prêmio de risco climático continuou a desaparecer. A oferta da América do Sul continua competitiva, enquanto a demanda por exportação não foi forte o suficiente para mudar o sentimento do mercado.
🌾 O trigo parecia um pouco mais equilibrado após um corte na produção dos EUA, mas ainda foi arrastado pela fraqueza mais ampla entre os grãos e a competição de oferta de outras regiões.
📊 A venda de fundos também amplificou o movimento de queda, mantendo o mercado vulnerável a outro teste de zonas de preços mais baixos, a menos que um catalisador claro de reversão apareça.
🌦️ O clima de verão nos EUA é agora a variável chave. Condições favoráveis podem manter a pressão sobre o milho e a soja, enquanto um calor mais amplo ou secura no Meio-Oeste ou nas Planícies pode rapidamente trazer o risco climático de volta aos preços.
🗓️ O próximo foco importante é 30 de junho, quando o USDA divulgará os relatórios de Área Plantada e Estoques de Grãos Trimestrais. Esses podem se tornar catalisadores mais fortes do que o WASDE de junho.
🔎 No geral, os grãos permanecem em baixa tanto do ponto de vista fundamental quanto técnico. Uma recuperação mais forte provavelmente precisa de um suporte mais claro de exportações, demanda chinesa ou risco climático renovado.
#AgriMarkets $BTC $ETH $TON
1
1
2
3.7k

·
--
🚨 ALERTA DE CRISE GLOBAL DE ALIMENTOS 🚨
Os preços dos alimentos vão ficar ainda mais altos! As consequências da Guerra no Irã já estão impactando duro:
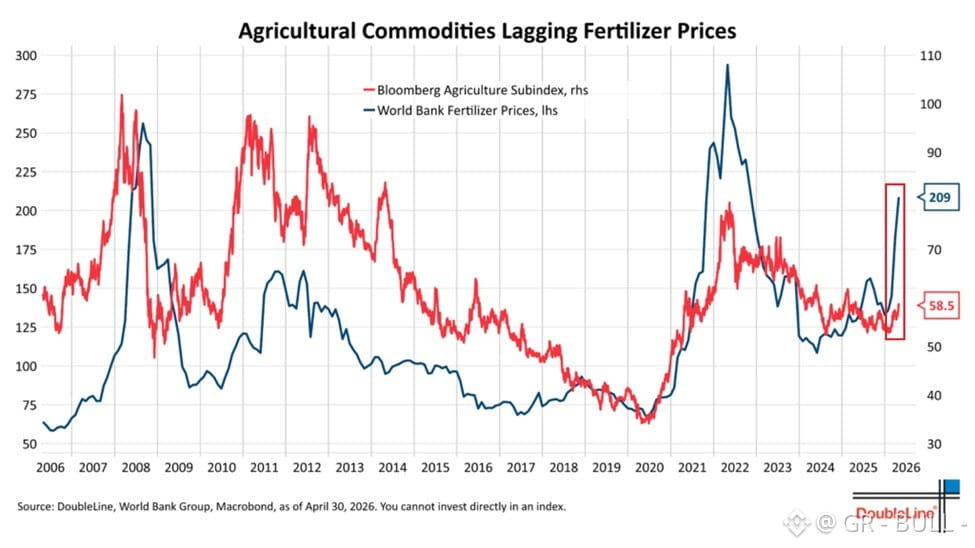
💥 Os preços dos fertilizantes dispararam +44% desde o início do conflito—os níveis mais altos desde 2022.
🌍 Por que isso importa: ~33% dos fertilizantes comercializados globalmente passam pelo Estreito de Ormuz, que agora está efetivamente fechado.
Divisão da exposição global:
23% de amônia
34% de ureia (o fertilizante nitrogenado mais utilizado no mundo)
Quase 20% da oferta de fosfato
📈 Enquanto isso, o Subíndice de Agricultura da Bloomberg saltou ~9%, acompanhando os preços futuros de culturas importantes como trigo, milho, soja, açúcar, café e algodão.
Historicamente, o aumento dos custos dos fertilizantes atua como um indicador líder para preços mais altos dos alimentos: à medida que os custos de produção sobem, os agricultores são forçados a reduzir a oferta, o que eleva os preços das colheitas.
⚠️ O resultado: uma nova onda de inflação global de alimentos é iminente, ameaçando economias e lares em todo o mundo.
#FoodCrisis #FertilizerShock #GlobalInflation #IranWarImpact #AgriMarkets
🚨 ALERTA DE CRISE GLOBAL DE ALIMENTOS 🚨
Os preços dos alimentos vão ficar ainda mais altos! As consequências da Guerra no Irã já estão impactando duro:
💥 Os preços dos fertilizantes dispararam +44% desde o início do conflito—os níveis mais altos desde 2022.
🌍 Por que isso importa: ~33% dos fertilizantes comercializados globalmente passam pelo Estreito de Ormuz, que agora está efetivamente fechado.
Divisão da exposição global:
23% de amônia
34% de ureia (o fertilizante nitrogenado mais utilizado no mundo)
Quase 20% da oferta de fosfato
📈 Enquanto isso, o Subíndice de Agricultura da Bloomberg saltou ~9%, acompanhando os preços futuros de culturas importantes como trigo, milho, soja, açúcar, café e algodão.
Historicamente, o aumento dos custos dos fertilizantes atua como um indicador líder para preços mais altos dos alimentos: à medida que os custos de produção sobem, os agricultores são forçados a reduzir a oferta, o que eleva os preços das colheitas.
⚠️ O resultado: uma nova onda de inflação global de alimentos é iminente, ameaçando economias e lares em todo o mundo.
#FoodCrisis #FertilizerShock #GlobalInflation #IranWarImpact #AgriMarkets
Os preços dos alimentos vão ficar ainda mais altos! As consequências da Guerra no Irã já estão impactando duro:
💥 Os preços dos fertilizantes dispararam +44% desde o início do conflito—os níveis mais altos desde 2022.
🌍 Por que isso importa: ~33% dos fertilizantes comercializados globalmente passam pelo Estreito de Ormuz, que agora está efetivamente fechado.
Divisão da exposição global:
23% de amônia
34% de ureia (o fertilizante nitrogenado mais utilizado no mundo)
Quase 20% da oferta de fosfato
📈 Enquanto isso, o Subíndice de Agricultura da Bloomberg saltou ~9%, acompanhando os preços futuros de culturas importantes como trigo, milho, soja, açúcar, café e algodão.
Historicamente, o aumento dos custos dos fertilizantes atua como um indicador líder para preços mais altos dos alimentos: à medida que os custos de produção sobem, os agricultores são forçados a reduzir a oferta, o que eleva os preços das colheitas.
⚠️ O resultado: uma nova onda de inflação global de alimentos é iminente, ameaçando economias e lares em todo o mundo.
#FoodCrisis #FertilizerShock #GlobalInflation #IranWarImpact #AgriMarkets
132
·
--
Em Alta
Os grãos da CBOT sobem à medida que o petróleo ultrapassa $110 e os riscos de fertilizantes aumentam
📌 Os grãos da CBOT registraram uma forte recuperação na sessão de 18 a 19 de março, com milho, soja e trigo todos subindo, enquanto o trigo claramente liderou o movimento à medida que o capital se deslocou para as commodities agrícolas em meio ao aumento dos riscos geopolíticos.
💡 O principal motor veio do Brent e do WTI, que superaram a faixa de $100–110 após tensões em torno do Catar e de Hormuz, o que reviveu as expectativas por uma demanda mais forte por biocombustíveis. O milho foi apoiado por seu papel como matéria-prima para etanol, enquanto a soja se beneficiou indiretamente através da cadeia de biodiesel.
⚠️ Ao mesmo tempo, os preços da ureia saltaram para cerca de $610–650 por tonelada, à medida que as interrupções na oferta se aprofundaram e as preocupações aumentaram sobre fluxos de comércio global de fertilizantes mais restritos. Essa pressão é especialmente sensível para o milho porque é uma das culturas mais intensivas em nitrogênio.
🔎 O que se destaca é que essa alta parece ser impulsionada fundamentalmente, em vez de ser apenas um impulso técnico de curto prazo. Mesmo que muitos agricultores dos EUA tenham fixado os custos de insumos cedo, um ambiente de preços mais altos para fertilizantes ainda poderia enfraquecer as margens e influenciar as decisões de plantio nas próximas temporadas.
✅ No curto prazo, a tendência para os grãos ainda é construtiva, desde que o petróleo permaneça elevado e a rota de Hormuz continue instável. Mesmo assim, a volatilidade provavelmente permanecerá alta, e o mercado pode ver uma rápida correção se as tensões diminuírem rapidamente.
#AgriMarkets #CommoditiesInsight
Os grãos da CBOT sobem à medida que o petróleo ultrapassa $110 e os riscos de fertilizantes aumentam
📌 Os grãos da CBOT registraram uma forte recuperação na sessão de 18 a 19 de março, com milho, soja e trigo todos subindo, enquanto o trigo claramente liderou o movimento à medida que o capital se deslocou para as commodities agrícolas em meio ao aumento dos riscos geopolíticos.
💡 O principal motor veio do Brent e do WTI, que superaram a faixa de $100–110 após tensões em torno do Catar e de Hormuz, o que reviveu as expectativas por uma demanda mais forte por biocombustíveis. O milho foi apoiado por seu papel como matéria-prima para etanol, enquanto a soja se beneficiou indiretamente através da cadeia de biodiesel.
⚠️ Ao mesmo tempo, os preços da ureia saltaram para cerca de $610–650 por tonelada, à medida que as interrupções na oferta se aprofundaram e as preocupações aumentaram sobre fluxos de comércio global de fertilizantes mais restritos. Essa pressão é especialmente sensível para o milho porque é uma das culturas mais intensivas em nitrogênio.
🔎 O que se destaca é que essa alta parece ser impulsionada fundamentalmente, em vez de ser apenas um impulso técnico de curto prazo. Mesmo que muitos agricultores dos EUA tenham fixado os custos de insumos cedo, um ambiente de preços mais altos para fertilizantes ainda poderia enfraquecer as margens e influenciar as decisões de plantio nas próximas temporadas.
✅ No curto prazo, a tendência para os grãos ainda é construtiva, desde que o petróleo permaneça elevado e a rota de Hormuz continue instável. Mesmo assim, a volatilidade provavelmente permanecerá alta, e o mercado pode ver uma rápida correção se as tensões diminuírem rapidamente.
#AgriMarkets #CommoditiesInsight
📌 Os grãos da CBOT registraram uma forte recuperação na sessão de 18 a 19 de março, com milho, soja e trigo todos subindo, enquanto o trigo claramente liderou o movimento à medida que o capital se deslocou para as commodities agrícolas em meio ao aumento dos riscos geopolíticos.
💡 O principal motor veio do Brent e do WTI, que superaram a faixa de $100–110 após tensões em torno do Catar e de Hormuz, o que reviveu as expectativas por uma demanda mais forte por biocombustíveis. O milho foi apoiado por seu papel como matéria-prima para etanol, enquanto a soja se beneficiou indiretamente através da cadeia de biodiesel.
⚠️ Ao mesmo tempo, os preços da ureia saltaram para cerca de $610–650 por tonelada, à medida que as interrupções na oferta se aprofundaram e as preocupações aumentaram sobre fluxos de comércio global de fertilizantes mais restritos. Essa pressão é especialmente sensível para o milho porque é uma das culturas mais intensivas em nitrogênio.
🔎 O que se destaca é que essa alta parece ser impulsionada fundamentalmente, em vez de ser apenas um impulso técnico de curto prazo. Mesmo que muitos agricultores dos EUA tenham fixado os custos de insumos cedo, um ambiente de preços mais altos para fertilizantes ainda poderia enfraquecer as margens e influenciar as decisões de plantio nas próximas temporadas.
✅ No curto prazo, a tendência para os grãos ainda é construtiva, desde que o petróleo permaneça elevado e a rota de Hormuz continue instável. Mesmo assim, a volatilidade provavelmente permanecerá alta, e o mercado pode ver uma rápida correção se as tensões diminuírem rapidamente.
#AgriMarkets #CommoditiesInsight
1
2
1.3k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#AnthropicCEOCallsForAISlowdown
84,602 visualizações
1,276 a discutir
2
#BitcoinThirdSingleBlockReorgInFourWeeks
12,411 visualizações
392 a discutir
3
#EthereumFallsBelow$2500
773 visualizações
48 a discutir
4
#BitcoinDropsToIntradayLow$76367
289 visualizações
11 a discutir
5
#WhiteHouseRejectsAISlowdownCalls
1,117 visualizações
71 a discutir
6
#UKMayExemptTokenizedGoldFromFundRules
908 visualizações
48 a discutir
7
#BitcoinSpotETFsRecord$463MNetOutflowLastWeek
42 visualizações
4 a discutir
8
#LSKSurgesOver515%In24Hours
11,104 visualizações
222 a discutir
9
#ClarityActLawIn2026OddsRiseTo30%
8,421 visualizações
131 a discutir
10
#KoreaCryptoTaxDelayPetitionMeetsReviewThreshold
2,063 visualizações
70 a discutir