
#bonds
bonds
154,950 visualizações
586 a discutir
Popular
Mais recente
·
--
O órgão de defesa da concorrência da Coreia do Sul acaba de aplicar a maior multa de sua história: cerca de US$ 1,2 bilhão contra 15 operadores de títulos públicos.
• 15 operadores primários multados em 1,6266 trilhão de wons (cerca de US$ 1,2 bilhão) por conluio em leilões de títulos entre 2020 e 2023
• Maior multa já aplicada pelo órgão em um único caso, superando os 1,03 trilhão de wons aplicados à Qualcomm em 2016
• Informações sobre propostas foram compartilhadas em 150 leilões, com rendimentos ou volumes combinados em 145 deles
Por que isso importa: Os rendimentos dos títulos servem de referência para a precificação de outros ativos, e a Coreia é um importante mercado de criptoativos.
Fonte: Yonhap (decisão da Comissão de Comércio Justo da Coreia)
Isto não é aconselhamento financeiro.
💬 Os mercados de criptoativos deveriam estar sujeitos ao mesmo rigor de integridade em leilões que os títulos?
#SouthKorea #Bonds #Regulação
O órgão de defesa da concorrência da Coreia do Sul acaba de aplicar a maior multa de sua história: cerca de US$ 1,2 bilhão contra 15 operadores de títulos públicos.
• 15 operadores primários multados em 1,6266 trilhão de wons (cerca de US$ 1,2 bilhão) por conluio em leilões de títulos entre 2020 e 2023
• Maior multa já aplicada pelo órgão em um único caso, superando os 1,03 trilhão de wons aplicados à Qualcomm em 2016
• Informações sobre propostas foram compartilhadas em 150 leilões, com rendimentos ou volumes combinados em 145 deles
Por que isso importa: Os rendimentos dos títulos servem de referência para a precificação de outros ativos, e a Coreia é um importante mercado de criptoativos.
Fonte: Yonhap (decisão da Comissão de Comércio Justo da Coreia)
Isto não é aconselhamento financeiro.
💬 Os mercados de criptoativos deveriam estar sujeitos ao mesmo rigor de integridade em leilões que os títulos?
#SouthKorea #Bonds #Regulação
• 15 operadores primários multados em 1,6266 trilhão de wons (cerca de US$ 1,2 bilhão) por conluio em leilões de títulos entre 2020 e 2023
• Maior multa já aplicada pelo órgão em um único caso, superando os 1,03 trilhão de wons aplicados à Qualcomm em 2016
• Informações sobre propostas foram compartilhadas em 150 leilões, com rendimentos ou volumes combinados em 145 deles
Por que isso importa: Os rendimentos dos títulos servem de referência para a precificação de outros ativos, e a Coreia é um importante mercado de criptoativos.
Fonte: Yonhap (decisão da Comissão de Comércio Justo da Coreia)
Isto não é aconselhamento financeiro.
💬 Os mercados de criptoativos deveriam estar sujeitos ao mesmo rigor de integridade em leilões que os títulos?
#SouthKorea #Bonds #Regulação
1
#TradFiForBeginners 💵 Títulos de dívida: o investimento que muitos iniciantes ignoram!
Um título de dívida é basicamente um empréstimo feito por um investidor a um governo ou a uma empresa.
Veja como funciona:
1️⃣ Uma organização emite um título de dívida.
2️⃣ Os investidores o compram.
3️⃣ O emissor pode pagar juros regularmente.
4️⃣ O valor original geralmente é reembolsado no vencimento, dependendo da capacidade de pagamento do emissor.
📌 Os títulos de dívida podem gerar rendimentos, mas também envolvem riscos, incluindo o risco de inadimplência e o risco de taxa de juros.
🔥 Entender os títulos de dívida é mais uma peça importante do quebra-cabeça financeiro.
#TradFiForBeginners #Bonds #InvestmentEducation #Finance $UVXY $GNS $HIMS
#TradFiForBeginners 💵 Títulos de dívida: o investimento que muitos iniciantes ignoram!
Um título de dívida é basicamente um empréstimo feito por um investidor a um governo ou a uma empresa.
Veja como funciona:
1️⃣ Uma organização emite um título de dívida.
2️⃣ Os investidores o compram.
3️⃣ O emissor pode pagar juros regularmente.
4️⃣ O valor original geralmente é reembolsado no vencimento, dependendo da capacidade de pagamento do emissor.
📌 Os títulos de dívida podem gerar rendimentos, mas também envolvem riscos, incluindo o risco de inadimplência e o risco de taxa de juros.
🔥 Entender os títulos de dívida é mais uma peça importante do quebra-cabeça financeiro.
#TradFiForBeginners #Bonds #InvestmentEducation #Finance $UVXY $GNS $HIMS
Um título de dívida é basicamente um empréstimo feito por um investidor a um governo ou a uma empresa.
Veja como funciona:
1️⃣ Uma organização emite um título de dívida.
2️⃣ Os investidores o compram.
3️⃣ O emissor pode pagar juros regularmente.
4️⃣ O valor original geralmente é reembolsado no vencimento, dependendo da capacidade de pagamento do emissor.
📌 Os títulos de dívida podem gerar rendimentos, mas também envolvem riscos, incluindo o risco de inadimplência e o risco de taxa de juros.
🔥 Entender os títulos de dívida é mais uma peça importante do quebra-cabeça financeiro.
#TradFiForBeginners #Bonds #InvestmentEducation #Finance $UVXY $GNS $HIMS
382
·
--
Verificado
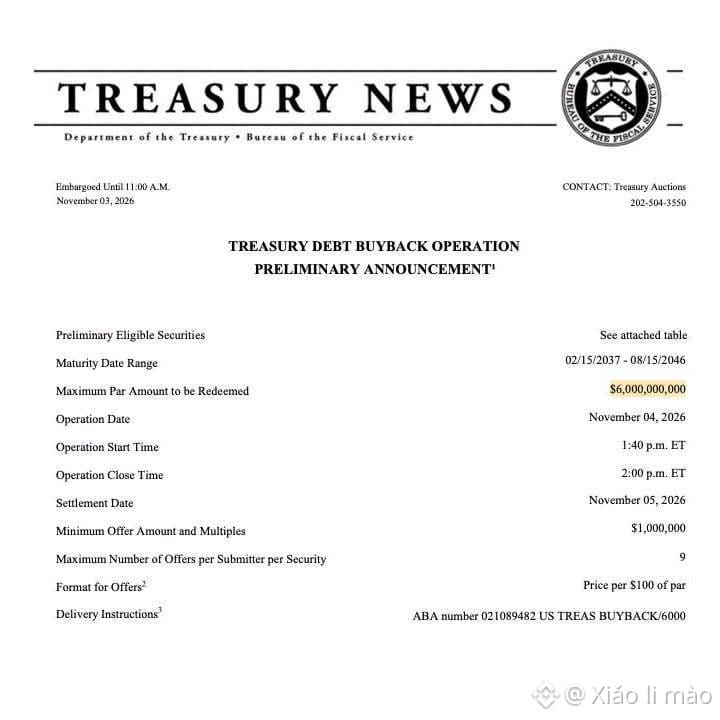
O Tesouro voltou com mais uma recompra, e o momento escolhido diz muita coisa.
Até US$ 6 bilhões em títulos da dívida pública de longo prazo serão recomprados na quinta-feira. A mesma estratégia de antes: recomprar os títulos antigos e ilíquidos que ninguém quer negociar e torcer para que a ponta longa da curva pare de gritar.
Aqui está o que importa. Esta onda de recompras vai até 4 de novembro. As eleições de meio de mandato são em 3 de novembro. Não é uma coincidência que alguém deva ignorar.
O programa dobrou em agosto, e o limite por operação chegou a US$ 6 bilhões em setembro. Mas os rendimentos não se comportaram exatamente como esperado. O rendimento dos títulos de 10 anos chegou a subir depois que o valor foi anunciado, porque os operadores queriam mais.
Então, a verdadeira questão não é se US$ 6 bilhões é muito. É se isso representa apoio à liquidez ou contenção dos rendimentos em ano eleitoral. Bessent tem sido claro sobre querer reduzir os custos dos empréstimos. O calendário torna impossível ignorar a interpretação política.
Fique de olho também no anúncio trimestral de refinanciamento, em 4 de novembro. É quando saberemos se o Tesouro mudará a emissão ou continuará remendando a ponta longa com recompras.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms
{future}(IDOLUSDT)
{future}(QUSDT)
O Tesouro voltou com mais uma recompra, e o momento escolhido diz muita coisa.
Até US$ 6 bilhões em títulos da dívida pública de longo prazo serão recomprados na quinta-feira. A mesma estratégia de antes: recomprar os títulos antigos e ilíquidos que ninguém quer negociar e torcer para que a ponta longa da curva pare de gritar.
Aqui está o que importa. Esta onda de recompras vai até 4 de novembro. As eleições de meio de mandato são em 3 de novembro. Não é uma coincidência que alguém deva ignorar.
O programa dobrou em agosto, e o limite por operação chegou a US$ 6 bilhões em setembro. Mas os rendimentos não se comportaram exatamente como esperado. O rendimento dos títulos de 10 anos chegou a subir depois que o valor foi anunciado, porque os operadores queriam mais.
Então, a verdadeira questão não é se US$ 6 bilhões é muito. É se isso representa apoio à liquidez ou contenção dos rendimentos em ano eleitoral. Bessent tem sido claro sobre querer reduzir os custos dos empréstimos. O calendário torna impossível ignorar a interpretação política.
Fique de olho também no anúncio trimestral de refinanciamento, em 4 de novembro. É quando saberemos se o Tesouro mudará a emissão ou continuará remendando a ponta longa com recompras.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms
Até US$ 6 bilhões em títulos da dívida pública de longo prazo serão recomprados na quinta-feira. A mesma estratégia de antes: recomprar os títulos antigos e ilíquidos que ninguém quer negociar e torcer para que a ponta longa da curva pare de gritar.
Aqui está o que importa. Esta onda de recompras vai até 4 de novembro. As eleições de meio de mandato são em 3 de novembro. Não é uma coincidência que alguém deva ignorar.
O programa dobrou em agosto, e o limite por operação chegou a US$ 6 bilhões em setembro. Mas os rendimentos não se comportaram exatamente como esperado. O rendimento dos títulos de 10 anos chegou a subir depois que o valor foi anunciado, porque os operadores queriam mais.
Então, a verdadeira questão não é se US$ 6 bilhões é muito. É se isso representa apoio à liquidez ou contenção dos rendimentos em ano eleitoral. Bessent tem sido claro sobre querer reduzir os custos dos empréstimos. O calendário torna impossível ignorar a interpretação política.
Fique de olho também no anúncio trimestral de refinanciamento, em 4 de novembro. É quando saberemos se o Tesouro mudará a emissão ou continuará remendando a ponta longa com recompras.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms
2
1.4k
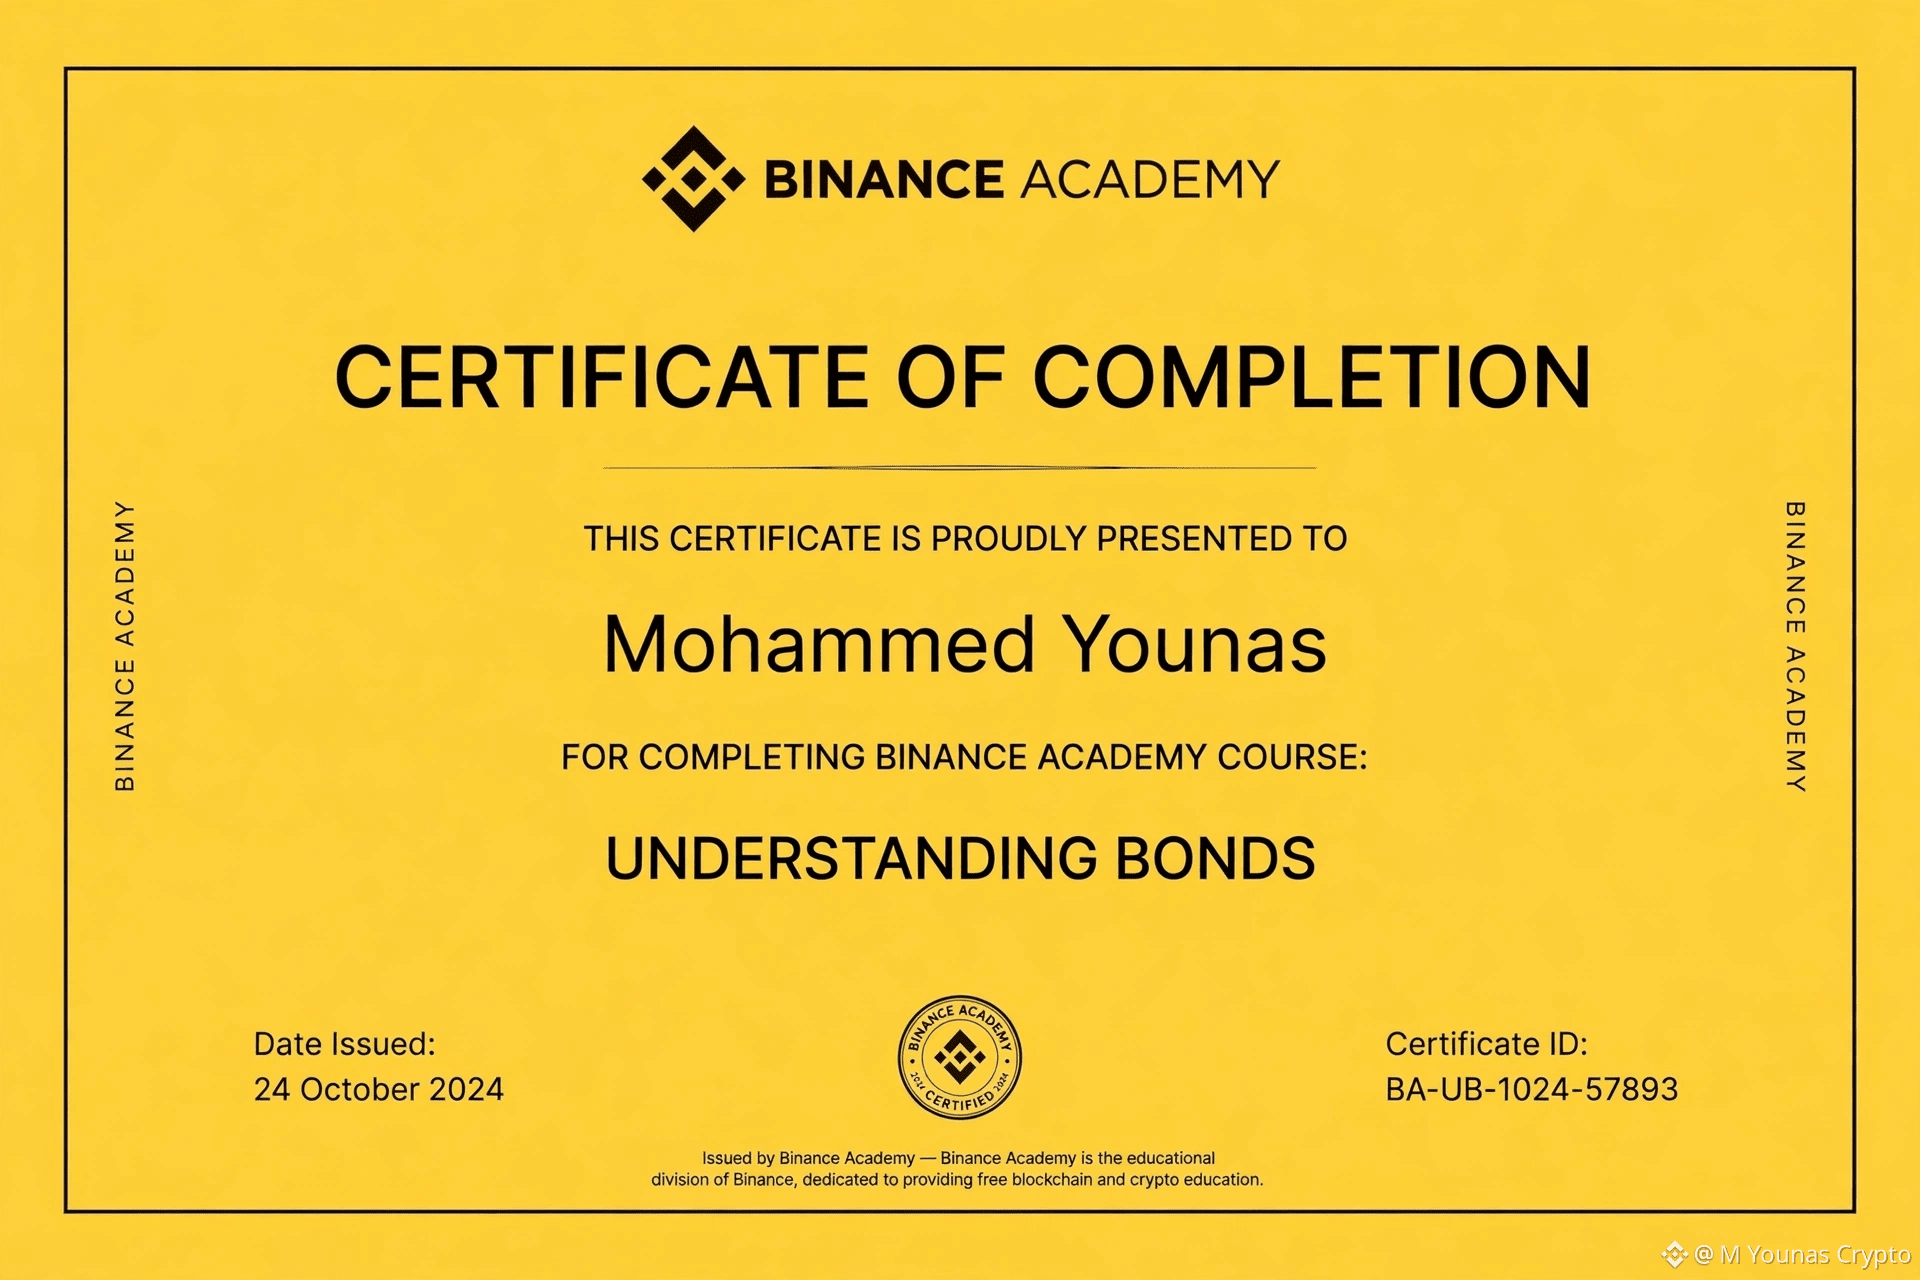
Graças a Deus! 🎓
Concluí o curso de COMPREENDENDO TÍTULOS DE DÍVIDA da Binance Academy.
Certificado de conclusão - 24 de outubro de 2024
ID: BA-UB-1024-57893
Além de cripto, também é muito importante compreender as finanças tradicionais. Entender o mercado de títulos ajuda muito nas negociações e nos investimentos.
A jornada de aprendizado continua! 📚
#BinanceAcademy #BinanceSquare #CryptoEducation #Bonds #MYounasCrypto
Graças a Deus! 🎓
Concluí o curso de COMPREENDENDO TÍTULOS DE DÍVIDA da Binance Academy.
Certificado de conclusão - 24 de outubro de 2024
ID: BA-UB-1024-57893
Além de cripto, também é muito importante compreender as finanças tradicionais. Entender o mercado de títulos ajuda muito nas negociações e nos investimentos.
A jornada de aprendizado continua! 📚
#BinanceAcademy #BinanceSquare #CryptoEducation #Bonds #MYounasCrypto
Concluí o curso de COMPREENDENDO TÍTULOS DE DÍVIDA da Binance Academy.
Certificado de conclusão - 24 de outubro de 2024
ID: BA-UB-1024-57893
Além de cripto, também é muito importante compreender as finanças tradicionais. Entender o mercado de títulos ajuda muito nas negociações e nos investimentos.
A jornada de aprendizado continua! 📚
#BinanceAcademy #BinanceSquare #CryptoEducation #Bonds #MYounasCrypto
2
63

🚨 ENORME: O Tesouro dos EUA acabou de recomprar US$ 6 BILHÕES da própria dívida, elevando o total de outubro para US$ 26,08 BILHÕES.
Em 27 de outubro, o Tesouro selecionou títulos com vencimento entre 20 e 30 anos e aceitou o valor máximo integral de US$ 6 bilhões, de um total de US$ 10,75 bilhões em ofertas, distribuídos por seis das 35 emissões elegíveis. Pagou entre 52 e 71 centavos por dólar pelos títulos antigos, com cupons baixos, desembolsando cerca de US$ 3,8 bilhões em dinheiro. Foi a quarta operação a atingir o limite total.
O Tesouro classifica essas operações como apoio à liquidez, com o objetivo de ajudar os dealers a se desfazer de títulos mais antigos e pouco negociados, além de melhorar as condições de negociação. O programa foi ampliado em agosto, quando o Tesouro disse que pelo menos dobraria as recompras de títulos de longo prazo, para US$ 4 bilhões ou mais por operação.
A reação do mercado foi moderada. O rendimento dos títulos de 10 anos atingiu 5,342% em 1º de outubro, o nível mais alto desde abril de 2002, quando o Tesouro atingiu seu limite, e os rendimentos de longo prazo não caíram claramente nos dias em que as recompras chegaram ao máximo. O Bitcoin não teve a alta de 7% que registrou após o anúncio de agosto e caiu abaixo de US$ 80.000, porque essa operação já era amplamente esperada.
Agora, todos os olhos se voltam para o refinanciamento trimestral em 4 de novembro, quando o Tesouro dará mais detalhes sobre os volumes das futuras recompras.
A US$ 6 bilhões por operação, as recompras são infraestrutura operacional, não política. Ainda não se sabe se serão suficientes para estabilizar um mercado preocupado com a oferta.
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
🚨 ENORME: O Tesouro dos EUA acabou de recomprar US$ 6 BILHÕES da própria dívida, elevando o total de outubro para US$ 26,08 BILHÕES.
Em 27 de outubro, o Tesouro selecionou títulos com vencimento entre 20 e 30 anos e aceitou o valor máximo integral de US$ 6 bilhões, de um total de US$ 10,75 bilhões em ofertas, distribuídos por seis das 35 emissões elegíveis. Pagou entre 52 e 71 centavos por dólar pelos títulos antigos, com cupons baixos, desembolsando cerca de US$ 3,8 bilhões em dinheiro. Foi a quarta operação a atingir o limite total.
O Tesouro classifica essas operações como apoio à liquidez, com o objetivo de ajudar os dealers a se desfazer de títulos mais antigos e pouco negociados, além de melhorar as condições de negociação. O programa foi ampliado em agosto, quando o Tesouro disse que pelo menos dobraria as recompras de títulos de longo prazo, para US$ 4 bilhões ou mais por operação.
A reação do mercado foi moderada. O rendimento dos títulos de 10 anos atingiu 5,342% em 1º de outubro, o nível mais alto desde abril de 2002, quando o Tesouro atingiu seu limite, e os rendimentos de longo prazo não caíram claramente nos dias em que as recompras chegaram ao máximo. O Bitcoin não teve a alta de 7% que registrou após o anúncio de agosto e caiu abaixo de US$ 80.000, porque essa operação já era amplamente esperada.
Agora, todos os olhos se voltam para o refinanciamento trimestral em 4 de novembro, quando o Tesouro dará mais detalhes sobre os volumes das futuras recompras.
A US$ 6 bilhões por operação, as recompras são infraestrutura operacional, não política. Ainda não se sabe se serão suficientes para estabilizar um mercado preocupado com a oferta.
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
Em 27 de outubro, o Tesouro selecionou títulos com vencimento entre 20 e 30 anos e aceitou o valor máximo integral de US$ 6 bilhões, de um total de US$ 10,75 bilhões em ofertas, distribuídos por seis das 35 emissões elegíveis. Pagou entre 52 e 71 centavos por dólar pelos títulos antigos, com cupons baixos, desembolsando cerca de US$ 3,8 bilhões em dinheiro. Foi a quarta operação a atingir o limite total.
O Tesouro classifica essas operações como apoio à liquidez, com o objetivo de ajudar os dealers a se desfazer de títulos mais antigos e pouco negociados, além de melhorar as condições de negociação. O programa foi ampliado em agosto, quando o Tesouro disse que pelo menos dobraria as recompras de títulos de longo prazo, para US$ 4 bilhões ou mais por operação.
A reação do mercado foi moderada. O rendimento dos títulos de 10 anos atingiu 5,342% em 1º de outubro, o nível mais alto desde abril de 2002, quando o Tesouro atingiu seu limite, e os rendimentos de longo prazo não caíram claramente nos dias em que as recompras chegaram ao máximo. O Bitcoin não teve a alta de 7% que registrou após o anúncio de agosto e caiu abaixo de US$ 80.000, porque essa operação já era amplamente esperada.
Agora, todos os olhos se voltam para o refinanciamento trimestral em 4 de novembro, quando o Tesouro dará mais detalhes sobre os volumes das futuras recompras.
A US$ 6 bilhões por operação, as recompras são infraestrutura operacional, não política. Ainda não se sabe se serão suficientes para estabilizar um mercado preocupado com a oferta.
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
TLTETF-0,33%
SHYETF+0,24%
IEFETF+0,33%
1
209
·
--
O Treasury de 10 anos foi negociado abaixo de 5% na quinta-feira pela primeira vez desde 23 de setembro. Na mesma sessão, dezembro $BZ fechou em alta de 4,00%, a 113,17. Normalmente, seria de esperar que uma variação do petróleo dessa dimensão pressionasse as yields em alta, já que a energia se reflete diretamente nos indicadores de inflação... desta vez, a procura por duration veio da Europa.
A yield das obrigações francesas a 10 anos atingiu 5,142%, o nível mais alto desde 2002 e acima da dos Treasuries pela primeira vez desde 2013, com o spread face ao Bund nos 176 pontos-base e os CDS franceses a 5 anos acima dos 100 pontos-base pela primeira vez desde outubro de 2012. Acho que esse dinheiro está a sair de ativos europeus e a entrar em Treasuries, devido a receios sobre o crédito na Europa, e, nesta sessão, esse movimento superou o impulso do petróleo. A Fed está em período de silêncio até ao dia 29, por isso, nada disto se deveu a declarações da Fed.
$BTC caiu 3,59% no mesmo dia, o que não seria de esperar apenas com base no panorama das taxas de juro para um ativo sem fluxo de caixa.
Estou a acompanhar se a yield das obrigações a 10 anos consegue manter-se abaixo de 5% até à reunião do FOMC, a 27 e 28 de outubro, enquanto o Brent mantém esta procura.
#Bonds #Treasuries #Macro #Bitcoin
O Treasury de 10 anos foi negociado abaixo de 5% na quinta-feira pela primeira vez desde 23 de setembro. Na mesma sessão, dezembro $BZ fechou em alta de 4,00%, a 113,17. Normalmente, seria de esperar que uma variação do petróleo dessa dimensão pressionasse as yields em alta, já que a energia se reflete diretamente nos indicadores de inflação... desta vez, a procura por duration veio da Europa.
A yield das obrigações francesas a 10 anos atingiu 5,142%, o nível mais alto desde 2002 e acima da dos Treasuries pela primeira vez desde 2013, com o spread face ao Bund nos 176 pontos-base e os CDS franceses a 5 anos acima dos 100 pontos-base pela primeira vez desde outubro de 2012. Acho que esse dinheiro está a sair de ativos europeus e a entrar em Treasuries, devido a receios sobre o crédito na Europa, e, nesta sessão, esse movimento superou o impulso do petróleo. A Fed está em período de silêncio até ao dia 29, por isso, nada disto se deveu a declarações da Fed.
$BTC caiu 3,59% no mesmo dia, o que não seria de esperar apenas com base no panorama das taxas de juro para um ativo sem fluxo de caixa.
Estou a acompanhar se a yield das obrigações a 10 anos consegue manter-se abaixo de 5% até à reunião do FOMC, a 27 e 28 de outubro, enquanto o Brent mantém esta procura.
#Bonds #Treasuries #Macro #Bitcoin
A yield das obrigações francesas a 10 anos atingiu 5,142%, o nível mais alto desde 2002 e acima da dos Treasuries pela primeira vez desde 2013, com o spread face ao Bund nos 176 pontos-base e os CDS franceses a 5 anos acima dos 100 pontos-base pela primeira vez desde outubro de 2012. Acho que esse dinheiro está a sair de ativos europeus e a entrar em Treasuries, devido a receios sobre o crédito na Europa, e, nesta sessão, esse movimento superou o impulso do petróleo. A Fed está em período de silêncio até ao dia 29, por isso, nada disto se deveu a declarações da Fed.
$BTC caiu 3,59% no mesmo dia, o que não seria de esperar apenas com base no panorama das taxas de juro para um ativo sem fluxo de caixa.
Estou a acompanhar se a yield das obrigações a 10 anos consegue manter-se abaixo de 5% até à reunião do FOMC, a 27 e 28 de outubro, enquanto o Brent mantém esta procura.
#Bonds #Treasuries #Macro #Bitcoin
440
·
--
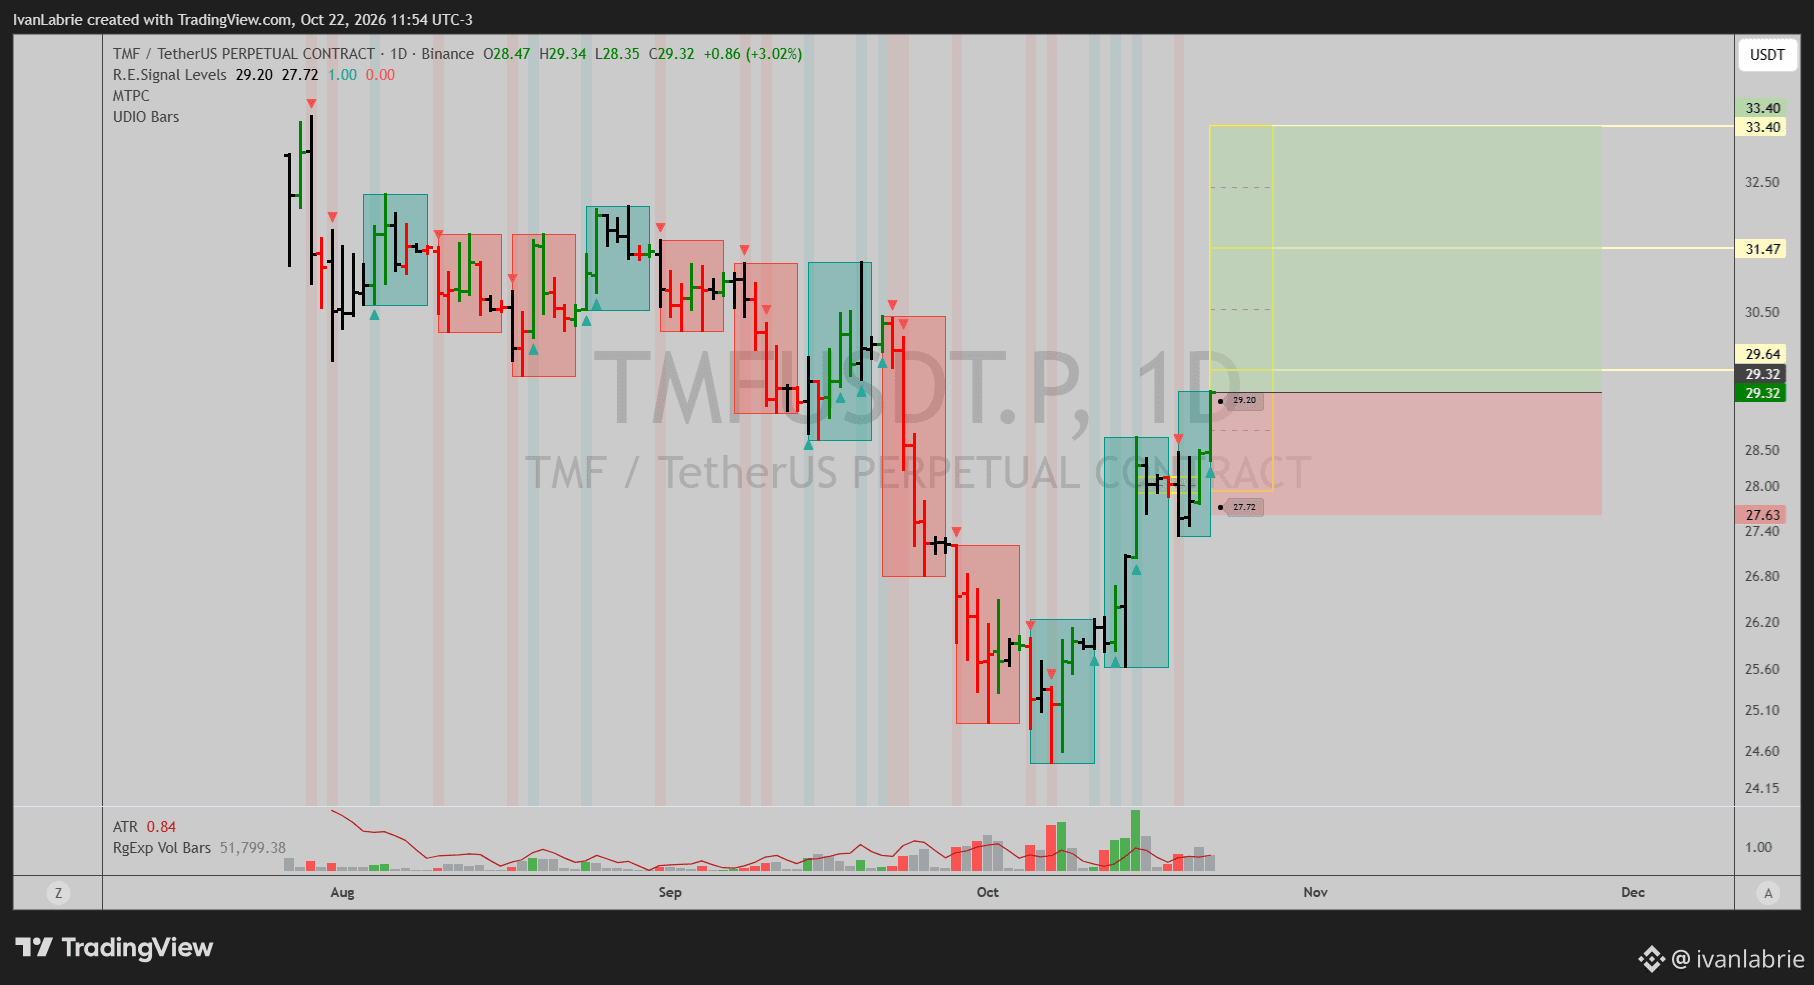
Ideia comprada em TMF a mercado, 29,33 no perpétuo, gráfico diário. TMF é um fundo de obrigações do Tesouro com maturidade superior a 20 anos, alavancado 3x na posição longa, e as obrigações de longo prazo estão a subir à medida que os mercados entram em modo de aversão ao risco.
O stop está nos 27,63. Os alvos são 29,64, 31,47 e 33,40. O primeiro está perto; o movimento maior está nos outros dois.
Isso representa cerca de +1,1%, +7,3% e +13,9% até aos alvos, face a aproximadamente 5,8% até ao stop. Também funciona como cobertura para outras posições de maior risco. Arriscaria 1–2% do capital no stop e definiria o tamanho da posição com base nisso.
$TMF
#TMF #Bonds #TradeIdea
Ideia comprada em TMF a mercado, 29,33 no perpétuo, gráfico diário. TMF é um fundo de obrigações do Tesouro com maturidade superior a 20 anos, alavancado 3x na posição longa, e as obrigações de longo prazo estão a subir à medida que os mercados entram em modo de aversão ao risco.
O stop está nos 27,63. Os alvos são 29,64, 31,47 e 33,40. O primeiro está perto; o movimento maior está nos outros dois.
Isso representa cerca de +1,1%, +7,3% e +13,9% até aos alvos, face a aproximadamente 5,8% até ao stop. Também funciona como cobertura para outras posições de maior risco. Arriscaria 1–2% do capital no stop e definiria o tamanho da posição com base nisso.
$TMF
#TMF #Bonds #TradeIdea
O stop está nos 27,63. Os alvos são 29,64, 31,47 e 33,40. O primeiro está perto; o movimento maior está nos outros dois.
Isso representa cerca de +1,1%, +7,3% e +13,9% até aos alvos, face a aproximadamente 5,8% até ao stop. Também funciona como cobertura para outras posições de maior risco. Arriscaria 1–2% do capital no stop e definiria o tamanho da posição com base nisso.
$TMF
#TMF #Bonds #TradeIdea
113
·
--
Os mercados de dívida europeus registaram hoje uma forte turbulência. A yield das obrigações do Tesouro francês a 10 anos acaba de atingir a marca dos 5%, o nível mais elevado desde julho de 2002. Ao mesmo tempo, o indicador de risco que mede o risco de crédito da dívida pública francesa aproximou-se dos 160 pontos-base, renovando diretamente o máximo histórico dos últimos quase 15 anos.
A gravidade desta vaga de vendas ultrapassou claramente as expectativas habituais de muitas instituições. Sendo a segunda maior economia central da zona euro, a França vê os seus custos de financiamento soberano dispararem para níveis não vistos há mais de duas décadas, refletindo a concentração das preocupações do mercado com a saúde orçamental da Europa e a sustentabilidade da dívida.
Nos mercados financeiros tradicionais, yields elevadas das obrigações soberanas dos países centrais tendem a fazer subir as taxas de juro globais sem risco e a pressionar de forma significativa as valorizações dos ativos em euros e das ações. Perante a disparada das taxas de juro e a reavaliação do risco soberano, os investidores tendem a reduzir a liquidez e a adotar uma postura defensiva e expectante.
Para o mercado das criptomoedas, os custos macroeconómicos de financiamento persistentemente elevados continuam a pressionar a liquidez do mercado, pelo que o sentimento especulativo no curto prazo poderá manter-se cauteloso. No entanto, a crescente exposição dos riscos associados à dívida soberana em moeda fiduciária tradicional também leva alguns investidores a continuar atentos ao valor de cobertura de longo prazo dos ativos não soberanos. A evolução futura dependerá da disputa em torno da liquidez macroeconómica. $BTC
#Bonds #MacroEconomy #Eurozone
Os mercados de dívida europeus registaram hoje uma forte turbulência. A yield das obrigações do Tesouro francês a 10 anos acaba de atingir a marca dos 5%, o nível mais elevado desde julho de 2002. Ao mesmo tempo, o indicador de risco que mede o risco de crédito da dívida pública francesa aproximou-se dos 160 pontos-base, renovando diretamente o máximo histórico dos últimos quase 15 anos.
A gravidade desta vaga de vendas ultrapassou claramente as expectativas habituais de muitas instituições. Sendo a segunda maior economia central da zona euro, a França vê os seus custos de financiamento soberano dispararem para níveis não vistos há mais de duas décadas, refletindo a concentração das preocupações do mercado com a saúde orçamental da Europa e a sustentabilidade da dívida.
Nos mercados financeiros tradicionais, yields elevadas das obrigações soberanas dos países centrais tendem a fazer subir as taxas de juro globais sem risco e a pressionar de forma significativa as valorizações dos ativos em euros e das ações. Perante a disparada das taxas de juro e a reavaliação do risco soberano, os investidores tendem a reduzir a liquidez e a adotar uma postura defensiva e expectante.
Para o mercado das criptomoedas, os custos macroeconómicos de financiamento persistentemente elevados continuam a pressionar a liquidez do mercado, pelo que o sentimento especulativo no curto prazo poderá manter-se cauteloso. No entanto, a crescente exposição dos riscos associados à dívida soberana em moeda fiduciária tradicional também leva alguns investidores a continuar atentos ao valor de cobertura de longo prazo dos ativos não soberanos. A evolução futura dependerá da disputa em torno da liquidez macroeconómica. $BTC
#Bonds #MacroEconomy #Eurozone
A gravidade desta vaga de vendas ultrapassou claramente as expectativas habituais de muitas instituições. Sendo a segunda maior economia central da zona euro, a França vê os seus custos de financiamento soberano dispararem para níveis não vistos há mais de duas décadas, refletindo a concentração das preocupações do mercado com a saúde orçamental da Europa e a sustentabilidade da dívida.
Nos mercados financeiros tradicionais, yields elevadas das obrigações soberanas dos países centrais tendem a fazer subir as taxas de juro globais sem risco e a pressionar de forma significativa as valorizações dos ativos em euros e das ações. Perante a disparada das taxas de juro e a reavaliação do risco soberano, os investidores tendem a reduzir a liquidez e a adotar uma postura defensiva e expectante.
Para o mercado das criptomoedas, os custos macroeconómicos de financiamento persistentemente elevados continuam a pressionar a liquidez do mercado, pelo que o sentimento especulativo no curto prazo poderá manter-se cauteloso. No entanto, a crescente exposição dos riscos associados à dívida soberana em moeda fiduciária tradicional também leva alguns investidores a continuar atentos ao valor de cobertura de longo prazo dos ativos não soberanos. A evolução futura dependerá da disputa em torno da liquidez macroeconómica. $BTC
#Bonds #MacroEconomy #Eurozone
7
·
--
Os mercados financeiros europeus acabaram de registrar uma grande volatilidade, com o rendimento dos títulos públicos franceses de 10 anos atingindo 5%, o nível mais alto desde julho de 2002. Ao mesmo tempo, o prêmio de risco dos títulos franceses também se aproximou de 160 pontos-base, alcançando o maior nível em 15 anos.
Esse movimento reflete a crescente pressão da dívida pública e a instabilidade política na segunda maior economia da zona do euro. A alta dos custos de financiamento da França, acima das expectativas, está despertando preocupações com a fragmentação financeira no bloco da UE.
A disparada dos rendimentos dos títulos exerce pressão negativa sobre o euro e eleva os custos de capital em todo o mundo. O apetite por risco dos grandes fluxos de capital diminui, obrigando os fundos de investimento a reestruturar suas carteiras para se protegerem dos riscos macroeconômicos.
Nos mercados de criptoativos, a disseminação da cautela pode desacelerar, no curto prazo, os fluxos de capital para $BTC e outros ativos de risco. Os investidores devem acompanhar de perto a evolução da liquidez global antes de abrir grandes posições alavancadas. 📊
#Bonds #MacroEconomy #Eurozone
Os mercados financeiros europeus acabaram de registrar uma grande volatilidade, com o rendimento dos títulos públicos franceses de 10 anos atingindo 5%, o nível mais alto desde julho de 2002. Ao mesmo tempo, o prêmio de risco dos títulos franceses também se aproximou de 160 pontos-base, alcançando o maior nível em 15 anos.
Esse movimento reflete a crescente pressão da dívida pública e a instabilidade política na segunda maior economia da zona do euro. A alta dos custos de financiamento da França, acima das expectativas, está despertando preocupações com a fragmentação financeira no bloco da UE.
A disparada dos rendimentos dos títulos exerce pressão negativa sobre o euro e eleva os custos de capital em todo o mundo. O apetite por risco dos grandes fluxos de capital diminui, obrigando os fundos de investimento a reestruturar suas carteiras para se protegerem dos riscos macroeconômicos.
Nos mercados de criptoativos, a disseminação da cautela pode desacelerar, no curto prazo, os fluxos de capital para $BTC e outros ativos de risco. Os investidores devem acompanhar de perto a evolução da liquidez global antes de abrir grandes posições alavancadas. 📊
#Bonds #MacroEconomy #Eurozone
Esse movimento reflete a crescente pressão da dívida pública e a instabilidade política na segunda maior economia da zona do euro. A alta dos custos de financiamento da França, acima das expectativas, está despertando preocupações com a fragmentação financeira no bloco da UE.
A disparada dos rendimentos dos títulos exerce pressão negativa sobre o euro e eleva os custos de capital em todo o mundo. O apetite por risco dos grandes fluxos de capital diminui, obrigando os fundos de investimento a reestruturar suas carteiras para se protegerem dos riscos macroeconômicos.
Nos mercados de criptoativos, a disseminação da cautela pode desacelerar, no curto prazo, os fluxos de capital para $BTC e outros ativos de risco. Os investidores devem acompanhar de perto a evolução da liquidez global antes de abrir grandes posições alavancadas. 📊
#Bonds #MacroEconomy #Eurozone
1
241
O secretário do Tesouro dos Estados Unidos, Scott Bessent, afirmou publicamente na terça-feira que espera que a turbulência nos mercados de títulos, desencadeada pela disparada dos rendimentos dos títulos do Tesouro francês, não provoque efeitos de contágio nos mercados globais. Recentemente, o agravamento dos protestos e a pressão do déficit fiscal na França elevaram significativamente o prêmio de risco da dívida soberana do país, despertando preocupações com a liquidez entre investidores europeus e de outras partes do mundo.
Do ponto de vista dos fundamentos macroeconômicos, a situação na França foi caracterizada como uma disputa fiscal e política localizada, e não como uma crise sistêmica da dívida soberana. Bessent destacou que os recursos estão migrando de ativos europeus mais vulneráveis para os títulos do Tesouro dos EUA, considerados refúgios seguros. Isso interrompeu efetivamente a cadeia de transmissão de uma crise de liquidez e dissipou o temor do mercado de uma repetição da crise da dívida europeia.
Do ponto de vista técnico, as curvas de rendimento dos títulos soberanos globais não apresentam inversão generalizada nem uma alta descontrolada, enquanto a demanda por ativos de refúgio oferece um sólido suporte aos preços dos títulos do Tesouro dos EUA. Impulsionado pelo retorno da liquidez, o índice do dólar mantém sua resiliência, sem provocar uma contração do crédito transfronteiriço. De modo geral, as condições financeiras permanecem relativamente favoráveis e estáveis.
Para os criptoativos, o fato de os riscos geopolíticos e soberanos localizados não terem evoluído para uma liquidação generalizada por falta de liquidez é, na verdade, um sinal positivo de recuperação do apetite por risco. Com as declarações de autoridades acalmando efetivamente o pânico do mercado, ativos digitais centrais, como $BTC , demonstram grande resiliência a quedas, com forte impulso de compras em momentos de baixa. A tendência geral de alta permanece intacta.
#MacroEconomics #Bonds #CryptoLiquidity
O secretário do Tesouro dos Estados Unidos, Scott Bessent, afirmou publicamente na terça-feira que espera que a turbulência nos mercados de títulos, desencadeada pela disparada dos rendimentos dos títulos do Tesouro francês, não provoque efeitos de contágio nos mercados globais. Recentemente, o agravamento dos protestos e a pressão do déficit fiscal na França elevaram significativamente o prêmio de risco da dívida soberana do país, despertando preocupações com a liquidez entre investidores europeus e de outras partes do mundo.
Do ponto de vista dos fundamentos macroeconômicos, a situação na França foi caracterizada como uma disputa fiscal e política localizada, e não como uma crise sistêmica da dívida soberana. Bessent destacou que os recursos estão migrando de ativos europeus mais vulneráveis para os títulos do Tesouro dos EUA, considerados refúgios seguros. Isso interrompeu efetivamente a cadeia de transmissão de uma crise de liquidez e dissipou o temor do mercado de uma repetição da crise da dívida europeia.
Do ponto de vista técnico, as curvas de rendimento dos títulos soberanos globais não apresentam inversão generalizada nem uma alta descontrolada, enquanto a demanda por ativos de refúgio oferece um sólido suporte aos preços dos títulos do Tesouro dos EUA. Impulsionado pelo retorno da liquidez, o índice do dólar mantém sua resiliência, sem provocar uma contração do crédito transfronteiriço. De modo geral, as condições financeiras permanecem relativamente favoráveis e estáveis.
Para os criptoativos, o fato de os riscos geopolíticos e soberanos localizados não terem evoluído para uma liquidação generalizada por falta de liquidez é, na verdade, um sinal positivo de recuperação do apetite por risco. Com as declarações de autoridades acalmando efetivamente o pânico do mercado, ativos digitais centrais, como $BTC , demonstram grande resiliência a quedas, com forte impulso de compras em momentos de baixa. A tendência geral de alta permanece intacta.
#MacroEconomics #Bonds #CryptoLiquidity
Do ponto de vista dos fundamentos macroeconômicos, a situação na França foi caracterizada como uma disputa fiscal e política localizada, e não como uma crise sistêmica da dívida soberana. Bessent destacou que os recursos estão migrando de ativos europeus mais vulneráveis para os títulos do Tesouro dos EUA, considerados refúgios seguros. Isso interrompeu efetivamente a cadeia de transmissão de uma crise de liquidez e dissipou o temor do mercado de uma repetição da crise da dívida europeia.
Do ponto de vista técnico, as curvas de rendimento dos títulos soberanos globais não apresentam inversão generalizada nem uma alta descontrolada, enquanto a demanda por ativos de refúgio oferece um sólido suporte aos preços dos títulos do Tesouro dos EUA. Impulsionado pelo retorno da liquidez, o índice do dólar mantém sua resiliência, sem provocar uma contração do crédito transfronteiriço. De modo geral, as condições financeiras permanecem relativamente favoráveis e estáveis.
Para os criptoativos, o fato de os riscos geopolíticos e soberanos localizados não terem evoluído para uma liquidação generalizada por falta de liquidez é, na verdade, um sinal positivo de recuperação do apetite por risco. Com as declarações de autoridades acalmando efetivamente o pânico do mercado, ativos digitais centrais, como $BTC , demonstram grande resiliência a quedas, com forte impulso de compras em momentos de baixa. A tendência geral de alta permanece intacta.
#MacroEconomics #Bonds #CryptoLiquidity
260
O rendimento dos títulos do Tesouro dos EUA de referência a 10 anos continuou a cair 11 pontos-base na sessão de negociação mais recente, recuando para cerca de 5,08%. Analisando a estrutura do mercado, os rendimentos dos títulos do Tesouro de longo prazo apresentam sinais claros de formação técnica de topo e correção, após a forte valorização registada anteriormente.
Esta evolução reflete a incorporação gradual nos preços das expectativas quanto ao fim do ciclo de aperto monetário e às pressões sobre a economia. O prémio da taxa sem risco, que tinha aumentado com a subida persistente dos rendimentos, está a ser absorvido pelas compras dos investidores otimistas. Nos indicadores técnicos, a condição de sobrecompra do RSI foi corrigida, e a linha de tendência descendente confirmou um ponto de viragem local.
Para os mercados financeiros tradicionais, a descida das taxas de referência alivia diretamente a pressão sobre as avaliações, enquanto o impulso de alta do índice do dólar enfraquece. A lógica de avaliação dos ativos globais volta a inclinar-se para uma maior apetência pelo risco. As expectativas de maior liquidez, impulsionadas pela descida das taxas de juro, dão suporte a uma recuperação dos ativos de capital e das matérias-primas.
No setor das criptomoedas, a descida dos rendimentos sem risco deverá estimular significativamente a apetência pelo risco, e é provável que os fundos regressem dos produtos de rendimento fixo para ativos de beta elevado. Com o alívio das pressões de liquidez, o mercado cripto, liderado por $BTC , está a construir uma base sólida de suporte e apresenta condições técnicas para uma nova rutura em alta.📈
#Bonds #TreasuryYields #CryptoMarket
O rendimento dos títulos do Tesouro dos EUA de referência a 10 anos continuou a cair 11 pontos-base na sessão de negociação mais recente, recuando para cerca de 5,08%. Analisando a estrutura do mercado, os rendimentos dos títulos do Tesouro de longo prazo apresentam sinais claros de formação técnica de topo e correção, após a forte valorização registada anteriormente.
Esta evolução reflete a incorporação gradual nos preços das expectativas quanto ao fim do ciclo de aperto monetário e às pressões sobre a economia. O prémio da taxa sem risco, que tinha aumentado com a subida persistente dos rendimentos, está a ser absorvido pelas compras dos investidores otimistas. Nos indicadores técnicos, a condição de sobrecompra do RSI foi corrigida, e a linha de tendência descendente confirmou um ponto de viragem local.
Para os mercados financeiros tradicionais, a descida das taxas de referência alivia diretamente a pressão sobre as avaliações, enquanto o impulso de alta do índice do dólar enfraquece. A lógica de avaliação dos ativos globais volta a inclinar-se para uma maior apetência pelo risco. As expectativas de maior liquidez, impulsionadas pela descida das taxas de juro, dão suporte a uma recuperação dos ativos de capital e das matérias-primas.
No setor das criptomoedas, a descida dos rendimentos sem risco deverá estimular significativamente a apetência pelo risco, e é provável que os fundos regressem dos produtos de rendimento fixo para ativos de beta elevado. Com o alívio das pressões de liquidez, o mercado cripto, liderado por $BTC , está a construir uma base sólida de suporte e apresenta condições técnicas para uma nova rutura em alta.📈
#Bonds #TreasuryYields #CryptoMarket
Esta evolução reflete a incorporação gradual nos preços das expectativas quanto ao fim do ciclo de aperto monetário e às pressões sobre a economia. O prémio da taxa sem risco, que tinha aumentado com a subida persistente dos rendimentos, está a ser absorvido pelas compras dos investidores otimistas. Nos indicadores técnicos, a condição de sobrecompra do RSI foi corrigida, e a linha de tendência descendente confirmou um ponto de viragem local.
Para os mercados financeiros tradicionais, a descida das taxas de referência alivia diretamente a pressão sobre as avaliações, enquanto o impulso de alta do índice do dólar enfraquece. A lógica de avaliação dos ativos globais volta a inclinar-se para uma maior apetência pelo risco. As expectativas de maior liquidez, impulsionadas pela descida das taxas de juro, dão suporte a uma recuperação dos ativos de capital e das matérias-primas.
No setor das criptomoedas, a descida dos rendimentos sem risco deverá estimular significativamente a apetência pelo risco, e é provável que os fundos regressem dos produtos de rendimento fixo para ativos de beta elevado. Com o alívio das pressões de liquidez, o mercado cripto, liderado por $BTC , está a construir uma base sólida de suporte e apresenta condições técnicas para uma nova rutura em alta.📈
#Bonds #TreasuryYields #CryptoMarket
BTC-3,57%
IEFETF+0,33%
131
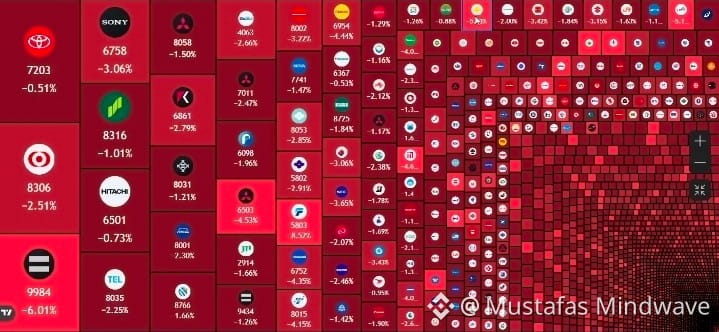
🚨 VENDAS NO MERCADO: 🇯🇵 As ações japonesas enfrentaram nova pressão hoje enquanto a crise no mercado de títulos globais continuou afetando ativos de risco em todo o mundo. 📉👀
O aumento nos rendimentos dos títulos está apertando as condições financeiras e aumentando os temores em torno de: ⚠️ Custos de empréstimos mais altos
⚠️ Crescimento econômico mais lento
⚠️ Pressões inflacionárias persistentes
⚠️ Estresse nas avaliações de ações e ações de tecnologia
Analistas estimam que trilhões de ienes em valor de mercado foram apagados durante a última queda do mercado, à medida que os investidores reduziram a exposição a ativos sensíveis ao risco.
O mercado de títulos continua sendo o principal impulsionador macroeconômico que influencia ações, Bitcoin, cripto e o sentimento financeiro global. 🔥
📌 Siga para as últimas atualizações sobre títulos, ações, Bitcoin, cripto e mercados financeiros globais.
#bitcoin #Crypto #Japan #Bonds #BinanceSquare
🚨 VENDAS NO MERCADO: 🇯🇵 As ações japonesas enfrentaram nova pressão hoje enquanto a crise no mercado de títulos globais continuou afetando ativos de risco em todo o mundo. 📉👀
O aumento nos rendimentos dos títulos está apertando as condições financeiras e aumentando os temores em torno de: ⚠️ Custos de empréstimos mais altos
⚠️ Crescimento econômico mais lento
⚠️ Pressões inflacionárias persistentes
⚠️ Estresse nas avaliações de ações e ações de tecnologia
Analistas estimam que trilhões de ienes em valor de mercado foram apagados durante a última queda do mercado, à medida que os investidores reduziram a exposição a ativos sensíveis ao risco.
O mercado de títulos continua sendo o principal impulsionador macroeconômico que influencia ações, Bitcoin, cripto e o sentimento financeiro global. 🔥
📌 Siga para as últimas atualizações sobre títulos, ações, Bitcoin, cripto e mercados financeiros globais.
#bitcoin #Crypto #Japan #Bonds #BinanceSquare
O aumento nos rendimentos dos títulos está apertando as condições financeiras e aumentando os temores em torno de: ⚠️ Custos de empréstimos mais altos
⚠️ Crescimento econômico mais lento
⚠️ Pressões inflacionárias persistentes
⚠️ Estresse nas avaliações de ações e ações de tecnologia
Analistas estimam que trilhões de ienes em valor de mercado foram apagados durante a última queda do mercado, à medida que os investidores reduziram a exposição a ativos sensíveis ao risco.
O mercado de títulos continua sendo o principal impulsionador macroeconômico que influencia ações, Bitcoin, cripto e o sentimento financeiro global. 🔥
📌 Siga para as últimas atualizações sobre títulos, ações, Bitcoin, cripto e mercados financeiros globais.
#bitcoin #Crypto #Japan #Bonds #BinanceSquare
24
🚨 Alerta de Macro
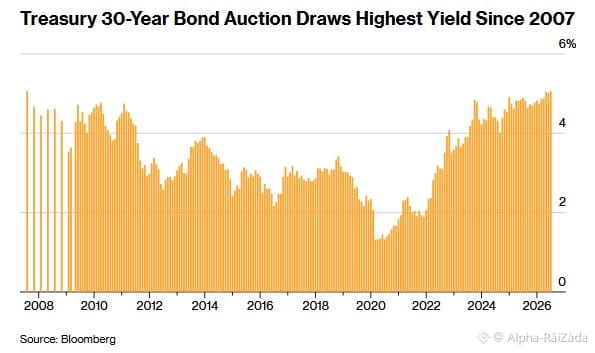
O leilão do Treasury dos EUA de 30 anos foi liquidado em 5,058%—a maior taxa de juros desde a fase de alta que antecedeu a Crise Financeira Global de 2008.
📊 Maiores rendimentos de títulos podem contrair as condições financeiras e aumentar a pressão sobre ativos de risco como $BTC e ações.
👀 Os mercados vão observar se os rendimentos continuarão subindo ou se começarão a aliviar nas próximas semanas.
$BTC #Macro #Bonds #Crypto #BinanceSquare 📉
🚨 Alerta de Macro
O leilão do Treasury dos EUA de 30 anos foi liquidado em 5,058%—a maior taxa de juros desde a fase de alta que antecedeu a Crise Financeira Global de 2008.
📊 Maiores rendimentos de títulos podem contrair as condições financeiras e aumentar a pressão sobre ativos de risco como $BTC e ações.
👀 Os mercados vão observar se os rendimentos continuarão subindo ou se começarão a aliviar nas próximas semanas.
$BTC #Macro #Bonds #Crypto #BinanceSquare 📉
O leilão do Treasury dos EUA de 30 anos foi liquidado em 5,058%—a maior taxa de juros desde a fase de alta que antecedeu a Crise Financeira Global de 2008.
📊 Maiores rendimentos de títulos podem contrair as condições financeiras e aumentar a pressão sobre ativos de risco como $BTC e ações.
👀 Os mercados vão observar se os rendimentos continuarão subindo ou se começarão a aliviar nas próximas semanas.
$BTC #Macro #Bonds #Crypto #BinanceSquare 📉
30
·
--
🚨A SpaceX PLANEJA LEVANTAR $25B EM TÍTULOS — O QUE ISSO SIGNIFICA PARA O NOSSO MERCADO?
A SpaceX, empresa aeroespacial de Elon Musk, está supostamente se preparando para uma emissão de títulos de alta qualidade no valor de $25 bilhões. Isso não é um movimento pequeno — pode ser um dos maiores esforços de captação de recursos na história de empresas de tecnologia privada.
Notavelmente, a SpaceX está optando por títulos em vez de um IPO ou nova equity. Isso sinaliza que eles querem liquidez significativa sem diluir a propriedade. Os fundos provavelmente serão direcionados para o desenvolvimento do Starship, expansão do satélite Starlink e infraestrutura para missões de longo prazo em Marte.
Impacto no mercado? Quando uma empresa do tamanho da SpaceX puxa $25 bilhões do mercado de títulos, isso retira liquidez de outros instrumentos. Investidores institucionais que normalmente alocam em ativos de risco — incluindo cripto — podem temporariamente rotacionar para os títulos da SpaceX, que oferecem rendimentos competitivos respaldados por um nome poderoso.
Fique de olho na ação de preços do BTC e ETH nas próximas 2–3 semanas. Quando a liquidez global muda, o cripto sempre sente isso primeiro.
Não é conselho financeiro. Sempre faça sua própria pesquisa (DYOR).
Siga @CoinbroNews para a próxima atualização. 🚀
#SpaceX #Elon #Bonds #Crypto #SpaceXLosesOver600BInThreeDays $SPCXB $BTC
🚨A SpaceX PLANEJA LEVANTAR $25B EM TÍTULOS — O QUE ISSO SIGNIFICA PARA O NOSSO MERCADO?
A SpaceX, empresa aeroespacial de Elon Musk, está supostamente se preparando para uma emissão de títulos de alta qualidade no valor de $25 bilhões. Isso não é um movimento pequeno — pode ser um dos maiores esforços de captação de recursos na história de empresas de tecnologia privada.
Notavelmente, a SpaceX está optando por títulos em vez de um IPO ou nova equity. Isso sinaliza que eles querem liquidez significativa sem diluir a propriedade. Os fundos provavelmente serão direcionados para o desenvolvimento do Starship, expansão do satélite Starlink e infraestrutura para missões de longo prazo em Marte.
Impacto no mercado? Quando uma empresa do tamanho da SpaceX puxa $25 bilhões do mercado de títulos, isso retira liquidez de outros instrumentos. Investidores institucionais que normalmente alocam em ativos de risco — incluindo cripto — podem temporariamente rotacionar para os títulos da SpaceX, que oferecem rendimentos competitivos respaldados por um nome poderoso.
Fique de olho na ação de preços do BTC e ETH nas próximas 2–3 semanas. Quando a liquidez global muda, o cripto sempre sente isso primeiro.
Não é conselho financeiro. Sempre faça sua própria pesquisa (DYOR).
Siga @CoinbroNews para a próxima atualização. 🚀
#SpaceX #Elon #Bonds #Crypto #SpaceXLosesOver600BInThreeDays $SPCXB $BTC
A SpaceX, empresa aeroespacial de Elon Musk, está supostamente se preparando para uma emissão de títulos de alta qualidade no valor de $25 bilhões. Isso não é um movimento pequeno — pode ser um dos maiores esforços de captação de recursos na história de empresas de tecnologia privada.
Notavelmente, a SpaceX está optando por títulos em vez de um IPO ou nova equity. Isso sinaliza que eles querem liquidez significativa sem diluir a propriedade. Os fundos provavelmente serão direcionados para o desenvolvimento do Starship, expansão do satélite Starlink e infraestrutura para missões de longo prazo em Marte.
Impacto no mercado? Quando uma empresa do tamanho da SpaceX puxa $25 bilhões do mercado de títulos, isso retira liquidez de outros instrumentos. Investidores institucionais que normalmente alocam em ativos de risco — incluindo cripto — podem temporariamente rotacionar para os títulos da SpaceX, que oferecem rendimentos competitivos respaldados por um nome poderoso.
Fique de olho na ação de preços do BTC e ETH nas próximas 2–3 semanas. Quando a liquidez global muda, o cripto sempre sente isso primeiro.
Não é conselho financeiro. Sempre faça sua própria pesquisa (DYOR).
Siga @CoinbroNews para a próxima atualização. 🚀
#SpaceX #Elon #Bonds #Crypto #SpaceXLosesOver600BInThreeDays $SPCXB $BTC
127
·
--
O Banco da Inglaterra estaria prestes a suspender a venda de títulos públicos de longo prazo antes de o ministro das Finanças britânico, Jeremy Hunt, publicar o seu primeiro plano orçamental em 28 de outubro. De acordo com a “The Daily Telegraph”, o Banco da Inglaterra planeia parar de desfazer-se dos títulos de 20 e 30 anos acumulados durante a crise financeira anterior, a fim de aliviar a pressão sobre o Tesouro causada pelo aumento dos custos de empréstimos.
A questão-chave por trás disso é a perda fiscal elevada. Economistas estimam que, desde o início da venda dessas dívidas de longo prazo em 2022, isso já causou cerca de £22 bilhões de prejuízos aos contribuintes britânicos. No contexto atual de um ambiente adverso para títulos globais, a interrupção dessas vendas com desconto pode economizar ao Tesouro cerca de £2,5 bilhões por ano em despesas, abrindo alguma margem de manobra de política para o novo ministro das Finanças empossado recentemente, embora isso também torne mais complexas as regras orçamentárias para equilibrar gastos correntes.
Do ponto de vista tradicional dos mercados macro, o ajuste no ritmo de redução do balanço do banco central afeta diretamente o equilíbrio entre oferta e demanda no mercado de títulos. Suspender a venda dos títulos do fim da curva ajuda a aliviar de forma temporária a pressão de alta sobre as taxas de longo prazo e, até certo ponto, estabiliza o sentimento do mercado em relação ao crédito soberano do Reino Unido. Ao mesmo tempo, a disputa de liquidez entre o dólar e a libra pode sofrer pequenos ajustes.
Para o mercado de cripto, isso reflete as ponderações reais enfrentadas pelas principais autoridades monetárias entre o aperto de liquidez e a capacidade fiscal de suportar o impacto. Embora isso não signifique uma virada completa para políticas mais expansionistas, a redução da pressão de venda no longo prazo pode atenuar ligeiramente o ambiente geral de liquidez. Investidores de cripto podem acompanhar, na sequência, a reação dinâmica dos mercados de títulos públicos dos principais países e avaliar com racionalidade as mudanças estruturais nas condições de liquidez. $BTC
#BankOfEngland #Bonds #MacroEconomy
O Banco da Inglaterra estaria prestes a suspender a venda de títulos públicos de longo prazo antes de o ministro das Finanças britânico, Jeremy Hunt, publicar o seu primeiro plano orçamental em 28 de outubro. De acordo com a “The Daily Telegraph”, o Banco da Inglaterra planeia parar de desfazer-se dos títulos de 20 e 30 anos acumulados durante a crise financeira anterior, a fim de aliviar a pressão sobre o Tesouro causada pelo aumento dos custos de empréstimos.
A questão-chave por trás disso é a perda fiscal elevada. Economistas estimam que, desde o início da venda dessas dívidas de longo prazo em 2022, isso já causou cerca de £22 bilhões de prejuízos aos contribuintes britânicos. No contexto atual de um ambiente adverso para títulos globais, a interrupção dessas vendas com desconto pode economizar ao Tesouro cerca de £2,5 bilhões por ano em despesas, abrindo alguma margem de manobra de política para o novo ministro das Finanças empossado recentemente, embora isso também torne mais complexas as regras orçamentárias para equilibrar gastos correntes.
Do ponto de vista tradicional dos mercados macro, o ajuste no ritmo de redução do balanço do banco central afeta diretamente o equilíbrio entre oferta e demanda no mercado de títulos. Suspender a venda dos títulos do fim da curva ajuda a aliviar de forma temporária a pressão de alta sobre as taxas de longo prazo e, até certo ponto, estabiliza o sentimento do mercado em relação ao crédito soberano do Reino Unido. Ao mesmo tempo, a disputa de liquidez entre o dólar e a libra pode sofrer pequenos ajustes.
Para o mercado de cripto, isso reflete as ponderações reais enfrentadas pelas principais autoridades monetárias entre o aperto de liquidez e a capacidade fiscal de suportar o impacto. Embora isso não signifique uma virada completa para políticas mais expansionistas, a redução da pressão de venda no longo prazo pode atenuar ligeiramente o ambiente geral de liquidez. Investidores de cripto podem acompanhar, na sequência, a reação dinâmica dos mercados de títulos públicos dos principais países e avaliar com racionalidade as mudanças estruturais nas condições de liquidez. $BTC
#BankOfEngland #Bonds #MacroEconomy
A questão-chave por trás disso é a perda fiscal elevada. Economistas estimam que, desde o início da venda dessas dívidas de longo prazo em 2022, isso já causou cerca de £22 bilhões de prejuízos aos contribuintes britânicos. No contexto atual de um ambiente adverso para títulos globais, a interrupção dessas vendas com desconto pode economizar ao Tesouro cerca de £2,5 bilhões por ano em despesas, abrindo alguma margem de manobra de política para o novo ministro das Finanças empossado recentemente, embora isso também torne mais complexas as regras orçamentárias para equilibrar gastos correntes.
Do ponto de vista tradicional dos mercados macro, o ajuste no ritmo de redução do balanço do banco central afeta diretamente o equilíbrio entre oferta e demanda no mercado de títulos. Suspender a venda dos títulos do fim da curva ajuda a aliviar de forma temporária a pressão de alta sobre as taxas de longo prazo e, até certo ponto, estabiliza o sentimento do mercado em relação ao crédito soberano do Reino Unido. Ao mesmo tempo, a disputa de liquidez entre o dólar e a libra pode sofrer pequenos ajustes.
Para o mercado de cripto, isso reflete as ponderações reais enfrentadas pelas principais autoridades monetárias entre o aperto de liquidez e a capacidade fiscal de suportar o impacto. Embora isso não signifique uma virada completa para políticas mais expansionistas, a redução da pressão de venda no longo prazo pode atenuar ligeiramente o ambiente geral de liquidez. Investidores de cripto podem acompanhar, na sequência, a reação dinâmica dos mercados de títulos públicos dos principais países e avaliar com racionalidade as mudanças estruturais nas condições de liquidez. $BTC
#BankOfEngland #Bonds #MacroEconomy
78
·
--
Hoje, o mercado de títulos do Japão passou a apresentar novas dinâmicas. Impulsionada pela expectativa de aumento de juros pelo Banco do Japão, a rentabilidade dos títulos públicos japoneses de longo prazo subiu; a taxa do benchmark dos Treasury de 10 anos do Japão avançou 0,5 ponto-base, fechando em 2,990%. Além do aquecimento das expectativas ligadas a políticas domésticas, os dados recentes de inflação ao consumo nos EUA, acima do esperado, também elevaram as rendabilidades dos Treasuries norte-americanos, gerando um efeito de transmissão para o mercado de renda fixa japonês.
Por trás desse movimento, o ponto central está no fato de que, mais tarde nesta semana, o Federal Reserve e o Banco do Japão terão reuniões cruciais de política monetária. Neste momento, o mercado não apenas acompanha de perto as decisões dos dois bancos centrais, mas também observa de perto a evolução da situação no Irã e possíveis oscilações nos preços das commodities. Com múltiplas incertezas macroeconômicas se entrelaçando, a disputa de expectativas entre investidores se intensifica.
Visto de forma mais ampla, no mercado financeiro, a rentabilidade dos títulos do Japão aproxima-se de níveis-chave, refletindo que os custos globais de empréstimos ainda enfrentam pressão por nova precificação. À medida que mudam o diferencial de juros entre EUA e Japão e que a situação geopolítica perturba commodities, a volatilidade do mercado de câmbio e os fluxos de liquidez global podem ser afetados em efeito dominó.
Para o mercado cripto, a trajetória de juros dos principais bancos centrais globais é um termômetro da direção dos fluxos de capital. A alta da rentabilidade dos títulos japoneses normalmente vem acompanhada de uma possível reorganização das operações de carry trade em ienes; no curto prazo, o cenário de notícias macro está denso. Nesse contexto, incluindo $BTC , os ativos de risco em geral estão na fase de aguardar e assimilar informações. A tendência futura ainda precisa ser observada conforme a clareza adicional do quadro de liquidez macroeconômica.
#BOJ #InterestRates #Bonds #MacroEconomics
Hoje, o mercado de títulos do Japão passou a apresentar novas dinâmicas. Impulsionada pela expectativa de aumento de juros pelo Banco do Japão, a rentabilidade dos títulos públicos japoneses de longo prazo subiu; a taxa do benchmark dos Treasury de 10 anos do Japão avançou 0,5 ponto-base, fechando em 2,990%. Além do aquecimento das expectativas ligadas a políticas domésticas, os dados recentes de inflação ao consumo nos EUA, acima do esperado, também elevaram as rendabilidades dos Treasuries norte-americanos, gerando um efeito de transmissão para o mercado de renda fixa japonês.
Por trás desse movimento, o ponto central está no fato de que, mais tarde nesta semana, o Federal Reserve e o Banco do Japão terão reuniões cruciais de política monetária. Neste momento, o mercado não apenas acompanha de perto as decisões dos dois bancos centrais, mas também observa de perto a evolução da situação no Irã e possíveis oscilações nos preços das commodities. Com múltiplas incertezas macroeconômicas se entrelaçando, a disputa de expectativas entre investidores se intensifica.
Visto de forma mais ampla, no mercado financeiro, a rentabilidade dos títulos do Japão aproxima-se de níveis-chave, refletindo que os custos globais de empréstimos ainda enfrentam pressão por nova precificação. À medida que mudam o diferencial de juros entre EUA e Japão e que a situação geopolítica perturba commodities, a volatilidade do mercado de câmbio e os fluxos de liquidez global podem ser afetados em efeito dominó.
Para o mercado cripto, a trajetória de juros dos principais bancos centrais globais é um termômetro da direção dos fluxos de capital. A alta da rentabilidade dos títulos japoneses normalmente vem acompanhada de uma possível reorganização das operações de carry trade em ienes; no curto prazo, o cenário de notícias macro está denso. Nesse contexto, incluindo $BTC , os ativos de risco em geral estão na fase de aguardar e assimilar informações. A tendência futura ainda precisa ser observada conforme a clareza adicional do quadro de liquidez macroeconômica.
#BOJ #InterestRates #Bonds #MacroEconomics
Por trás desse movimento, o ponto central está no fato de que, mais tarde nesta semana, o Federal Reserve e o Banco do Japão terão reuniões cruciais de política monetária. Neste momento, o mercado não apenas acompanha de perto as decisões dos dois bancos centrais, mas também observa de perto a evolução da situação no Irã e possíveis oscilações nos preços das commodities. Com múltiplas incertezas macroeconômicas se entrelaçando, a disputa de expectativas entre investidores se intensifica.
Visto de forma mais ampla, no mercado financeiro, a rentabilidade dos títulos do Japão aproxima-se de níveis-chave, refletindo que os custos globais de empréstimos ainda enfrentam pressão por nova precificação. À medida que mudam o diferencial de juros entre EUA e Japão e que a situação geopolítica perturba commodities, a volatilidade do mercado de câmbio e os fluxos de liquidez global podem ser afetados em efeito dominó.
Para o mercado cripto, a trajetória de juros dos principais bancos centrais globais é um termômetro da direção dos fluxos de capital. A alta da rentabilidade dos títulos japoneses normalmente vem acompanhada de uma possível reorganização das operações de carry trade em ienes; no curto prazo, o cenário de notícias macro está denso. Nesse contexto, incluindo $BTC , os ativos de risco em geral estão na fase de aguardar e assimilar informações. A tendência futura ainda precisa ser observada conforme a clareza adicional do quadro de liquidez macroeconômica.
#BOJ #InterestRates #Bonds #MacroEconomics
62
·
--
No leilão de títulos do Tesouro dos EUA de 30 anos, concluído em 8 de outubro, a taxa de corte disparou para 5,618%, bem acima dos 5,308% do leilão anterior. Ao mesmo tempo, a relação entre ofertas e títulos disponíveis caiu de 2,61 para 2,54, sinalizando um enfraquecimento significativo da demanda por títulos do Tesouro dos EUA de longo prazo.
Esse resultado reflete a crescente preocupação do mercado com a persistência da inflação no longo prazo e a expansão do déficit fiscal. Em meio ao arrefecimento da demanda, os investidores estão exigindo um prêmio de risco maior, o que também pôs fim às expectativas otimistas de uma flexibilização da liquidez no curto prazo.
A alta generalizada dos rendimentos dos títulos do Tesouro dos EUA elevará ainda mais as taxas de retorno livres de risco em toda a economia, pressionando de forma significativa as avaliações dos ativos de risco. A disparada dos rendimentos de longo prazo está impulsionando o dólar e intensificando a pressão contínua de aperto da liquidez sobre os mercados acionários e financeiros altamente alavancados.
Para o mercado de criptoativos, as elevadas taxas livres de risco reduzem significativamente a disposição dos investidores para alocar capital em ativos de alta volatilidade. Se as taxas de longo prazo permanecerem nos níveis atuais, criptoativos como $BTC enfrentarão, no curto prazo, o duplo risco de saída de liquidez e pressão sobre as avaliações.🏛️
#USDT #Bonds #EconomiaMacro
No leilão de títulos do Tesouro dos EUA de 30 anos, concluído em 8 de outubro, a taxa de corte disparou para 5,618%, bem acima dos 5,308% do leilão anterior. Ao mesmo tempo, a relação entre ofertas e títulos disponíveis caiu de 2,61 para 2,54, sinalizando um enfraquecimento significativo da demanda por títulos do Tesouro dos EUA de longo prazo.
Esse resultado reflete a crescente preocupação do mercado com a persistência da inflação no longo prazo e a expansão do déficit fiscal. Em meio ao arrefecimento da demanda, os investidores estão exigindo um prêmio de risco maior, o que também pôs fim às expectativas otimistas de uma flexibilização da liquidez no curto prazo.
A alta generalizada dos rendimentos dos títulos do Tesouro dos EUA elevará ainda mais as taxas de retorno livres de risco em toda a economia, pressionando de forma significativa as avaliações dos ativos de risco. A disparada dos rendimentos de longo prazo está impulsionando o dólar e intensificando a pressão contínua de aperto da liquidez sobre os mercados acionários e financeiros altamente alavancados.
Para o mercado de criptoativos, as elevadas taxas livres de risco reduzem significativamente a disposição dos investidores para alocar capital em ativos de alta volatilidade. Se as taxas de longo prazo permanecerem nos níveis atuais, criptoativos como $BTC enfrentarão, no curto prazo, o duplo risco de saída de liquidez e pressão sobre as avaliações.🏛️
#USDT #Bonds #EconomiaMacro
Esse resultado reflete a crescente preocupação do mercado com a persistência da inflação no longo prazo e a expansão do déficit fiscal. Em meio ao arrefecimento da demanda, os investidores estão exigindo um prêmio de risco maior, o que também pôs fim às expectativas otimistas de uma flexibilização da liquidez no curto prazo.
A alta generalizada dos rendimentos dos títulos do Tesouro dos EUA elevará ainda mais as taxas de retorno livres de risco em toda a economia, pressionando de forma significativa as avaliações dos ativos de risco. A disparada dos rendimentos de longo prazo está impulsionando o dólar e intensificando a pressão contínua de aperto da liquidez sobre os mercados acionários e financeiros altamente alavancados.
Para o mercado de criptoativos, as elevadas taxas livres de risco reduzem significativamente a disposição dos investidores para alocar capital em ativos de alta volatilidade. Se as taxas de longo prazo permanecerem nos níveis atuais, criptoativos como $BTC enfrentarão, no curto prazo, o duplo risco de saída de liquidez e pressão sobre as avaliações.🏛️
#USDT #Bonds #EconomiaMacro
BTC-3,57%
TLTETF-0,33%
21
·
--
Em Alta
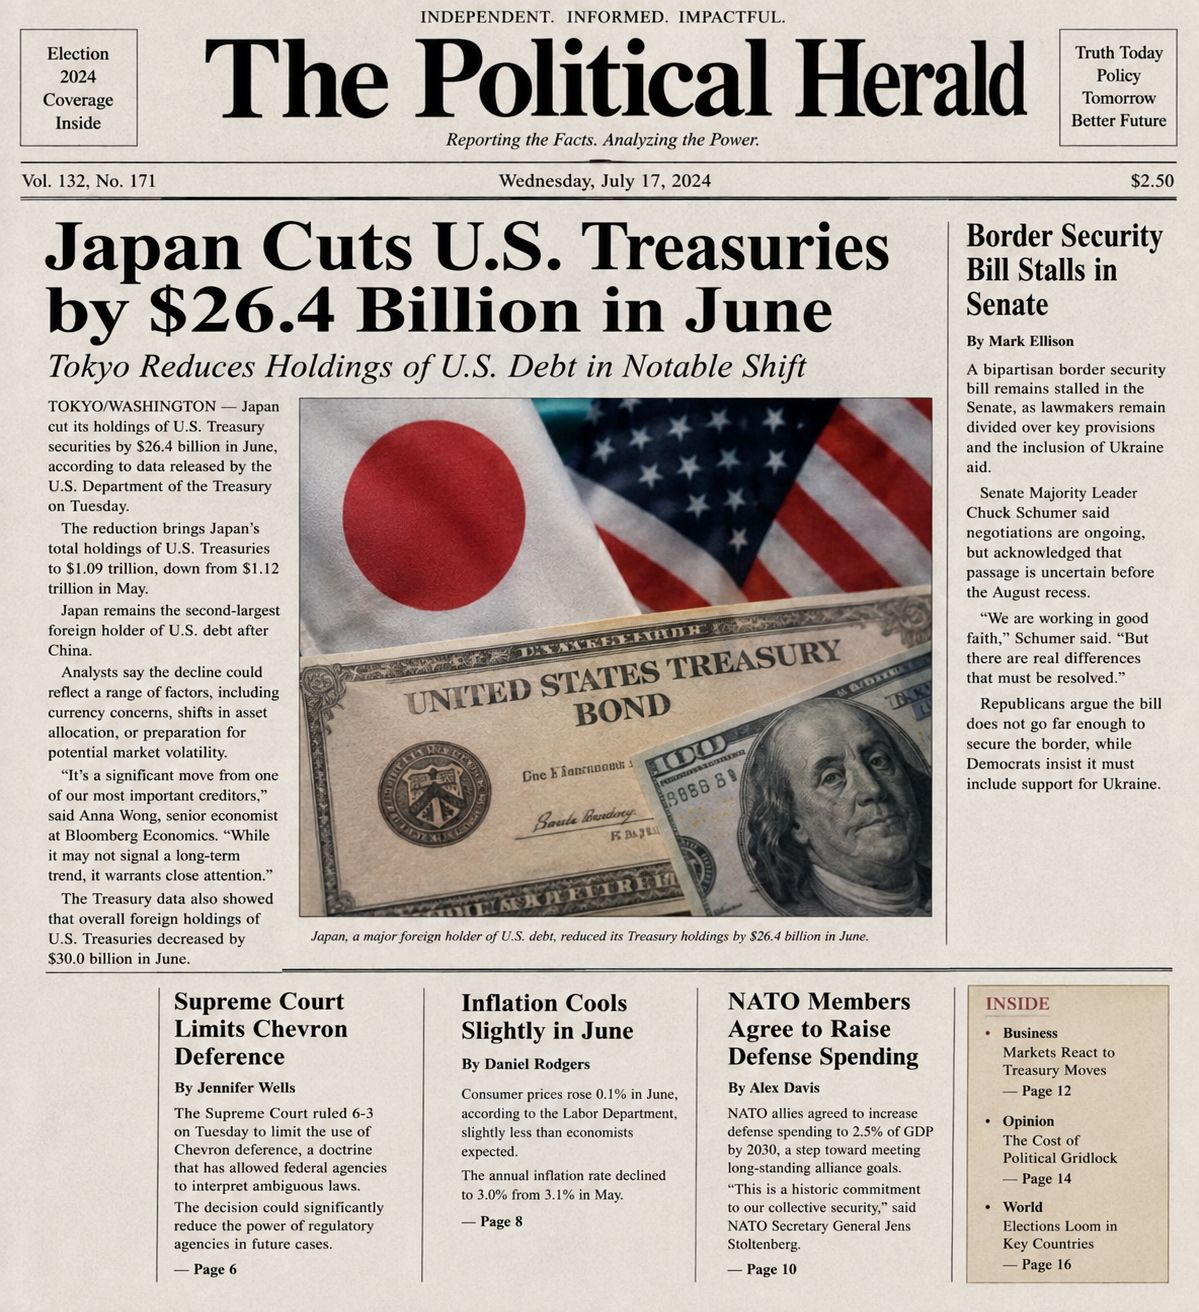
🇯🇵💰 Japão reduz Títulos do Tesouro dos EUA em US$ 26,4 bi em junho
O Japão reduziu suas participações em títulos do Tesouro dos EUA em US$ 26,4 bilhões em junho. 📉🇺🇸
Essa é uma mudança notável por parte de um dos maiores detentores estrangeiros da dívida dos EUA. Isso pode sinalizar uma mudança na alocação de ativos do Japão — ou apenas um rebalanceamento de carteira?
👀 Os traders vão observar se as vendas continuarão nos próximos meses.
#Japan #USTreasuries #USDebt #Bonds
$BTC
$ETH
$BNB
{spot}(BNBUSDT)
{spot}(ETHUSDT)
{spot}(BTCUSDT)
🇯🇵💰 Japão reduz Títulos do Tesouro dos EUA em US$ 26,4 bi em junho
O Japão reduziu suas participações em títulos do Tesouro dos EUA em US$ 26,4 bilhões em junho. 📉🇺🇸
Essa é uma mudança notável por parte de um dos maiores detentores estrangeiros da dívida dos EUA. Isso pode sinalizar uma mudança na alocação de ativos do Japão — ou apenas um rebalanceamento de carteira?
👀 Os traders vão observar se as vendas continuarão nos próximos meses.
#Japan #USTreasuries #USDebt #Bonds
$BTC
$ETH
$BNB
O Japão reduziu suas participações em títulos do Tesouro dos EUA em US$ 26,4 bilhões em junho. 📉🇺🇸
Essa é uma mudança notável por parte de um dos maiores detentores estrangeiros da dívida dos EUA. Isso pode sinalizar uma mudança na alocação de ativos do Japão — ou apenas um rebalanceamento de carteira?
👀 Os traders vão observar se as vendas continuarão nos próximos meses.
#Japan #USTreasuries #USDebt #Bonds
$BTC
$ETH
$BNB
1
89
🚨 O MERCADO DE TÍTULOS DO JAPÃO ESTÁ DANDO UM AVISO IMPORTANTE PARA O MUNDO TODO.
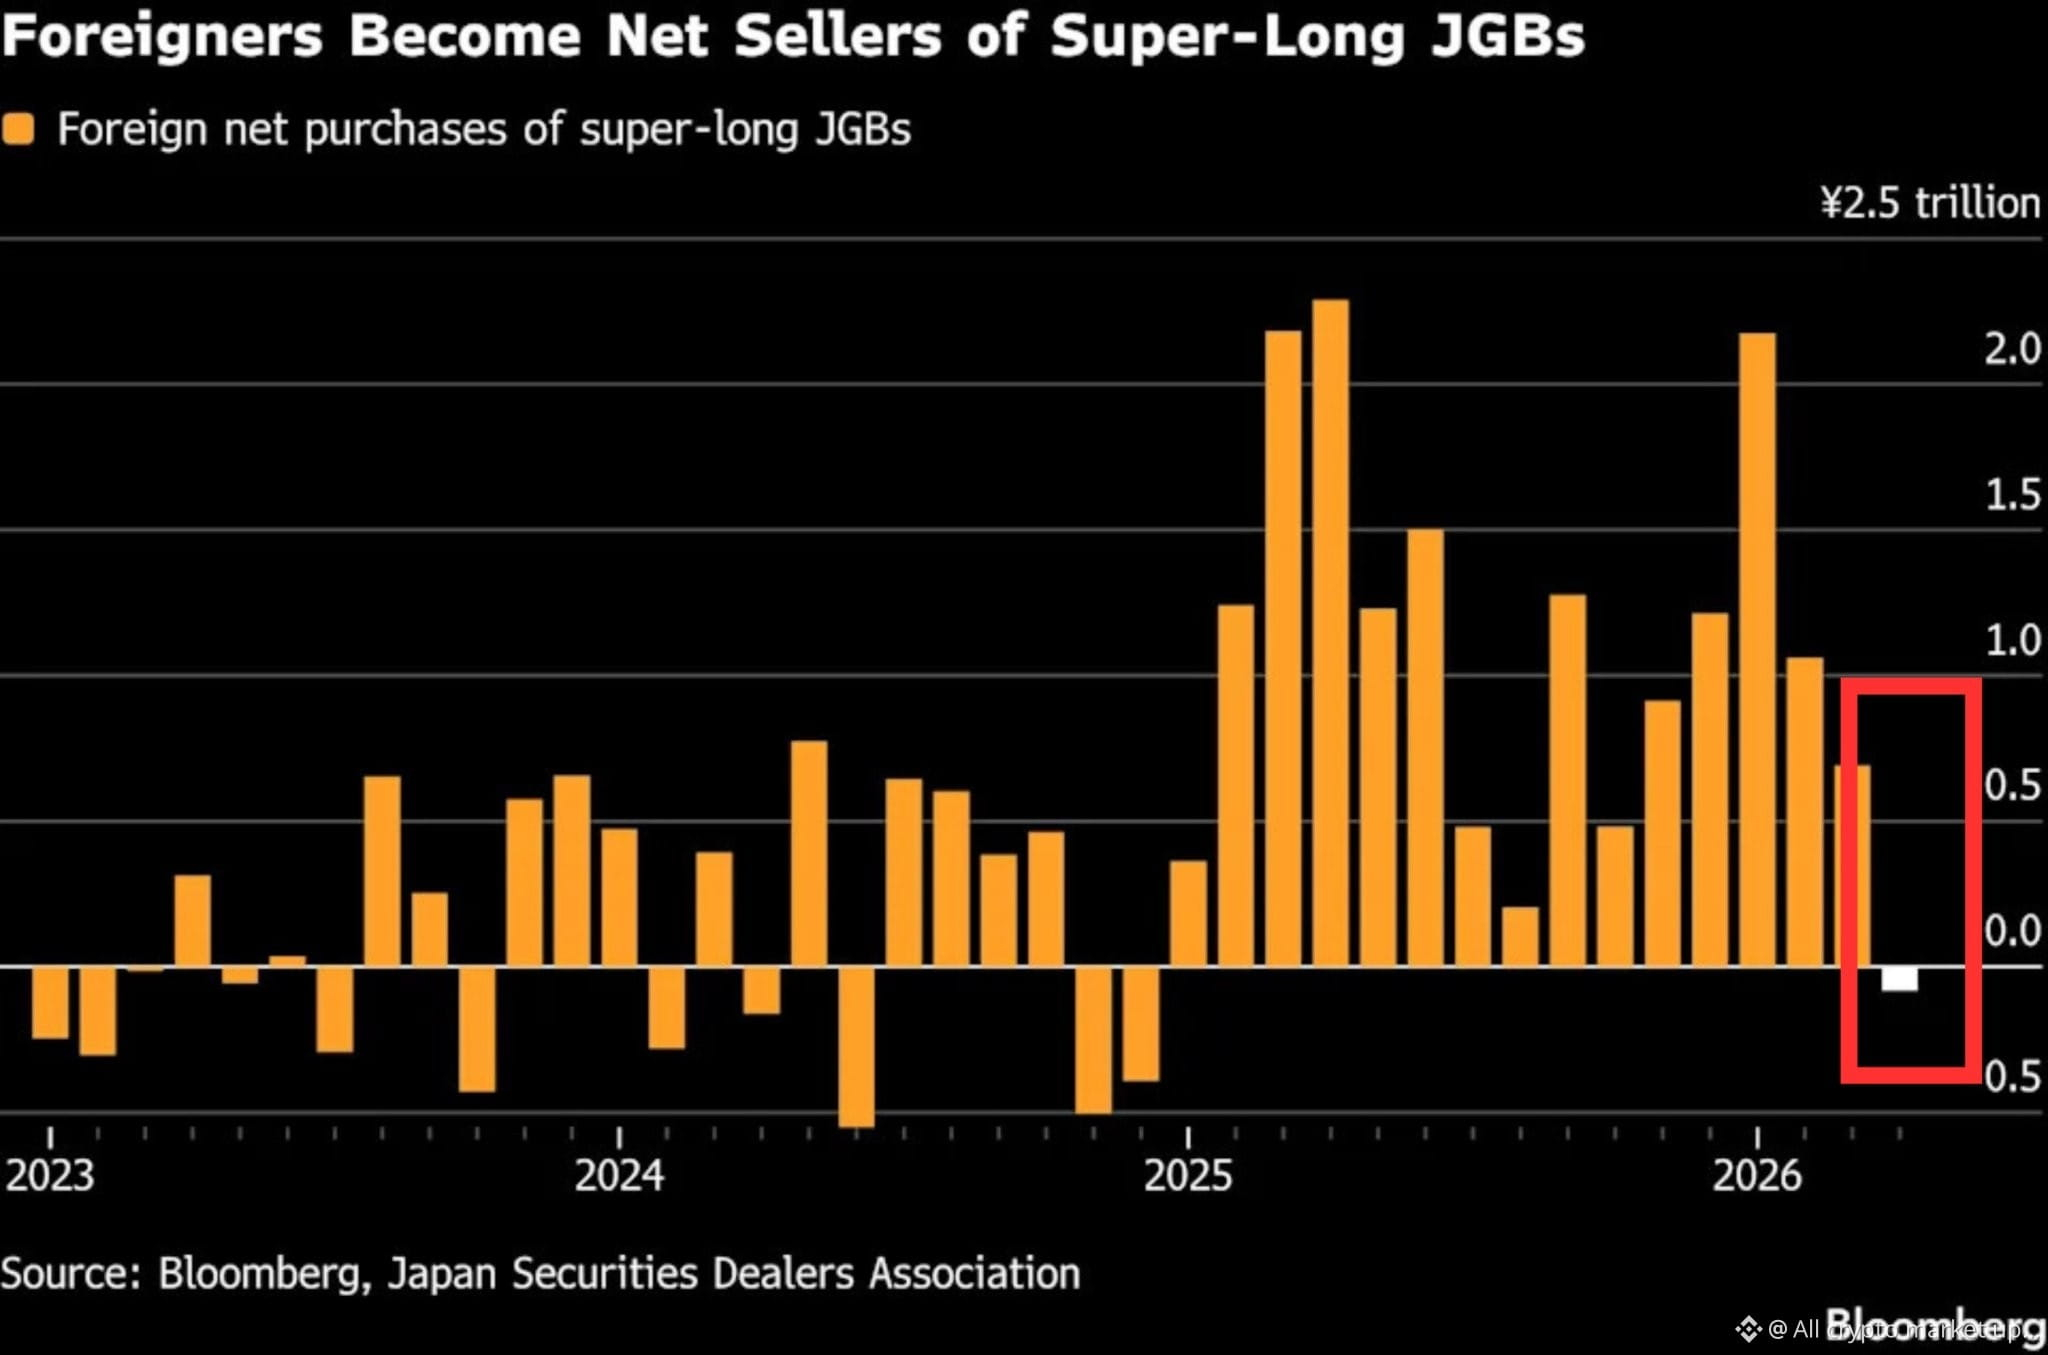
Pela primeira vez desde o final de 2024, investidores estrangeiros estão despejando os títulos governamentais superlongos do Japão em vez de comprá-los.
⚠️ Isso é relevante porque os investidores estrangeiros se tornaram a maior força apoiando o mercado de dívida do Japão em 2025, após comprar um recorde de ¥13,4 TRILHÕES em títulos de longo prazo.
Agora esse suporte está desaparecendo.
📈 Os rendimentos dos títulos do Japão estão disparando:
🇯🇵 Rendimento de 10 anos: 2,55% — o mais alto desde 1999
🇯🇵 Rendimento de 20 anos: 3,55% — o mais alto em várias décadas
🇯🇵 Rendimento de 40 anos: 4,39% — o mais alto em mais de 30 anos
Um leilão fraco de títulos japoneses já desencadeou uma venda sincronizada nos mercados de títulos dos EUA, Reino Unido e Europa no início deste ano.
🔥 Aqui está o porquê disso ser perigoso:
O Japão possui mais de $1 TRILHÃO em Títulos do Tesouro dos EUA.
À medida que os rendimentos japoneses se tornam atraentes novamente, os investidores podem vender títulos dos EUA e trazer o dinheiro de volta para casa, para o Japão.
Isso empurra os rendimentos dos EUA ainda mais para cima.
O rendimento de 30 anos dos EUA já está acima de 5,18%, seu nível mais alto desde 2007.
⚠️ Os rendimentos em alta ameaçam tudo:
📉 Ações
📉 Avaliações de IA
📉 Imóveis
📉 Cripto
📉 Liquidez global
Todo o boom da IA depende fortemente de financiamento de longo prazo barato.
Se os mercados de títulos do Japão e dos EUA quebrarem ao mesmo tempo, o custo de financiar o futuro dispara.
🌍 Em todas as crises globais anteriores, o mercado de títulos do Japão atuou como um âncora estável.
Desta vez, tanto o mercado de títulos do Japão quanto o dos EUA estão sob pressão simultaneamente.
Pode não haver mais âncoras seguras restantes.
#Japan #Bonds #Markets #Stocks #Economy $BTC $ETH $BNB
🚨 O MERCADO DE TÍTULOS DO JAPÃO ESTÁ DANDO UM AVISO IMPORTANTE PARA O MUNDO TODO.
Pela primeira vez desde o final de 2024, investidores estrangeiros estão despejando os títulos governamentais superlongos do Japão em vez de comprá-los.
⚠️ Isso é relevante porque os investidores estrangeiros se tornaram a maior força apoiando o mercado de dívida do Japão em 2025, após comprar um recorde de ¥13,4 TRILHÕES em títulos de longo prazo.
Agora esse suporte está desaparecendo.
📈 Os rendimentos dos títulos do Japão estão disparando:
🇯🇵 Rendimento de 10 anos: 2,55% — o mais alto desde 1999
🇯🇵 Rendimento de 20 anos: 3,55% — o mais alto em várias décadas
🇯🇵 Rendimento de 40 anos: 4,39% — o mais alto em mais de 30 anos
Um leilão fraco de títulos japoneses já desencadeou uma venda sincronizada nos mercados de títulos dos EUA, Reino Unido e Europa no início deste ano.
🔥 Aqui está o porquê disso ser perigoso:
O Japão possui mais de $1 TRILHÃO em Títulos do Tesouro dos EUA.
À medida que os rendimentos japoneses se tornam atraentes novamente, os investidores podem vender títulos dos EUA e trazer o dinheiro de volta para casa, para o Japão.
Isso empurra os rendimentos dos EUA ainda mais para cima.
O rendimento de 30 anos dos EUA já está acima de 5,18%, seu nível mais alto desde 2007.
⚠️ Os rendimentos em alta ameaçam tudo:
📉 Ações
📉 Avaliações de IA
📉 Imóveis
📉 Cripto
📉 Liquidez global
Todo o boom da IA depende fortemente de financiamento de longo prazo barato.
Se os mercados de títulos do Japão e dos EUA quebrarem ao mesmo tempo, o custo de financiar o futuro dispara.
🌍 Em todas as crises globais anteriores, o mercado de títulos do Japão atuou como um âncora estável.
Desta vez, tanto o mercado de títulos do Japão quanto o dos EUA estão sob pressão simultaneamente.
Pode não haver mais âncoras seguras restantes.
#Japan #Bonds #Markets #Stocks #Economy $BTC $ETH $BNB
Pela primeira vez desde o final de 2024, investidores estrangeiros estão despejando os títulos governamentais superlongos do Japão em vez de comprá-los.
⚠️ Isso é relevante porque os investidores estrangeiros se tornaram a maior força apoiando o mercado de dívida do Japão em 2025, após comprar um recorde de ¥13,4 TRILHÕES em títulos de longo prazo.
Agora esse suporte está desaparecendo.
📈 Os rendimentos dos títulos do Japão estão disparando:
🇯🇵 Rendimento de 10 anos: 2,55% — o mais alto desde 1999
🇯🇵 Rendimento de 20 anos: 3,55% — o mais alto em várias décadas
🇯🇵 Rendimento de 40 anos: 4,39% — o mais alto em mais de 30 anos
Um leilão fraco de títulos japoneses já desencadeou uma venda sincronizada nos mercados de títulos dos EUA, Reino Unido e Europa no início deste ano.
🔥 Aqui está o porquê disso ser perigoso:
O Japão possui mais de $1 TRILHÃO em Títulos do Tesouro dos EUA.
À medida que os rendimentos japoneses se tornam atraentes novamente, os investidores podem vender títulos dos EUA e trazer o dinheiro de volta para casa, para o Japão.
Isso empurra os rendimentos dos EUA ainda mais para cima.
O rendimento de 30 anos dos EUA já está acima de 5,18%, seu nível mais alto desde 2007.
⚠️ Os rendimentos em alta ameaçam tudo:
📉 Ações
📉 Avaliações de IA
📉 Imóveis
📉 Cripto
📉 Liquidez global
Todo o boom da IA depende fortemente de financiamento de longo prazo barato.
Se os mercados de títulos do Japão e dos EUA quebrarem ao mesmo tempo, o custo de financiar o futuro dispara.
🌍 Em todas as crises globais anteriores, o mercado de títulos do Japão atuou como um âncora estável.
Desta vez, tanto o mercado de títulos do Japão quanto o dos EUA estão sob pressão simultaneamente.
Pode não haver mais âncoras seguras restantes.
#Japan #Bonds #Markets #Stocks #Economy $BTC $ETH $BNB
166
·
--
Em Alta
Os rendimentos globais de títulos estão atingindo máximas de várias décadas 📈
Os títulos de 30 anos do Reino Unido, EUA, França e Japão estão disparando à medida que as taxas de juros mais altas remodelam os mercados globais. Rendimentos crescentes podem significar liquidez mais apertada, custos de empréstimos mais altos e mais volatilidade à frente. Os mercados estão entrando em uma nova era de dinheiro caro.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#Bonds #Macro #EconomyUpdate"
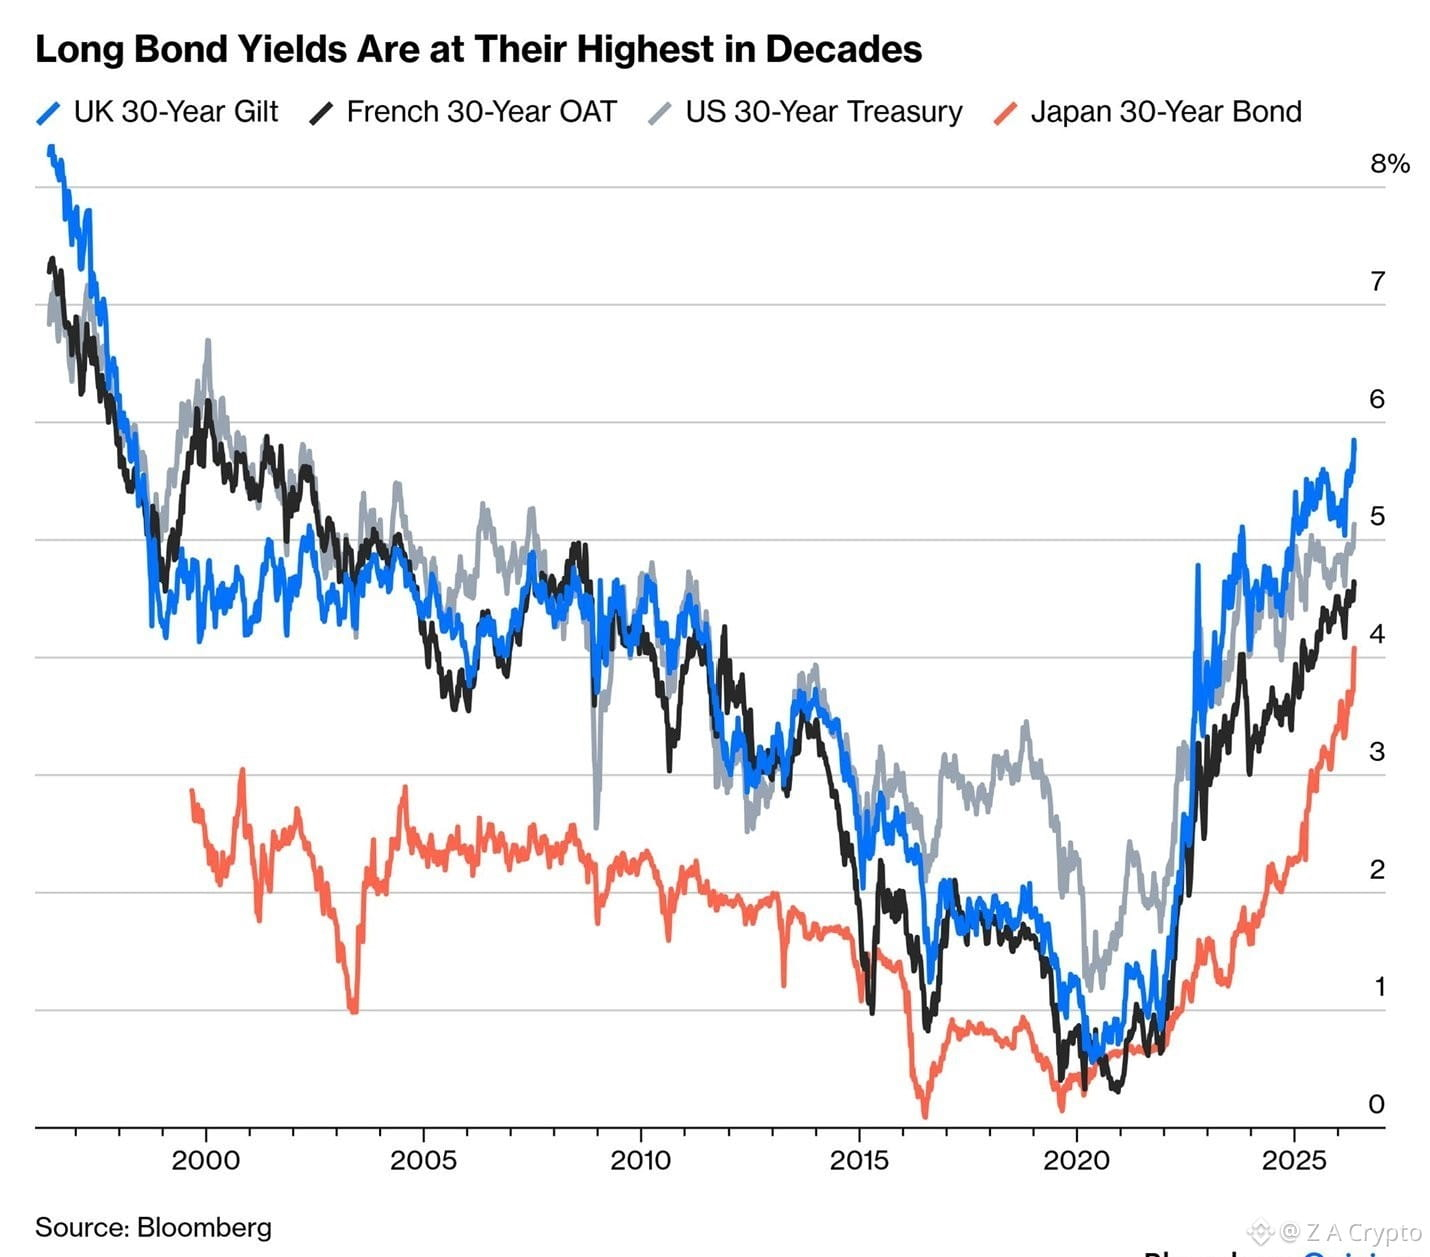
Os rendimentos globais de títulos estão atingindo máximas de várias décadas 📈
Os títulos de 30 anos do Reino Unido, EUA, França e Japão estão disparando à medida que as taxas de juros mais altas remodelam os mercados globais. Rendimentos crescentes podem significar liquidez mais apertada, custos de empréstimos mais altos e mais volatilidade à frente. Os mercados estão entrando em uma nova era de dinheiro caro.
$BTC
$ETH
$SOL
#Bonds #Macro #EconomyUpdate"
Os títulos de 30 anos do Reino Unido, EUA, França e Japão estão disparando à medida que as taxas de juros mais altas remodelam os mercados globais. Rendimentos crescentes podem significar liquidez mais apertada, custos de empréstimos mais altos e mais volatilidade à frente. Os mercados estão entrando em uma nova era de dinheiro caro.
$BTC
$ETH
$SOL
#Bonds #Macro #EconomyUpdate"
1
121
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#WhoWillSucceedJensenHuangatNvidia?
48,154 visualizações
656 a discutir
2
#WhatWillDriveCryptoandStocks’NextRebound?
370,226 visualizações
2,618 a discutir
3
#BitcoinActiveSupplyInProfitDropsBelow45%
538 visualizações
29 a discutir
4
#USPPIMissMayEaseBTCPressure
171,346 visualizações
1,838 a discutir
5
#TONStrategyReports$23.97MQ3NetLoss
2,243 visualizações
32 a discutir
6
#PolkadotCommunityApprovesNewStrategyWith97%Vote
11,573 visualizações
182 a discutir
7
#dYdXPlansV9.9UpgradeToShiftUSDCToInjective
6,170 visualizações
145 a discutir
8
#TradFiForBeginners
683,838 visualizações
4,454 a discutir
9
#MANTRAPausesUnstakingFor7DaysAfterKeplrSecurityIncident
3,175 visualizações
46 a discutir
10
#BitcoinCoreDisclosesTorTrafficVulnerability
73,077 visualizações
985 a discutir