

အနှစ်ချုပ်
၁။ Staking နည်းလမ်းလေးမျိုးအနက် Lido Finance ဦးဆောင်သည့် Pool Staking သည် ETH staking လောကကို လွှမ်းမိုးထားပြီး စုစုပေါင်း stake လုပ်ထားသော ETH ဈေးကွက်ဝေစု၏ ၃၆.၆% ကို ရယူထားသည်။ ယင်းမှာ liquid staking derivatives (LSDs) များ၏ လက်လှမ်းမီမှု၊ ဘက်စုံအသုံးဝင်မှုနှင့် ထူးခြားသော အားသာချက်များကြောင့် ဖြစ်သည်။
၂။ မတူကွဲပြားသော LSD ဂေဟစနစ်တွင် အောက်ပါကဏ္ဍများ ပါဝင်သည်- DVT အခြေခံအဆောက်အအုံ၊ pool staking ပရိုတိုကောများ၊ LSDFi ပရိုတိုကောများ၊ ပြန်လည် staking နှင့် MEV အထွက်နှုန်းခွဲဝေမှုတို့ ဖြစ်သည်။ ဤကဏ္ဍများသည် စိန်ခေါ်မှုများကို ဖြေရှင်းပေးခြင်း၊ ဗဟိုချုပ်ကိုင်မှုလျှော့ချရေးကို မြှင့်တင်ခြင်းနှင့် staking လုပ်သူများအတွက် အထွက်နှုန်းကို အကောင်းဆုံးဖြစ်အောင် ပြုလုပ်ပေးခြင်းတို့ဖြင့် LSD ဈေးကွက်၏ ဆက်လက်တိုးတက်မှုကို အထောက်အကူပြုသည်။
3. LSD စျေးကွက်တွင် ကြီးမားသော တိုးတက်နိုင်ခြေရှိပြီး၊ လက်ရှိ ETH staking ပါဝင်မှုနည်းခြင်း၊ အခြေခံအဆောက်အအုံ ဖွံ့ဖြိုးတိုးတက်ခြင်းနှင့် staking ကို ထပ်ဆင့်အပေါင်ပြု အသုံးချခြင်းတို့က ထိုတိုးတက်မှုကို တွန်းအားပေးနိုင်သည်။ ယင်းတို့သည် အနာဂတ်တိုးချဲ့မှုအတွက် အခွင့်အလမ်းများစွာရှိသည့် ပိုမိုဗဟိုချုပ်ကိုင်မှု လျှော့ချပြီး ခိုင်မာသော ecosystem တစ်ခုကို ဖန်တီးပေးနိုင်သည်။
4. LSD စျေးကွက်တိုးတက်မှု၏ အဓိကအချက်မှာ ETH staking အချိုးဖြစ်ပြီး လက်ရှိတွင် 15% သာ ရှိသည်။ ဈေးကျ၊ အခြေခံနှင့် ဈေးတက် အခြေအနေများအတွက် ETH staking အချိုးကို အသီးသီး 38%၊ 51% နှင့် 70% ဟု ယူဆပါက LSD စျေးကွက်သည် ကာလလတ်အတွင်း ရာခိုင်နှုန်းအားဖြင့် ဂဏန်းသုံးလုံးအထိ မြင့်မားစွာ တိုးတက်နိုင်ခြေရှိပြီး ငါးနှစ်အတွင်း ဂဏန်းခုနစ်လုံးအထိ တိုးတက်နိုင်ခြေရှိသည်။
5. အဓိက protocol များ၏ token စျေးနှုန်းအပြုအမူဖြင့် မြင်တွေ့ရသည့် LSD ကဏ္ဍ၏ ပိုမိုမြင့်မားသော Beta အမြတ်များနှင့် ပိုမိုတည်ငြိမ်လာသော stETH သတ်မှတ်တန်ဖိုးတို့က LSD ecosystem တွင် Beta အခွင့်အလမ်းများနှင့် Alpha ရှာဖွေနိုင်သည့် အခွင့်အလမ်းများစွာ ရှိကြောင်း ဖော်ပြသည်။ ဤအလားအလာများသည် အန္တရာယ်ခံနိုင်ရည် အလယ်အလတ်မှ မြင့်မားသော ရင်းနှီးမြှုပ်နှံသူများအတွက် အထူးဆွဲဆောင်မှုရှိသည်။
1. ETH Staking အခြေအနေ
PoS တွင် ETH staking လုပ်ရန် အဓိကနည်းလမ်း လေးမျိုးရှိသည်-

တစ်ဦးတည်း staking (Solo Staking) တွင် အသုံးပြုသူများသည် 32 ETH အပ်နှံပြီး hardware သတ်မှတ်ချက်များကို ပြည့်မီကာ မိမိတို့၏ validator node ကို ကိုယ်တိုင်လည်ပတ်ရသည်။ ဤနည်းလမ်းသည် ထိန်းချုပ်ခွင့်နှင့် လုံခြုံရေး အများဆုံးပေးသော်လည်း အသုံးပြုသူအများစုအတွက် အရင်းအမြစ်များစွာ လိုအပ်သည်။
ဝန်ဆောင်မှုအဖြစ် staking (Staking as a Service, stSaaS) ကို ပြင်ပအဖွဲ့အစည်း validator node operator များက ပေးဆောင်သည်။ အသုံးပြုသူများသည် 32 ETH ကို staking လုပ်ပြီး ပရော်ဖက်ရှင်နယ် operator များက လုပ်ငန်းစဉ်ကို စီမံခန့်ခွဲပေးသောကြောင့် အားထုတ်မှု နည်းပါးသည်။
Pool staking ကို liquid staking protocol များက ဆောင်ရွက်ပေးပြီး အပ်နှံထားသော ETH များကို pool တစ်ခုထဲ စုစည်းကာ ယုံကြည်စိတ်ချရသော node operator များထံ လွှဲအပ်သည်။ အသုံးပြုသူများသည် staking လုပ်ထားသည့် ETH ကို ကိုယ်စားပြုသော LSD token ပမာဏနှင့် ညီမျှသည့် token များကို ရရှိသည်။
Coinbase သို့မဟုတ် Kraken ကဲ့သို့ exchange များက ပေးသော CEX staking သည် on-chain wallet မလိုအပ်သဖြင့် staking လုပ်ရန် အလွယ်ကူဆုံးနည်းလမ်းဖြစ်သည်။ သို့သော် ဗဟိုချုပ်ကိုင်မှုဆိုင်ရာ အန္တရာယ် အမြင့်ဆုံးဖြစ်သည်။

PoS ကို အသုံးပြုသည့် အခြားအဓိက network များနှင့် နှိုင်းယှဉ်ပါက Ethereum ၏ staking အချိုးသည် အတော်လေး နည်းသည်။ stakingrewards.com ၏ အချက်အလက်များအရ အခြား chain များတွင် staking အချိုးသည် 40% မှ 70% အတွင်းရှိသည်။ Ethereum ၏ staking အချိုး နည်းရခြင်းမှာ တစ်စိတ်တစ်ပိုင်းအားဖြင့် ဧပြီလတွင် ပြီးစီးခဲ့သော Shanghai Upgrade မတိုင်မီ အသုံးပြုသူများကို staking လုပ်ထားသည့် ETH ကို ထုတ်ယူခွင့်မပြုသည့် ကန့်သတ်ချက်ကြောင့်ဖြစ်ပြီး၊ staking အခြေခံအဆောက်အအုံသည်လည်း သက်တမ်းနုနေသေးသည်။

Pool staking သည် လုပ်ဆောင်ရန် လွယ်ကူပြီး အသုံးချနိုင်သည့် နည်းလမ်းများစွာရှိသောကြောင့် ETH staking အတွက် အဓိကနည်းလမ်း ဖြစ်လာခဲ့သည်။ Dune Analytics dashboard ၏ ဖော်ပြချက်အရ စုစုပေါင်း staking လုပ်ထားသော ETH စျေးကွက်ဝေစု၏ 36.6% ကို ရယူထားသည်။ ထပ်မံသုံးသပ်ကြည့်ရာ Lido Finance သည် pool staking/LSD ကဏ္ဍကို ဦးဆောင်ပြီး LSD ကဏ္ဍတွင် 73% စျေးကွက်ဝေစု ပိုင်ဆိုင်ထားသည်။ a16z နှင့် Paradigm ကဲ့သို့ ထိပ်တန်းအဖွဲ့အစည်းများ၏ ပံ့ပိုးမှုရရှိခြင်းနှင့် ပထမဆုံး စတင်ဝင်ရောက်ခဲ့သည့် အားသာချက်တို့ကြောင့် Lido အောင်မြင်ခဲ့သည်။ ယင်းက အဓိက ယှဉ်ပြိုင်အားသာချက်နှစ်ခုဖြစ်သည့် အတိုင်းအတာကြီးထွားမှုမှ ရရှိသည့် အကျိုးကျေးဇူးနှင့် stETH ၏ liquidity မြင့်မားမှုကို ဖန်တီးပေးခဲ့သည်။ ပထမအချက်က Lido အား node operator များနှင့် ဆက်ဆံရာတွင် အခကြေးငွေ အားသာချက်ရစေပြီး၊ ဒုတိယအချက်က stETH ကိုင်ဆောင်သူများအား DeFi ecosystem အတွင်း ၎င်းတို့၏ LSD token များကို ပိုမိုလွယ်ကူစွာ အသုံးချနိုင်စေသည်။ ဤထူးခြားသော အားသာချက်များကို အတုယူရန် ခက်ခဲသည်။ ထို့အပြင် LSD စျေးကွက်တွင် လက်ဝါးကြီးအုပ်ဆန်သော လက္ခဏာများရှိပြီး ထိပ်တန်း LSD protocol ငါးခုသည် liquid staking စျေးကွက်ဝေစု၏ 97% ကျော်ကို ပိုင်ဆိုင်ထားသည်။


2. Liquid Staking Derivative (LSD) ၏ မူလအစ
Liquid Staking Derivatives (LSD) များ ပေါ်ပေါက်လာခြင်းသည် Ethereum network ကို Proof of Work (PoW) မှ Proof of Stake (PoS) သို့ ပြောင်းလဲပေးခဲ့သည့် Ethereum upgrade ဖြစ်သော Merge မှ အစပြုသည်။ ဤပြောင်းလဲမှုကြောင့် miner များနေရာတွင် network ကို လုံခြုံစေရန် ETH staking လုပ်သည့် validator များ ဝင်ရောက်လာသည်။ သို့သော် staking အနည်းဆုံးပမာဏ မြင့်မားခြင်း (32 ETH)၊ hardware လိုအပ်ချက်များနှင့် Shanghai Upgrade မတိုင်မီ ငွေထုတ်ယူမှု ကန့်သတ်ချက်များက ဖြစ်နိုင်ခြေရှိသော staker များကို တားဆီးခဲ့သည်။ ယင်းကြောင့် staking လုပ်ထားသော ETH ကို ကိုယ်စားပြုသည့် token များဖြစ်သော LSD များ ပေါ်ပေါက်လာခဲ့သည်။ ၎င်းတို့ကို Lido Finance၊ Rocket Pool နှင့် Frax Finance ကဲ့သို့ protocol များ သို့မဟုတ် Coinbase နှင့် Binance ကဲ့သို့ ဗဟိုချုပ်ကိုင်ထားသော exchange များက ထုတ်ပေးသည်။ ဤ liquid token များကို အခြား DeFi application များတွင် လွှဲပြောင်းအသုံးပြုနိုင်သည်။ LSD များကို stETH ကဲ့သို့ token ပမာဏတိုးပွားစေခြင်းဖြင့် staking ဆုလာဘ်များ ခွဲဝေပေးသော rebasing အမျိုးအစားနှင့် rETH သို့မဟုတ် wstETH ကဲ့သို့ token တန်ဖိုးတက်လာခြင်းမှတစ်ဆင့် ဆုလာဘ်ခွဲဝေပေးသော အထွက်နှုန်းရရှိသည့် အမျိုးအစားဟူ၍ နှစ်မျိုးခွဲခြားနိုင်သည်။ LSD များသည် staking အတားအဆီးများနှင့် အရင်းအနှီးအသုံးချမှု အားနည်းခြင်းတို့ကို ဖြေရှင်းပေးသောကြောင့် 2023 ခုနှစ်မှစ၍ LSD စျေးကွက် သိသိသာသာ ကြီးထွားလာခဲ့ပြီး DeFi ၏ အဓိကဇာတ်ကြောင်းများထဲမှ တစ်ခု ဖြစ်လာခဲ့သည်။

LSD အတွက် Beta အမြတ်ရရှိနိုင်ခြေကို တိုင်းတာရန် အဓိက protocol များ၏ token စျေးနှုန်းပြောင်းလဲမှုများကို အသုံးပြုနိုင်သည်။ ဇယားအရ မေလ 19 ရက်နေ့ စျေးကွက်ပြိုလဲမှု၊ နောက်ဆုံးအတက်ဈေးကာလနှင့် ၎င်းနောက်ပိုင်း ဈေးကျမှုကဲ့သို့ အဓိကစျေးကွက် အတက်အကျများအတွင်း $LDO နှင့် $RPL ကဲ့သို့ token များသည် $BTC နှင့် ဆင်တူသော စျေးနှုန်းလှုပ်ရှားမှုများ ပြသခဲ့ပြီး ထိုအချိန်က LSD ၏ Beta သည် စျေးကွက်တစ်ခုလုံးနှင့် တူညီကြောင်း ဖော်ပြသည်။ သို့သော် Merge နီးကပ်လာသည်နှင့်အမျှ 2022 ခုနှစ် ဇူလိုင်လမှ စက်တင်ဘာလအတွင်း $LDO နှင့် $RPL နှစ်ခုစလုံး သိသိသာသာ မြင့်တက်ခဲ့ပြီး $BTC ကမူ အခက်အခဲများ ဆက်လက်ရင်ဆိုင်နေရသည်။ ယင်းသည် LSD ကဏ္ဍ စတင်မြင့်တက်လာသည့် အချိန်ဖြစ်သည်။ ထို့နောက် 2023 ခုနှစ်မှစ၍ Shanghai Upgrade နီးကပ်လာချိန်တွင် $LDO နှင့် $RPL သာမက LSD ကဏ္ဍတစ်ခုလုံးတွင် နောက်ထပ် အတက်ဈေးလှုပ်ရှားမှု ဖြစ်ပေါ်ခဲ့သည်။ ယင်းက ပေါ်ထွန်းလာသော ဤကဏ္ဍကို DeFi ၏ ရေရှည်အဓိကဇာတ်ကြောင်းတစ်ခုအဖြစ် ပိုမိုခိုင်မာစေပြီး ၎င်း၏ ဖြစ်နိုင်ခြေရှိသော Beta ကို မြှင့်တင်ခဲ့သည်။ Shanghai Upgrade ပြီးနောက် ငွေထုတ်ယူမှုနှင့်ပတ်သက်သော မသေချာမှုများ ပျောက်ကွယ်သွားခဲ့ပြီး LSD ကဏ္ဍအတွက် မှတ်တိုင်တစ်ခု ဖြစ်လာခဲ့သည်။

LSD များအတွက် အရေးအကြီးဆုံး အန္တရာယ်များထဲမှ တစ်ခုမှာ သတ်မှတ်တန်ဖိုးနှင့် ကွာဟသွားခြင်းဖြစ်သည်။ LSD token ကို ကိုယ်စားပြုသည့် stETH ကို ဥပမာယူ၍ LSD များ၏ သတ်မှတ်တန်ဖိုးနှင့် ကွာဟမှု ဖြစ်ပေါ်ခဲ့သည့် သမိုင်းကြောင်းကို လေ့လာကာ အနာဂတ်တွင်လည်း ထိုသို့ဖြစ်နိုင်ခြေရှိမရှိ ခန့်မှန်းနိုင်သည်။ ဇယားတွင် stETH ကို စတင်မိတ်ဆက်စဉ်က သတ်မှတ်တန်ဖိုးနှင့် ကွာဟမှုသည် အလွန်အမင်း အတက်အကျရှိပြီး 8% နီးပါး လျှော့ဈေးမှ 4% ပရီမီယံအထိ ရှိခဲ့ကြောင်း ပြထားသည်။ သို့သော် လက်ခံအသုံးပြုမှု တိုးလာပြီး stETH ပတ်ဝန်းကျင်တွင် liquidity စုပုံလာသည်နှင့်အမျှ ကွာဟမှုသည် တစ်နှစ်တာကာလအတွင်း -1.5% ခန့်တွင် တဖြည်းဖြည်း တည်ငြိမ်လာခဲ့သည်။ ထိုအချိန်က ငွေထုတ်ယူနိုင်မှုနှင့်ပတ်သက်သည့် မသေချာမှုကြောင့် stETH သည် အမြဲတမ်းလျှော့ဈေးဖြင့် ရောင်းဝယ်ခဲ့ခြင်းဖြစ်သည်။
LUNA-UST ဖြစ်ရပ်နှင့် FTX ပြိုလဲမှုကဲ့သို့ စျေးကွက်ဖြစ်ရပ်များသည် ထိတ်လန့်မှုကြောင့် ဖြစ်ပေါ်သော ဆင်ခြင်တုံတရားမရှိသည့် စျေးကွက်လှုပ်ရှားမှုများကို ဖြစ်စေခဲ့ပြီး stETH သည် ယာယီအားဖြင့် သတ်မှတ်တန်ဖိုးမှ ကွာဟသွားခဲ့သည်။ သို့သော် ဖြစ်ရပ်တစ်ခုချင်းစီတွင် လျှော့ဈေးပမာဏ တဖြည်းဖြည်း လျော့နည်းလာခဲ့ပြီး stETH အပေါ် စျေးကွက်ယုံကြည်မှု တိုးလာကြောင်း ညွှန်ပြသည်။
2023 ခုနှစ် ဧပြီလ 12 ရက်နေ့တွင် Shanghai Upgrade ပြီးစီးခြင်းကြောင့် ငွေထုတ်ယူနိုင်မှု မသေချာခြင်း ပျောက်ကွယ်သွားကာ သတ်မှတ်တန်ဖိုး ပိုမိုတည်ငြိမ်လာခဲ့သည်။ stETH ကဲ့သို့ အဓိက LSD များသည် ယခင်ကလောက် သတ်မှတ်တန်ဖိုး သိသိသာသာ ဆုံးရှုံးဖွယ်မရှိဟု ယုံကြည်သော်လည်း liquidity နည်းပြီး အမှတ်တံဆိပ် မခိုင်မာသေးသော LSD အသေးစားများတွင် သတ်မှတ်တန်ဖိုးအန္တရာယ် ပိုမိုမြင့်မားနိုင်သည်။ ထို့ကြောင့် အသုံးပြုသူနည်းပါးသည့် LSD များကို ကိုင်ဆောင်ရာတွင် သတိထားသင့်သည်။

Liquid Staking ကဏ္ဍ၏ ဖွံ့ဖြိုးတိုးတက်မှုကို Lido၊ Rocket Pool၊ Frax Finance၊ Coinbase နှင့် Binance ကဲ့သို့ အဓိကအဖွဲ့အစည်းများ၏ တိုးတက်မှုဖြင့် အဓိကဖော်ပြနိုင်သည်။ ဤကဏ္ဍကို ပထမဆုံး စတင်ဦးဆောင်ခဲ့သည့် Lido သည် စျေးကွက်ဝေစု အများအပြားကို လျင်မြန်စွာ ရယူနိုင်ခဲ့သည်။ တစ်နှစ်ခန့်အကြာတွင် Rocket Pool သည် ပိုမိုဗဟိုချုပ်ကိုင်မှု လျှော့ချထားသော စနစ်ဖြင့် ဝင်ရောက်လာပြီး Lido ၏ လွှမ်းမိုးမှုကို တဖြည်းဖြည်း လျှော့ချခဲ့သည်။
Coinbase နှင့် Binance ကဲ့သို့ ဗဟိုချုပ်ကိုင်ထားသော exchange များသည် LSD ကဏ္ဍ၏ ကြီးမားသော စျေးကွက်အလားအလာကို သတိပြုမိပြီး staking ဝန်ဆောင်မှုများကို စတင်ခဲ့သည်။ အသုံးပြုသူအခြေခံ ကျယ်ပြန့်မှုနှင့် အသုံးပြုရလွယ်ကူသော မျက်နှာပြင်များကြောင့် ၎င်းတို့သည် လျင်မြန်စွာ လူသိများလာခဲ့သည်။ သို့သော် Frax Finance သည် governance မဲပေးမှုအရင်းအမြစ်များကို အသုံးချကာ ပိုမိုမြင့်မားသော အထွက်နှုန်းများ ပေးခြင်းဖြင့် ပြင်းထန်သော ယှဉ်ပြိုင်မှုကြားမှ စျေးကွက်ဝေစု အများအပြား ရယူနိုင်ခဲ့ပြီး LSD ကဏ္ဍ၏ အထွက်နှုန်းစစ်ပွဲကို စတင်စေခဲ့သည်။
Shanghai Upgrade ပြီးနောက် on-chain protocol များရှိ TVL သည် တဖြည်းဖြည်း တိုးလာနေချိန်တွင် ဗဟိုချုပ်ကိုင်ထားသော exchange များရှိ TVL သည် တဖြည်းဖြည်း ကျဆင်းလာသည်မှာ သတိပြုစရာဖြစ်သည်။ ဤပြောင်းလဲမှုသည် ဗဟိုချုပ်ကိုင်ထားသော exchange များ ရင်ဆိုင်နေရသည့် စည်းမျဉ်းဆိုင်ရာ အန္တရာယ်များကြောင့် ဖြစ်နိုင်သည်။

3. LSD စျေးကွက်၏ အခြေအနေ
Merge နှင့်အတူ ပေါ်ပေါက်လာပြီး Shapella နှင့်အတူ ကြီးထွားလာသော LSD စျေးကွက်သည် ဝန်ဆောင်မှုကဏ္ဍတစ်ခုမှ staker များ၊ အထွက်နှုန်းရှာဖွေသူများနှင့် DeFi ဝါသနာရှင်များအတွက် ရည်ရွယ်သည့် ကွဲပြားစုံလင်သော ecosystem တစ်ခုအဖြစ် ပြောင်းလဲလာခဲ့သည်။ LSD စျေးကွက်တွင် Distributed Validator Technology (DVT) ဖြင့် ပံ့ပိုးထားသော အခြေခံအဆောက်အအုံ၊ pool staking protocol များ၊ LSDFi protocol များ၊ restaking နှင့် MEV အထွက်နှုန်းခွဲဝေသည့် protocol များဟူ၍ ကဏ္ဍငါးခု ပါဝင်သည်။

လက်ရှိ pool staking ဝန်ဆောင်မှုများသည် အသုံးပြုသူရန်ပုံငွေများကို ထိန်းသိမ်းစောင့်ရှောက်ရခြင်းနှင့် node operator များ ဗဟိုချုပ်ကိုင်မှုကြောင့် ဖြစ်ပေါ်သည့် အန္တရာယ်များကဲ့သို့ စိန်ခေါ်မှုများကို ရင်ဆိုင်နေရသည်။ DVT သည် validator node များအတွက် multi-signature wallet အဖြစ် လုပ်ဆောင်ကာ ဖြေရှင်းချက်တစ်ခု ပေးသည်။ ၎င်းတွင် အဓိကနည်းလမ်း လေးခု ပါဝင်သည်-
ဖြန့်ဝေထားသော Key ထုတ်လုပ်မှု (Distributed Key Generation) သည် validator ၏ private key ကို အပိုင်းများစွာ ခွဲဝေပေးပြီး operator တစ်ဦးစီက private key ၏ အပိုင်းတစ်ခု (KeyShare) ကို ပိုင်ဆိုင်စေသည်။
Shamir ၏ လျှို့ဝှက်ချက်ခွဲဝေမှု (Shamir’s Secret Sharing) သည် ကြိုတင်သတ်မှတ်ထားသော KeyShare အရေအတွက်တစ်ခု ပြည့်မီပါက private key ကို ပြန်လည်တည်ဆောက်နိုင်စေသည်။
ပါတီများစွာပါဝင်သော တွက်ချက်မှု (Multi-Party Computation) သည် operator များအား private key အပြည့်အစုံကို စက်တစ်လုံးတည်းပေါ်တွင် ပြန်လည်တည်ဆောက်စရာမလိုဘဲ ဗဟိုချုပ်ကိုင်မှု လျှော့ချထားသော တွက်ချက်မှုကို လုပ်ဆောင်နိုင်စေသည်။
Istanbul Byzantine Fault Tolerance သည် ဦးဆောင် node ကို ကျပန်းရွေးချယ်ပေးသည်။
ဤနည်းလမ်းများသည် slashing အန္တရာယ်ကို သိသိသာသာ လျှော့ချရင်း network ကို ပိုမိုလုံခြုံပြီး ခံနိုင်ရည်ရှိစေရန် အထောက်အကူပြုသည်။ ထင်ရှားသော DVT protocol များတွင် SSV Network နှင့် Obol Network တို့ ပါဝင်သည်။

Pool staking ဝန်ဆောင်မှုကဏ္ဍကို Lido Finance၊ Rocket Pool နှင့် Frax Finance တို့က လွှမ်းမိုးထားသည်။ ယခင်က ဖော်ပြခဲ့သော အားသာချက်များကြောင့် Lido သည် 73% စျေးကွက်ဝေစုဖြင့် ဦးဆောင်နေသည်။ ဒုတိယအကြီးဆုံး protocol ဖြစ်သော Rocket Pool သည် စျေးကွက်ဝေစု 7% ခန့် ပိုင်ဆိုင်ထားသည်။ ခွင့်ပြုချက်မလိုဘဲ node operator များကို ခေါ်ယူနိုင်သော စနစ်ဖြင့် ထူးခြားပြီး 8 ETH နှင့် အနည်းဆုံး 2.4 ETH တန်ဖိုးရှိ $RPL ရှိသူ မည်သူမဆို node operator ဖြစ်လာနိုင်သည်။ ယင်းက ဝင်ရောက်ရန် အတားအဆီးများကို လျှော့ချပေးကာ ဗဟိုချုပ်ကိုင်မှု လျှော့ချခြင်းကို အားပေးသည်။
အလျင်မြန်ဆုံးကြီးထွားနေသော LSD protocol များထဲမှ တစ်ခုဖြစ်သည့် Frax သည် TVL အရ တတိယနေရာတွင် ရှိသည်။ Staker များအား ပျမ်းမျှထက်ပိုသော အထွက်နှုန်းများ ပေးခြင်းဖြင့် မြင့်မားသော တိုးတက်မှု ရရှိခဲ့သည်။ အသုံးပြုသူများသည် အပ်နှံပြီးနောက် frxETH ကို ရရှိပြီး ၎င်းကို ထပ်မံ staking လုပ်ကာ sfrxETH ရယူနိုင်သလို Curve ၏ frxETH/ETH pool ထဲသို့ ထည့်ကာ $CRV၊ $CVX နှင့် $FXS ရရှိနိုင်သည်။ သို့သော် ETH staking ဆုလာဘ်များကို မရရှိတော့ဘဲ sfrxETH ကိုင်ဆောင်သူများထံ ခွဲဝေပေးသည်။ sfrxETH ကိုင်ဆောင်သူများသည် frxETH မှရရှိသည့် ထပ်ဆောင်းဆုလာဘ်များကြောင့် ပိုမိုမြင့်မားသော အထွက်နှုန်းရရှိပြီး၊ frxETH liquidity provider များသည် Curve နှင့် Convex တွင် Frax ၏ မဲပေးခွင့်အာဏာ ကြီးမားမှုကြောင့် LP ဆုလာဘ် ပိုမိုရရှိကြသည်။

LSDFi ဆိုသည်မှာ LSD ကို အခြေခံထားသော DeFi ထုတ်ကုန်များ သို့မဟုတ် protocol များကို ရည်ညွှန်းပြီး အောက်ပါအမျိုးအစားများအဖြစ် ခွဲခြားနိုင်သည်-
Aave ကဲ့သို့ ချေးငွေပေးသည့် platform များ။
Yeran Finance၊ 0xACID နှင့် bestLSD ကဲ့သို့ အထွက်နှုန်းစုစည်းပေးသည့် platform များ။
Aura Finance၊ unshETH၊ LSDx Finance နှင့် Pendle Finance အပါအဝင် အထွက်နှုန်း protocol များ။
Index Coop ကို ကိုယ်စားပြုသော index ထုတ်ကုန်များ။
Cian၊ DeFi Saver နှင့် Instadapp ကဲ့သို့ ဝန်ဆောင်မှုထုတ်ကုန်များ။
Lybra Finance ကဲ့သို့ CDP protocol။
LSDFi protocol အများစုသည် ပြင်ပမှ အထွက်နှုန်း ရယူခြင်း သို့မဟုတ် leverage အသုံးပြုခြင်းဖြင့် LSD အထွက်နှုန်းကို အများဆုံးမြှင့်တင်ရန် ရည်ရွယ်သည်။

EigenLayer မှ မိတ်ဆက်ခဲ့သော restaking အယူအဆသည် LSD စျေးကွက်တွင် အဓိကဇာတ်ကြောင်းတစ်ခု ဖြစ်လာခဲ့သည်။ အခြေခံအားဖြင့် restaking ဆိုသည်မှာ staking လုပ်ထားပြီးသော အရင်းအနှီးကို ထပ်မံ staking လုပ်ခြင်းဖြစ်ပြီး၊ ထိုအရင်းအနှီးအပေါ် slashing အခြေအနေများ ထပ်မံသတ်မှတ်ခြင်းလည်း ပါဝင်သည်။
ဤအယူအဆသည် ရှုထောင့်နှစ်ခုအရ အရေးကြီးသည်။ ပထမအချက်အနေဖြင့် Ethereum ကဲ့သို့ PoS chain များတွင် စနစ်လုံခြုံရေးသည် staking လုပ်ထားသော အရင်းအနှီးပမာဏနှင့် တိုက်ရိုက်အချိုးကျပြီး ထိုအရင်းအနှီးမှာ အကန့်အသတ်ရှိသည်။ စနစ်အသစ်တစ်ခု ပေါ်ပေါက်တိုင်း အရင်းအနှီးသည် ပိုမိုကွဲပြားစွာ ခွဲဝေသွားသည်။ ဒုတိယအချက်အနေဖြင့် bridge၊ oracle နှင့် roll-up ကဲ့သို့ application များအတွက် ကြီးမားသော အရင်းအနှီးကို လုံခြုံအောင်ထားရန် ခက်ခဲနိုင်ပြီး လုံခြုံသောစနစ်တစ်ခု တည်ထောင်ရန် အခက်အခဲဖြစ်စေသည်။
ဥပမာအားဖြင့် Application A သည် Ethereum network ပေါ်တွင် ဝန်ဆောင်မှုပေးရန် ဆုံးဖြတ်သော်လည်း ကိုယ်ပိုင်လုံခြုံရေး network တစ်ခု တည်ဆောက်ရာတွင် အခက်အခဲရှိသည်ဟု ယူဆကြည့်ပါ။ ထိုအခြေအနေတွင် Application A သည် ၎င်း၏ ဆုလာဘ်နှင့် slashing နည်းလမ်းကို သတ်မှတ်ကာ EigenLayer ၏ contract တွင် ပါဝင်နိုင်သည်။ ထို့နောက် restaker များသည် ၎င်းတို့ staking လုပ်ထားပြီးသော ETH သို့မဟုတ် LSD များကို EigenLayer သို့ ထည့်သွင်းကာ Ethereum network ကို လုံခြုံစေသကဲ့သို့ Application A ကို လုံခြုံစေနိုင်သည်။
EigenLayer contract တွင် restaker များ ပိုမိုပါဝင်လာသည်နှင့်အမျှ EigenLayer သည် staker များ ပံ့ပိုးပေးသည့် လုံခြုံရေးကို ထိရောက်စွာ စုစည်းပေးသည်။ ဤလုပ်ငန်းစဉ်သည် network ပါဝင်သူများအတွက် စုပေါင်းလုံခြုံရေး ဝန်ဆောင်မှုတစ်ခု ပေးနိုင်စေသည်။
Restaking သည် ကွဲပြားစွာ ခွဲဝေနေသော အရင်းအနှီး သို့မဟုတ် လုံခြုံရေးကို စုစည်းပေးပြီး application များအား network စတင်တည်ဆောက်ရန် နည်းလမ်းအသစ်တစ်ခု ပေးခြင်းဖြင့် ပြဿနာများကို ဖြေရှင်းပေးသည်။ EigenLayer သည် အသုံးပြုသူများအား ၎င်းတို့၏ LSD token များကို restaking လုပ်ရန် ကူညီပေးပြီး လုံခြုံရေးအရင်းအမြစ်များကို စုစည်းကာ ထို application များသို့ တိုးချဲ့ပေးသည်။ ရလဒ်အနေဖြင့် အသုံးပြုသူများသည် ထပ်ဆောင်းဆုလာဘ်များ ရရှိပြီး ecosystem တစ်ခုလုံးတွင် အရင်းအနှီးအသုံးချမှု ထိရောက်မှု မြင့်တက်လာသည်။ Application များအနေဖြင့်လည်း ကိုယ်ပိုင်လုံခြုံရေးစနစ် တည်ဆောက်ရာတွင် အချိန်နှင့် အားထုတ်မှု သက်သာစေသည်။ ဤအပြန်အလှန် အကျိုးဖြစ်ထွန်းမှုသည် ပါဝင်သူအားလုံးအတွက် အကျိုးရှိသော အခြေအနေကို ဖန်တီးပေးသည်။

Maximal Extractable Value (MEV) ဆိုသည်မှာ validator များက transaction အစီအစဉ်ကို ပြောင်းလဲခြင်းဖြင့် block ဆုလာဘ်များနှင့် gas fee များမှ အများဆုံး ထုတ်ယူနိုင်သည့် တန်ဖိုးကို ဆိုလိုသည်။ MEV ကို front-running ပါဝင်သည့် sandwich attack ကဲ့သို့ နည်းလမ်းများ အသုံးပြုသော arbitrage bot များက မကြာခဏ အမြတ်ထုတ်ကြပြီး၊ ယင်းသည် လက်လီအသုံးပြုသူများကို ထိခိုက်စေသည်။ ထို့ကြောင့် ဤပြဿနာကို ဖြေရှင်းရန် protocol အများအပြား ကြိုးပမ်းနေပြီး ၎င်းတို့ထဲမှ တစ်ခုမှာ Manifold Finance ဖြစ်သည်။
Manifold Finance သည် ၎င်း၏ SecureRPC ကို အသုံးပြုကာ OpenMEV ဟုခေါ်သော ဝန်ဆောင်မှုတစ်ခု ပေးပြီး MEV အမြတ်များကို ပြန်လည်ခွဲဝေပေးသည်။ Protocol သည် mevETH ကို စတင်မိတ်ဆက်ရန် စီစဉ်ထားပြီး၊ MEV အထွက်နှုန်းကို staker များနှင့် မျှဝေကာ အထွက်နှုန်းရင်းမြစ် ထပ်မံပေးမည်ဖြစ်သည်။ ဤဖွံ့ဖြိုးတိုးတက်မှုသည် LSD စျေးကွက် ကြီးထွားမှုကို ပိုမိုအားပေးနိုင်သည်။

4. တိုးတက်မှုကို တွန်းအားပေးသည့် အချက်များ
LSD စျေးကွက် ကြီးထွားနိုင်ခြေသည် အောက်ပါအချက်များကြောင့် ဖြစ်သည်ဟု ကျွန်ုပ်တို့ ယုံကြည်သည်- လက်ရှိ ETH staking ပါဝင်မှုနည်းခြင်း၊ အခြေခံအဆောက်အအုံ ဖွံ့ဖြိုးတိုးတက်ခြင်းကြောင့် slashing အန္တရာယ် လျော့နည်းခြင်း၊ staking ကို ထပ်ဆင့်အပေါင်ပြု အသုံးချခြင်းက restaking လုပ်ဆောင်မှုကို အားပေးခြင်း၊ တည်ငြိမ်သော ETH staking အထွက်နှုန်းအပေါ် အခြေခံ၍ အဖွဲ့အစည်းများမှ ငွေကြေးစီးဝင်နိုင်ခြေရှိခြင်းနှင့် platform များက ထပ်ဆောင်းအထွက်နှုန်းများ ပေးကာ အသုံးပြုသူများကို ဆွဲဆောင်သည့် အထွက်နှုန်းစစ်ပွဲများ ဖြစ်သည်။
4.1 လက်ရှိ ပါဝင်မှုနည်းပါးခြင်း
ယခင်က ဖော်ပြခဲ့သည့်အတိုင်း လက်ရှိ ETH staking အချိုးသည် Ethereum ထက် 2–5 ဆ ပိုမြင့်သော အချိုးရှိသည့် အခြား chain များနှင့် နှိုင်းယှဉ်ပါက သိသိသာသာ နည်းပါးသည်။

ETH staking အချိုးတွင် တိုးတက်နိုင်ခြေ အတော်အတန်ရှိပြီး ကျဆင်းနိုင်ခြေမှာ မရှိသလောက် နည်းသည်ဟု ကောက်ချက်ချခြင်းသည် သင့်လျော်သည်။ လက်ရှိတွင် အရှုံးပေါ်နေသော staker များ၏ အချိုးမှာ 72.4% ဖြစ်ပြီး Shanghai Upgrade ကြောင့် ငွေထုတ်ယူမှု မသေချာခြင်းကို ဖယ်ရှားပြီးဖြစ်သောကြောင့် အနာဂတ်တွင် staking အချိုး ကျဆင်းသည့်အခြေအနေ ဖြစ်ပေါ်နိုင်ခြေ အလွန်နည်းသည်။ ထို့အပြင် Dune မှ အချက်အလက်များအရ ETH staking လုပ်ဆောင်မှုများသည် ဆက်လက်ကြီးထွားနေပြီး Shapella upgrade ပြီးနောက် သိသိသာသာ မြင့်တက်လာခဲ့သည်။

4.2 အခြေခံအဆောက်အအုံ ဖွံ့ဖြိုးတိုးတက်မှု
DVT ကဲ့သို့ အဓိကအခြေခံအဆောက်အအုံ ဖွံ့ဖြိုးတိုးတက်မှုသည် LSD စျေးကွက် ကြီးထွားမှုကို အထောက်အကူပြုသည့် အရေးပါသော အချက်ဖြစ်သည်။ DVT ၏ အဓိကအကျိုးကျေးဇူးမှာ slashing အန္တရာယ်ကို သိသိသာသာ လျှော့ချနိုင်ခြင်းဖြစ်သည်။ Slashing ဖြစ်ပေါ်သည့်အခါ အသေးစားအဖွဲ့အစည်းများ ပိုမိုထိခိုက်နစ်နာသောကြောင့် staking လုပ်ဆောင်မှုများသည် ပိုကြီးသော pool သို့မဟုတ် protocol များတွင် စုစည်းသွားနိုင်ပြီး၊ ယင်းသည် ecosystem ကို ထိခိုက်စေနိုင်သည်။ Slashing အန္တရာယ်ကို လျှော့ချခြင်းဖြင့် DVT သည် staking စွမ်းဆောင်ရည်ကို မြှင့်တင်ကာ liquid staking protocol များ၏ staking ထိရောက်မှုကို တိုးတက်စေပြီး ပိုမိုဗဟိုချုပ်ကိုင်မှု လျှော့ချထားသော ပတ်ဝန်းကျင်ကို ဖန်တီးပေးသည်။ DVT ကို ကျယ်ကျယ်ပြန့်ပြန့် လက်ခံအသုံးပြုလာသည်နှင့်အမျှ network သည် ပိုမိုခံနိုင်ရည်ရှိလာပြီး LSD စျေးကွက်လည်း ပိုမိုခိုင်မာလာသည်။
4.3 Staking ကို ထပ်ဆင့်အပေါင်ပြု အသုံးချခြင်း
EigenLayer မိတ်ဆက်ခဲ့သော restaking အယူအဆသည် LSD ecosystem အတွင်း flywheel effect ဖြစ်ပေါ်စေနိုင်သောကြောင့် အလားအလာများစွာရှိသည်။ EigenLayer ၏ စုပေါင်းလုံခြုံရေးကို အသုံးပြုခြင်းဖြင့် ပရောဂျက်များနှင့် application များသည် လုံခြုံရေးအခြေခံအဆောက်အအုံ တည်ဆောက်ရန် ကုန်ကျစရိတ်ကို လျှော့ချကာ developer များကို ပိုမိုဆွဲဆောင်နိုင်သည်။ လက်ခံအသုံးပြုမှု တိုးလာသည်နှင့်အမျှ restaking တွင် ပါဝင်သူများရရှိသည့် ဆုလာဘ်များလည်း တိုးလာသည်။ DeFi ၏ ပေါင်းစပ်အသုံးချနိုင်စွမ်းကို အသုံးချသည့် LSDFi protocol များဖြင့် အထွက်နှုန်းများကို ထပ်မံမြှင့်တင်နိုင်ပြီး နောက်ဆုံးတွင် restaking လုပ်ဆောင်မှုများ ပိုမိုဖြစ်ပေါ်လာစေသည်။
4.4 အဖွဲ့အစည်းဆိုင်ရာ ငွေကြေးစီးဝင်မှု
Network အန္တရာယ်နှင့် slashing အန္တရာယ်တို့ကို ရင်ဆိုင်ရသော်လည်း ETH staking မှရရှိသည့် အထွက်နှုန်းကို Ethereum ecosystem အတွင်း အန္တရာယ်ကင်းနှုန်း သို့မဟုတ် စံနှုန်းအထွက်နှုန်းအတွက် အနီးစပ်ဆုံး တိုင်းတာချက်အဖြစ် ယူဆနေဆဲဖြစ်သည်။ အကြောင်းမှာ ၎င်းသည် Ethereum ပေါ်ရှိ အတည်ငြိမ်ဆုံး အထွက်နှုန်းရင်းမြစ်ဟု ယူဆနိုင်ပြီး၊ cryptocurrency ပိုင်ဆိုင်မှုဈေးနှုန်းသတ်မှတ်မှု သီအိုရီ ဖွံ့ဖြိုးတိုးတက်ရေးကို အားပေးကာ အဖွဲ့အစည်းများ၏ လက်ခံအသုံးပြုမှု နောက်လှိုင်းကို ဖြစ်ပေါ်စေနိုင်သောကြောင့်ဖြစ်သည်။
ရိုးရာဘဏ္ဍာရေးစနစ်ရှိ အန္တရာယ်ကင်းနှုန်း၊ ဥပမာ 10 နှစ်သက်တမ်းရှိ အစိုးရငွေချေးစာချုပ်၏ အထွက်နှုန်းနှင့် နှိုင်းယှဉ်လျှင် ETH staking အထွက်နှုန်းသည် မသေချာမှု ပိုများသည်။ ထို့အပြင် အမေရိကန်အစိုးရငွေချေးစာချုပ် အထွက်နှုန်းသည် မကြာသေးမီနှစ်များအတွင်း အမြင့်ဆုံးအခြေအနေတွင် ရှိနေသဖြင့် နှိုင်းယှဉ်ပါက ETH staking အထွက်နှုန်းသည် ဆွဲဆောင်မှုနည်းသည်။ သို့သော် အစိုးရငွေချေးစာချုပ် အထွက်နှုန်းများသည် အချိန်ကြာလာသည်နှင့်အမျှ ကျဆင်းနိုင်ပြီး၊ အနာဂတ်တွင် crypto စျေးကွက်သည် အတက်ဈေးကာလသို့ ပြန်လည်ဝင်ရောက်နိုင်သည်။ ထို့ကြောင့် ETH staking သည် ပိုမိုဆွဲဆောင်မှုရှိလာနိုင်သည်။

အဖွဲ့အစည်းဆိုင်ရာ ရင်းနှီးမြှုပ်နှံသူများအတွက် BTC နှင့် ETH သည် မကြာခဏ ပထမဦးစားပေး ရွေးချယ်မှုများဖြစ်ပြီး ETH staking မှရရှိသည့် အထွက်နှုန်းကဲ့သို့ တည်ငြိမ်သောအထွက်နှုန်းသည် ၎င်းတို့၏လိုအပ်ချက်များနှင့် ကိုက်ညီသည်။ ဤအချိန်တွင် ကြီးမားသော ငွေကြေးစီးဝင်မှုများကြောင့် LSD ကဏ္ဍတွင် အတက်ဈေးလှုပ်ရှားမှု ဖြစ်ပေါ်လာနိုင်သည်။
4.5 အထွက်နှုန်းစစ်ပွဲများ
ETH staking မှရရှိသည့် အခြေခံအထွက်နှုန်းသည် platform အားလုံးတွင် တူညီသောကြောင့် အသုံးပြုသူများကို ဆွဲဆောင်ရန် အထိရောက်ဆုံးနည်းလမ်းမှာ ထပ်ဆောင်းအထွက်နှုန်းများ ပေးခြင်းဖြစ်သည်။ Frax Finance သည် အဓိကဥပမာတစ်ခုဖြစ်ပြီး ၎င်း၏ liquid staking ထုတ်ကုန်က ထပ်ဆောင်းအထွက်နှုန်းများ ပေးသောကြောင့် လွန်ခဲ့သည့်လအနည်းငယ်အတွင်း လျင်မြန်စွာ ကြီးထွားလာခဲ့သည်။ LSD စျေးကွက်ရှိ အထွက်နှုန်းများကို အောက်ပါအတိုင်း အမျိုးအစားခွဲနိုင်သည်။

4.5.1 ရိုးရိုး ETH Staking
ဤအခြေခံ staking အထွက်နှုန်းသည် protocol အမျိုးမျိုးတွင် တူညီသောကြောင့် အသုံးပြုသူများသည် Lido Finance နှင့် Rocket Pool ကဲ့သို့ ယုံကြည်စိတ်ချရသော platform များကို ရွေးချယ်ကြသည်။ ၎င်းတို့၏ LSD များသည် DEX များတွင် liquidity ပိုမိုကောင်းမွန်ပြီး DeFi နယ်ပယ်တွင် အသုံးပြုနိုင်သည့် နည်းလမ်းများလည်း ပိုမိုများပြားသည်။
4.5.2 Leverage ဖြင့် ချေးငွေထုတ်ပေးခြင်း
Leverage lending တွင် Aave ကဲ့သို့ money market protocol များကို အသုံးပြု၍ loop လုပ်ကာ LSD position များမှ leverage အထွက်နှုန်း ရယူခြင်း ပါဝင်သည်။ ဤနည်းလမ်း၏ အန္တရာယ်မှာ leverage ကို လျှော့ချသည့်အခါ liquidity ပြဿနာများ ဖြစ်ပေါ်နိုင်ခြင်းဖြစ်သည်။ Leverage ကြောင့် liquidity ကို အမှန်ထက် ပိုမိုများပြားသယောင် ဖြစ်စေနိုင်သောကြောင့် အမှန်တကယ် pool liquidity သည် မြင်ရသည့်ပမာဏထက် နည်းနိုင်သည်။ ကြီးမားသော position များ ထွက်ခွာသည့်အခါ အများအပြား တစ်ပြိုင်နက် ထွက်ရန် ကြိုးစားခြင်းကြောင့် liquidity မလုံလောက်မှု ဖြစ်ပေါ်ကာ အခြေအနေ ပိုမိုဆိုးရွားလာနိုင်သည်။
4.5.3 Governance မက်လုံးများ
Frax Finance သည် Curve တွင် ၎င်း၏ မဲပေးခွင့်အာဏာကို ထိရောက်စွာ အသုံးပြုကာ ၎င်း၏ frxETH/ETH pool သို့ ဆုလာဘ်များ ပိုမိုရရှိစေသည်။ နောက်ထပ်ထင်ရှားသော ဥပမာတစ်ခုမှာ Yearn Finance ၏ yETH ဖြစ်သည်။ Curve တွင် Yearn ၏ မဲပေးခွင့်အာဏာ ပိုများလာသည်နှင့်အမျှ protocol သည် ပိုမိုမြင့်မားသော အထွက်နှုန်းများ ပေးနိုင်ဖွယ်ရှိသည်။ သို့သော် yETH ၏ အခြေခံပိုင်ဆိုင်မှုများတွင် frxETH အပါအဝင် LSD အမျိုးမျိုး ပါဝင်သောကြောင့် Yearn နှင့် Frax တို့သည် တိုက်ရိုက်ယှဉ်ပြိုင်ခြင်း မရှိပါ။ ထို့ကြောင့် yETH သည် Frax အသုံးပြုသူများအတွက် အထွက်နှုန်းမြှင့်တင်ပေးသော ထုတ်ကုန်တစ်ခုအဖြစ် လုပ်ဆောင်သည်။
4.5.4 စုစည်းပေးသည့် ဝန်ဆောင်မှုများ
စိတ်ဝင်စားဖွယ်ကောင်းသော aggregator ဥပမာတစ်ခုမှာ bestLSD ဖြစ်သည်။ ၎င်းသည် အမှန်တကယ်အထွက်နှုန်းကို liquid staking နှင့် ပေါင်းစပ်ခြင်းဖြင့် အထွက်နှုန်း အများဆုံးရရှိရန် ရည်ရွယ်သော LSD အထွက်နှုန်း aggregator protocol ဖြစ်သည်။ GLP၊ veCRV နှင့် veVELO ကဲ့သို့ အထွက်နှုန်းရရှိစေသည့် token များနှင့် လဲလှယ်ကာ protocol ၏ governance token များကို လေလံတင်ရောင်းချခြင်းဖြင့် bestLSD သည် အသုံးပြုသူများအား မြှင့်တင်ထားသော အထွက်နှုန်းများ ပေးနိုင်သည်။

4.5.5 အထွက်နှုန်း ရောင်းဝယ်ခြင်း
Pendle Finance သည် LSD ကဲ့သို့ အထွက်နှုန်းရရှိစေသော ပိုင်ဆိုင်မှုများကို Principal Token (PT) နှင့် Yield Token (YT) ဟူ၍ ခွဲခြားပေးခြင်းဖြင့် အသုံးပြုသူများအား အထွက်နှုန်းများ ရောင်းဝယ်နိုင်စေသည်။ Pendle မှတစ်ဆင့် အသုံးပြုသူများသည် နည်းဗျူဟာများစွာကို အကောင်အထည်ဖော်နိုင်သည်-
အထွက်နှုန်းကို သတ်မှတ်ခြင်း- အသုံးပြုသူများသည် PT ကို ဝယ်ယူပြီး သက်တမ်းပြည့်ချိန်တွင် အခြေခံ token ကို ပြန်လည်ရယူသည်။ ဝယ်ယူချိန်တွင် ရရှိသည့် လျှော့ဈေးမှ အမြတ်ရရှိပြီး အထွက်နှုန်းကို ထိရောက်စွာ ကြိုတင်သတ်မှတ်နိုင်သည်။
အထွက်နှုန်း မြင့်တက်မှုကို မျှော်မှန်းခြင်း- သတ်မှတ်ထားသော APY သည် တန်ဖိုးနည်းနေသည်ဟု ယူဆသောအခါ အသုံးပြုသူများသည် YT ကို ဝယ်ယူသည်။
အထွက်နှုန်း ရောင်းဝယ်ခြင်း- အသုံးပြုသူများသည် အခြေခံ APY နှင့် သီးခြားအထွက်နှုန်းရပိုင်ဆိုင်မှုများ၏ သတ်မှတ်ထားသော APY တို့အကြား ပြောင်းလဲမှုကို ခန့်မှန်းရောင်းဝယ်ကြသည်။
အတိုချုပ်ဆိုရလျှင် Pendle သည် အထွက်နှုန်းကို စီမံခန့်ခွဲခြင်းဖြင့် အသုံးပြုသူများအား အရင်းအနှီးအသုံးချမှု ထိရောက်မှုကို မြှင့်တင်နိုင်စေသည်။

4.5.6 ဖွဲ့စည်းပုံပါ ရင်းနှီးမြှုပ်နှံမှု ထုတ်ကုန်များ
ဖွဲ့စည်းပုံပါ ရင်းနှီးမြှုပ်နှံမှုထုတ်ကုန်များသည် ပုံသေဝင်ငွေ၊ ဆင်းသက်လာသော ငွေကြေးစာချုပ်များ၊ ရှယ်ယာများနှင့် ကုန်စည်များကဲ့သို့ ဘဏ္ဍာရေးပိုင်ဆိုင်မှုအမျိုးမျိုးကို ပေါင်းစပ်ထားသော စိတ်ကြိုက်ပြုလုပ်ထားသည့် ရင်းနှီးမြှုပ်နှံမှုကိရိယာများ ဖြစ်သည်။ ဤထုတ်ကုန်များသည် စိတ်ကြိုက်အန္တရာယ်နှင့် အမြတ်အချိုးအစားများကို ဖြည့်ဆည်းပေးပြီး မူရင်းအရင်းအနှီးကို ကာကွယ်ခြင်းနှင့် အထွက်နှုန်းမြှင့်တင်ခြင်းကဲ့သို့ အကျိုးကျေးဇူးများ ပေးသည်။ LSD ကို ပုံသေဝင်ငွေရရှိသည့် ရင်းနှီးမြှုပ်နှံမှုအဖြစ် ရှုမြင်နိုင်သောကြောင့် Shield ကဲ့သို့ protocol များသည် LSD နှင့် option နည်းဗျူဟာများကို ပေါင်းစပ်ကာ LSD ဖွဲ့စည်းပုံပါ ထုတ်ကုန်များ ပေးသည်။ Protocol သည် Aggregate Staking နှင့် Option-Boost Staking ဟူသော LSD staking အမျိုးအစားနှစ်မျိုးကို ပေးသည်။ Aggregate Staking သည် staking လုပ်ထားသော ETH ကို Curve pool ထဲသို့ အပ်နှံပြီး အခြေခံ LSD အထွက်နှုန်းအပြင် LP ဆုလာဘ်များကို ထုတ်ပေးသည်။ Aggregate Staking ကို အခြေခံထားသော Option-Boost Staking သည် staking ဆုလာဘ်များကို Wedding Cake ဟုခေါ်သော option နည်းဗျူဟာသို့ ခွဲဝေပေးပြီး မူရင်းအရင်းအနှီးကို ကာကွယ်ထားရင်း အထွက်နှုန်းရနိုင်ခြေကို မြှင့်တင်ပေးသည်။
5. စျေးကွက်တန်ဖိုး ခန့်မှန်းချက်
LSD စျေးကွက်တန်ဖိုး တိုးတက်မှုသည် ETH staking ရာခိုင်နှုန်း တိုးချဲ့လာမှုအပေါ် အဓိကမူတည်ပြီး LSD စျေးကွက်ဝေစု တိုးတက်မှုနှင့် ETH စျေးနှုန်း အတက်အကျကဲ့သို့ အခြားအချက်များလည်း သက်ရောက်သည်။ အခြား PoS chain များတွင် staking အခြေအနေ ပိုမိုရင့်ကျက်နေသောကြောင့် နှိုင်းယှဉ်သုံးသပ်မှုနှင့် အခြေအနေအလိုက် သုံးသပ်မှုတို့ကို ပေါင်းစပ်ကာ ခန့်မှန်းနိုင်သည်။
အခြေအနေအလိုက် သုံးသပ်ခြင်းသည် ပရောဂျက် သို့မဟုတ် ရင်းနှီးမြှုပ်နှံမှုတစ်ခု၏ အနာဂတ်ရလဒ်များအပေါ် သက်ရောက်နိုင်သည့် အကြောင်းရင်းအမျိုးမျိုး၏ ဖြစ်နိုင်ခြေရှိသော သက်ရောက်မှုကို ဆန်းစစ်ရန် အသုံးပြုသော နည်းလမ်းဖြစ်သည်။ Crypto လုပ်ငန်းနယ်ပယ်၏ ပြောင်းလဲနေသော သဘောသဘာဝနှင့် LSD ကဏ္ဍ၏ ပေါ်ထွန်းလာစ အခြေအနေတို့ကြောင့် ဤနည်းလမ်းသည် ဖြစ်နိုင်ခြေရှိသော တိုးတက်မှုအပေါ် မသေချာမှုနှင့် အတက်အကျများကို ထည့်သွင်းစဉ်းစားကာ ဖြစ်နိုင်သည့်ရလဒ်များအပေါ် ပိုမိုကျယ်ပြန့်သော အမြင်ကို ပေးသည်။
5.1 ယူဆချက်များ
ခန့်မှန်းချက်သည် အဓိကယူဆချက်များစွာအပေါ် အခြေခံထားသည်။ ဤယူဆချက်များသည် LSD စျေးကွက်တန်ဖိုး တိုးချဲ့မှုအပေါ် သက်ရောက်သည့် အဓိကအချက်များကို ဖော်ပြပြီး ကျွန်ုပ်တို့၏ စျေးကွက်တန်ဖိုး ခန့်မှန်းမော်ဒယ်တွင် ပြင်ဆင်ပြောင်းလဲနိုင်သည်။ အောက်တွင် ယူဆချက်များနှင့် တစ်ခုချင်းစီအတွက် အသေးစိတ်ရှင်းလင်းချက်များကို ဖော်ပြထားသည်။
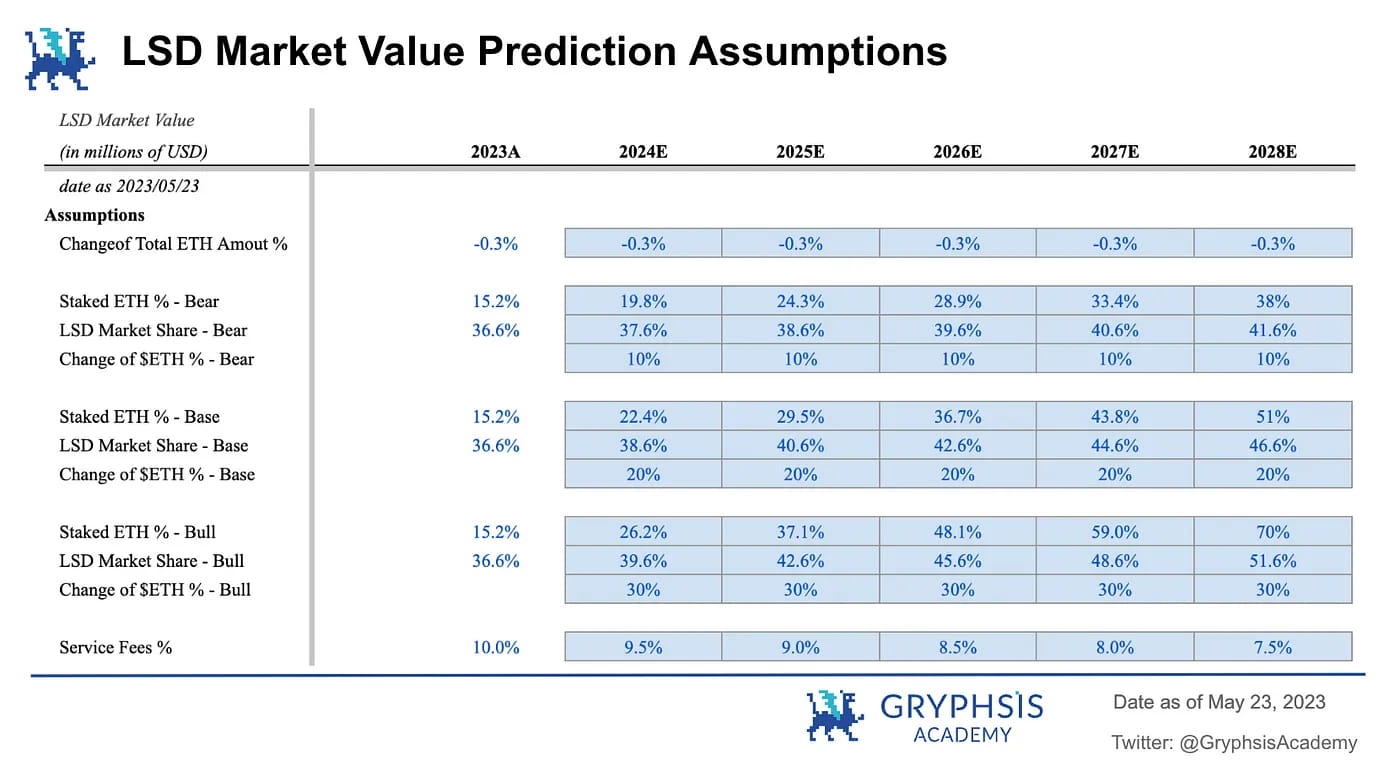
ETH စုစုပေါင်းပမာဏ ပြောင်းလဲမှု %- ETH စုစုပေါင်းပမာဏ ပြောင်းလဲမှု % သည် လည်ပတ်သုံးစွဲနေသော ETH ပမာဏကို ဖော်ပြသည်။ Merge ပြီးနောက် Ethereum သည် ငွေကြေးဖောင်းပွမှုမရှိသော ပိုင်ဆိုင်မှု ဖြစ်လာပြီး လာမည့်နှစ်များတွင် ပမာဏကျဆင်းမည်ဟု မျှော်လင့်ရသည်။ ထို့ကြောင့် ဤညွှန်းကိန်းအတွက် Ultra Sound Money ၏ ETH ထောက်ပံ့မှုပမာဏ တိုးတက်နှုန်း ခန့်မှန်းချက် (-0.3%) ကို model တွင် အသုံးပြုထားသည်။ ဤခန့်မှန်းချက်သည် staker များအတွက် PoS ဆုလာဘ်များနှင့် burn rate တို့အကြား အပြန်အလှန်သက်ရောက်မှုအပေါ် အခြေခံထားသည်။ လာမည့်နှစ်များတွင် validator အရေအတွက် တိုးလာပြီး ဆုလာဘ်ထုတ်ပေးမှု ပမာဏ တိုးလာစေနိုင်သော်လည်း gas burn ဆက်လက်ဖြစ်ပေါ်နိုင်သည်။ လက်ရှိစျေးကွက်အခြေအနေတွင် ထောက်ပံ့မှုပမာဏ တိုးတက်နှုန်းသည် ကျဆင်းနေသည့်အတွက် ဤ model သည် လာမည့်ငါးနှစ်အတွက် -0.3% ထောက်ပံ့မှုတိုးတက်နှုန်း ခန့်မှန်းချက်ကို အသုံးပြုထားသည်။
Staking လုပ်ထားသော ETH ရာခိုင်နှုန်း- Staking လုပ်ထားသော ETH ရာခိုင်နှုန်းသည် လည်ပတ်နေသော LSD ပမာဏ၏ ဖြစ်နိုင်ခြေရှိသော တိုးတက်မှုကို တိုက်ရိုက်သက်ရောက်သောကြောင့် စျေးကွက်တန်ဖိုး တိုးတက်မှုအပေါ် သက်ရောက်သည့် အရေးအကြီးဆုံးအချက်ဖြစ်သည်။ လက်ရှိ staking ပါဝင်မှုနည်းခြင်းနှင့် အခြား network များထက် မြင့်မားသော ETH staking ဆုလာဘ်များကြောင့် staking အချိုး တိုးလာနိုင်သည်။ ယင်းက မျှခြေအခြေအနေ မရောက်မီ network သည် နောက်ထပ် staker အများအပြားကို လက်ခံနိုင်ကြောင်း ဖော်ပြသည်။ မသေချာမှုကို ထည့်သွင်းစဉ်းစားရန် model များတွင် ပိုမိုပြည့်စုံသော ခန့်မှန်းချက်ရရှိစေဖို့ ဈေးကျ၊ အခြေခံနှင့် ဈေးတက် အခြေအနေများကို အသုံးပြုထားသည်။
ဈေးကျအခြေအနေ- အခြား PoS chain များနှင့် နှိုင်းယှဉ်ပါက staking အချိုး အတော်လေးနည်းသော Polygon နှင့် တူညီသည့်အဆင့်အထိ ETH staking အချိုး တိုးလာမည်ဟု ယူဆသည်။ ယင်းက staking လိုအပ်ချက်သည် မူလမျှော်မှန်းထားသည်ထက် နည်းနိုင်ကြောင်း ဖော်ပြသည်။
အခြေခံအခြေအနေ- ETH staking အချိုးသည် အခြား PoS chain များ၏ အလယ်တန်ဖိုးနှင့် တူညီသည့်အဆင့်သို့ ရောက်ရှိမည်ဟု ယူဆသည်။ ယင်းက Ethereum ၏ staking အချိုးတွင် ကြီးမားသော တိုးတက်နိုင်ခြေရှိပြီး PoS စနစ်တွင် သက်တမ်းပိုတိုသော်လည်း အခြား PoS chain အချို့ထက် ပိုမိုမြန်ဆန်စွာ တိုးလာနိုင်ကြောင်း ဖော်ပြသည်။
ဈေးတက်အခြေအနေ- လက်ရှိ staking ရာခိုင်နှုန်းတွင် ဦးဆောင်နေသော Solana နှင့် ကိုက်ညီသည်အထိ ETH staking အချိုး တိုးလာမည်ဟု ယူဆသည်။ ယင်းက Ethereum သည် blockchain network များအနက် အလွှမ်းမိုးဆုံး ဖြစ်လာနိုင်ခြေရှိကြောင်း ဖော်ပြသည်။ ယခုအခါ ကျယ်ကျယ်ပြန့်ပြန့် လက်ခံအသုံးပြုနေပြီဖြစ်သော်လည်း ဤအခြေအနေသည် ကမ္ဘာတစ်ဝန်း cryptocurrency အသုံးပြုမှု ဆက်လက်မြင့်တက်လာခြင်းအပေါ် မူတည်သည်။

LSD စျေးကွက်ဝေစု- စျေးကွက်တန်ဖိုးကို သုံးသပ်ရာတွင် LSD ၏ စျေးကွက်ဝေစုသည် အခြေခံကျသော အခြားအချက်တစ်ခုဖြစ်သည်။ ဝင်ရောက်ရန် အတားအဆီးနည်းခြင်းနှင့် အသုံးချနိုင်သည့် နည်းလမ်းများစွာရှိခြင်းတို့ကြောင့် pool staking သည် ဆက်လက်တိုးတက်မည်ဟု ခန့်မှန်းရသည်။ ဈေးကျ၊ အခြေခံနှင့် ဈေးတက် အခြေအနေများအတွက် model တွင် အသီးသီး 1%၊ 2% နှင့် 3% သတ်မှတ်ထားသည်။ သို့သော် ဤခန့်မှန်းချက်သည် အတော်လေး သတိကြီးစွာထားထားခြင်းဖြစ်သည်။ အထူးသဖြင့် LSDFi ကဏ္ဍတွင် LSD စျေးကွက် ဆက်လက်တိုးတက်လာသည်နှင့်အမျှ pool staking ၏ ဆွဲဆောင်မှု ပိုမိုမြင့်တက်လာနိုင်သည်။
ETH စျေးနှုန်း ပြောင်းလဲမှု- ETH စျေးနှုန်း အတက်အကျသည် အသုံးပြုသူများ ETH ကို staking လုပ်လိုသည့် သဘောထားကို တိုက်ရိုက်သက်ရောက်နိုင်သောကြောင့် အရေးပါသော အခန်းကဏ္ဍရှိသည်။ စျေးနှုန်းတက်လာသည်နှင့်အမျှ ETH ၏ အနာဂတ်အပေါ် ယုံကြည်မှု တိုးလာပြီး staking လုပ်ဆောင်မှုများတွင် ပါဝင်မှု ပိုမိုတက်ကြွလာသည်။ ထို့အပြင် စျေးနှုန်းတက်ခြင်းသည် DeFi စျေးကွက် ချဲ့ထွင်မှုကို အားပေးကာ LSD မှ အထွက်နှုန်းရရှိနိုင်သည့် အခွင့်အလမ်းများ ပိုမိုပေါ်ထွက်စေနိုင်သည်။ Model တွင် ဈေးကျ၊ အခြေခံနှင့် ဈေးတက် အခြေအနေများအတွက် အသီးသီး 10%၊ 20% နှင့် 30% ပြောင်းလဲမှုများကို သတ်မှတ်ထားသည်။ အခြေခံအခြေအနေတွင် ETH စျေးနှုန်းသည် ငါးနှစ်အတွင်း ခန့်မှန်းခြေ $4,603 သို့ ရောက်ရှိမည်ဟု ယူဆထားပြီး၊ ယင်းသည် ယခင်အတက်ဈေးကာလ၏ အမြင့်ဆုံးစျေးနှုန်းနှင့် ကိုက်ညီသည်။ ဤယူဆချက်သည် စျေးကွက် အနည်းငယ်တိုးတက်မှုနှင့် စျေးနှုန်းအတိုင်းအတာတစ်ခုအထိ ပြန်လည်ကောင်းမွန်လာမှုကို ထင်ဟပ်စေသည်။ ဈေးတက်အခြေအနေတွင် ETH စျေးနှုန်းသည် ငါးနှစ်အတွင်း $6,800 သို့ ရောက်ရှိနိုင်ပြီး၊ LSD နှင့် crypto တစ်ခုလုံး လက်ခံအသုံးပြုမှု သိသိသာသာ တိုးလာမည်ဟု ခန့်မှန်းထားသည့် အခြားအကောင်းမြင်ခန့်မှန်းချက်များနှင့် ကိုက်ညီသည်။ ထို့ကြောင့် ETH စျေးနှုန်းသည် ယခင်အချိန်တိုင်း အမြင့်ဆုံးစျေးနှုန်းကို ကျော်လွန်နိုင်မည်ဟု မျှော်လင့်နိုင်သည်။
ဝန်ဆောင်ခ- ခန့်မှန်းမော်ဒယ် တည်ဆောက်ရာတွင် တိုက်ရိုက်မပါဝင်သော်လည်း ဝန်ဆောင်ခသည် LSD စျေးကွက်၏ အလားအလာကို ဖော်ပြရာတွင် အရေးကြီးသော အခန်းကဏ္ဍရှိသည်။ အထူးသဖြင့် Real Yield အကြောင်းအရာ ပေါ်ပေါက်လာချိန်တွင် protocol များ၏ အမြတ်အစွန်းရရှိမှုသည် အခြေခံကျသော အချက်ဖြစ်သည်။ Model တွင် Lido ကောက်ခံသည့်နှုန်းဖြစ်သော 10% ကို အစမှတ်အဖြစ် သုံးထားသည်။ ယှဉ်ပြိုင်မှု ပိုမိုပြင်းထန်လာသည်နှင့်အမျှ ဤနှုန်း ကျဆင်းမည်ဟု မျှော်လင့်ရသည်။ ထို့ကြောင့် လာမည့်ငါးနှစ်အတွင်း နှစ်စဉ် 0.5% စီ တဖြည်းဖြည်း လျှော့ချမည်ဟု model တွင် ယူဆထားသည်။
5.2 ခန့်မှန်းချက်
အခြေခံအခြေအနေ- ဤအချက်များအပေါ် အခြေခံ၍ အခြေခံအခြေအနေ ရလဒ်သည် ကာလလတ်အတွင်း ရာခိုင်နှုန်းအားဖြင့် ဂဏန်းသုံးလုံးအထိ သိသာစွာ တိုးတက်နိုင်ခြေရှိပြီး လာမည့်ငါးနှစ်အတွင်း ဂဏန်းခြောက်လုံးအထိ ရောက်ရှိနိုင်ခြေရှိကြောင်း ခန့်မှန်းထားသည်။

Staking လုပ်ထားသော ETH ခန့်မှန်းချက်- Model တည်ဆောက်ပြီးနောက် staking လုပ်ထားသော ETH ပမာဏ ခန့်မှန်းချက်သည် အဓိကရလဒ် ဖြစ်လာသည်။ ရလဒ်များအရ အလွန်သတိကြီးစွာ ခန့်မှန်းထားသော အခြေအနေတွင်ပင် staking လုပ်ထားသော ETH ပမာဏသည် ငါးနှစ်အတွင်း 250% တိုးတက်နိုင်သည်။ ထို့အပြင် အကောင်းမြင်သော အခြေအနေတွင် ဤပမာဏသည် 560% အထိ မြင့်တက်နိုင်ပြီး ပေါ်ထွန်းလာစ ဤကဏ္ဍ၏ ကြီးမားသော အလားအလာကို ဖော်ပြသည်။

ဝန်ဆောင်မှုဝင်ငွေ ခန့်မှန်းချက်- Staking လုပ်ထားသော ETH အတွက် ခန့်မှန်းချက်ကဲ့သို့ ဝန်ဆောင်မှုဝင်ငွေ ခန့်မှန်းချက်သည်လည်း ထူးခြားသော အလားအလာကို ပြသသည်။ ဈေးကျအခြေအနေတွင်ပင် ဝန်ဆောင်မှုဝင်ငွေသည် 300% နီးပါး တိုးတက်နိုင်သည်။ ဈေးတက်အခြေအနေတွင် ဤတန်ဖိုးသည် 1564% အထိ ထိုးတက်နိုင်သည်။ ဤအထင်ကြီးဖွယ် အမြတ်အစွန်းအလားအလာက ကဏ္ဍအတွင်း ခိုင်မာသော Real Yield protocol များ ပေါ်ပေါက်လာနိုင်ခြေ မြင့်မားကြောင်း ညွှန်ပြသည်။

ဖြစ်နိုင်ခြေအလိုက် အလေးပေးတွက်ချက်ထားသော စျေးကွက်တန်ဖိုး- ခန့်မှန်းချက်ကို အဆုံးသတ်ရန် model သည် အခြေအနေသုံးမျိုး၏ ရလဒ်များကို ပေါင်းစပ်ကာ အခြေခံအခြေအနေကို 50%၊ ဈေးကျအခြေအနေနှင့် ဈေးတက်အခြေအနေတို့ကို တစ်ခုစီ 25% အလေးပေးသတ်မှတ်ထားသည်။ ဤနည်းလမ်းသည် လာမည့်ငါးနှစ်အတွင်း LSD စျေးကွက်တန်ဖိုး တိုးတက်မှု၏ ဖြစ်နိုင်ခြေရှိသော အမြင့်ဆုံးတိုးတက်မှုကို ခန့်မှန်းရန် အထောက်အကူပြုသည်။ ရလဒ်များအရ စျေးကွက်တန်ဖိုးသည် ဂဏန်းခုနစ်လုံးအထိ သိသိသာသာ တိုးတက်နိုင်ကြောင်း တွေ့ရပြီး၊ ပေါ်ထွန်းလာစ အဆိုပါကဏ္ဍ၏ ကြီးမားသော အလားအလာကို ဖော်ပြနေသည်။ သို့သော် staking ရာခိုင်နှုန်း မြင့်မားသည့် အခြေအနေများကို ရရှိရန် ထင်သလောက် မလွယ်ကူနိုင်ကြောင်း၊ LSD စျေးကွက်ဝေစု တိုးတက်ရန်လည်း အချိန်ယူရနိုင်ကြောင်း သတိပြုရန် အရေးကြီးသည်။ နောက်ဆုံးတွင် စျေးကွက်သည် အကြောင်းရင်းများစွာ၏ လွှမ်းမိုးမှုအောက်တွင် မျှခြေအခြေအနေသို့ ရောက်ရှိမည်ဖြစ်ပြီး၊ စျေးကွက်အခြေအနေ အမျိုးမျိုးအောက်တွင် ကျယ်ကျယ်ပြန့်ပြန့် စောင့်ကြည့်လေ့လာရန် လိုအပ်သည်။

6. အဓိက Protocol များ
6.1 DVT
SSV Network နှင့် Obel Network တို့သည် DVT ကဏ္ဍရှိ အဓိကပါဝင်သူ နှစ်ဦးဖြစ်သည်။ ၎င်းတို့နှစ်ခုစလုံးသည် ETH staking ကို ဗဟိုချုပ်ကိုင်မှု လျှော့ချရန် ရည်ရွယ်ကြသည်။ SSV သည် DVT ဖြင့် မောင်းနှင်သော ဗဟိုချုပ်ကိုင်မှု လျှော့ချထားပြီး open-source ဖြစ်သည့် ETH staking network တစ်ခုကို တည်ဆောက်နေသည်။ Mainnet စတင်မည့်အဆင့်နှင့် နီးကပ်နေခြင်း၊ Lido က SSV pilot program တွင် ပါဝင်လာခြင်းတို့ကြောင့် SSV သည် အလျင်မြန်ဆုံး ဖွံ့ဖြိုးနေသော DVT protocol ဖြစ်သည်။ ထို့အပြင် ကိုယ်ပိုင် token ကို စတင်မိတ်ဆက်ထားသည့် တစ်ခုတည်းသော DVT protocol လည်း ဖြစ်သည်။

Obel Network သည် multi-operator validation မှတစ်ဆင့် ယုံကြည်မှုအပေါ် မှီခိုမှုကို လျှော့ချထားသော staking ကို အားပေးရန် ရည်ရွယ်သည့် protocol ဖြစ်သည်။ Obol တွင် DV Launchpad နှင့် Charon ဟူသော အဓိကလုပ်ဆောင်ချက်နှစ်ခု ရှိသည်။ DV Launchpad ကို အဝေးမှ အသုံးပြုသူများအကြား validator key များကို ဖြန့်ဝေထုတ်လုပ်ရာတွင် အထောက်အကူပြုရန် အသုံးပြုသည်။ Charon သည် Ethereum validator client များအကြား ပူးပေါင်းဆောင်ရွက်မှုကို ကူညီပေးပြီး ၎င်းတို့ကို တစ်စုတစ်စည်းတည်းရှိသော ဖြန့်ဝေ validator network အဖြစ် ပြောင်းလဲပေးသည့် GoLang အခြေပြု HTTP middleware ဖြစ်သည်။ 2023 ခုနှစ် ဇန်နဝါရီလတွင် Obel သည် Pantera Capital နှင့် Archetype တို့ ပူးတွဲဦးဆောင်ကာ Coinbase Ventures၊ Nascent၊ BlockTower စသည်တို့ ပါဝင်သည့် ရန်ပုံငွေရှာဖွေမှုတွင် ဒေါ်လာ 12.5M ရရှိခဲ့သည်။

6.2 Pool Staking
Lido Finance နှင့် Rocket Pool တို့သည် Liquid Staking Derivatives (LSD) စျေးကွက်အတွင်း pool staking ကဏ္ဍကို လက်ရှိလွှမ်းမိုးထားသည်။ စျေးကွက် ဆက်လက်ကြီးထွားလာသည်နှင့်အမျှ ဤ protocol နှစ်ခုသည် ဦးဆောင်နေရာများကို ဆက်လက်ထိန်းသိမ်းထားနိုင်ဖွယ်ရှိသည်။ သို့သော် DeFi နယ်ပယ်သည် အဆက်မပြတ် ပြောင်းလဲနေပြီး လက်ရှိဦးဆောင်သူများကို စိန်ခေါ်မည့် ပြိုင်ဘက်အသစ်များ ပေါ်ထွက်လာနေကြောင်း သတိပြုရန် အရေးကြီးသည်။

လက်ရှိစျေးကွက်ဝေစုအရ Rocket Pool တွင် ပိုမိုကြီးထွားနိုင်ခြေရှိသည်။ အခြားတစ်ဖက်တွင် Lido Finance ၏ ခိုင်မာသော ယှဉ်ပြိုင်အားသာချက်များက ၎င်းအား ပြိုင်ဘက်များထက် ရှေ့တွင်ရှိနေစေရန် ကူညီနိုင်သော်လည်း ပြိုင်ဘက်အသစ်များ ဝင်ရောက်လာသည်နှင့်အမျှ ၎င်း၏စျေးကွက်ဝေစု တဖြည်းဖြည်း ကျဆင်းသွားနိုင်ခြေရှိကြောင်း ကြိုတင်ပြင်ဆင်ထားရန် အရေးကြီးသည်။


6.3 LSDFi
LSD စျေးကွက် တိုးတက်ပြောင်းလဲနေသည့်အချိန်တွင် Aura Finance သည် စောင့်ကြည့်သင့်သော အရေးကြီး LSDFi protocol တစ်ခုဖြစ်သည်။ Liquidity သည် LSD protocol များ၏ အသက်သွေးကြောဖြစ်သည်။ Liquidity မရှိပါက LSD နှင့် ETH အကြား သတ်မှတ်တန်ဖိုးကို ထိန်းသိမ်းမထားနိုင်တော့သောကြောင့် protocol ၏ LSD များ အောင်မြင်မှုမရနိုင်ဘဲ ကိုင်ဆောင်ရန်လည်း ဆွဲဆောင်မှုမရှိတော့နိုင်သည်။ Shapella မတိုင်မီ LSD စျေးကွက်၏ liquidity စစ်ပွဲသည် Curve Finance ပေါ်တွင် စတင်ခဲ့ပြီး Lido နှင့် Frax ကဲ့သို့ protocol များသည် ၎င်းတို့၏ LSD pool များအတွက် ပိုမိုနက်ရှိုင်းသော liquidity ရရှိရန် ယှဉ်ပြိုင်ခဲ့ကြသည်။ ယခုအခါ Balancer ပေါ်တွင် စစ်မြေပြင်အသစ် ပေါ်ပေါက်လာသည်။ Balancer ၏ ထိပ်တန်း pool ငါးခုအနက် လေးခုမှာ LSD နှင့် သက်ဆိုင်သည့် pool များဖြစ်ပြီး၊ ၎င်းသည် LSD များအတွက် နောက်ထပ်အဓိက ရောင်းဝယ်ရာနေရာ ဖြစ်လာကြောင်း ပြသသည်။
Curve ဥပမာနှင့် ဆင်တူစွာ Balancer ပေါ်ရှိ ၎င်းတို့၏ liquidity pool များကို ထိန်းသိမ်းရန် protocol များသည် veBAL စုဆောင်းခြင်းဖြင့် မဲပေးခွင့်အာဏာ ရရှိရန် လိုအပ်သည်။ Convex သည် Curve အတွက် ဖြစ်သကဲ့သို့ Aura Finance သည် Balancer အတွက် အထွက်နှုန်းပိုကောင်းအောင် ပြုလုပ်ပေးသည့် protocol ဖြစ်သည်။ LSD စျေးကွက် ဆက်လက်ဖွံ့ဖြိုးလာသည်နှင့်အမျှ Aura Finance ၏ အခန်းကဏ္ဍသည် ပိုမိုအရေးပါလာမည်ဖြစ်သည်။

7. ရင်းနှီးမြှုပ်နှံမှု စိတ်ကူးကို လက်တွေ့ဖော်ထုတ်ခြင်း
7.1 Beta အခွင့်အလမ်း
လုပ်ငန်းနယ်ပယ်အတွက် အရေးပါမှုနှင့် စျေးကွက်တန်ဖိုး ကြီးထွားနိုင်ခြေ များပြားမှုတို့ကြောင့် LSD ကဏ္ဍသည် အလယ်အလတ်အမြတ်ရရှိလိုသော အန္တရာယ်ရှောင် ရင်းနှီးမြှုပ်နှံသူများအတွက် ကောင်းမွန်သော ရွေးချယ်မှုတစ်ခု ဖြစ်နိုင်သည်။ နည်းလမ်းတစ်ခုမှာ Exchange Traded Fund (ETF) များ၏ နည်းဗျူဟာကို အတုယူပြီး LSD နှင့် သက်ဆိုင်သော token အမျိုးမျိုးပါဝင်သည့် portfolio တည်ဆောက်ခြင်းဖြစ်သည်။ ရိုးရာဘဏ္ဍာရေးတွင် ကွဲပြားစွာ ခွဲဝေရင်းနှီးမြှုပ်နှံနိုင်ခြင်း၊ ကုန်ကျစရိတ်နည်းခြင်းနှင့် တည်ငြိမ်သော Beta အမြတ်များကြောင့် ETF များသည် လက်လီရင်းနှီးမြှုပ်နှံသူများအကြား လူကြိုက်အများဆုံး ရင်းနှီးမြှုပ်နှံမှုနည်းလမ်းများထဲမှ တစ်ခုဖြစ်သည်။ Token ရွေးချယ်ခြင်းနှင့် စျေးကွက်အချိန်ကိုက်မှုကို ခန့်မှန်းခြင်းသည် လက်လီရင်းနှီးမြှုပ်နှံသူအများစုအတွက် ခက်ခဲနိုင်သောကြောင့် ဤနည်းလမ်းသည် LSD ကဏ္ဍ၏ ကြီးထွားမှုမှ အကျိုးရယူရန် ထိရောက်သောနည်းလမ်းဖြစ်သည်။
ETF ကဲ့သို့ portfolio တည်ဆောက်ရာတွင် အသုံးများသော နည်းလမ်းနှစ်မျိုးမှာ စျေးကွက်အရ капиталжуулалт (Market Capitalization)-аар жинлэсэн болон тэнцүү жинтэй аргууд юм. Эхнийх нь token တစ်ခုစီ၏ အလေးချိန်ကို ၎င်း၏ စုစုပေါင်းစျေးကွက်တန်ဖိုးနှင့် အချိုးကျ သတ်မှတ်ပြီး စျေးကွက်သဘောတူညီချက်ကို ထင်ဟပ်စေသော်လည်း ပရောဂျက်ကြီးများတွင် အလွန်အကျွံ ရင်းနှီးမြှုပ်နှံမိစေနိုင်သည်။ ဒုတိယနည်းလမ်းသည် portfolio ထဲရှိ token တစ်ခုစီကို အချိုးတူ သတ်မှတ်ပြီး အမြတ်တိုးနိုင်ခြေကို မြှင့်တင်သော်လည်း အန္တရာယ်ပိုများသော protocol များတွင် အလွန်အကျွံ ရင်းနှီးမြှုပ်နှံမိစေနိုင်သည်။ ရင်းနှီးမြှုပ်နှံသူများသည် မိမိတို့၏ အန္တရာယ်ခံနိုင်ရည်အပေါ် မူတည်၍ အလေးချိန်သတ်မှတ်သည့် နည်းလမ်းနှင့် portfolio တွင် ထည့်သွင်းမည့် LSD ကဏ္ဍများကို ရွေးချယ်နိုင်သည်။
7.2 Alpha ရှာဖွေခြင်း
အန္တရာယ်ခံနိုင်ရည် မြင့်မားပြီး alpha အမြတ်ကို ရှာဖွေနေသော ရင်းနှီးမြှုပ်နှံသူများအတွက် LSD စျေးကွက်တွင် အခွင့်အလမ်းများစွာလည်း ရှိသည်။ လက်ရှိအခြေအနေအရ pool staking သည် ရင့်ကျက်နေပြီဖြစ်သော်လည်း အခြေခံအဆောက်အအုံနှင့် restaking တို့မှာ အစောပိုင်းအဆင့်တွင်သာ ရှိသေးသည်။ ထို့ကြောင့် ဦးစားပေးသင့်သော ကဏ္ဍမှာ LSDFi ဖြစ်နိုင်သည်။
စျေးကွက်ဝေစုရရှိရန် protocol များ ယှဉ်ပြိုင်ကြရာတွင် အထွက်နှုန်းများကို မြှင့်တင်လာကြပြီး၊ ထိုသို့လုပ်ဆောင်ခြင်းသည် DeFi Summer ကာလကဲ့သို့ ponzinomics အခွင့်အလမ်းများကို ဖြစ်ပေါ်စေနိုင်သည်။ ဖြစ်နိုင်ခြေရှိသော အမြတ်များသည် များပြားနိုင်သော်လည်း ဤနည်းလမ်းအတွက် ကဏ္ဍကို ဂရုတစိုက် စောင့်ကြည့်ရန်နှင့် အန္တရာယ်များကို သတိရှိစွာ စီမံခန့်ခွဲရန် လိုအပ်သည်။ အန္တရာယ်မြင့် ရင်းနှီးမြှုပ်နှံမှုနည်းဗျူဟာများသည် လူတိုင်းအတွက် မသင့်လျော်ကြောင်း သတိရရန် အရေးကြီးပြီး၊ ရင်းနှီးမြှုပ်နှံမှုမပြုမီ မိမိ၏ အန္တရာယ်ခံနိုင်ရည်နှင့် ရင်းနှီးမြှုပ်နှံမှုရည်မှန်းချက်များကို အမြဲထည့်သွင်းစဉ်းစားသင့်သည်။
8. ရှေ့အလားအလာ
Liquid Staking Derivatives စျေးကွက်၏ အနာဂတ်သည် အလားအလာကောင်းပုံရပြီး ဆက်လက်ကြီးထွားကာ ပြောင်းလဲတိုးတက်မည်ဟု မျှော်လင့်ရသည်။ စောင့်ကြည့်သင့်သည့် အဓိကကဏ္ဍများတွင် အခြေခံအဆောက်အအုံ၊ LSDFi နှင့် ပြန်လည် staking protocol များ ပါဝင်သည်။ ၎င်းတို့သည် ရိုးရာ pool staking နှင့် နှိုင်းယှဉ်ပါက ဖွံ့ဖြိုးမှု နည်းပါးနေဆဲဖြစ်သည်။
ကြီးထွားနိုင်ခြေသည် သိသာထင်ရှားပုံရသော်လည်း ဤတိုးချဲ့မှုကို အကြောင်းရင်းများစွာက ပံ့ပိုးနေသည်။ လက်ရှိအခြေအနေနှင့် အနာဂတ်တွင် ဖြစ်နိုင်ခြေရှိသော ဦးတည်ရာကို သုံးသပ်ရန် စျေးကွက်ကို အနီးကပ်စောင့်ကြည့်ရန် မရှိမဖြစ်လိုအပ်သည်။ ယခုအချိန်တွင် လက်ရှိရေစီးကြောင်းများအပေါ် အခြေခံ၍ LSD စျေးကွက်တစ်ခုလုံးအပေါ် အကောင်းမြင်သည့် အမြင်ကို ထားရှိနိုင်သည်။
ကိုးကားချက်များ
Bankless၊ EigenLayer: Restaking ၏ ရှေ့ပြေးနိမိတ် (2023)
LD Capital၊ LSD ၏ တည်ငြိမ်မှုနှင့် မြင့်မားသော တိုးတက်မှု (2023)
@Wayne24699837၊ https://twitter.com/wayne24699837/status/1637165157939056642?s=61&t=dLproOHuQ34C-TwIawjowA
ကြေညာချက်
ဤအစီရင်ခံစာကို Gryphsis Academy ၏ သင်တန်းသား @BC082559 က ရေးသားပြီး Gryphsis Academy ၏ လမ်းညွှန်သူများဖြစ်သော @CryptoScott_ETH နှင့် @Zou_Block တို့က လမ်းညွှန်ပေးခဲ့သည်။ အကြောင်းအရာအားလုံးကို စာရေးသူ(များ)က လွတ်လပ်စွာ ထုတ်လုပ်ထားပြီး Gryphsis Academy သို့မဟုတ် အစီရင်ခံစာကို တောင်းဆိုခဲ့သည့် အဖွဲ့အစည်း၏ သဘောထားကို ကိုယ်စားပြုခြင်း မဟုတ်နိုင်ပါ။ စာဖတ်သူများသည် အယ်ဒီတာပိုင်း ဆုံးဖြတ်ချက်များ သို့မဟုတ် အကြောင်းအရာအပေါ် လွှမ်းမိုးမှု မရှိပါ။ စာရေးသူ(များ)သည် ဤအစီရင်ခံစာတွင် ဖော်ပြထားသော cryptocurrency များကို ကိုင်ဆောင်ထားနိုင်သည်။ ဤအစီရင်ခံစာသည် သတင်းအချက်အလက်ပေးရန်သာ ရည်ရွယ်ပြီး ရင်းနှီးမြှုပ်နှံမှုအကြံဉာဏ်အဖြစ် အသုံးပြုရန် မရည်ရွယ်ပါ။ ရင်းနှီးမြှုပ်နှံမှု ဆုံးဖြတ်ချက်မချမီ ကိုယ်တိုင်သုတေသနပြုလုပ်ပြီး လွတ်လပ်သော ဘဏ္ဍာရေး၊ အခွန် သို့မဟုတ် ဥပဒေရေးရာ အကြံပေးတစ်ဦးနှင့် တိုင်ပင်သင့်သည်။ မည်သည့်ပိုင်ဆိုင်မှု၏ ယခင်စွမ်းဆောင်ရည်ကမျှ အနာဂတ်ရလဒ်ကို အာမခံမပေးပါ။