

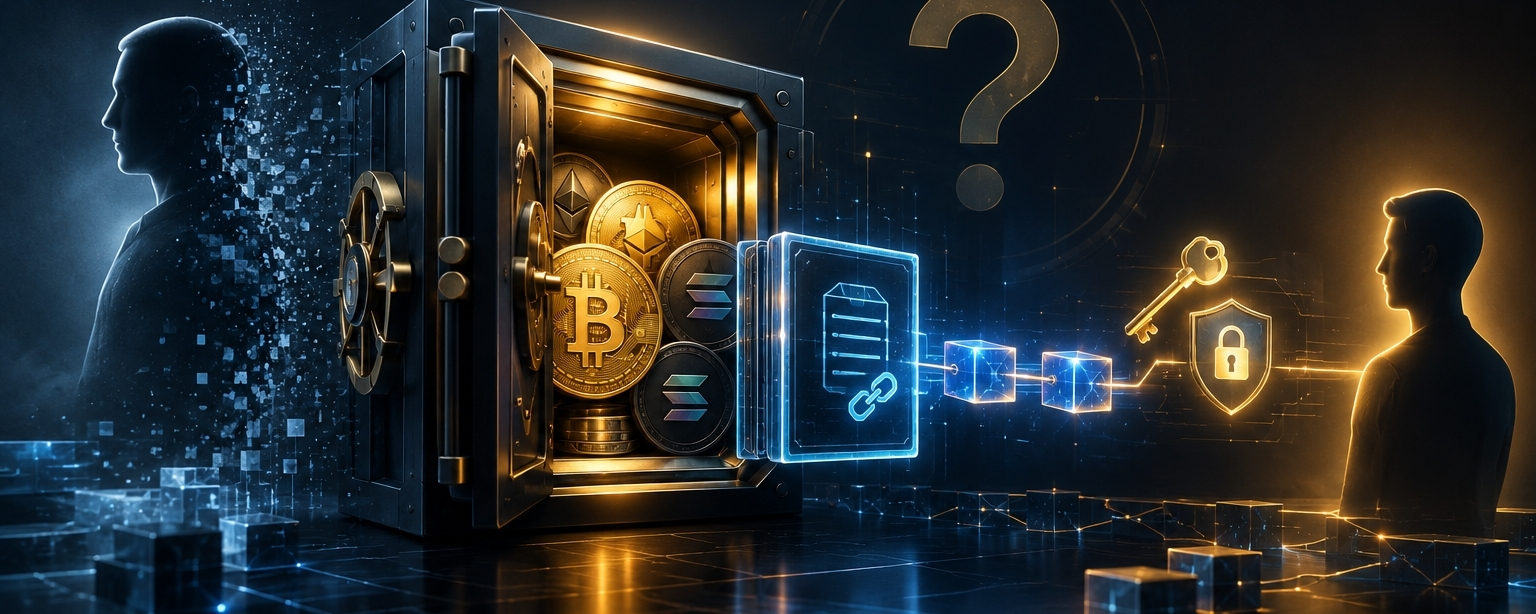
Vad händer med dina digitala mynt om du försvinner imorgon? Den bortglömda sidan av den digitala rikedomen
$
I den krypto-världen pratar nästan alla om priset, likviditeten, marknadscyklerna, ETF:erna och DeFi.
Men det finns en fråga som är mycket mindre omtalad:
Vad händer med dina digitala mynt om de inte längre finns imorgon?
Frågan kan verka filosofisk, men i själva verket är den både en finansiell, teknisk och juridisk fråga samtidigt.
امتلاك Bitcoin أو Ethereum أو أي أصل رقمي آخر لا يعني بالضرورة أن عائلتك أو ورثتك سيتمكنون من الوصول إليه تلقائيًا. وفي بعض الحالات، قد تكون الثروة موجودة على البلوكشين إلى الأبد، لكن الوصول إليها يصبح مستحيلًا.
وهنا تظهر واحدة من أغرب مفارقات الاقتصاد الرقمي:
يمكن أن تبقى الأصول موجودة، بينما يختفي صاحب المفتاح الوحيد إليها.
البلوكشين لا يعرف من هو الوريث
في النظام المالي التقليدي، توجد مؤسسات يمكنها — وفق الإجراءات القانونية المعمول بها — التعامل مع حالات الوفاة وتجميد الحسابات ونقل الأصول إلى الورثة.
أما في المحفظة غير الحاضنة، فالمعادلة مختلفة.
البلوكشين يعرف العنوان والمفتاح الذي يسمح بالتوقيع على المعاملة، لكنه لا يعرف أن صاحب العنوان توفي، ولا يعرف تلقائيًا من هو الوريث الشرعي.
إذا امتلك شخص محفظة تحتوي على أصول رقمية، وكان الوصول إليها يعتمد على مفتاح خاص أو عبارة استرداد لا يعرفها أحد غيره، فقد تصبح تلك الأصول غير قابلة للوصول عمليًا بعد وفاته.
وهذا لا يعني أن العملات اختفت.
بل العكس تمامًا.
العملات قد تبقى في العنوان نفسه، ويمكن لأي شخص على الشبكة رؤية الرصيد، لكن لا أحد يستطيع تحريكه دون وسيلة التوقيع الصحيحة.
المشكلة ليست في Bitcoin وحده
هذه المشكلة لا تخص Bitcoin فقط.
يمكن أن تنطبق على:
العملات الرقمية الموجودة في المحافظ غير الحاضنة.
رموز DeFi.
NFTs.
الأصول الموجودة على شبكات متعددة.
بعض الأصول المرتبطة بعقود ذكية.
محافظ الأجهزة Hardware Wallets.
وحتى الحسابات الموجودة لدى منصات مركزية، وإن كانت آلية الوصول إليها مختلفة.
ولهذا فإن عبارة «لدي نسخة من الـSeed Phrase» ليست خطة إرث كاملة.
لأن السؤال التالي يصبح:
من يستطيع الوصول إليها؟ وكيف؟ ومتى؟ وما الذي يمنع شخصًا آخر من استخدامها قبل ذلك؟
المفارقة: الحل السهل قد يكون أخطر من المشكلة
قد يفكر البعض في كتابة عبارة الاسترداد على ورقة ووضعها في درج المنزل.
لكن هذه الطريقة تخلق مشكلة أخرى.
إذا أصبحت العبارة السرية متاحة لأي شخص، فقد تتحول خطة الإرث إلى خطة سرقة.
فعبارة الاسترداد ليست مثل كلمة مرور عادية يمكن تغييرها بسهولة.
في كثير من المحافظ، من يمتلك وسيلة الاسترداد يمتلك عمليًا القدرة على التحكم في الأصول.
لذلك فإن التخطيط الجيد لا يتعلق فقط بـ:
«كيف أعطي وريثي المفتاح؟»
بل يتعلق أيضًا بـ:
«كيف أعطيه القدرة على الوصول في الوقت المناسب، دون أن أعطي أي شخص القدرة على سرقة أصولي اليوم؟»
الحل الحقيقي: تصميم «نظام إرث» وليس مجرد تخزين مفتاح
يمكن التفكير في الثروة الرقمية كمنظومة من عدة طبقات.
1. جرد الأصول
أول خطوة ليست إعطاء أحد المفاتيح.
بل معرفة ما تملكه أصلًا.
قد يمتلك الشخص Bitcoin في محفظة، وEthereum في محفظة أخرى، وأصولًا على منصة مركزية، وNFTs، وربما أصولًا على شبكات مختلفة.
بدون قائمة واضحة، قد لا يعرف الورثة حتى أن بعض هذه الأصول موجودة.
2. توثيق أماكن الأصول
ليس من الضروري أن يتضمن المستند نفسه المفاتيح الخاصة.
يمكن أن يحتوي على معلومات مثل:
عدد المحافظ.
نوع كل محفظة.
الشبكات المستخدمة.
المنصات التي توجد فيها الحسابات.
وجود محافظ أجهزة.
مكان وجود النسخ الاحتياطية.
المستندات القانونية المرتبطة بالأصول.
الفكرة هي إنشاء خريطة للثروة الرقمية دون إنشاء نقطة واحدة سهلة الاختراق.
3. فصل المعلومات عن مفاتيح الوصول
هذه من أهم الأفكار.
بدل وضع كل شيء في مكان واحد، يمكن فصل:
معلومة وجود الأصل
عن
معلومة كيفية الوصول إليه
عن
المعلومة التي تسمح بالفعل بالتوقيع والتحويل.
كلما تم فصل هذه الطبقات بعناية، أصبح من الصعب على شخص واحد الوصول إلى كامل الثروة دون علم صاحبها.
المحافظ متعددة التوقيع قد تغير المعادلة
في بعض الحالات، يمكن استخدام محافظ متعددة التوقيع Multi-Signature Wallets.
الفكرة الأساسية هي أن تنفيذ المعاملة يحتاج إلى أكثر من مفتاح بدل مفتاح واحد.
على سبيل المثال، يمكن تصميم هيكل يحتاج إلى عدد معين من التواقيع لتنفيذ عملية نقل.
وهذا يفتح بابًا لتصميم سيناريوهات أكثر تعقيدًا للإرث:
لا يحتاج الوريث إلى امتلاك مفتاح واحد سحري، ولا يحتاج صاحب الأصول إلى تسليم السيطرة الكاملة أثناء حياته.
لكن هذا النوع من الحلول يحتاج إلى فهم تقني جيد، لأن التعقيد نفسه يمكن أن يتحول إلى خطر إذا لم تتم إدارة النسخ الاحتياطية والمفاتيح بشكل صحيح.
ماذا عن المنصات المركزية؟
هنا تختلف الصورة.
عندما تكون الأصول موجودة لدى منصة مركزية، فإن المستخدم لا يتحكم بالضرورة بالمفتاح الخاص مباشرة.
وهذا يعني أن إجراءات الوفاة والوصول إلى الحساب قد تخضع لشروط المنصة والقوانين المحلية والمستندات المطلوبة.
لذلك لا ينبغي افتراض أن:
«المنصة ستعرف تلقائيًا من هو الوريث»
ولا ينبغي أيضًا افتراض العكس بأن:
«الأصول ستضيع حتمًا».
الواقع يعتمد على الجهة التي تحتفظ بالأصول، وشروطها، والاختصاص القانوني، والوثائق المتوفرة.
وهنا تظهر أهمية وجود سجل واضح للحسابات والوثائق المرتبطة بها.
أكبر خطأ: أن تكون الخطة موجودة في رأس شخص واحد
ربما تكون هذه أخطر نقطة في الموضوع.
يمكن أن يمتلك شخص ملايين الدولارات من العملات الرقمية، ويستخدم أفضل محفظة أجهزة، وأقوى كلمات مرور، وأحدث وسائل الحماية.
لكن إذا كان هو الشخص الوحيد الذي يعرف:
أين توجد الأصول،
وكيفية الوصول إليها،
وما هي الشبكات المستخدمة،
وأين توجد النسخ الاحتياطية،
فإن النظام بأكمله يصبح معتمدًا على شخص واحد.
وهذه ليست مشكلة أمن سيبراني فقط.
إنها مشكلة استمرارية.
الثروة الرقمية تحتاج إلى «خطة وفاة» مثلما تحتاج إلى خطة حماية
الخطأ الشائع هو التفكير في الأمن من زاوية:
«كيف أمنع الآخرين من الوصول إلى أموالي؟»
لكن هناك سؤالًا ثانيًا لا يقل أهمية:
«كيف أضمن أن الأشخاص الذين اخترتهم سيتمكنون من الوصول إليها عندما أصبح غير قادر على ذلك؟»
هاتان المسألتان تبدوان متناقضتين، لكنهما في الحقيقة وجهان للمشكلة نفسها.
الحماية المفرطة قد تؤدي إلى فقدان الأصول.
والسهولة المفرطة في الوصول قد تؤدي إلى سرقتها.
الهدف هو إيجاد توازن بين الاثنين.
اختبار بسيط يمكن لكل مستثمر القيام به
بدل انتظار حدوث مشكلة حقيقية، يمكن إجراء اختبار عملي.
تخيل أنك لن تكون متاحًا لمدة 30 يومًا.
هل يستطيع شخص تثق به أن يعرف:
ما هي الأصول التي تمتلكها؟
أين توجد؟
ما هي المحافظ أو المنصات المستخدمة؟
أين توجد الوثائق المهمة؟
من يجب التواصل معه؟
ما المعلومات التي يحتاجها للوصول القانوني أو التقني؟
وما المعلومات التي يجب ألا تكون متاحة إلا في ظروف محددة؟
إذا كانت الإجابة «لا أعرف»، فربما تكون هناك فجوة في خطة الثروة الرقمية.
المستقبل قد يجعل هذه المشكلة أكبر
كلما أصبحت الأصول الرقمية جزءًا أكبر من النظام المالي، لن يصبح السؤال هو:
«هل نحتاج إلى تخطيط إرث للعملات الرقمية؟»
بل:
«كيف يجب أن يبدو التخطيط المالي عندما تكون الأصول قابلة للبرمجة، ويمكن نقلها عالميًا، ولا تحتاج إلى بنك كي تبقى موجودة؟»
هذه ليست مشكلة خاصة بالمستثمرين الأفراد فقط.
يمكن أن تصبح قضية مهمة أيضًا للشركات، وصناديق الاستثمار، والعائلات التي تمتلك أصولًا رقمية كبيرة.
فالبلوكشين قد يكون ممتازًا في حفظ سجل الملكية، لكنه لا يحل بمفرده مشكلة من يملك الحق في الوصول إلى تلك الملكية بعد تغير الظروف الشخصية لصاحبها.
الخلاصة
أحد أكبر المفاهيم الخاطئة في عالم العملات الرقمية هو أن امتلاك الأصل يعني بالضرورة القدرة على توريثه.
لكن الحقيقة أكثر تعقيدًا.
الأصل الرقمي يمكن أن يبقى موجودًا إلى الأبد، بينما قد تختفي القدرة على الوصول إليه في لحظة واحدة.
ولهذا فإن المستثمر الذكي لا يفكر فقط في:
متى أشتري؟
ولا في:
متى أبيع؟
بل يفكر أيضًا في سؤال ثالث لا يحصل على ما يكفي من الاهتمام:
إذا لم أستطع الوصول إلى أصولي غدًا، فهل يستطيع الأشخاص الذين اخترتهم الوصول إليها بطريقة آمنة وقانونية؟
في عالم العملات المشفرة، قد تكون هذه واحدة من أهم الصفقات التي لن تنفذها على البلوكشين أبدًا:
أن تصمم مسبقًا ما سيحدث لثروتك الرقمية عندما لا تكون أنت من يضغط على زر «إرسال».
تنبيه: هذا المقال للتثقيف العام وليس استشارة قانونية أو مالية أو ضريبية. قوانين الإرث والوصول إلى الأصول الرقمية تختلف حسب الدولة والجهة التي تحتفظ بالأصول. ينبغي استشارة مختص قانوني ومالي مؤهل عند إعداد خطة فعلية.