
Kinetiq-тің жаңа Layer 2-і Hyperliquid DeFi экономикасына қалай өзгеріс әкелуі мүмкін
Layer 2-лер бір ғана қарапайым мәселені шешуі керек еді: блокчейн қосымшаларын жылдамырақ әрі арзанырақ ету.
Бірақ тағы бір сұрақ барған сайын маңызды болып келеді:
L2 арқылы жасалған құндылық нақты қайда барады?
Kinetiq’s Elysium дёледей сұраққа басқаша көзқараспен қарайды.
Дестинация ретінде, оның негізіндегі желімен бәсекелесетін тағы бір орындалу қабатын қоюдың орнына, Elysium Hyperliquid айналасында арнайы жобаланып жатыр; оның іргетасында HyperCore байланысы тұр.
Kinetiqはそれを「歴史上初めて、そして唯一の価値増殖(value accretive)L2だ」と説明しています。
それは野心的な主張です。
しかし、面白いのはスローガンではありません。
それは、そこにあるアーキテクチャと経済モデルです。
なぜHyperliquidはElysiumを必要としているのか
Hyperliquidは、HyperCoreによって強力なオンチェーン取引環境をすでに確立しています。
しかしKinetiqによれば、Hyperliquid DeFiの成長が、HyperEVMにおける重要な制限を露呈させました。
マニフェストは、デュアルのブロック・アーキテクチャ、限定された性能とスループット、そしてその結果として生じる、トレーダーとビルダー双方にとっての難しさを、具体的に指摘しています。
取引需要が増えたとき、この問題は特に明確になります。
Kinetiqは、HyperEVM上での単純なスワップのコストが最大で$20に達していると述べ、これを新規ユーザーにとって持続不可能だとしています。
それが難しい状況を生み出します。
Hyperliquidには高いスキルを持つトレーダーと、かなり大きな経済活動がありますが、HyperCoreの周辺にある汎用環境は、次の波のアプリケーションを支えるために必要な実行体験を提供するのに苦戦してきました。
Kinetiqの答えは、Hyperliquidを見捨てることではありません。
それは、その周りに専門化された環境を構築することです。
その環境がエリシウムです。
$HYPE Becomes the Gas
エリシウムの最もシンプルな判断の一つが、最も重要なものになる可能性もあります。
$HYPE がガストークンになります。
Kinetiqはこれを「ゼロの新規アセット摩擦(zero net-new asset friction)」を提供することだと説明しています。
別のガス資産を導入して、別の孤立した経済システムを作るのではなく、エリシウムはHyperliquidのネイティブな資産に接続されたままです。
したがって、エリシウムは別個のブロックチェーンというより、Hyperliquidエコシステム内の追加の実行環境のように感じられることを目指しています。
🔹ビルダーにとっては、それが意味するのは、不要なアセット境界が減るということです。
🔹ユーザーにとっては、ナビゲートすべきトークン経済が1つ減ることを意味します。
🔹そしてHyperliquidにとっては、$HYPEに別のユーティリティが生まれる環境になります。
もちろん、より大きなユーティリティは、価格の上昇が保証されると自動的に解釈すべきではありません。
実際の経済効果は、エリシウムがどれだけ活動を引き付けるか、そして最終的にどれだけ $HYPE がガスとして消費されるかに左右されます。
この違いは重要です。
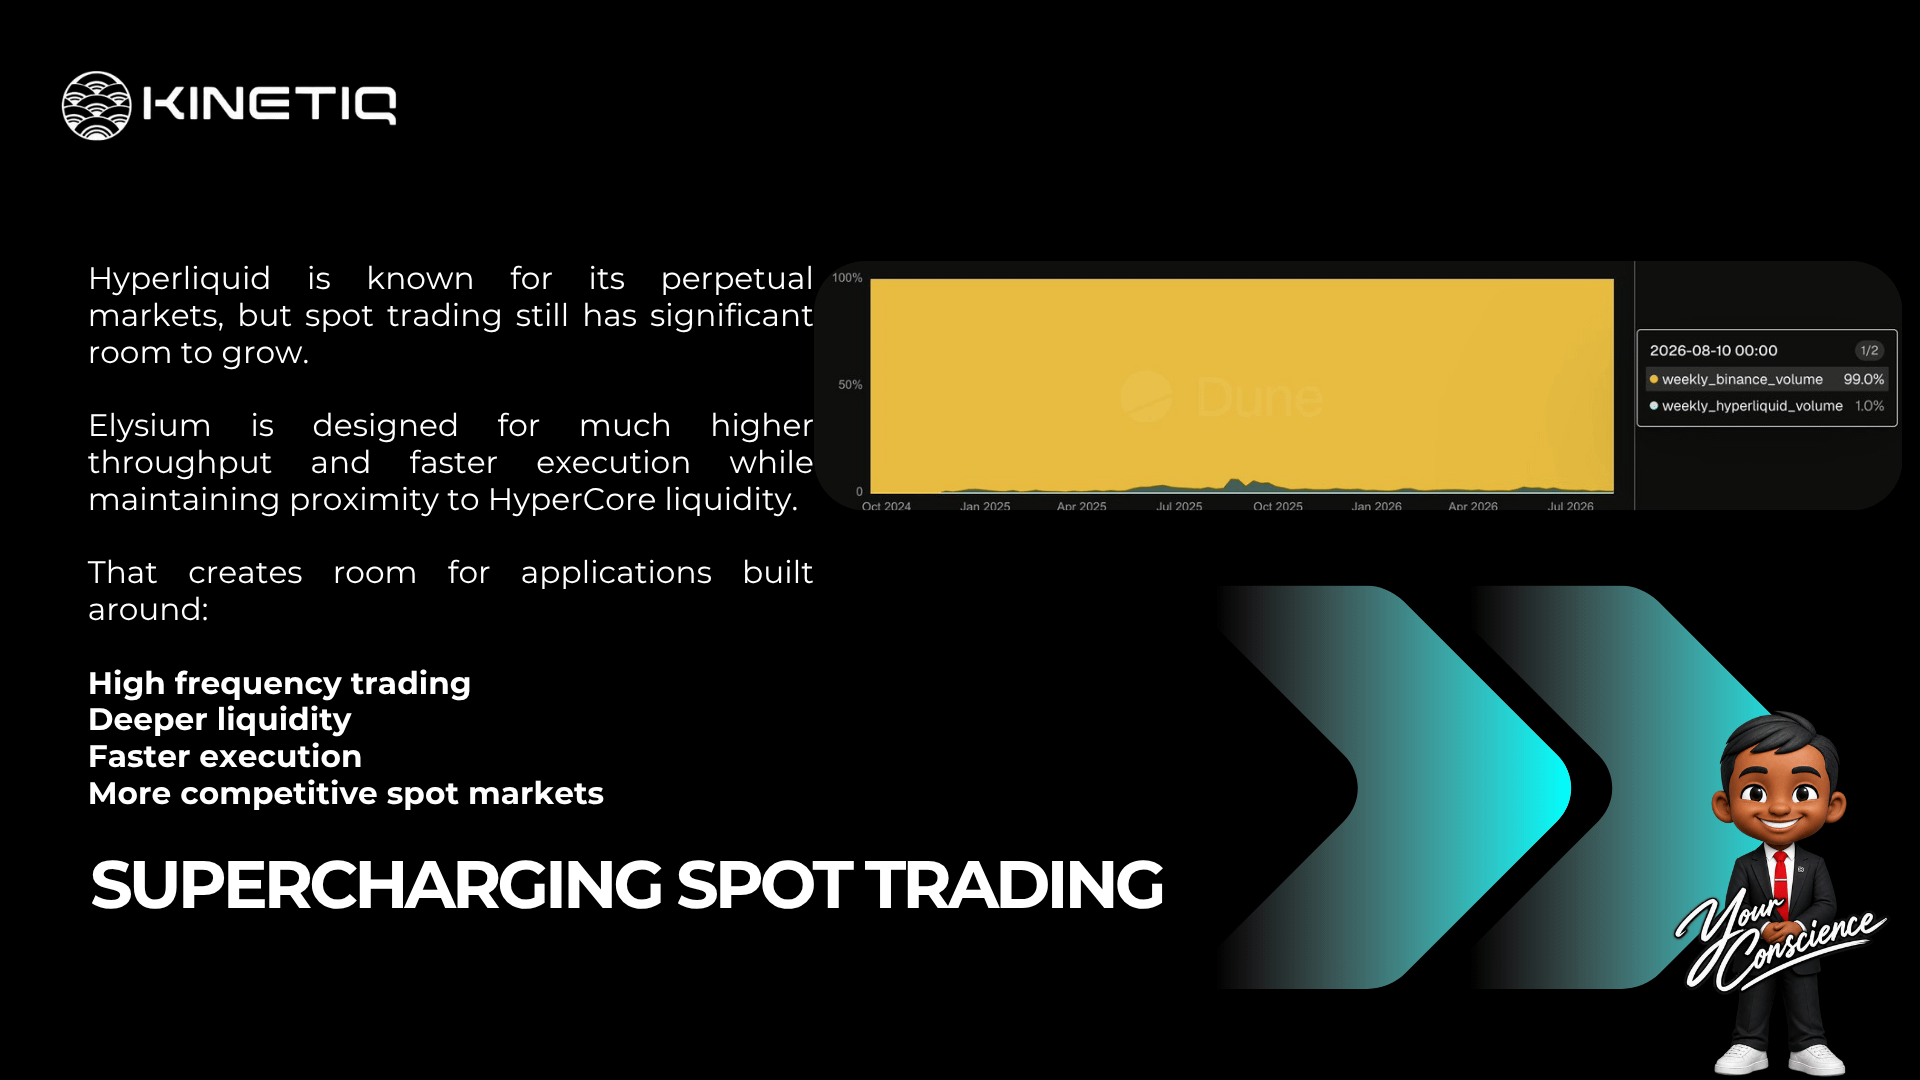
Hyperliquid スポット取引の強化(Supercharging)
これは、エリシウムの最も重大な目的の一つかもしれません。
Hyperliquidは無期限先物で広く知られていますが、Kinetiqはスポット市場が十分に活用されていないと主張しています。
マニフェストは、いくつかの指標を示しています。
Hyperliquidの対Binanceにおける週次のスポット取引量シェアは、15か月ぶりの低水準まで落ちています。
月次のスポット取引量は、ローンチ以来2番目に低い水準にあると説明されています。
また、Hyperliquidのネイティブなオーダーブック立ち上げメカニズムであるHIP 2も、2024年Q4以来の最低水準にあると説明されています。
Kinetiqの結論は明快です:
Hyperliquidには、より競争力のあるスポット環境が必要です。
エリシウムは、それに対処するよう設計されており、実質的により高い性能とスループットを提供し、最終的にHyperCoreとブロック時間を同等にします。
Kinetiqは、Day 1の本番環境を「HyperEVMより桁違いに高性能」と表現しています。
その性能が実現すれば、既存のHyperEVM環境で運用が難しい、あるいは実務的でない取引アプリケーションを可能にするかもしれません。
🔹そしてそれが重要なのは、流動性は流動性を引き寄せるからです。
🔹より良い実行は、より多くのアプリケーションを後押しできます。
🔹より多くのアプリケーションが、より多くの市場を生み出せます。
🔹より多くの市場は、より多くのトレーダーを惹きつけます。
🔹そして、より多くのトレーダーが、エコシステム全体をより深くします。
なぜPropAMMが重要なのか
PropAMMの機会は特に興味深いものです。
Kinetiqは、Solanaのスポット市場活動を指摘し、そこではPropAMMが一貫して、HyperCoreのスポット市場より何倍もの規模の取引量を生み出すと主張しています。
エリシウムは、HyperCoreへの近接性と高性能な実行を組み合わせることで、PropAMMをより魅力的にするよう設計されています。
しかし、より面白いのはオラクル基盤の部分かもしれません。
Kinetiqは、L1Read precompile のカスタマイズによって、PropAMMに「無料のオラクル」を提供でき、ブロック最上部の鮮度を備えたものになると言っています。
それにより、マーケットメイカーにとって独特な環境が生まれるかもしれません。
HyperCoreに近い場所で動作するPropAMMは、Hyperliquidの流動性と価格に対してヘッジできる可能性があり、さらに非常に最新の市場情報にもアクセスできます。
これは単に別のAMMを追加する以上のものです。
それは、自動マーケットメイキングをHyperliquidの既存取引インフラに直接つなぐ試みです。
Hyperliquidがネイティブ・オラクルになる
もう一つの重要なエリシウムのイノベーションは、そのL1Read precompile の扱いです。
Kinetiqは、エリシウムがL1Readを活用し適応させることで、Hyperliquidの価格と流動性がエコシステムのネイティブなオラクル基盤になれるようにする、と述べています。
現在のHyperEVM実装では、BBO情報が公開されています。
エリシウムは、トレーダーやビルダーが利用できる追加情報を公開するためにL1Readをカスタマイズするつもりです。
これは重大な影響を与える可能性があります。
オラクルは単なるデータフィードではありません。
それは、市場情報を安全かつ効率的に中心に据えて構築できるアプリケーションを決めるインフラです。
Hyperliquid自身の市場データがエリシウムの実行環境に深く統合されるなら、開発者は、すでにHyperliquidの取引エコシステムを動かしているのと同じ流動性と価格設定のインフラを土台にアプリを構築できます。
それにより、L2と基盤となるL1の関係がより緊密になります。
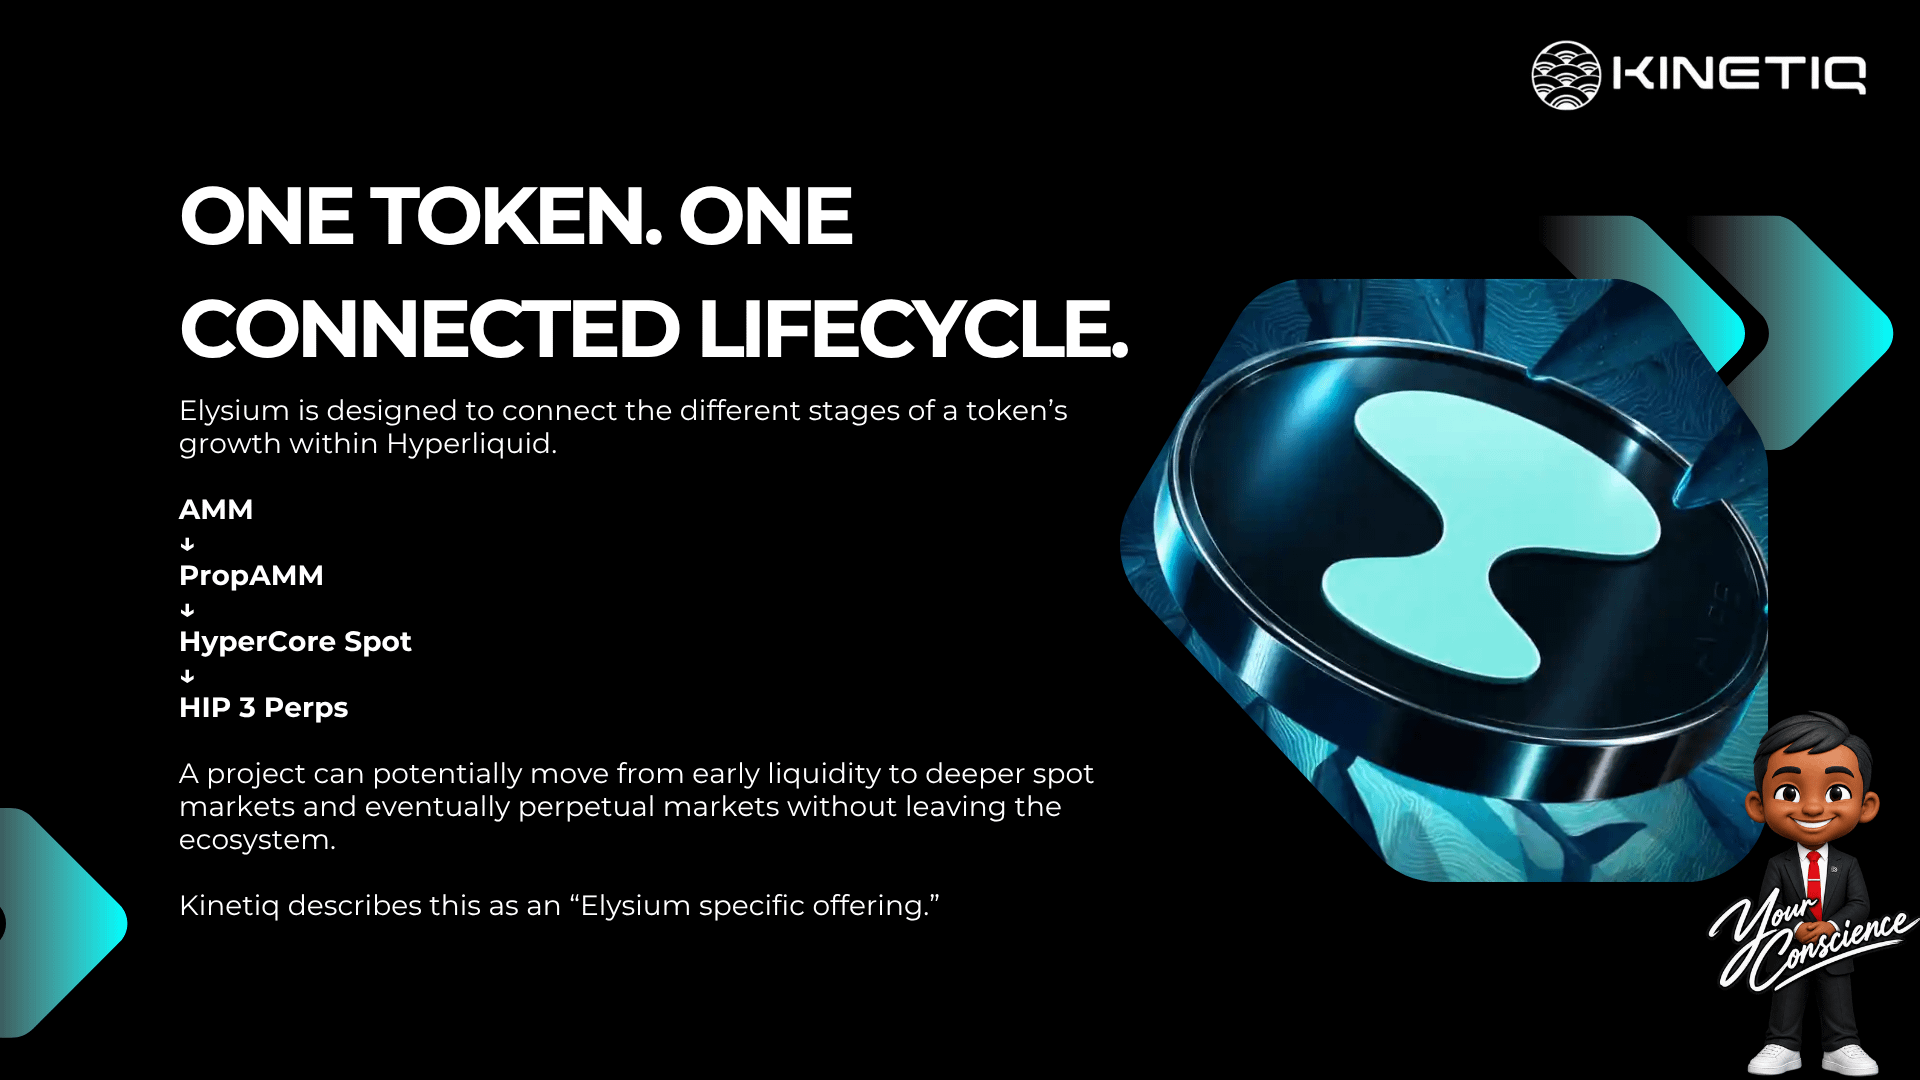
ネイティブ・トークンのライフサイクル
おそらく最も説得力のあるビルダー向けの提案は、エリシウムのトークン生成へのアプローチです。
Kinetiqは、Hyperliquidエコシステムの中でトークンをローンチすることは、これまで歴史的に難しかったと主張しています。HyperCoreでもHyperEVMでも。
エリシウムは、それを変えるよう設計されています。
トークンは、潜在的にその全ライフサイクルを移動していく可能性があります:
ロングテールAMM
↓
Elysium PropAMM
↓
HyperCore Spot
↓
HIP 3 Perpetuals
これは、Kinetiqが強調する4つの特徴によって実現されます:
🔹HyperCoreとの同一拠点(co location)。
🔹高性能なEVM環境。
🔹HIP 3 の許可不要(permissionless)な無期限デプロイへのアクセス。
🔹そして、これらのコンポーネント間の深い接続性。
これにより、単なるトークン・ローンチパッド以上のものが生まれます。
潜在的な市場ライフサイクルを生み出します。
新しいトークンは、流動性の発見から始まり、より深いマーケットメイキングへ進み、最終的にHyperCoreのスポット・オーダーブックに到達し、そして無期限市場にアクセスできる可能性があります。
Kinetiqは、この合成可能性を「エリシウム固有の提供(Elysium specific offering)」だと説明しています。
設計どおりに実行されるなら、ビルダーが、まったく別個のエコシステム同士をつなぎ合わせることなく、トークンの生成から成熟した金融市場までのより明確な道筋を得られる可能性があります。
最重要パート:シーケンサー手数料
ここで、エリシウムの経済設計が特に面白くなります。
Kinetiqは、次のようなシーケンサー手数料の配分を提案しています:
25% → ビルダー
25% → トレジャリー
50% → KNTQ
ビルダーの配分は、エリシウムのブロックスペースを消費するアプリケーションへ向けられ、インセンティブ、リベート、その他の成長メカニズムに使うことができます。
トレジャリーの配分は、Kinetiqの運営に向けられます。
残りの50%は、オープンマーケットでのKNTQのプログラムによる購入に使われます。
そしてKinetiqはメカニズムを明示します:
“購入されたKNTQの100%は焼却される。”
トークンはHyperliquid Assistance Fundに送られます。
これにより、潜在的な経済ループが生まれます:
エリシウムの活動
↓
シーケンサー手数料
↓
25% ビルダー + 25% トレジャリー + 50% KNTQ
↓
KNTQの市場購入
↓
バーン・メカニズムによりKNTQを恒久的に除去
価値増殖(value accretive)の論点が面白い中心的な理由はここです。
ビルダー、ユーザー、そしてKNTQの整合
従来のL2経済は、実行層と基盤となるネットワークの間に分断を生む可能性があります。
L2はユーザーを惹きつけ、手数料を獲得し、自身の経済的な“牙城(モート)”を築けます。
エリシウムは、その関係を逆転させようとしています。
提案されたモデルは、経済活動を3つの行き先へ向けます。
ビルダーには、アプリケーションを作るためのインセンティブが与えられます。
トレジャリーは、エコシステムを維持し成長させるためのリソースを受け取ります。
そして、KNTQの保有者は買い戻しとバーンを通じて最大の配分を受け取ります。
Kinetiqは意図された整合性を明確に要約しています:
“Elysiumの成功はHyperliquidの成功。”
それが中核となる論点です。
エリシウムが実行環境としてより価値あるものになるほど、理論上それが消費すべきブロックスペースも増えるはずです。
より多くのブロックスペースが、より多くのシーケンサー手数料を生みます。
そして、それらの手数料の50%はKNTQの購入とバーンへ流れるよう設計されています。
しかし重要な分析上の注意点があります。
その仕組み自体は、価値の創出を保証しません。
50%の配分は、エリシウムが意味のあるシーケンサー収益を生み出すときに初めて経済的に意味を持ちます。
つまり、本当のテストはローンチ後に始まります。
🔹取引量。
🔹アクティブユーザー。
🔹Spot trading volume.
🔹PropAMMの活動。
🔹$HYPE ガス消費。
🔹シーケンサー収益。
🔹そして実際に購入・焼却されたKNTQ。
これらは、見出しの割合よりも重要になります。
なぜElysiumは違うのか
したがって最も興味深い違いは、エリシウムが単にL2であるということだけではありません。
🔹それは、Hyperliquidと持つよう設計された関係です。
🔹Elysium は $HYPE をガスとして使用します。
🔹HyperCoreと同一拠点(co located)になるよう設計されています。
🔹Hyperliquidの市場データを、実行環境に直接持ち込みます。
🔹スポット取引の課題を狙っています。
🔹PropAMMを支援します。
🔹新しいトークンに対する潜在的なライフサイクルを生み出します。
また、そのシーケンサー収益は、生成された手数料の半分をKNTQの買い戻しとバーンに還元するよう設計されています。
だからこそ、「価値増殖(value accretive)L2」という言葉が注目に値するのです。
前提は、エリシウムが存在するだけで自動的に価値を生むということではありません。
提案は、エリシウム上での経済活動は、それの周囲にあるエコシステムを強化するよう設計されており、そこから価値を吸い取るのではない、というものです。
それは、ずっと面白い実験です。
本当の問いは、採用(Adoption)です
エリシウムのマニフェストは、説得力のある技術的および経済的な論点を提示しています。
しかし、その論点は市場との接触の中で生き残らなければなりません。
開発者はそれに基づいて構築できますか?
トレーダーはより良い執行と、より深い流動性を見つけられるでしょうか?
#Elysium は、Hyperliquidのスポット市場を実質的にもっと競争力のあるものにできますか?
PropAMMは意味のある取引量を生み出せるでしょうか?
トークンのライフサイクルは、実際により多くのプロジェクトがHyperliquid内でローンチし成長することを後押しするでしょうか?
そして最終的に、生成されたシーケンサー収益が十分に大きくなり、KNTQの買い戻しとバーンが、価値捕捉の意味のある源泉になるのでしょうか?
それらが、私が見守る問いです。
したがって、エリシウムについて最も重要なことは、「Hyperliquidを速くする」と約束していることではないかもしれません。
それが意味するのは、Kinetiqが、成長・インフラ・トークン経済が同じ方向を指すような実行層を設計しようとしていることです。
アーキテクチャが成果を出し、市場がそれを採用するなら、エリシウムはL2以上の存在になり得ます。
Hyperliquidエコシステムのための追加の経済エンジンになり得ます。
そして、それは見守るべき実験です。