


ကျွန်ုပ် သတိထားမိလာသည်မှာ ကြာပြီဖြစ်သည့် အချက်တစ်ခုရှိသည်။ BTC တစ်မျိုးတည်းကိုသာ အခြေခံသည့် နည်းလမ်းဖြင့် crypto ချေးငွေလုပ်ငန်းထဲ ဝင်လာသော ကုမ္ပဏီများသည် မကြာမီပင် တူညီသည့် ယုတ္တိဆိုင်ရာ အတားအဆီးတစ်ခုကို ကြုံတွေ့ရတတ်သည် — လက်ကျန်ရှင်းတမ်းတွင် ရှိနေသော အခြားပိုင်ဆိုင်မှုများကို ဘာလုပ်မလဲဆိုသည့် အချက်ဖြစ်သည်။ အကြောင်းမှာ လက်တွေ့တွင် ကုမ္ပဏီတစ်ခု၏ crypto ပိုင်ဆိုင်မှုအစုစုကို ပိုင်ဆိုင်မှုတစ်မျိုးတည်းအပေါ် အခြေခံတည်ဆောက်ထားခြင်းသည် အလွန်ရှားပါးသောကြောင့် ဖြစ်သည်။ ပုံမှန်အားဖြင့် ရေရှည်အရန်ပိုင်ဆိုင်မှုအဖြစ် $BTC ၊ အခြေခံအဆောက်အအုံဆိုင်ရာ လုပ်ငန်းဆောင်ရွက်မှုများအတွက် $ETH ၊ ငွေဖြစ်လွယ်မှုအတွက် stablecoin များနှင့် အခြား L1/L2 ပိုင်ဆိုင်မှုနေရာယူမှု အများအပြားကို ပေါင်းစပ်ထားတတ်သည်။ ဤနေရာတွင်ပင် ပိုင်ဆိုင်မှုတစ်မျိုးတည်းအပေါ် အခြေခံသော ချေးငွေမော်ဒယ်များ၏ အဓိကအားနည်းချက်မှာ ထင်ရှားလာသည် — အရင်းအနှီး၏ တစ်စိတ်တစ်ပိုင်းသည် လည်ပတ်မှုအတွင်းမှ လုံးဝထွက်ကျန်သွားခြင်းဖြစ်သည်။
ပလက်ဖောင်းတစ်ခုက BTC တစ်မျိုးတည်း သို့မဟုတ် ပိုင်ဆိုင်မှုအမျိုးအစား အလွန်နည်းပါးစွာကိုသာ ပံ့ပိုးပါက ကုမ္ပဏီများအနေဖြင့် ရွေးချယ်စရာ နှစ်ခုသာ ရှိတတ်သည်—အစုရှယ်ယာများကို ပြန်လည်ချိန်ညှိကာ အရောင်းအဝယ်ဈေးကွာဟချက်နှင့် အခကြေးငွေများကြောင့် ငွေဆုံးရှုံးခြင်း၊ သို့မဟုတ် ဘဏ္ဍာတိုက်ပိုင်ဆိုင်မှုများ၏ အရေးပါသော အစိတ်အပိုင်းတစ်ခုကို အသုံးမပြုဘဲ ထားခြင်းတို့ ဖြစ်သည်။ လွန်ခဲ့သည့် နှစ်နှစ်အတွင်း ကော်ပိုရိတ် crypto ဘဏ္ဍာတိုက်များသည် BTC ပိုင်ဆိုင်မှုတစ်မျိုးတည်းအပေါ် မှီခိုမှုမှ ပိုင်ဆိုင်မှုမျိုးစုံ ခွဲဝေသတ်မှတ်သည့် ပုံစံများဆီသို့ သိသိသာသာ ရွေ့လျားလာခဲ့သည်။ အဖွဲ့အစည်းကြီးများသည် BTC၊ ETH၊ stablecoin များနှင့် ဈေးနှုန်းအတက်အကျများသော altcoin များကို တစ်ပြိုင်နက် ပိုမိုကိုင်ဆောင်လာကြသည်။ သို့သော် ယခုအဆင့်တွင်ပင် အရင်းအနှီး၏ အတော်များများကို ထိရောက်စွာ အသုံးမချနိုင်သေးပါ—RedStone ၏ ခန့်မှန်းချက်အရ ကမ္ဘာ့ crypto အရင်းအနှီး၏ 8–11% ခန့်သာ လက်ရှိတွင် အထွက်နှုန်းရရှိနေသည်။
သင့်ချေးငွေမဟာဗျူဟာက ပိုင်ဆိုင်မှုတစ်မျိုးတည်းအတွက်သာ အလုပ်ဖြစ်ပါက၊ အဲဒါဟာ မဟာဗျူဟာ မဟုတ်ပါ
လုပ်ငန်းများအတွက် အရာအားလုံးကို ပိုင်ဆိုင်မှုတစ်မျိုးတည်းအပေါ် မှီခိုမထားရန် မဟာဗျူဟာအရ အရေးကြီးသည်။ cryptocurrency မျိုးစုံအတွက် သီးခြားချေးငွေအစီအစဉ်များ ဖွင့်နိုင်ခြင်းသည် ကော်ပိုရိတ်အစုရှယ်ယာ၏ တကယ့်ဖွဲ့စည်းပုံနှင့် ကိရိယာကို ပိုမိုတိကျစွာ ကိုက်ညီစေသည်—အရန်ငွေများကို မည်သို့ခွဲဝေထားသည်၊ မည်သည့်ပိုင်ဆိုင်မှုများက အမှန်တကယ် ငွေဖြစ်လွယ်မှုရှိသည်၊ ကုမ္ပဏီသည် ဈေးကွက်အန္တရာယ်နှင့် မည်သည့်နေရာတွင် ထိတွေ့နေပြီဖြစ်သည်တို့ကို ထည့်သွင်းစဉ်းစားနိုင်သည်။ ဤပုံစံတွင် ချေးငွေထုတ်ချေးခြင်းသည် သီးခြားထုတ်ကုန်တစ်ခုအဖြစ် မရပ်တည်တော့ဘဲ ဘဏ္ဍာတိုက်ဆိုင်ရာ စဉ်းစားပုံ၏ အဆက်တစ်ခု ဖြစ်လာသည်—ပိုင်ဆိုင်မှုတစ်မျိုးနှင့် မဟာဗျူဟာတစ်ခုအပေါ် အခြေခံထားသည့် ရိုးရှင်းသော မော်ဒယ်ထက် ကုမ္ပဏီ၏ လက်ကျန်ရှင်းတမ်း အမှန်တကယ်ပုံစံနှင့် ပိုမိုနီးစပ်လာသည်။
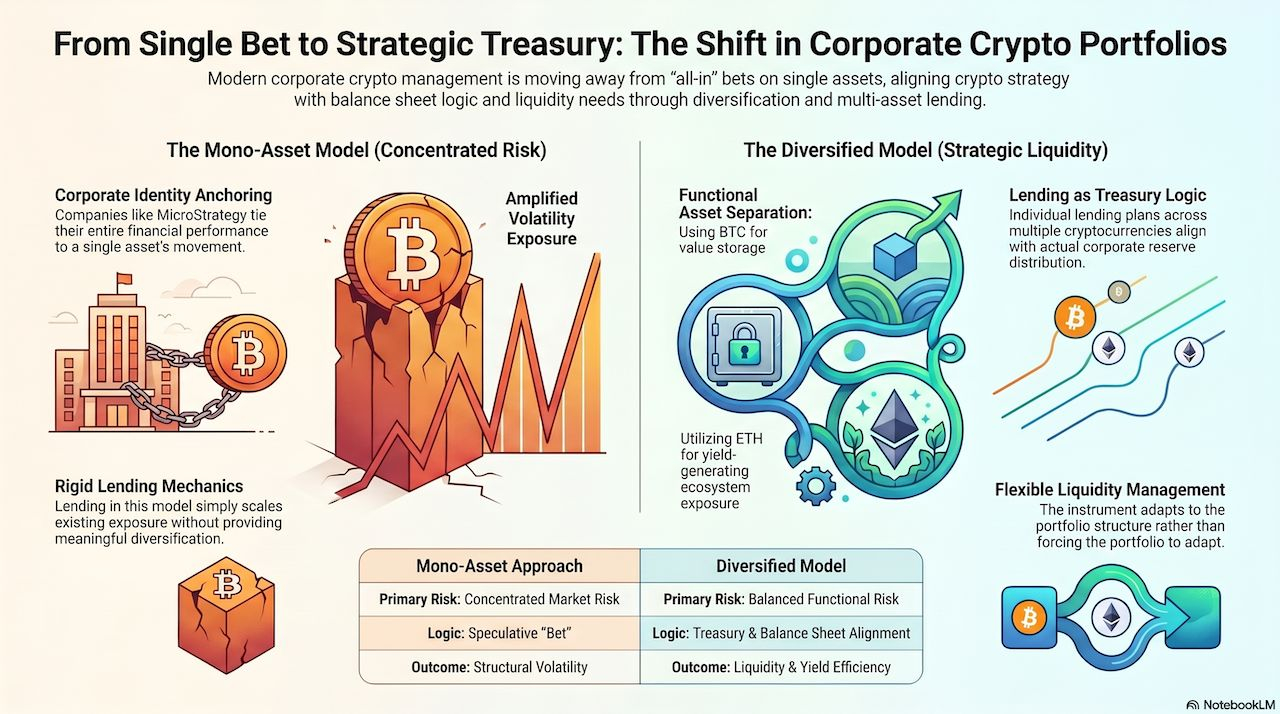
ပိုင်ဆိုင်မှုတစ်မျိုးတည်းကို အခြေခံသည့် ချဉ်းကပ်မှုသည် အမြဲတမ်း စုစည်းနေသော အန္တရာယ်ကို ဖြစ်စေသည်။ ကုမ္ပဏီတစ်ခုက ၎င်း၏ ဘဏ္ဍာတိုက်ကို ပိုင်ဆိုင်မှုတစ်မျိုးတည်းအပေါ် အခြေခံတည်ဆောက်သောအခါ၊ ထိုပိုင်ဆိုင်မှု၏ ဈေးနှုန်းအတက်အကျ အပြည့်အဝကို ဖွဲ့စည်းပုံဆိုင်ရာ အခြေအနေတစ်ရပ်အဖြစ် အလိုအလျောက် လက်ခံရယူလိုက်ရသည်။ MicroStrategy က ဤအချက်ကို အထင်ရှားဆုံး ပြသနေသည်။ Bitcoin သည် အရန်ပိုင်ဆိုင်မှုတစ်ခုမျှသာ မဟုတ်တော့ဘဲ ကော်ပိုရိတ်အမှတ်သညာ၏ အဓိကအစိတ်အပိုင်း ဖြစ်လာကာ ဈေးကွက်လှုပ်ရှားမှုတိုင်းသည် ကုမ္ပဏီ၏ ဘဏ္ဍာရေးစွမ်းဆောင်ရည်အပေါ် တိုက်ရိုက် သက်ရောက်လာသည်။ ဤပုံစံမျိုးတွင် ချေးငွေထုတ်ချေးခြင်းက အခြေခံအခြေအနေကို အမှန်တကယ် မပြောင်းလဲစေပါ—အဓိပ္ပာယ်ရှိသော ကွဲပြားစွာခွဲဝေမှုကို မဖန်တီးဘဲ ရှိနှင့်ပြီးသား ထိတွေ့မှုအန္တရာယ်ကိုသာ ပိုမိုကြီးမားစေသည်။
ကွဲပြားစွာခွဲဝေထားသည့် မော်ဒယ်များသည် ရန်လိုမှုနည်းသယောင် ထင်ရသော်လည်း ကော်ပိုရိတ်အရင်းအနှီး၏ တကယ့်လုပ်ဆောင်ပုံနှင့် ပိုမိုနီးစပ်သည်။ ဥပမာ BTC နှင့် ETH အကြား ခွဲဝေထားခြင်းဖြင့် အခန်းကဏ္ဍများကို ထိရောက်စွာ ခွဲခြားနိုင်သည်—တစ်ခုက ရေရှည်တန်ဖိုးသိုလှောင်ရာအဖြစ် လုပ်ဆောင်ပြီး အခြားတစ်ခုက ဂေဟစနစ်၏ နည်းပညာပိုင်းနှင့် အထွက်နှုန်းဖန်တီးနိုင်သည့် အပိုင်းအပေါ် ထိတွေ့မှုကို ပေးသည်။ ပိုင်ဆိုင်မှုများကို ကိုင်ဆောင်ထားခြင်းနှင့် staking သို့မဟုတ် အထွက်နှုန်းရယူသည့် မဟာဗျူဟာများကို ပေါင်းစပ်အသုံးပြုသည့် ကုမ္ပဏီများတွင်လည်း အလားတူနည်းလမ်းများကို တွေ့ရသည်။ ထိုသို့ဆိုလျှင် အရင်းအနှီးသည် လက်ကျန်ရှင်းတမ်းပေါ်တွင်သာ မနေပဲ ထပ်ဆောင်းထိရောက်မှုကို ဖန်တီးပေးသည်။ ချေးငွေထုတ်ချေးခြင်းအခြေအနေတွင် ဤသို့ပြောင်းလဲခြင်းက ကိရိယာ၏ သဘောသဘာဝကိုပါ ပြောင်းလဲစေသည်—အန္တရာယ်အချက်တစ်ခုတည်းအပေါ် လောင်းကြေးတင်ခြင်း မဟုတ်တော့ဘဲ အစုရှယ်ယာ၏ ဖွဲ့စည်းပုံနှင့် ကိုက်ညီအောင် ပြောင်းလဲနိုင်သည့် ကော်ပိုရိတ်ငွေဖြစ်လွယ်မှု စီမံခန့်ခွဲရေး ယန္တရားတစ်ခု ဖြစ်လာသည်။ အစုရှယ်ယာကို ယင်းကိရိယာနှင့် ကိုက်ညီအောင် အတင်းပြောင်းလဲစေခြင်း မဟုတ်ပါ။
ကိရိယာတစ်ခု၊ ခံယူချက်သုံးမျိုး—Kraken၊ WhiteBIT နှင့် Coinbase တို့က အဖွဲ့အစည်းဆိုင်ရာ Crypto ချေးငွေကို သတ်မှတ်ပုံ
Crypto ချေးငွေထုတ်ချေးခြင်းသည် “အပ်နှံပြီး အတိုးရယူ” ဟူသော ယုတ္တိတစ်ခုတည်းနှင့် သက်ဆိုင်တော့မည် မဟုတ်ပါ။ အဓိကပလက်ဖောင်းများကို ကြည့်လျှင် တစ်ခုချင်းစီက ကော်ပိုရိတ်ဘဏ္ဍာတိုက် စီမံခန့်ခွဲမှုတွင် crypto ပိုင်ဆိုင်မှုများ၏ အခန်းကဏ္ဍကို ကိုယ်ပိုင်နည်းလမ်းဖြင့် သတ်မှတ်ထားကြောင်း ရှင်းလင်းလာသည်—လိုက်လျောညီထွေမှု အလွန်မြင့်မားသော ငွေဖြစ်လွယ်မှု မော်ဒယ်များမှသည် ထိန်းချုပ်မှု၊ စည်းမျဉ်းလိုက်နာမှုနှင့် ကြိုတင်ခန့်မှန်းနိုင်မှုကို အဓိကထားသည့် ဖွဲ့စည်းပုံများအထိ ဖြစ်သည်။ ထို့ကြောင့် ပလက်ဖောင်းများအကြား ကွာခြားချက်သည် အထွက်နှုန်းအဆင့်များထက် အန္တရာယ်ကို မည်သို့ဖွဲ့စည်းထားပြီး အရင်းအနှီးကို လုပ်ငန်းဆောင်ရွက်မှုအရ မည်သို့စီမံခန့်ခွဲသည်ဆိုသည့်အပေါ် ပိုမိုမူတည်သည်။
Kraken သည် staking အတွက် လက်တွေ့ကျသော ချဉ်းကပ်မှုကို အသုံးပြုသည်။ အဖွဲ့အစည်းဆိုင်ရာ ဖောက်သည်များသည် အရည်အသွေးမြင့် ငွေဖြစ်လွယ်မှုရှိသော မော်ဒယ်နှစ်မျိုးစလုံးကို အသုံးပြုနိုင်ပြီး၊ ၎င်းတို့အနက်—
ကြာမြင့်စွာ စောင့်ဆိုင်းစရာမလိုဘဲ ရာထူးများမှ ထွက်နိုင်သကဲ့သို့ သတ်မှတ်ထားသော lock-up ကာလနှင့် ပိုမိုမြင့်မားသည့် ဆုလာဘ်များပါသော bond လုပ်ထားသည့် ရွေးချယ်စရာများလည်း ရှိသည်။
ထို့အပြင် stablecoin အထွက်နှုန်းရရှိစေသည့် ထုတ်ကုန်များလည်း ရှိပြီး ဤကိရိယာကို ရိုးရာ PoS ကွန်ရက်များထက် ပိုမိုကျယ်ပြန့်စွာ အသုံးပြုနိုင်စေသည်။
အရေးကြီးသည့် အသေးစိတ်အချက်တစ်ခုမှာ အုပ်ထိန်းသိမ်းမှု ဝန်ဆောင်မှုများနှင့် ပေါင်းစည်းထားခြင်း ဖြစ်သည်။ ပိုင်ဆိုင်မှုများသည် စည်းမျဉ်းကြပ်မတ်မှုရှိသော အုပ်ထိန်းမှုအောက်တွင် ဆက်လက်ရှိနေစဉ် အထွက်နှုန်းလည်း ရရှိစေသောကြောင့် လုပ်ငန်းစဉ်ကို ပိုမိုထိန်းချုပ်နိုင်သည်။
WhiteBIT သည် ကော်ပိုရိတ်လိုအပ်ချက်များနှင့် ကိုက်ညီအောင် စိတ်ကြိုက်ပြင်ဆင်နိုင်မှုကို အခြေခံ၍ ၎င်း၏ မော်ဒယ်ကို တည်ဆောက်ထားသည်။ အဓိကအာရုံစိုက်ရာများမှာ—
အစုရှယ်ယာ၏ ဖွဲ့စည်းပုံနှင့် ကိုက်ညီအောင် ပြင်ဆင်နိုင်သည့် သက်တမ်းအမျိုးမျိုး၊ အတိုးနှုန်းအမျိုးမျိုးနှင့် အများဆုံးပမာဏမြင့်မားသော အပ်နှံမှုအစီအစဉ်များ။
ကုမ္ပဏီများသည် အစီအစဉ်တစ်ခုတည်းကို crypto ပိုင်ဆိုင်မှုမျိုးစုံတွင် ခွဲဝေသတ်မှတ်ကာ ကိရိယာတစ်ခုတည်းအတွင်း အတွင်းပိုင်း ကွဲပြားစွာခွဲဝေမှုကို တည်ဆောက်နိုင်သည်။
နောက်ထပ် အရေးကြီးသည့်အချက်မှာ အခြေခံအဆောက်အအုံ လုံခြုံရေးဖြစ်သည်။ ပိုင်ဆိုင်မှုအများစုအတွက် cold storage၊ WAF ကာကွယ်မှုနှင့် ပုံမှန် ပြင်ပစစ်ဆေးမှုများ ပါဝင်ပြီး ယင်းတို့သည် ကော်ပိုရိတ်ဖောက်သည်များအတွက် အထွက်နှုန်းကဲ့သို့ပင် အရေးပါလေ့ရှိသည်။
Coinbase သည် ပိုမိုစည်းမျဉ်းကြပ်မတ်မှုရှိသော အဖွဲ့အစည်းဆိုင်ရာ အပိုင်းတွင် လုပ်ကိုင်ပြီး အဓိကအာရုံစိုက်မှုမှာ အန္တရာယ်ထိန်းချုပ်ရေးနှင့် စည်းမျဉ်းလိုက်နာမှု ဖြစ်သည်။ Staking ကို Coinbase Prime မှတစ်ဆင့် ဆောင်ရွက်ပြီး—
ကွန်ရက်ယန္တရားများတွင် ပါဝင်နေစဉ်ပင် ပိုင်ဆိုင်မှုများကို cold storage တွင် ဆက်လက်ထိန်းသိမ်းထားသည့် အုပ်ထိန်းသိမ်းမှု အခြေခံအဆောက်အအုံအတွင်း ပေါင်းစည်းထားသည်။
ပုံမှန် delegation မှသည် liquid staking ကဲ့သို့သော ဖြေရှင်းနည်းများ (ဥပမာ LsETH) အထိ ရွေးချယ်စရာမျိုးစုံ ရရှိနိုင်ပြီး အရင်းအနှီးကို အသုံးပြုနိုင်မှုနှင့် အထွက်နှုန်းတို့အကြား ဟန်ချက်ညီစေသည်။
slashing အန္တရာယ်၊ အစီရင်ခံတင်ပြမှုနှင့် စစ်ဆေးမှုများအတွက် သီးခြားလုပ်ငန်းစဉ်များကို တည်ဆောက်ထားပြီး staking ကို အဖွဲ့အစည်းအဆင့်နှင့် ကိုက်ညီသော အပြည့်အဝ တရားဝင်သတ်မှတ်ထားသည့် လုပ်ငန်းစဉ်တစ်ခုအဖြစ် ပြောင်းလဲပေးသည်။
အဓိက ကောက်ချက်မှာ ရိုးရှင်းပါသည်—
ပိုင်ဆိုင်မှုတစ်မျိုးတည်းအတွက်သာ အလုပ်ဖြစ်သော ဘဏ္ဍာတိုက်မဟာဗျူဟာသည် တကယ့်မဟာဗျူဟာ မဟုတ်ပါ—ဘဏ္ဍာတိုက်စီမံခန့်ခွဲမှုအဖြစ် ဟန်ဆောင်ထားသည့် ပိုင်ဆိုင်မှုတစ်မျိုးတည်းအပေါ် လောင်းကြေးတင်ခြင်းသာ ဖြစ်သည်။ ကော်ပိုရိတ် crypto အစုရှယ်ယာများသည် BTC တစ်မျိုးတည်း ခွဲဝေထားသည့် ပုံစံကို ကျော်လွန်လာခဲ့ပြီဖြစ်သော်လည်း ကုမ္ပဏီများက ထိုအရင်းအနှီးကို အကျိုးရှိစွာ အသုံးချရန် သုံးသည့်ကိရိယာများသည် အမြဲတမ်း အရှိန်မီခဲ့သည်တော့ မဟုတ်ပါ။ အစုရှယ်ယာတစ်ခု၏ တကယ့်ဖွဲ့စည်းပုံနှင့် ချေးငွေပလက်ဖောင်းများက ကိုင်တွယ်ရန် တည်ဆောက်ထားသည့်အရာတို့ကြား ကွာဟချက်ကြောင့် အမှန်တကယ် ရရှိနိုင်သည့် အထွက်နှုန်းများ ဆုံးရှုံးနေသည်။
ပလက်ဖောင်းရွေးချယ်မှုသည် နောက်ဆုံးတွင် ကုမ္ပဏီက ဘာကို ဦးစားပေးသလဲ—လုပ်ငန်းဆောင်ရွက်မှုဆိုင်ရာ လိုက်လျောညီထွေရှိမှု၊ စည်းမျဉ်းလိုက်နာမှု အခြေခံအဆောက်အအုံ၊ သို့မဟုတ် ပိုင်ဆိုင်မှုအမျိုးအစားများကို ကျယ်ကျယ်ပြန့်ပြန့် ပံ့ပိုးနိုင်မှု—ဆိုသည့်အပေါ် မူတည်သည်။ ဤနေရာတွင် သုံးသပ်ထားသော နည်းလမ်းသုံးမျိုးစီသည် ထိုမေးခွန်းအတွက် အမှန်တကယ် ကွဲပြားသော အဖြေများကို ပေးထားသည်။ အထိရောက်ဆုံး ချေးငွေစနစ်သည် စံပြပုံစံတစ်ခုကို မဟုတ်ဘဲ အစုရှယ်ယာအစု၏ တကယ့်ဖွဲ့စည်းပုံကို ထင်ဟပ်စေသည်မှာ ရှင်းလင်းသည်။ ယခုအချိန်တွင် အသုံးမပြုဘဲ ရပ်နားထားသော အရင်းအနှီးသည် ဈေးကွက်ပြဿနာမဟုတ်ဘဲ စနစ်ဖွဲ့စည်းပုံဆိုင်ရာ ပြဿနာဖြစ်သည်။
ရှင်းလင်းချက်—ဤအကြောင်းအရာသည် ငွေကြေးဆိုင်ရာ သို့မဟုတ် ရင်းနှီးမြှုပ်နှံမှုဆိုင်ရာ အကြံဉာဏ် မဟုတ်ပါ။ ဆုံးဖြတ်ချက်တစ်စုံတစ်ရာ မချမီ ကိုယ်တိုင် သုတေသနပြုပါ။ ကိုယ်ပိုင်အန္တရာယ်ဖြင့် အသုံးပြုပါ။