






ລາຄາທີ່ກະໄວ້ ແລະ ດັດຊະນີລາຄາໃນ USDⓈ-Margined Futures ແມ່ນຫຍັງ?
ຂໍ້ປະຕິເສດຄວາມຮັບຜິດຊອບ: ເພື່ອໃຫ້ສອດຄ່ອງກັບຂໍ້ກຳນົດຂອງ MiCA, ຫຼຽນຄົງທີ່ (Stablecoins) ທີ່ບໍ່ໄດ້ຮັບອະນຸຍາດຈະມີຂໍ້ຈຳກັດບາງຢ່າງສຳລັບຜູ້ໃຊ້ໃນປະເທດ EEA. ສຳລັບຂໍ້ມູນເພີ່ມເຕີມ, ກະລຸນາຄລິກ ທີ່ນີ້.
ຂໍ້ປະຕິເສດຄວາມຮັບຜິດຊອບ: ໜ້າຄໍາຖາມທີ່ຖືກຖາມເລື້ອຍໆນີ້ ແມ່ນສຳລັບຂໍ້ມູນທົ່ວໄປ ແລະ ເພື່ອຈຸດປະສົງດ້ານການສຶກສາເທົ່ານັ້ນ. ຂໍ້ມູນບໍ່ໄດ້ເປັນເງື່ອນໄຂທາງກົດໝາຍ ຫຼື ຮູບແບບໃດໆຂອງຂໍ້ຕົກລົງທາງກົດໝາຍລະຫວ່າງທ່ານ ແລະ Binance. ບໍ່ຄວນຖືວ່າເປັນຄຳແນະນຳດ້ານການເງິນ, ກົດໝາຍ ຫຼື ຄໍາແນະນໍາຂອງຜູ້ຊ່ຽວຊານອື່ນໆ. ຂໍ້ມູນໃນໜ້ານີ້ອາດຈະລ້າສະໄໝ. ສຳລັບເງື່ອນໄຂທາງກົດໝາຍທີ່ນຳໃຊ້ກັບບໍລິການຊື້ຂາຍ Futures ແລະ Options, ກະລຸນາອ້າງອີງເຖິງ ເງື່ອນໄຂການນຳໃຊ້, ກົດລະບຽບຂອງຕະຫຼາດແລກປ່ຽນ (ລວມທັງ ຂັ້ນຕອນການແລກປ່ຽນ) ແລະ ກົດລະບຽບການຊຳລະ (ລວມທັງ ຂັ້ນຕອນການຊຳລະ) ເຊິ່ງຈະມີຜົນບັງຄັບໃຊ້ໃນວັນທີ 5 ມັງກອນ 2026. ເງື່ອນໄຂ ແລະ ຂໍ້ກຳນົດເພີ່ມເຕີມຈະຖືກລະບຸໄວ້ໃນສັນຍາສະເພາະທີ່ນຳໃຊ້ກັບສັນຍາອະນຸພັນທີ່ກ່ຽວຂ້ອງ.
1. ພາກສະເໜີກ່ຽວກັບ ລາຄາທີ່ກະໄວ້ ແລະ ດັດຊະນີລາຄາ
ລາຄາທີ່ກະໄວ້ ແມ່ນກົນໄກທີ່ໃຊ້ໃນການຊື້ຂາຍສັນຍາ Futures ສະກຸນຄຣິບໂຕ ເພື່ອໃຫ້ແນ່ໃຈວ່າການກໍານົດລາຄາສໍາລັບສັນຍາ Futures ມີຄວາມຍຸດຕິທໍາ ແລະ ຖືກຕ້ອງ.
ດັດຊະນີລາຄາ ໃຊ້ເພື່ອຫຼຸດຜ່ອນຄວາມສ່ຽງທີ່ເກີດຈາກຄວາມຜັນຜວນຂອງລາຄາ ແລະ ການປັ່ນລາຄາຕະຫຼາດ ໂດຍການໃຫ້ຈຸດອ້າງອີງທີ່ສະຖຽນກວ່າ. ແທນທີ່ຈະໃຊ້ລາຄາສຸດທ້າຍຂອງຊັບສິນ, ດັດຊະນີລາຄາຈະນຳເອົາລາຄາຂອງຊັບສິນໃນຫຼາຍຕະຫຼາດແລກປ່ຽນມາພິຈາລະນາ.
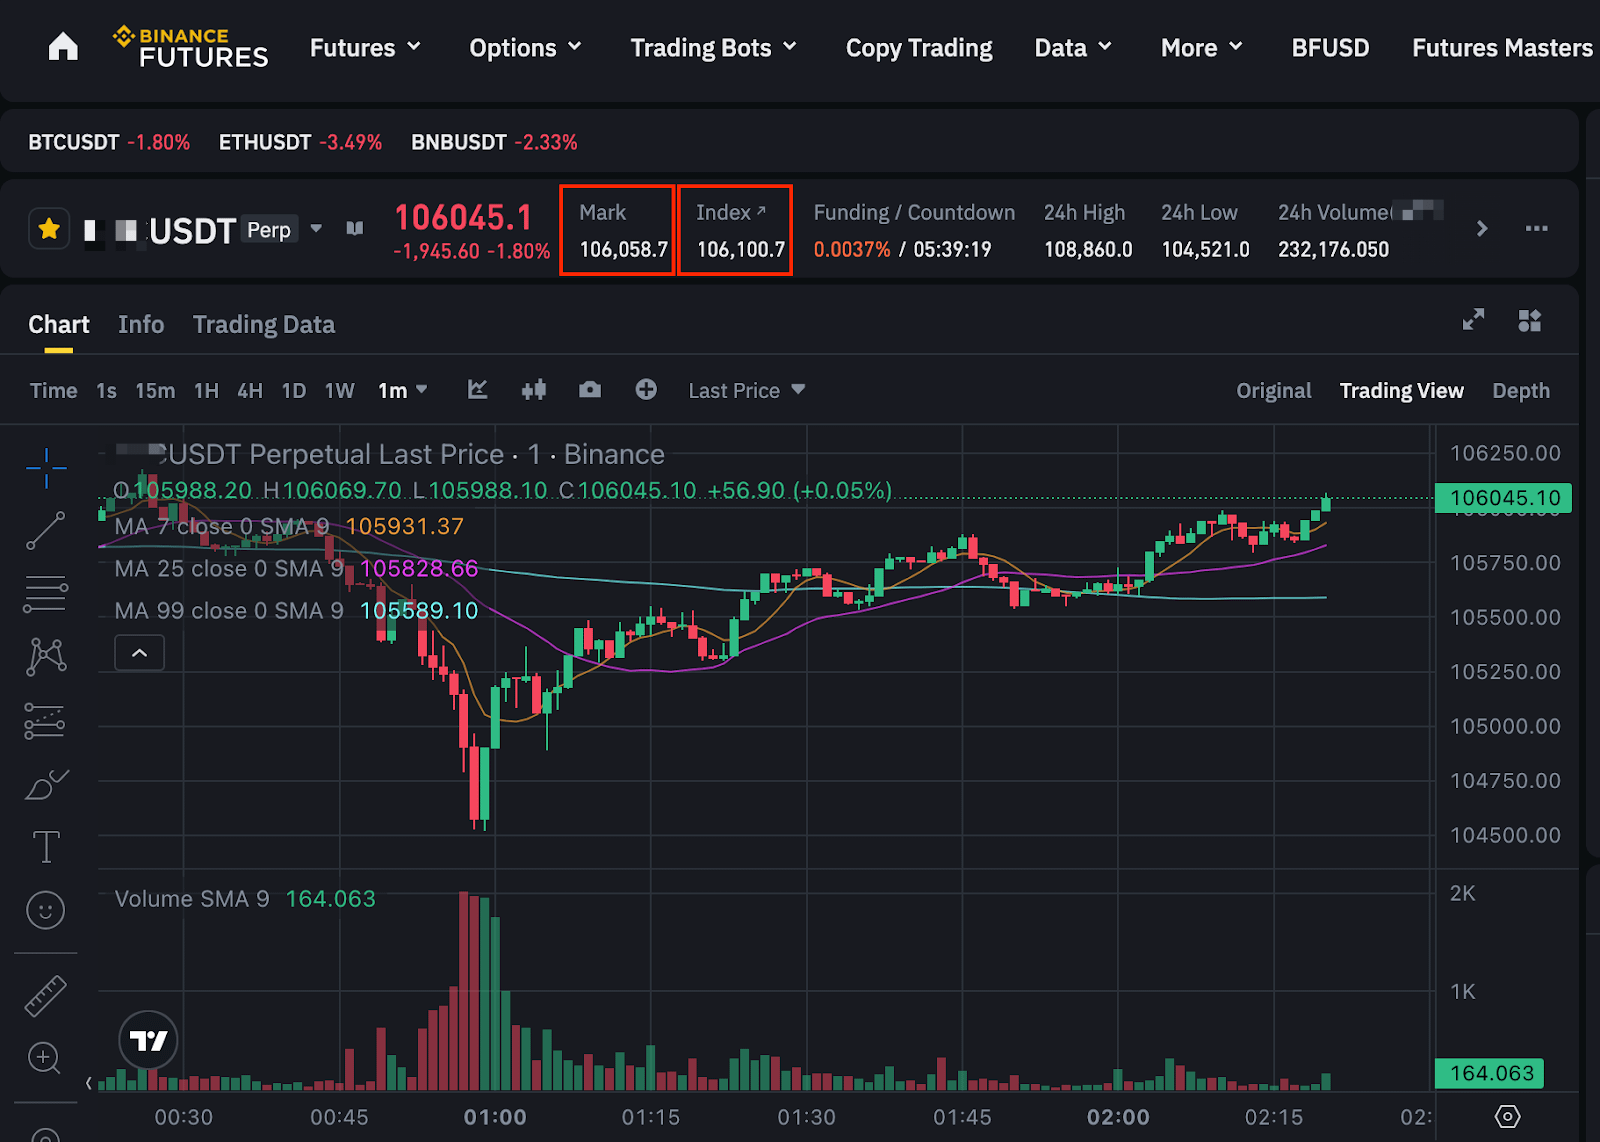
ເພື່ອຮຽນຮູ້ກ່ຽວກັບຄວາມແຕກຕ່າງລະຫວ່າງ ລາຄາທີ່ກະໄວ້ ແລະ ດັດຊະນີລາຄາ, ກະລຸນາເບິ່ງ ຄວາມແຕກຕ່າງລະຫວ່າງລາຄາສຸດທ້າຍ ແລະ ລາຄາທີ່ກະໄວ້ຂອງສັນຍາ Futures ແມ່ນຫຍັງ.
ໃນ Binance Futures, ລາຄາທີ່ກະໄວ້ຂອງສັນຍາແມ່ນຖືກກໍານົດໂດຍປັດໄຈຕ່າງໆ ເຊັ່ນ: ທັງລາຄາສຸດທ້າຍຂອງສັນຍາ, ລາຄາສະເໜີຊື້1 ແລະ ລາຄາສະເໜີຂາຍ1 ຈາກ Order Book, ອັດຕາການຊຳລະ (Funding Rate) ແລະ ຄ່າສະເລ່ຍຂອງລາຄາ Spot ຂອງຊັບສິນໃນຕະຫຼາດແລກປ່ຽນສະກຸນເງິນສະກຸນຄຣິບໂຕຫຼັກໆ.
ດັດຊະນີລາຄາຖືກນໍາໃຊ້ເພື່ອຄິດໄລ່ລາຄາທີ່ກະໄວ້ ແລະ ອີງໃສ່ລາຄາ Spot ຄ່າສະເລ່ຍແບບຖ່ວງນ້ຳໜັກຂອງຊັບສິນໃນຕະຫຼາດແລກປ່ຽນສະກຸນເງິນສະກຸນຄຣິບໂຕຫຼາຍແຫ່ງ.
2. ດັດຊະນີລາຄາຂອງສັນຍາ USDⓈ-M Futures
USDⓈ-M Futures Price Index ແມ່ນຫຍັງ?
ດັດຊະນີລາຄາແມ່ນອົງປະກອບຫຼັກຂອງລາຄາທີ່ກະໄວ້ ແລະ ເປັນຄ່າສະເລ່ຍແບບຊັ່ງນ້ຳໜັກຂອງມູນຄ່າຊັບສິນອ້າງອີງໃນຕະຫຼາດແລກປ່ຽນ spot ຫຼັກໆຫຼາຍແຫ່ງ. ມັນສະທ້ອນມູນຄ່າຕະຫຼາດທີ່ຍຸດຕິທໍາຂອງສັນຍາ Futures ໂດຍການຮວບຮວມລາຄາເພື່ອຫຼຸດຜ່ອນຄວາມຜັນຜວນ ແລະ ຄວາມສ່ຽງຈາກການປັ່ນລາຄາ. ດັດຊະນີລາຄາຈະຖືກອັບເດດຢ່າງຕໍ່ເນື່ອງ ເພື່ອໃຫ້ຄໍານຶງເຖິງການປ່ຽນແປງໃດໆໃນລາຄາ spot ຂອງຊັບສິນ ຫຼື ຕະຫຼາດແລກປ່ຽນທີ່ໃຊ້ໃນການຖ່ວງນ້ຳໜັກເພື່ອໃຊ້ໃນການຄິດໄລ່.
ທີ່ Binance, ດັດຊະນີລາຄາສໍາລັບສັນຍາ USDⓈ-M Futures ລວມມີລາຄາຈາກຕະຫຼາດແລກປ່ຽນຫຼາຍແຫ່ງ, ເຊັ່ນ: Binance, KuCoin, OKX, HitBTC, Gate.io, MEXC, Coinbase, Kraken, Bitget, Bitfinex, Bybit, PancakeSwap (BNB Chain), Uniswap (Ethereum), Raydium (Solana) ແລະ Aster. ລາຄາສຸດທ້າຍຂອງ Binance Futures ກໍຖືກລວມເຂົ້າເປັນອົງປະກອບໜຶ່ງຂອງດັດຊະນີລາຄາຕາມການກໍານົດຂອງ Binance ໂດຍດຸລພິນິດຂອງຕົນແຕ່ພຽງຜູ້ດຽວ.
ນັບແຕ່ 10-02-2025, ອົງປະກອບ PancakeSwap (BNB Chain), Uniswap (Ethereum) ແລະ Raydium (Solana) ຈະມີໃຫ້ໃຊ້ໃນສັນຍາທີ່ຖືກຈົດທະບຽນຕັ້ງແຕ່ 10-02-2025 ເປັນຕົ້ນໄປ, ໂດຍຂຶ້ນກັບຄວາມພ້ອມໃຫ້ບໍລິການ ແລະ ຄວາມສະຖຽນລະພາບຂອງຂໍ້ມູນລາຄາ.
Binance ສະຫງວນສິດໃນການປ່ຽນແປງອົງປະກອບຂອງດັດນີລາຄາເປັນແຕ່ລະໄລຍະໂດຍບໍ່ມີການແຈ້ງໃຫ້ຊາບ.
ທ່ານສາມາດເບິ່ງ ດັດຊະນີລາຄາ ທີ່ນີ້ ແບບຣຽວທາມ.
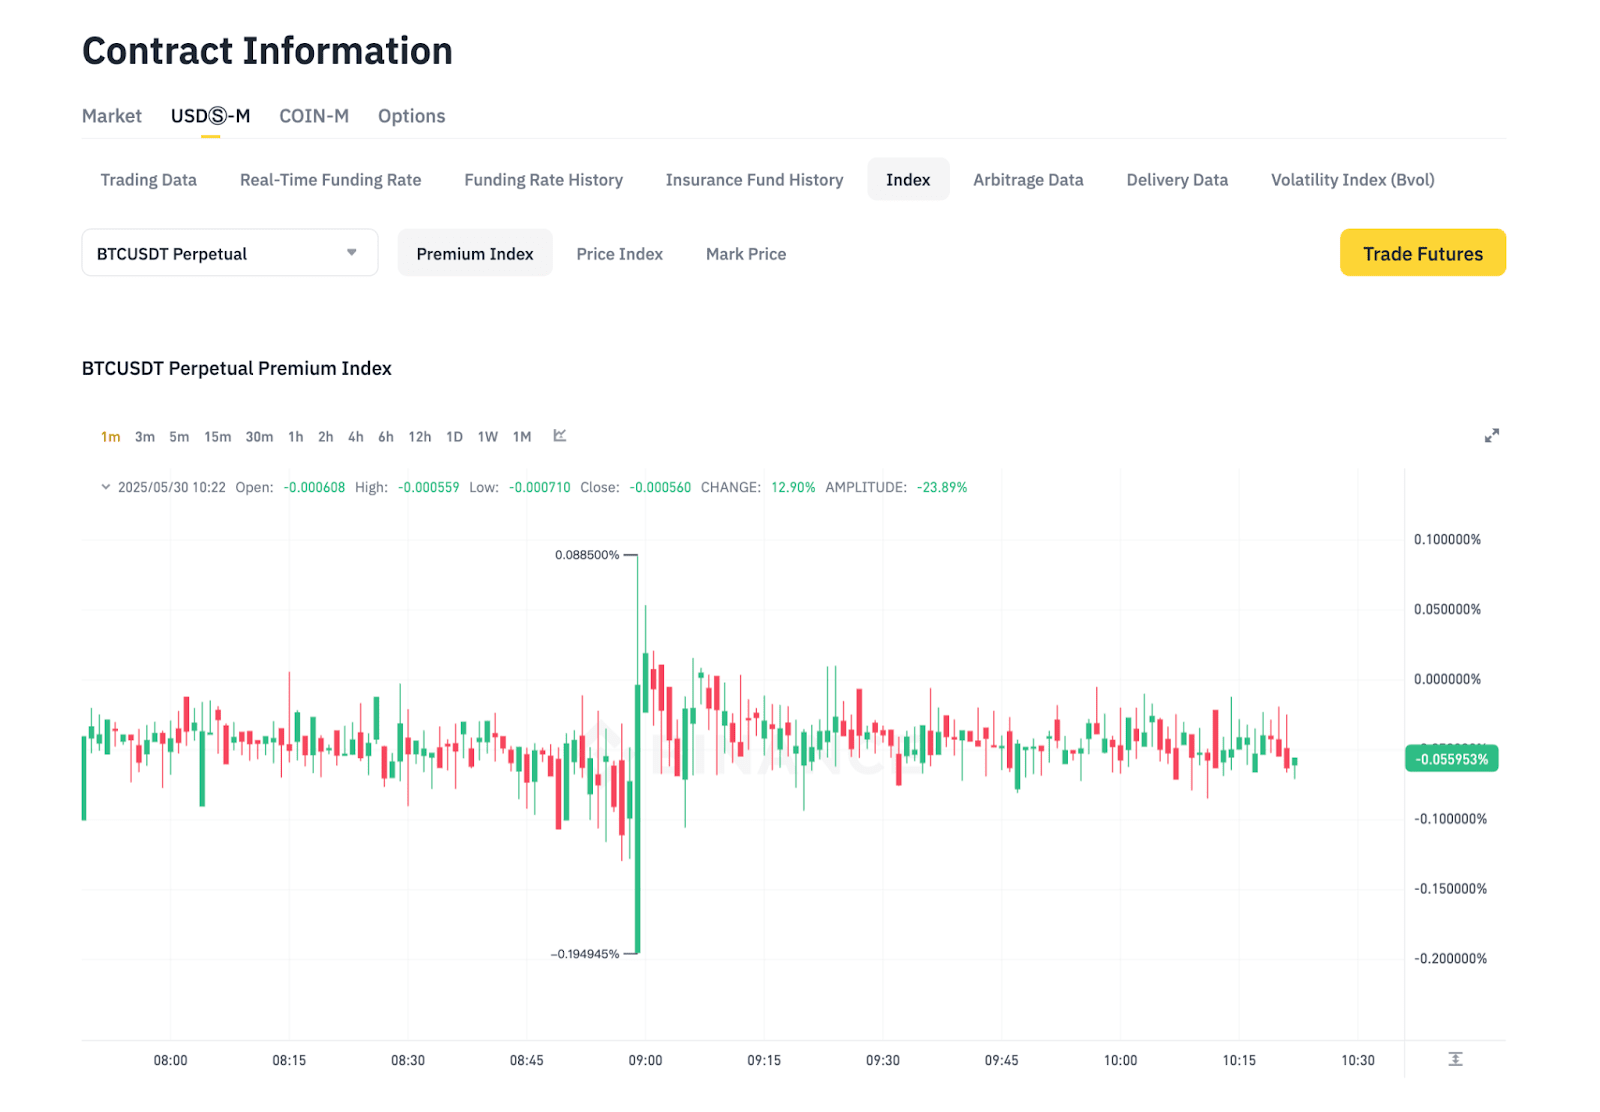
ວິທີຄໍານວນ Price Index ສໍາລັບສັນຍາ Perpetual Futures ແມ່ນແນວໃດ?
ດັດຊະນີລາຄາ = ຜົນລວມຂອງ (ເປີເຊັນນໍ້າໜັກຂອງຕະຫຼາດແລກປ່ຽນ A * ລາຄາ Spot ຂອງ Symbol ໃນຕະຫຼາດແລກປ່ຽນ A + ເປີເຊັນນໍ້າໜັກຂອງຕະຫຼາດແລກປ່ຽນ B * ລາຄາ Spot ຂອງ Symbol ໃນຕະຫຼາດແລກປ່ຽນ B + … + ເປີເຊັນນໍ້າໜັກຂອງຕະຫຼາດແລກປ່ຽນ N * ລາຄາ Spot ຂອງ Symbol ໃນຕະຫຼາດແລກປ່ຽນ N)
ເຊິ່ງ:
- ເປີເຊັນນໍ້າໜັກຂອງຕະຫຼາດແລກປ່ຽນ i = ນ້ຳໜັກຂອງຕະຫຼາດແລກປ່ຽນ i / ນໍ້າໜັກລວມ
- ນໍ້າໜັກລວມ = ຜົນລວມຂອງ (ນ້ຳໜັກຂອງຕະຫຼາດແລກປ່ຽນ A + ນ້ຳໜັກຂອງຕະຫຼາດແລກປ່ຽນ B + ...+ ນ້ຳໜັກຂອງຕະຫຼາດແລກປ່ຽນ N)
ກະລຸນາຮັບຊາບ: ໃນກໍລະນີທີ່ລາຄາຜັນຜວນຮຸນແຮງ ຫຼື ມີຄວາມຄາດເຄື່ອນຫຼາຍຈາກ ດັດຊະນີລາຄາ, Binance ຈະດຳເນີນມາດຕະການປົກປ້ອງເພີ່ມເຕີມ, ລວມທັງແຕ່ບໍ່ຈຳກັດພຽງການປ່ຽນແປງອົງປະກອບຂອງດັດຊະນີລາຄາ ແລະ ການໃຊ້ລາຄາທີ່ຖືກປັບໃຫ້ລຽບສຳລັບອົງປະກອບທີ່ຜັນຜວນ.
Binance ນຳໃຊ້ມາດຕະການການປົກປ້ອງເພີ່ມເຕີມ ເພື່ອປົກປ້ອງປະສິດທິພາບຂອງຕະຫຼາດທີ່ບໍ່ດີ ໃນລະຫວ່າງທີ່ເກີດບັນຫາການຢຸດສະງັດຂອງຕະຫຼາດແລກປ່ຽນ Spot ຫຼື ບັນຫາການເຊື່ອມຕໍ່:
- ການຄາດເຄື່ອນຂອງແຫຼ່ງລາຄາດຽວ: ຖ້າລາຄາຫຼ້າສຸດຂອງຕະຫຼາດແລກປ່ຽນໃດໜຶ່ງຄາດເຄື່ອນຫຼາຍກວ່າ 3% ຈາກລາຄາກາງ (median) ຂອງທຸກແຫຼ່ງ, ຄ່ານັ້ນຈະຖືກຈຳກັດທັນທີໃຫ້ເທົ່າກັບ 1.03 ເທົ່າ ຫຼື 0.97 ເທົ່າຂອງລາຄາກາງ, ຂຶ້ນກັບວ່າການຄາດເຄື່ອນຢູ່ເທິງ ຫຼື ຕ່ຳກວ່າລາຄາກາງ.
ຕົວຢ່າງ, ຖ້າລາຄາກາງຂອງດັດຊະນີ BTCUSDT ໃນ ຕະຫຼາດແລກປ່ຽນ A ແມ່ນ 20,000 USDT ແລະ ລາຄາຄາດເຄື່ອນ +7%, ມັນຈະຖືກຈໍາກັດຢູ່ທີ່ 20,600 USDT (20,000 * 1.03). ໃນທາງກົງກັນຂ້າມ, ຖ້າການຄາດເຄື່ອນແມ່ນ -6%, ມູນຄ່າທີ່ນໍາໄປຄິດໄລ່ຈະເປັນ 19,400 USDT (20,000 * 0.97). ການປັບນີ້ຈະເກີດຂຶ້ນທັນທີຫຼັງຈາກລາຄາ spot ເກີນເກນຄວາມຄາດເຄື່ອນຂອງລາຄານີ້. ມູນຄ່າລາຄາທີ່ຕະຫຼາດແລກປ່ຽນຄໍານວນຈະຖືກປັບກັບສູ່ຄ່າເດີມ ເມື່ອມູນຄ່າລາຄາກັບຄືນມາຢູ່ໃນເກນຄາດເຄື່ອນ 3% ຈາກລາຄາກາງຂອງທຸກແຫຼ່ງລາຄາ. ແຕ່ຢ່າງໃດກໍຕາມ, ກົດລະບຽບນີ້ບໍ່ໄດ້ນໍາໃຊ້ກັບດັດສະນີບາງລາຍການທີ່ຖືກກໍານົດໄວ້.
| ສັນຍາລັກ | ເພດານການຄາດເຄື່ອນ |
| BNBUSDC | 1% |
| BNBUSDT | 1% |
| BTCUSDC | 1% |
| BTCUSDT | 1% |
| BTCUSD1 | 1% |
| ETHUSDC | 1% |
| ETHUSDT | 1% |
| SOLUSDT | 1% |
| USDCUSDT | 1% |
| XRPUSDT | 1% |
- ບັນຫາການເຊື່ອມຕໍ່ຕະຫຼາດແລກປ່ຽນ: ຖ້າ Binance ບໍ່ສາມາດເຂົ້າເຖິງຂໍ້ມູນຈາກຕະຫຼາດແລກປ່ຽນໃດໜຶ່ງ ຫຼື ຕະຫຼາດແລກປ່ຽນນັ້ນບໍ່ໄດ້ອັບເດດຂໍ້ມູນການຊື້ຂາຍພາຍໃນ 5 ນາທີຫຼ້າສຸດ, ນ້ຳໜັກຂອງຕະຫຼາດແລກປ່ຽນນັ້ນຈະຖືກຕັ້ງເປັນ 0 ໃນການຄຳນວນຄ່າສະເລ່ຍແບບຊັ່ງນ້ຳໜັກ.
- ກົນໄກ “ລາຄາສຸດທ້າຍຖືກປົກປ້ອງ (Last Price Protected)”: ເມື່ອ Binance ບໍ່ສາມາດໄດ້ຮັບຂໍ້ມູນອ້າງອີງທີ່ສະຖຽນສຳລັບ ດັດຊະນີລາຄາ ແລະ ລາຄາທີ່ກະໄວ້, ແລ້ວມັນຈະໃຊ້ກົນໄກ “ລາຄາສຸດທ້າຍຖືກປົກປ້ອງ (Last Price Protected)”. ໃນກໍລະນີນີ້, ດັດຊະນີລາຄາ ຈະຖືກອັບເດດຊົ່ວຄາວໂດຍອີງໃສ່ລາຄາທຸລະກຳຫຼ້າສຸດຂອງສັນຍາພາຍໃນຂອບເຂດທີ່ກຳນົດໄວ້ເປັນຂໍ້ອ້າງອີງໃຫ້ລາຄາທີ່ກະໄວ້ ໃນການຄຳນວນ ກຳໄລ ແລະ ຂາດທຶນທີ່ຍັງບໍ່ທັນຮັບຮູ້ (PnL) ແລະ ລະດັບການເອີ້ນການບັງຄັບໃຫ້ຊຳລະໜີ້ສິນ (liquidation call). ສິ່ງນີ້ຊ່ວຍປ້ອງກັນການບັງຄັບຊຳລະໜີ້ສິນທີ່ບໍ່ຈຳເປັນ ຈົນກວ່າສະຖານະການຈະກັບຄືນສູ່ປົກກະຕິ.
ສຳລັບການອັບເດດແບບເວລາຈິງ, ໃຫ້ໄປທີ່ຂໍ້ອ້າງອີງຕະຫຼາດແລກປ່ຽນຫຼ້າສຸດໃນ ດັດຊະນີລາຄາ ສຳລັບການອັບເດດແບບເວລາຈິງ.
ກະລຸນາຮັບຊາບ:
- ອັດຕະແບບຂ້າມ (Cross rate): ສຳລັບຊັບສິນອ້າງອີງທີ່ບໍ່ມີການສະເໜີລາຄາໂດຍກົງ, Binance ຈະໃຊ້ລາຄາສັງເຄາະເພື່ອຄຳນວນອັດຕາແບບຂ້າມຕະຫຼາດແລກປ່ຽນ ເພື່ອເປັນເປັນດັດຊະນີທີ່ສັງເຄາະ (synthetic index). ຕົວຢ່າງ, ໂທເຄັນ/USDT ສາມາດຄຳນວນໄດ້ໂດຍໃຊ້ ໂທເຄັນ/BTC ແລະ BTC/USDT.
- ການອັບເດດດັດຊະນີລາຄາ: Binance ສະຫງວນສິດໃນການອັບເດດການອ້າງອີງ ດັດຊະນີລາຄາ ເປັນຄັ້ງຄາວໂດຍບໍ່ແຈ້ງລ່ວງໜ້າ.
- ທ່ານສາມາດພິຈາລະນາ Price Index ເປັນລາຄາ spot ໄດ້.
- PnL ທີ່ຮັບຮູ້ແລ້ວ ອີງໃສ່ລາຄາຕະຫຼາດຈິງທີ່ໄດ້ຖືກດໍາເນີນການແລ້ວ.
3. ລາຄາທີ່ກະໄວ້ຂອງສັນຍາ USDⓈ-M Futures
Mark Price ໃຫ້ການປະເມີນມູນຄ່າ “ທີ່ແທ້ຈິງ” ຂອງສັນຍາໄດ້ດີກວ່າ ເມື່ອທຽບກັບລາຄາ Perpetual Futures, ເນື່ອງຈາກມັນມີຄວາມຜັນຜວນນ້ອຍກວ່າໃນໄລຍະສັ້ນ. Binance ໃຊ້ຄາທີ່ກະໄວ້ (Mark Price) ເພື່ອປ້ອງກັນການການບັງຄັບຊຳລະໜີ້ສິນ (Liquidations) ທີ່ບໍ່ຈໍາເປັນ ແລະ ລົດທອນການປັ່ນຕະຫຼາດໂດຍຜູ້ທີ່ມີເຈດຕະນາບໍ່ດີ.
ໃນ Binance Futures, ລາຄາທີ່ກະໄວ້ຖືກຄຳນວນໂດຍພິຈາລະນາຫຼາຍປັດໄຈ. ປັດໄຈເຫຼົ່ານີ້ລວມມີ ລາຄາສຸດທ້າຍຂອງສັນຍາ Futures, ລາຄາສະເໜີຊື້ 1 ແລະ ລາຄາສະເໜີຂາຍ1 ຈາກ order book, Funding Rate, ແລະ ຄ່າສະເລ່ຍລວມຂອງລາຄາ spot ຂອງຊັບສິນອ້າງອີງໃນຕະຫຼາດແລກປ່ຽນສະກຸນສະກຸນຄຣິບໂຕຫຼັກໆ.
ການຄຳນວນລາຄາທີ່ກະໄວ້ (Mark Price) ເຊື່ອມໂຍງຢ່າງໃກ້ຊິດກັບ Funding Rate ແລະ ກົງກັນຂ້າມ. ເນື່ອງຈາກ PnL ທີ່ບໍ່ຮັບຮູ້ແມ່ນປັດໄຈຫຼັກໃນການກະຕຸ້ນໃຫ້ເກີດການບັງຄັບຊຳລະໜີ້ສິນ, ການຄຳນວນຂອງມັນໃຫ້ຖືກຕ້ອງຈຶ່ງມີຄວາມສຳຄັນ ເພື່ອປ້ອງກັນການບັງຄັບຊຳລະໜີ້ສິນທີ່ບໍ່ຈຳເປັນ. ຊັບສິນອ້າງອີງສຳລັບສັນຍາ Perpetual ສະທ້ອນໃຫ້ເຫັນມູນຄ່າ “ທີ່ແທ້ຈິງ (true)” ຂອງສັນຍາ. ດັດຊະນີລາຄາແມ່ນຄ່າສະເລ່ຍຂອງລາຄາຈາກຕະຫຼາດຫຼັກໆ ແລະ ເປັນອົງປະກອບຫຼັກຂອງລາຄາທີ່ກະໄວ້.
ວິທີຄຳນວນລາຄາທີ່ກະໄວ້ (Mark Price) ສຳລັບສັນຍາ USDⓈ-M Perpetual Futures ເຮັດແນວໃດ?
ລາຄາທີ່ກະໄວ້ = ຄ່າກາງ (ລາຄາ 1, ລາຄາ 2, ລາຄາສັນຍາ)
- ລາຄາ 1 = ດັດຊະນີລາຄາ * (1 + Funding Rate ສຸດທ້າຍ * (ເວລາຈົນກວ່າຈະຮອດ Funding ຄັ້ງຕໍ່ໄປ / ໄລຍະເວລາ Funding))
ເຊິ່ງ:
- ໄລຍະເວລາ funding ໝາຍເຖິງໄລຍະເວລາລະຫວ່າງແຕ່ລະຄັ້ງທີ່ Binance ເກັບຄ່າທຳນຽມການຊື້ຂາຍຈາກຜູ້ໃຊ້, ໂດຍສະແດງເປັນຊົ່ວໂມງ.
- ເວລາຈົນກວ່າຈະຮອດ funding ຄັ້ງຕໍ່ໄປ ແມ່ນເວລາທີ່ຍັງເຫຼືອ (ສະແດງເປັນຊົ່ວໂມງ) ຈົນກວ່າຈະມີການເກັບ ຄ່າທຳນຽມການຊື້ຂາຍ ຄັ້ງຕໍ່ໄປ.
ສໍາລັບຕົວຢ່າງ: ຖ້າໄລຍະເວລາການຊຳລະກຳນົດໄວ້ 8 ຊົ່ວໂມງ ແລະ ຄ່າທຳນຽມການຊື້ຂາຍຄັ້ງຫຼ້າສຸດເກີດຂຶ້ນ 2 ຊົ່ວໂມງກ່ອນໜ້ານີ້, ຈົນກວ່າຈະມີເວລາການຊຳລະຄັ້ງຕໍ່ໄປ 6 ຊົ່ວໂມງ.
ກະລຸນາຮັບຊາບ: ຄ່າທຳນຽມການຊື້ຂາຍ ຈະຖືກແລກປ່ຽນລະຫວ່າງຜູ້ຖືຕຳແໜ່ງ long ແລະ short, ໂດຍ Binance ເຮັດໜ້າທີ່ເປັນຄົນກາງທີ່ເປັນກາງໃນທຸລະກຳ.
- ລາຄາ 2 = ດັດຊະນີລາຄາ + ຄ່າສະເລ່ຍເຄື່ອນທີ່ (30 ວິນາທີ)
ຄ່າສະເລ່ຍເຄື່ອນທີ່ (30 ວິນາທີ) ຖືກຄຳນວນເປັນຄ່າສະເລ່ຍຂອງ 30 data points ໃນໄລຍະເວລາ 30 ວິນາທີ. data point ຈະຖືກຄຳນວນທຸກໆ 1 ວິນາທີ ໂດຍເອົາຄ່າສະເລ່ຍຂອງລາຄາ ສະເໜີຊື້ ແລະ ສະເໜີຂາຍ ແລ້ວລົບດ້ວຍດັດຊະນີລາຄາ.
ຄ່າສະເລ່ຍເຄື່ອນທີ່ (ໄລຍະ 30 ວິນາທີ) = ຜົນບວກຂອງ [(ລາສະເໜີຊື້1_i + ລາຄາສະເໜີຂາຍ1_i) / 2 - PI_i] / 30
ເຊິ່ງ:
- PI ແມ່ນ ດັດຊະນີລາຄາ ໃນເວລາທີ່ຄຳນວນ.
- ສະເໜີຊື້1_i, ສະເໜີຂາຍ1_i, ແລະ PI_i ຖືກບັນທຶກໃນ 30 ຈຸດຂໍ້ມູນ ທີ່ເກັບທຸກໆ 1 ວິນາທີ ໃນໄລຍະ 30 ວິນາທີ (0, 1, …. 28,29,30 ວິນາທີຫຼັງຈາກຜ່ານ 30 ວິນາທີ).
ໝາຍເຫດ: ສັນຍາ Perpetual ໃນ TradFi ໃຊ້ ການເຄື່ອນຍ້າຍສະເລ່ຍ 60 ວິນາທີ.
ສຳລັບລາຍລະອຽດເພີ່ມເຕີມ, ກະລຸນາເບິ່ງ ດັດຊະນີລາຄາ ສຳລັບແຕ່ລະສັນຍາ USDⓈ-M Futures.
ຖ້າ ລາຄາ 1 < ລາຄາ 2 < ລາຄາສັນຍາ, ແລ້ວ ລາຄາ 2 ຈະຖືກໃຊ້ເປັນ ລາຄາທີ່ກະໄວ້.
ກະລຸນາຮັບຊາບ: ລາຄາທີ່ກະໄວ້ອາດຈະຄາດເຄື່ອນຈາກລາຄາ spot ໃນຊ່ວງສະພາບຕະຫຼາດຮຸນແຮງ ຫຼື ເມື່ອແຫຼ່ງລາຄາມີການຄາດເຄື່ອນ. ໃນກໍລະນີແບບນັ້ນ, Binance ຈະໃຊ້ມາດຕະການປົກປ້ອງເພີ່ມເຕີມ, ເຊັ່ນ: ການຄຳນວນ ລາຄາທີ່ກະໄວ້ = ລາຄາ 2.
ກະລຸນາຮັບຊາບເຊັ່ນກັນວ່າ: ເມື່ອ ລາຄາທີ່ກະໄວ້ ສະແດງການເຄື່ອນໄຫວທີ່ໄວຜິດປົກກະຕິ ແລະ ມີໄລຍະສຳຄັນໃນທິດທາງໃດໜຶ່ງພາຍໃນໄລຍະເວລາສັ້ນ, ແລ້ວ Binance ສະຫງວນສິດໃນການຕັ້ງ Symbol ໃຫ້ຢູ່ໃນໂໝດຫຼຸດລົງເທົ່ານັ້ນ (Reduce Only) ເພື່ອຮັກສາຄວາມສະຖຽນຂອງຕະຫຼາດ ແລະ ຄວາມຖືກຕ້ອງຂອງລາຄາ.
ໃນຊ່ວງອັບເກຣດລະບົບ ຫຼື ເວລາລະບົບຂັດຂ້ອງ, ເມື່ອກິດຈະກຳການຊື້ຂາຍທັງໝົດຖືກຢຸດຊົ່ວຄາວ, ລະບົບຈະສືບຕໍ່ຄຳນວນ ລາຄາທີ່ກະໄວ້ ໂດຍໃຊ້ສູດມາດຕະຖານ. ແຕ່ຢ່າງໃດກໍຕາມ, ຄ່າສະເລ່ຍເຄື່ອນທີ່ (ໄລຍະ 30 ວິນາທີ) ໃນ ລາຄາ 2 ຈະຖືກຕັ້ງເປັນ 0 ຈົນກວ່າລະບົບຈະກັບຄືນສູ່ປົກກະຕິ.
ວິທີການຄິດໄລ່ລາຄາທີ່ກະໄວ້ ສໍາລັບສັນຍາ USDⓈ-M ທີ່ມີການສົ່ງເປັນໄຕມາດ?
- ລາຄາທີ່ກະໄວ້ = ດັດຊະນີລາຄາ + ຄ່າສະເລ່ຍເຄື່ອນທີ່ (ໄລຍະ 30 ວິນາທີ)
- ຄ່າສະເລ່ຍເຄື່ອນທີ່ (ໄລຍະ 30 ວິນາທີ) ຖືກຄຳນວນແບບນີ້:
ຄ່າສະເລ່ຍເຄື່ອນທີ່ = ((ລາຄາສະເໜີຊື້1 + ລາຄາສະເໜີຂາຍ1) / 2 - ດັດຊະນີລາຄາ), ຄຳນວນທຸກໆ 1 ວິນາທີ ໃນໄລຍະ 30 ວິນາທີ.
- i) ຖ້າເວລາຈົນກວ່າຈະສົ່ງມອບຫຼາຍກວ່າ 30 ນາທີ:
- ໃຊ້ BTCUSDT 0925 ເປັນຕົວຢ່າງ:
ລາຄາທີ່ກະໄວ້ ກ່ອນວັນທີ 25-09-2020, 07:29:59 (UTC) = ດັດຊະນີລາຄາ + ຄ່າສະເລ່ຍເຄື່ອນທີ່ (ໄລຍະ 30 ວິນາທີ)
- ຄ່າສະເລ່ຍເຄື່ອນທີ່ (ໄລຍະ 30 ວິນາທີ) = ຄ່າສະເລ່ຍເຄື່ອນທີ່ ((ລາສະເໜີຊື້1 + ລາສະເໜີຂາຍ1) / 2 - ດັດຊະນີລາຄາ), ຄຳນວນທຸກໆ 1 ວິນາທີ ໃນໄລຍະ 30 ວິນາທີ.
- ii) ຖ້າເວລາຈົນກວ່າຈະສົ່ງມອບເທົ່າກັບ 30 ນາທີ ຫຼື ໜ້ອຍກວ່າ:
ລາຄາທີ່ກະໄວ້ ໃນວັນທີ 25-09-2020, ເວລາ 07:30:00 - 07:59:59 (UTC) = ຄ່າສະເລ່ຍຂອງດັດຊະນີລາຄາ, ຄຳນວນທຸກໆ 1 ວິນາທີ ລະຫວ່າງ 07:30:00 ແລະ 07:59:59 (UTC) ໃນວັນທີສົ່ງມອບ.
4. ລາຄາທີ່ກະໄວ້ຂອງສັນຍາ USDⓈ-M Futures ໃນການຊື້ຂາຍຕະຫຼາດລ່ວງໜ້າ
ວິທີການຂອງລາຄາທີ່ກະໄວ້ໃນຊ່ວງໄລຍະການຊື້ຂາຍຕະຫຼາດລ່ວງໜ້າ
ລາຄາທີ່ກະໄວ້ = ຄ່າສະເລ່ຍຂອງລາຄາຊື້ຂາຍໃນ 10 ວິນາທີຫຼ້າສຸດ, ຄຳນວນທຸກໆ 1 ວິນາທີ.
ຖ້າມີລາຄາທຸລະກຳໜ້ອຍກວ່າ 21 ລາຄາໃນຊ່ວງ 10 ວິນາທີ, ຄ່າສະເລ່ຍຂອງດັດຊະນີລາຄາ ຈະອີງຕາມ 20 ລາຄາທຸລະກຳຫຼ້າສຸດ.
ໄລຍະປ່ຽນຜ່ານໄປສູ່ Perpetual ມາດຕະຖານໃນຊ່ວງກ່ອນເປີດຕະຫຼາດ
ສັນຍາ Perpetual Futures ກ່ອນເປີດຕະະຫຼາດຈະຖືກປ່ຽນເປັນສັນຍາ Perpetual Futures ມາດຕະຖານ ເມື່ອສາມາດຫາ ດັດສະນີລາຄາ ທີ່ມີຄວາມສະຖຽນຈາກຕະຫຼາດ spot (ຕາມທີ່ Binance ກຳນົດ). ລາຄາທີ່ກະໄວ້ຈະຄ່ອຍໆປັບເຂົ້າໃກ້ຈາກລາຄາທີ່ກະໄວ້ໃນຊ່ວງ ການຊື້ຂາຍກ່ອນເປີດຕະຫຼາດ (pre-market trading) ໄປສູ່ການຄຳນວນລາຄາທີ່ກະໄວ້ມາດຕະຖານ (ລາຄາທີ່ກະໄວ້ = ຄ່າກາງ (ລາຄາ 1, ລາຄາ 2, ລາຄາສັນຍາ)) ໃນຊ່ວງໄລຍະປ່ຽນຜ່ານ.
ຟັງຊັ່ນການຊື້ຂາຍຈະ ບໍ່ ໄດ້ຮັບຜົນກະທົບໃນຊ່ວງໄລຍະປ່ຽນຜ່ານ. ຄຳສັ່ງທີ່ເປີດໄວ້ ແລະ ຕຳແໜ່ງຈະ ບໍ່ ຖືກຍົກເລີກ.
ລາຄາທີ່ກະໄວ້ ຫຼັງຈາກການຊື້ຂາຍຕະຫຼາດລ່ວງໜ້າສິ້ນສຸດລົງ
ລາຄາທີ່ກະໄວ້ = ຄ່າກາງ (ລາຄາ 1, ລາຄາ 2, ລາຄາສັນຍາ)