

段永平:网易跌到 1 美元时,他看到了什么
2002 年的网易,惨得没法看。
股价跌破 1 美元,在纳斯达克退市边缘打转。2001 年互联网泡沫炸完,尸体还没凉。网易又碰上审计风波,市场直接把它当骗子处理。
谁碰谁死。这是当时的共识。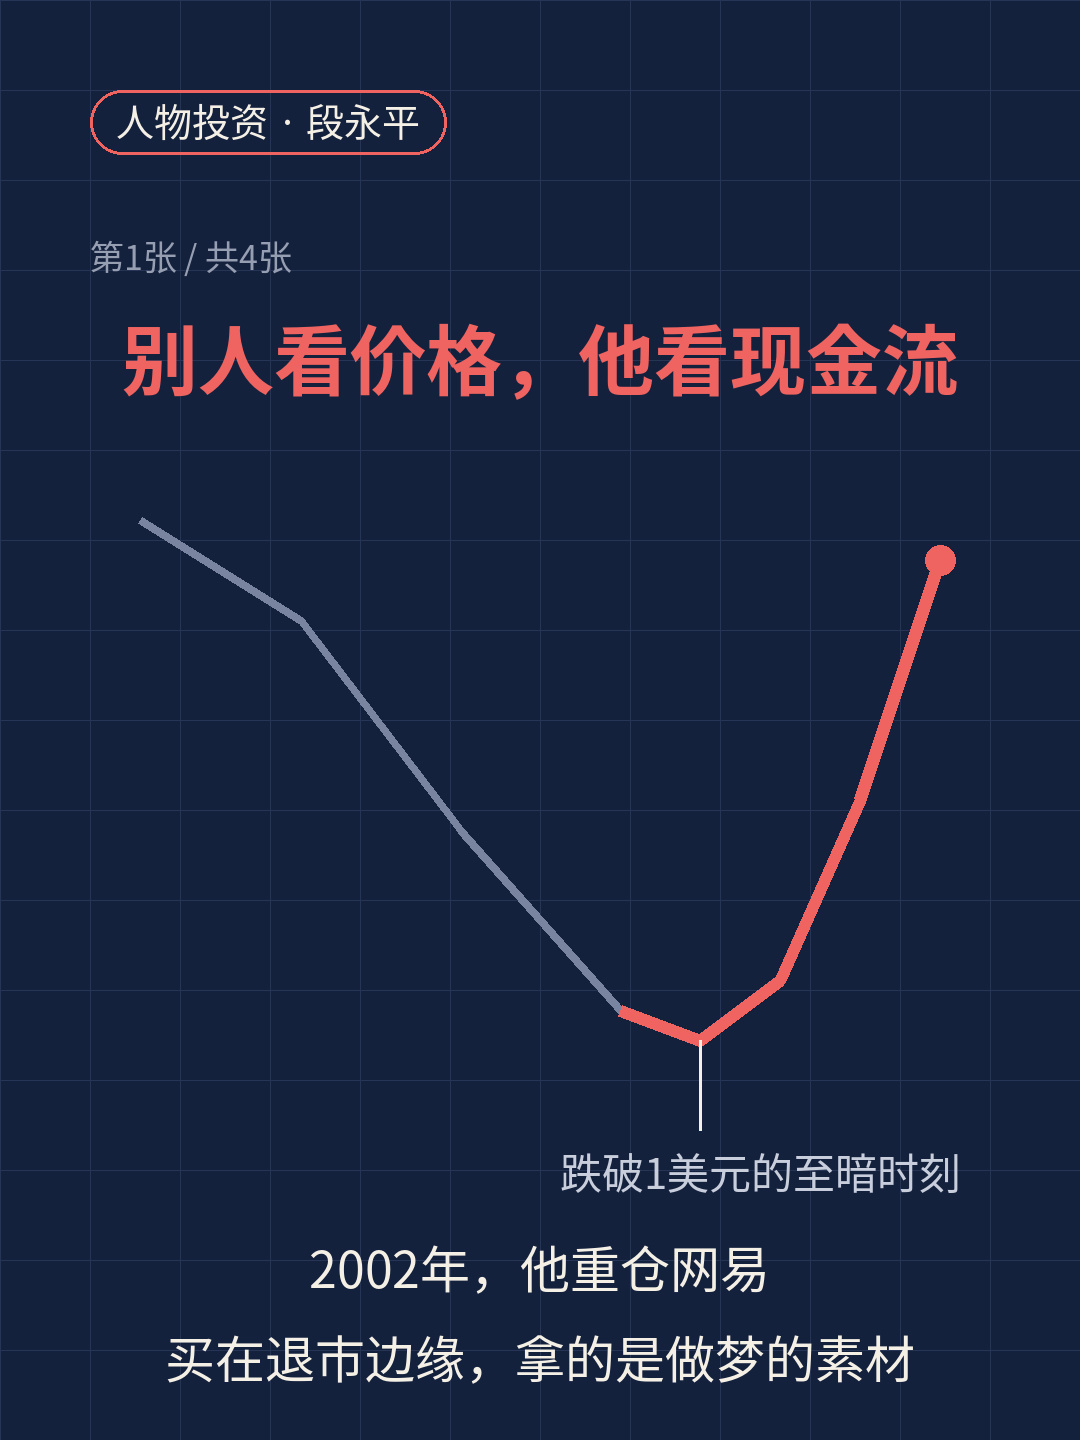
段永平偏偏在这个节骨眼上,重仓了。
他看到了什么?
别人看到的是价格:1 美元,垃圾股,随时归零。他看到的是生意:这家公司账上的现金,折成每股,比股价还多。
你算算这笔账。用买废纸的钱,买了一箱子现金,还白送一门正在起量的网游业务。
2002 年的网易,刚靠《大话西游》系列摸到门道。游戏是什么生意?一台服务器,几万个账号,钱哗哗进来。边际成本几乎为零。这门生意当时不被理解——"玩游戏的公司,能有什么前途?"
段永平不管这些噪音。他信一条朴素的原则:烂价格 ≠ 烂生意。市场是情绪的放大器,恐慌的时候,它能把好公司按在泥里。
后来的事,像神话,其实是常识的复利。
游戏业务爆了,《大话西游2》让网易现金流起飞。股价从 1 美元起步,一路涨上去。段永平拿了多年,回报几十倍。中途网易还拆股,还转型,他没怎么动。逻辑没变:游戏在赚钱,用户在增长,现金流在增厚。
这笔投资常被拿来和巴菲特买可乐并列。你别说,逻辑真是一脉相承。
低谷买好生意,需要两个条件:生意真的好,价格真的贱。前者要眼光,后者要等运气。2002 年的网易,两样都占了。
难的是什么?是在所有人喊"骗子、垃圾、退市"的时候,你敢不敢按计算器,而不是跟着喊。
段永平自己说过类似的意思:他看不懂的不碰,看得懂的别人恐慌时他贪婪。这话人人会背。真到 1 美元的网易面前,手不抖的,没几个。
还有一个细节:他买完就没天天盯盘。做生意的人懂这个理——你见过哪个老板每天给公司估三次价的?
好公司被贱卖,是市场的bug,不是公司的bug。bug 迟早被修复。你要做的,就是在修复前上车,然后系好安全带。
今天回头看,1 美元的网易当然是传奇。可站在当时,那是一地碎玻璃。传奇和疯子的区别,只在于后来涨了没。
投资没有后视镜。便宜货遍地的时候,敢弯腰的,永远是少数。
