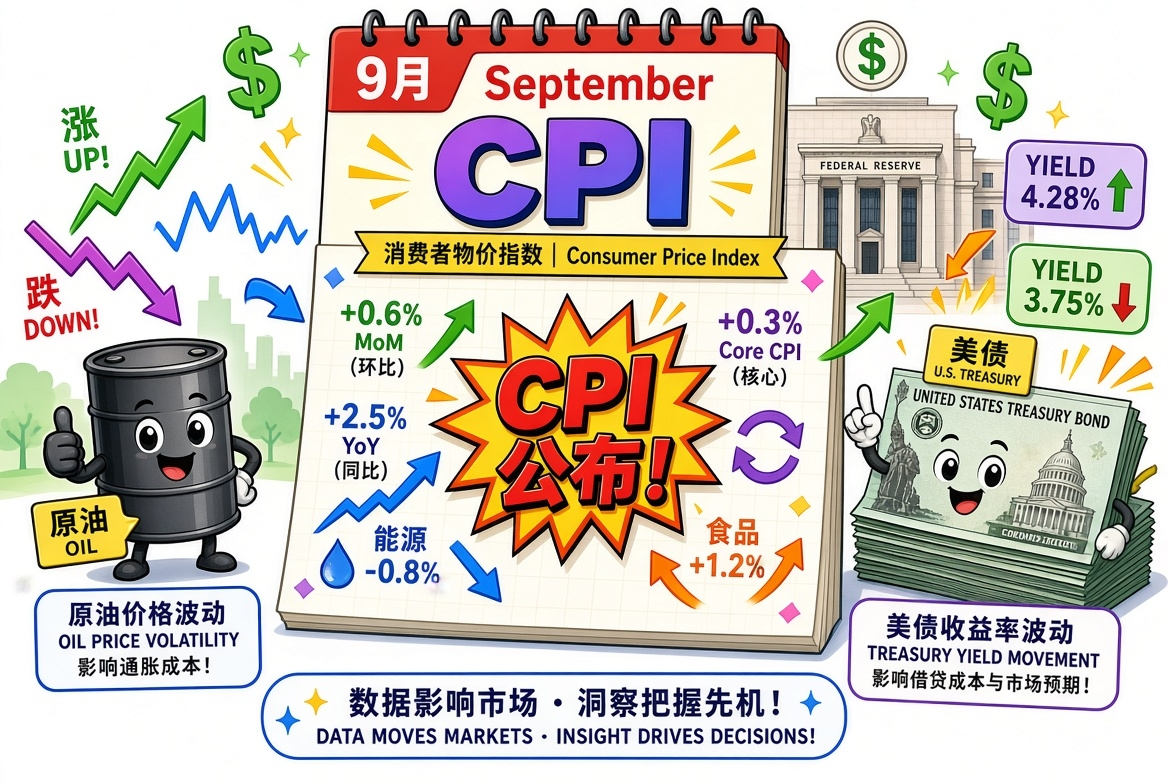

9月CPI(将于10月14日8:30 ET公布)是联储10月27-28日会议前的最后重要通胀数据,市场普遍预期整体通胀因能源回升,核心相对温和。这对原油和美债的影响主要取决于数据与预期的偏差,尤其是核心CPI。
市场共识预期(综合多方)
整体CPI:环比约+0.5%~0.6%(前值+0.4%),同比约3.6%~3.7%(前值3.4%)。
核心CPI(剔除食品能源):环比约+0.2%(前值+0.3%),同比约2.4%~2.5%(前值2.4%)。
能源是主要推手。9月汽油价格大幅上涨(有分析指向环比接近+9%~10%),带动能源分项显著贡献,主要受中东局势、霍尔木兹海峡风险及美伊相关冲突推高油价影响。核心则预期放缓,因租金/住房服务有所软化,服务和商品压力相对可控。部分机构(如高盛)略偏鹰,整体同比看3.7%、核心环比略高于共识。
当前背景:联储9月已加息一次(目标区间至3.75%-4.00%),10月加息概率市场定价较低(约15%-20%),更多关注12月及之后。10年期美债收益率近期在5.2%附近(10月13日左右约5.21%-5.24%),油价方面WTI约94美元/桶附近,布伦特约105美元左右(高位但有所回落)。
对原油的潜在走势影响
原油本身是CPI能源分项的核心驱动,而非单纯“结果”。数据公布后:
符合或略高预期(整体偏热、能源贡献大):短期可能强化“通胀粘性”叙事,支撑油价高位震荡或小幅反弹,尤其若市场解读为供应风险持续。但若核心温和,油价更易受地缘(中东/俄乌能源相关)和实际供需主导,而非CPI本身。
大幅超预期热:可能引发对进一步紧缩的担忧,间接压制需求预期,对油价偏负面;反之若核心明显偏软,市场可能更关注能源冲击的临时性,油价波动更多回归基本面。
整体看,CPI后油价方向仍高度依赖地缘进展(例如柴油供应、停火相关消息),而非单一数据。近期油价与美债收益率有一定正相关(通胀担忧通道)。
对美债(收益率)的潜在走势影响
美债对核心CPI更敏感,整体CPI的能源噪音相对次要:
核心符合/偏软(环比≤0.2%):强化10月不加息预期,短端(2年期)收益率有下行空间;长端(10年、30年)可能跟随回落或高位整理,尤其若油价同步稳定。利好债市(价格上涨、收益率下降)。
核心超预期热(环比≥0.3%):重燃加息/更紧政策定价,短端收益率上行更明显,长端也可能受通胀预期和期限溢价推升,延续高位压力(近期已接近多年高点)。
整体热但核心冷:典型“剪刀差”情景,债市反应可能分化——短端因政策路径缓和而受益,长端因能源通胀担忧而韧性较强。市场当前已部分消化能源推动的整体回升,真正意外在核心结构和后续传导。
总结情景:
基准(整体因油回升、核心温和):原油高位波动,美债收益率短端有所缓和、长端高位震荡。
偏热意外:油价和收益率同向上行压力加大。
偏冷意外:油价可能承压,美债收益率明显回落。
数据公布后关注细节(汽油、住房、服务、商品分项)和联储官员后续表态。市场波动可能较大,尤其开盘前后。以上为基于当前共识的分析,实际走势受即时数据、地缘和风险偏好影响,非投资建议。