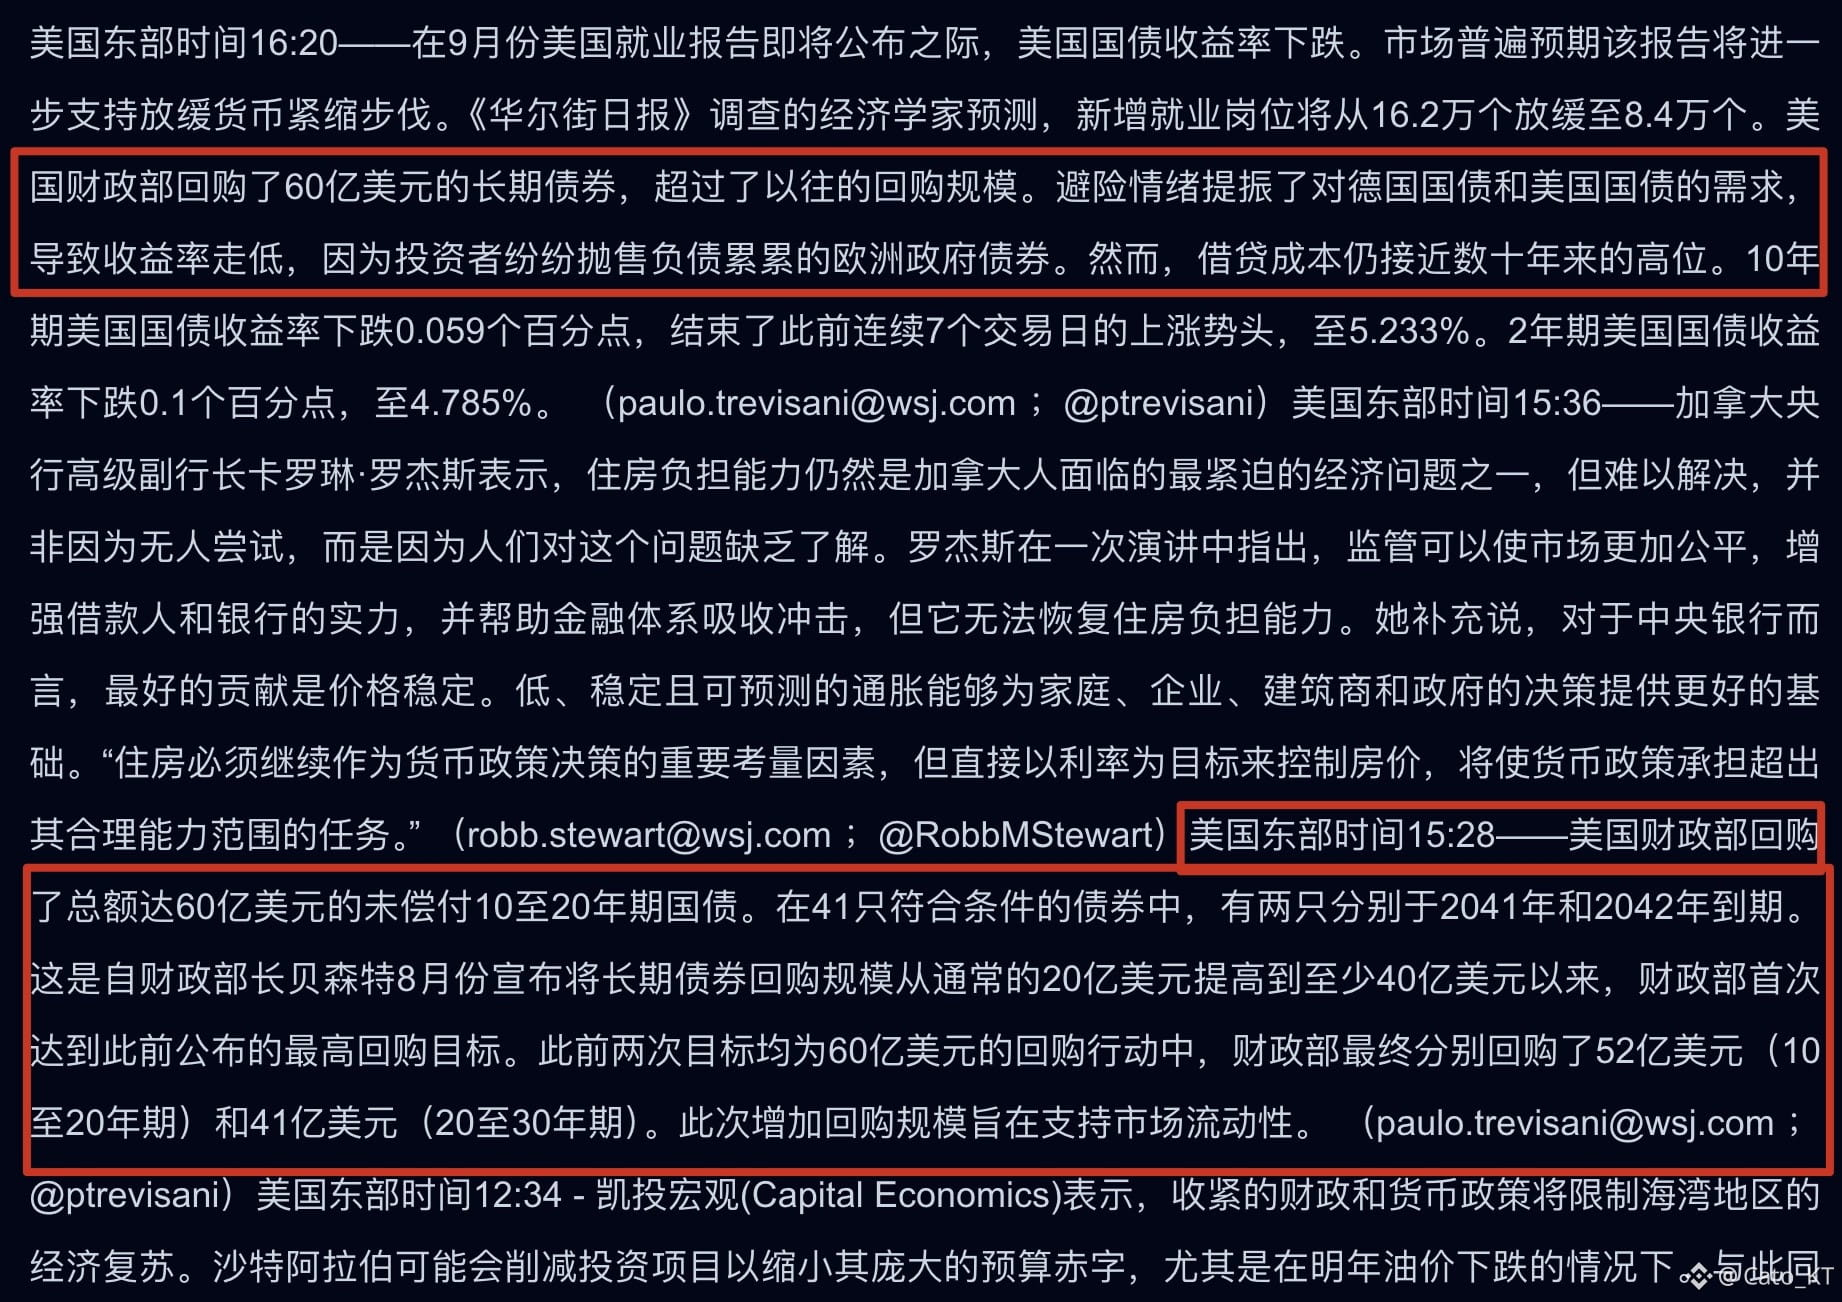
再说财政部回购长债,之前财政部的力度一直不够,说好的60亿一直没有买满,现在来看很有可能就是不想让市场理解为财政部给长债托底,刺激长债卖的太凶
就像贝森特说的,财政部加大回购是为了提供流动性,不是为了压制收益率给长债兜底(实则目的很清楚),所以财政部的回购才会遵循一个循序渐进,直到10月1日这一次才买满60亿
但是依旧没有提振市场太多信心,10月1日本次回购操作中,财政部首次买满60亿额度,但是市场提交的卖出额度也飙升至464亿,是回购额度的7.7倍,显然债市卖单更强了
本次回购有一个反常 的结构,本次长债卖家中有41个符合资格的机构,但是财政部只选择了2家进行回购,回购额度虽然满额60亿,但是实际现金支付仅有44.7亿(因为回购的票息计算)
换句话说,财政部本次仅有44.7亿就消除了约60亿的债务,说明财政部在回购中是有价格选择的
那么问题来了,卖方想要以更高的价格卖出,财政部则想要以更低的价格消除债务,短期对长债收益率的压制是有限的,想要通过回购来改善长债端的环境需要更长的时间,我觉得11月4日增额回购的截止日期会被延长
从财政部回购节奏上来,目的不是直接压债市收益率,而是长期稳定的改善,并且不会乱买,算是财政供给调控的一种方式,这种方式中长期有利,但是短期见效就慢,像中药,治本,而对于风险市场来说,需要在前期治疗期间承担更长久的高收益率压制环境!#美国9月非农仅增2.9万人失业率升至4.2%