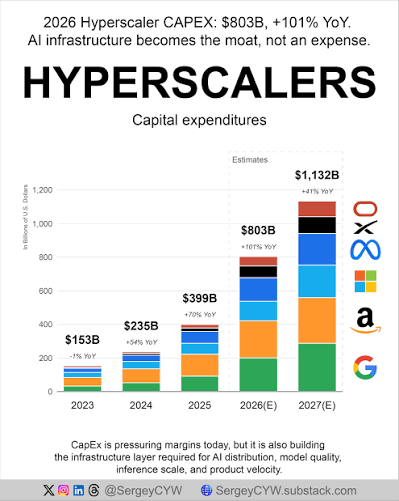
Nvidia annonce un doublement des ventes de puces prévu l'an prochain. Les hyperscalers (Microsoft, Google, Amazon, Meta) publient des revenus records trimestre après trimestre, tout en annonçant des capex en calcul toujours plus vertigineux — parfois plusieurs dizaines de milliards de dollars par trimestre rien que pour l'infrastructure IA. La question qui divise les investisseurs : s'agit-il d'une vraie cassure structurelle de la demande, ou d'un cycle d'investissement qui dépasse largement la monétisation réelle ?
La thèse haussière repose sur l'idée que l'adoption entreprise de l'IA générative n'en est qu'à ses débuts, que les gains de productivité vont progressivement justifier les dépenses actuelles, et que le soutien politique — discours autour d'une « Force IA » américaine, projections évoquant l'IA comme part croissante du PIB — pourrait prolonger le cycle plusieurs années.
La thèse baissière pointe des valorisations tendues, une concentration extrême du marché sur une poignée de titres, et le fait que certains leaders du secteur eux-mêmes appellent à ralentir le développement — signe potentiel que même les initiés doutent du rythme actuel. Un décalage prolongé entre capex massif et retour sur investissement réel pourrait déclencher une correction sévère.
Au-delà des méga-caps IA déjà connues, plusieurs angles méritent d'être surveillés : les fournisseurs d'énergie et d'infrastructure électrique, car l'entraînement et l'inférence des modèles consomment des quantités d'électricité considérables ; les équipementiers semi-conducteurs en amont de Nvidia (lithographie, packaging avancé) ; la cybersécurité, portée par la surface d'attaque croissante liée à l'IA ; et les entreprises « adoptantes » qui intègrent l'IA pour gagner en efficacité opérationnelle plutôt que celles qui la vendent directement.