Kuthatha okubalulekile kuyashintsha phakathi kwe-Wall Street yendabuko ne-blockchain.
NgoSepthemba 17, 2026, i-U.S. Securities and Exchange Commission (SEC) yethule ukukhululwa kwesikhashana kwayo kwe-Innovation, idala indlela yokulawula ukuze ezinye izinkundla zihwebe ngamasheya e-US anetokenized ezindaweni ezisekelwe ku-blockchain. Lokhu kuthuthuka kungase kuvumele amapulatifomu anamasheya anetokenized anentshisekelo ukuthi amemezele izinhlelo kusenesikhathi njengo-Q4 2026.
Kodwa ngaphambi kokubheka umthelela we-crypto, kubalulekile ukuqonda ukuthi i-SEC empeleni yenzani.
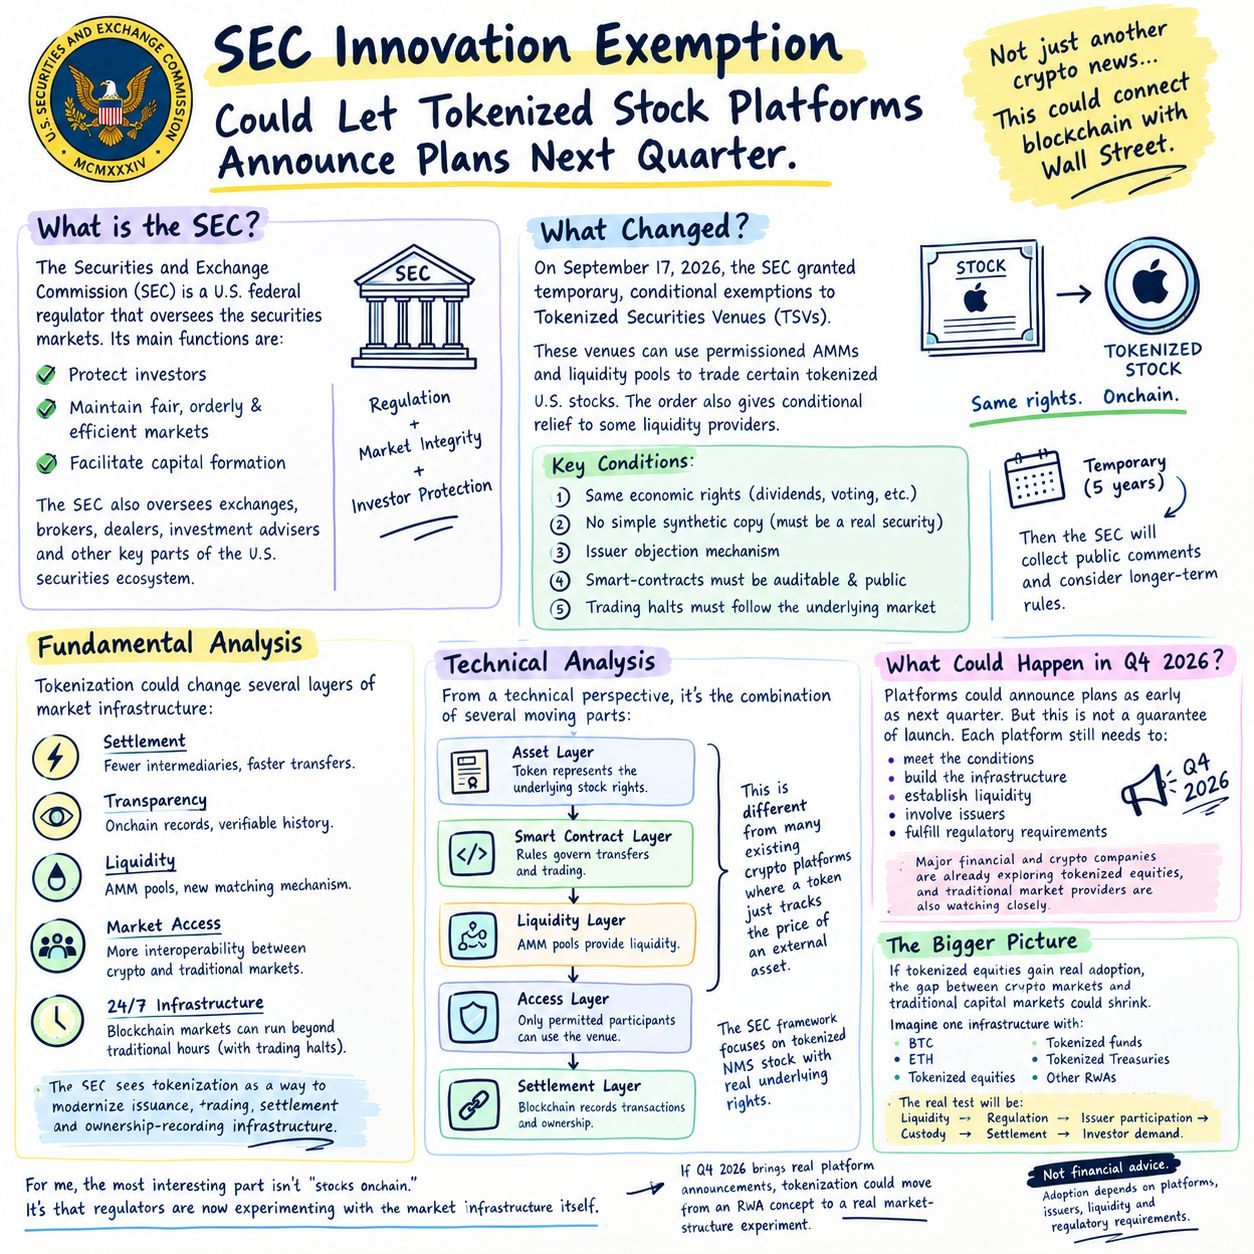
Ano ang SEC?
Ang Securities and Exchange Commission ay ang pederal na regulator ng U.S. na responsable sa pag-uukalasa ng mga securities market.
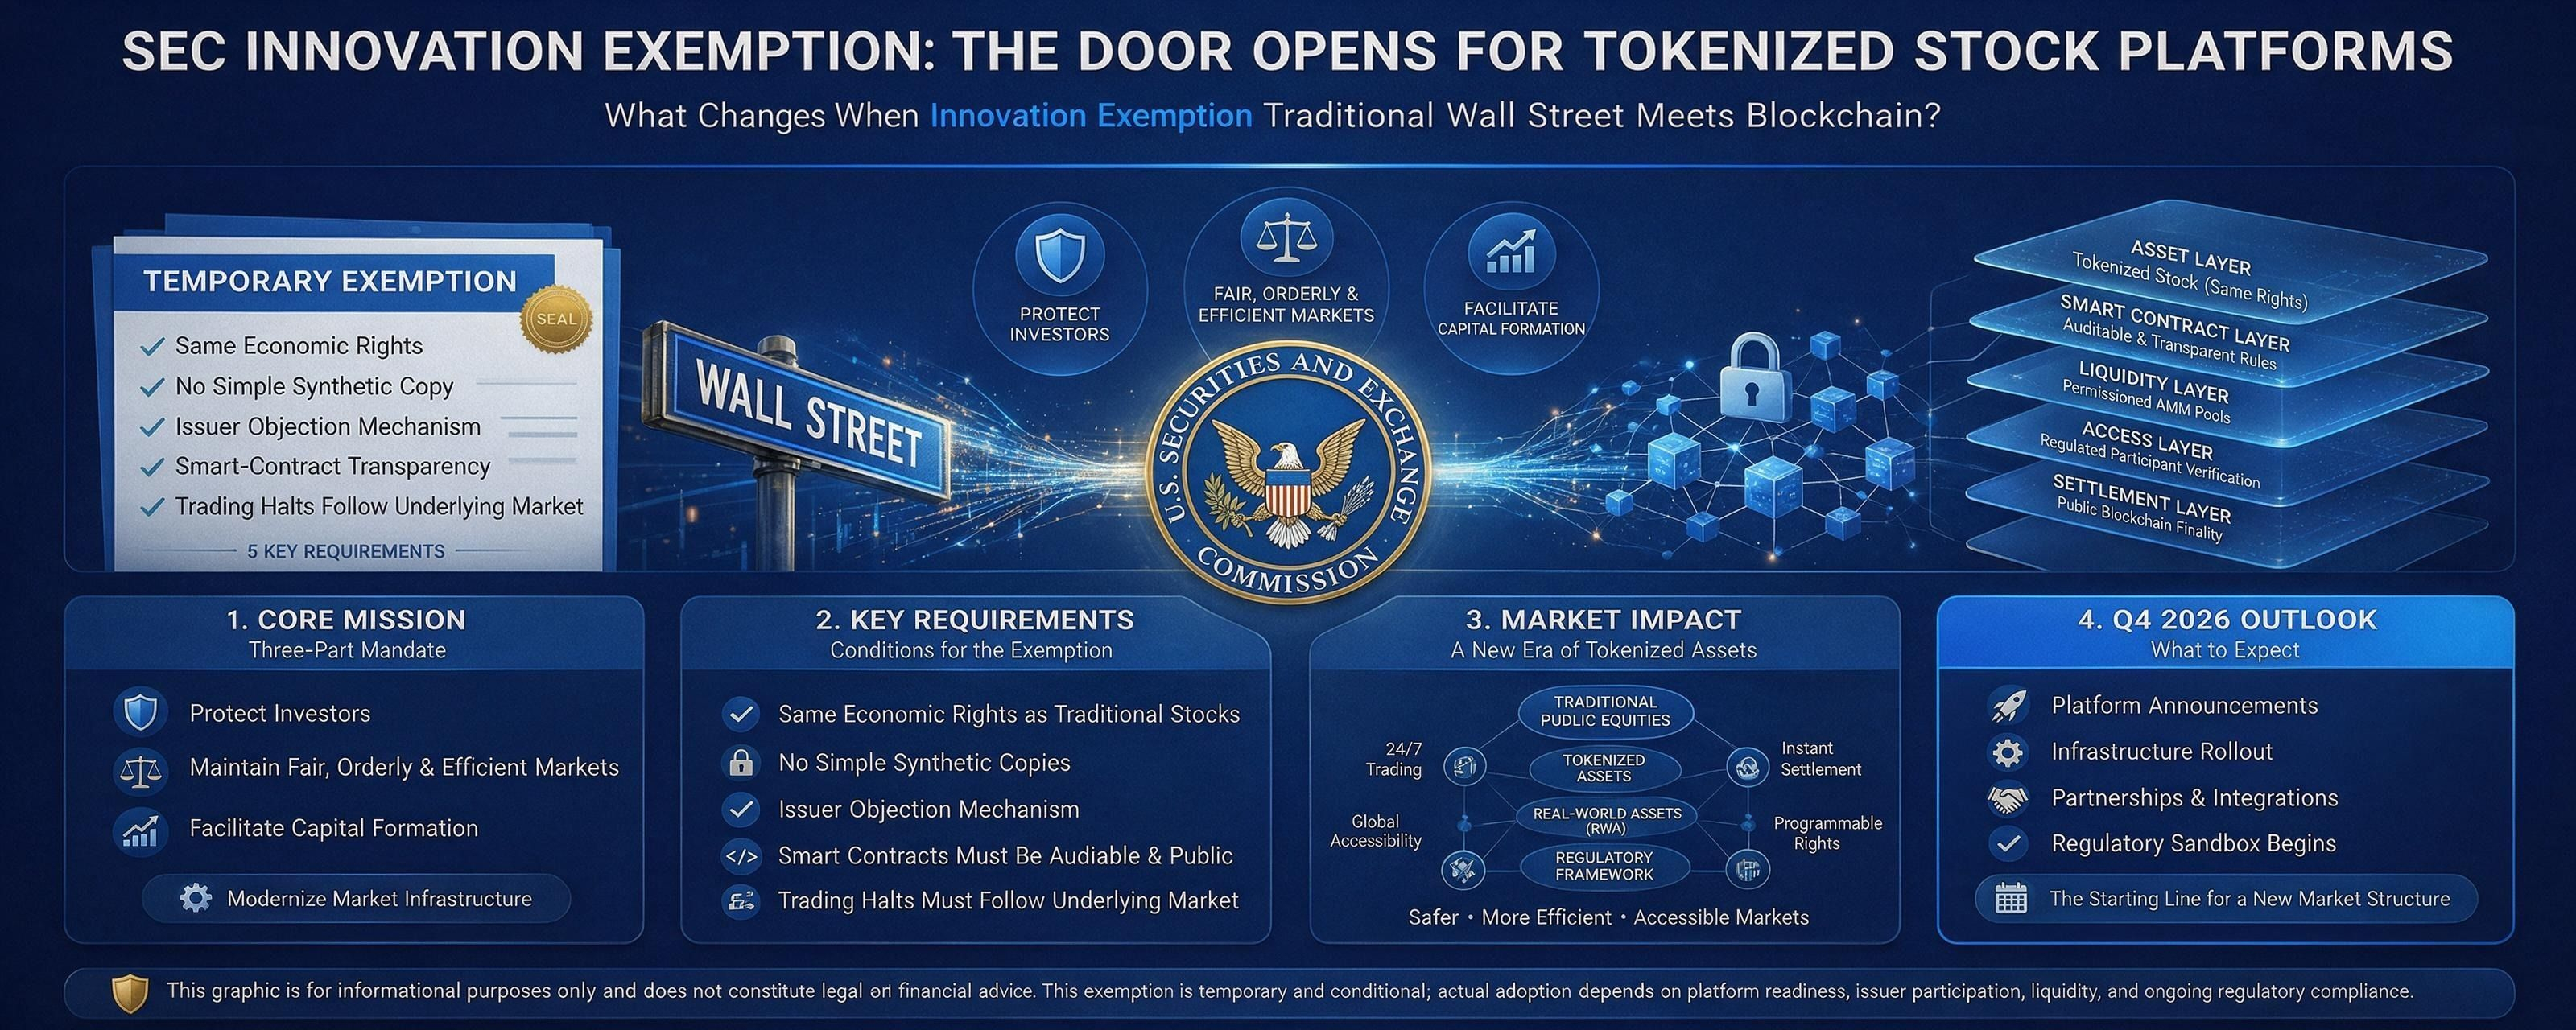
Ang pangunahing misyon nito ay may tatlong bahagi:
Protektahan ang mga investor
Panatilihin ang patas, maayos at mahusay na mga merkado
Pahingain ang pagbuo ng kapital
Pinangangasiwaan din ng SEC ang mga securities exchange, brokers, dealers, investment advisers at iba pang mahahalagang bahagi ng U.S. securities ecosystem.
Kaya kapag binago ng SEC kung paano puwedeng i-trade ang tokenized stocks, hindi lang ito simpleng anunsyo ng crypto.
Posible nitong baguhin ang imprastrukturang nag-uugnay sa blockchain + tradisyonal na equities.
Ano mismo ang nagbago?
Nagbigay ang SEC ng pansamantala, kondisyonal na mga eksepsyon sa Tokenized Securities Venues (TSVs).
Maaaring gamitin ng mga venue na ito ang permissioned automated market makers at liquidity pools para mapadali ang trading ng ilang tokenized National Market System (NMS) stocks. Nagbibigay rin ang order ng kondisyonal na ginhawa para sa ilang liquidity provider mula sa dealer definition.
Ang mahalagang salita ay kondisyonal.
Hindi ito blanket approval para sa bawat crypto platform na i-tokenize ang bawat stock.
Kasama sa balangkas ang ilang kinakailangan.
Halimbawa:
1. Kaparehong ekonomikong karapatan
Ang tokenized stock ay dapat magbigay sa mga may hawak ng parehong mga karapatan at pribilehiyo gaya ng katumbas na tradisyonal na stock, kabilang ang may-katuturang dividend at voting rights.
2. Walang simpleng synthetic copy
Idinisenyo ang balangkas para sa tokenized securities, hindi sa mga token na ginagaya lang ang presyo ng stock nang hindi kumakatawan sa mga karapatan sa underlying security.
3. Mekanismo ng pagtutol ng issuer
Kapag ang isang third party ay nag-tokenize ng stock, kailangang makatanggap ang issuer ng abiso at ng pagkakataong tumutol.
4. Smart-contract transparency
Dapat ma-audit at pampubliko ang mga smart contract na ginagamit ng TSVs, at naka-deploy sa isang public, permissionless distributed ledger.
1. Dapat sumunod ang mga paghinto ng trading sa underlying market
Kung huminto ang trading sa underlying stock sa pangunahing exchange nito, dapat ding huminto ang trading ng tokenized na bersyon nito.
Ang eksepsyon ay pansamantala at naka-iskedyul na magwawakas limang taon matapos mailathala, habang kinokolekta ng SEC ang mga pampublikong komento at isinasaalang-alang ang mas pangmatagalang mga alituntunin.
Fundamental Analysis
Ang pangunahing kuwento ay mas malaki pa sa simpleng paglalagay ng stock ticker sa isang blockchain.
Posibleng mabago ng tokenization ang ilang layer ng imprastruktura ng merkado:
Settlement:
Ang blockchain-based settlement ay makababawas sa bilang ng mga intermediary na kasangkot sa paglilipat ng pagmamay-ari.
Transparency:
Ang mga onchain record ay makakapagbigay ng mapapatunayang kasaysayan ng transaksyon.
Liquidity:
Ang permissioned AMM liquidity pools ay lumilikha ng ibang mekanismo para sa pagtutugma ng mga buyer at seller.
Market access:
Posibleng gawing mas interoperable ng tokenized securities ang equity infrastructure sa mga digital-asset market.
24/7 imprastruktura:
Ang mga blockchain market ay technically puwedeng tumakbo sa labas ng normal na oras ng exchange, kahit na ang balangkas ng SEC ay nangangailangan pa rin na igalang ng tokenized trading ang mga paghihigpit tulad ng mga paghinto sa trading ng underlying-stock.
Inilarawan mismo ng SEC na ang tokenization ay may potensyal na i-modernize ang issuance, trading, transfer, settlement at pagre-record ng pagmamay-ari.
Kung bakit mahalaga ang pag-unlad na ito nang higit pa sa crypto.
Maaaring ito ay upgrade sa imprastruktura, hindi lang isa pang kuwentong token.
Technical Analysis Ano ang Nagbabago sa Blockchain Side?
Sa teknikal na pananaw, ang interesante ay ang kumbinasyon ng:
Tokenized equity + smart contracts + AMM liquidity + permissioned access + public blockchain settlement.
Lumilikha ang arkitektura ng ilang mahahalagang bahagi:
Asset layer → ang token ay kumakatawan sa mga karapatan sa underlying stock.
Smart-contract layer → ang mga patakaran ang namamahala sa mga paglilipat at trading.
Liquidity layer → nagbibigay ang AMM pools ng liquidity.
Access layer → ang mga pinapahintulutang kalahok lang ang makikisalamuha sa kaukulang trading venue.
Settlement layer → itinatala ng blockchain ang mga transaksyon at pagmamay-ari.
Iba ito sa maraming kasalukuyang crypto platform kung saan ang token ay sumusunod lang sa presyo ng isang external asset.
Nakatuon ang balangkas ng SEC sa tokenized NMS stock na may underlying securities rights.
Ang pagkakaibang iyon ay maaaring maging sobrang importante para sa hinaharap ng mga RWA market.
Ano ang Puwedeng Mangyari sa Q4 2026?
Ang kasalukuyang headline ay nagsasabing puwedeng mag-anunsyo ang mga platform ng mga plano kasing aga ng susunod na quarter.
Hindi dapat itong bigyang-kahulugan bilang:
Gagarantiyahan ang paglulunsad ng tokenized stock trading sa susunod na quarter.
Ang SEC ay gumawa ng regulatory pathway. Kailangan pa ring sumunod ang mga indibidwal na platform sa mga kondisyon, buuin ang imprastruktura, itatag ang liquidity, tugunan ang paglahok ng issuer at matugunan ang mga naaangkop na kinakailangan.
Ngunit ang Q4 ay maaaring maging mahalagang panahon para sa mga anunsyo, partnership at pagbuo ng platform.
Ang mga pangunahing kumpanya sa pananalapi at crypto ay nagpakita na ng interes sa tokenized equities, habang ang mga provider ng tradisyonal na market infrastructure ay nag-eeksplora rin ng tokenization.
Mas Malaking Epekto ng Crypto
Kung ang tokenized equities ay makakuha ng makabuluhang pag-aampon, mas lalong magiging manipis ang hangganan sa pagitan ng mga crypto market at tradisyonal na capital markets.
Isipin ang iisang imprastrukturang kung saan makikisalamuha ang mga investor sa:
BTC
ETH
Tokenized equities
Tokenized funds
Tokenized Treasuries
Ibang RWAs
Ang teknolohiya ay hindi awtomatikong ginagarantiya ang pag-aampon.
Ang totoong pagsubok ay:
Liquidity → regulation → issuer participation → custody → settlement → demand ng investor.
Doon mapagpapasyahan ang susunod na yugto ng tokenization.
Para sa akin, ang pinaka-interesanteng bahagi ng desisyong ito ng SEC ay hindi ang headline na “papasok ang mga stock sa onchain.”
Ito ay dahil ang mga regulator ay nag-eeksperimento ngayon sa mismong imprastruktura ng merkado.
At kung ang Q4 2026 ay magdudulot ng mga aktuwal na anunsyo ng platform, ang kuwentong tungkol sa tokenization ay maaaring lumipat mula sa konsepto ng RWA tungo sa isang tunay na eksperimento sa market-structure.
Hindi payo sa pananalapi. Ang eksepsyon ay pansamantala at kondisyonal, at ang aktuwal na pag-aampon ay nananatiling nakadepende sa mga platform, issuer, liquidity at mga kinakailangan sa regulasyon.
#Binance #SEC #TokenizedStockPlatformsCouldLaunchNextQuarter $NVDAB $NVDA.US $GOOGL.US