
翻了一下今年AI股的数据,说说我的真实看法。
Jensen Huang说2027年芯片销量大概率翻倍,然后Anthropic的Amodei说AI要放慢。
两件事同时发生,股价涨了。
这说明市场现在更相信Jensen,而不是Amodei。
我觉得这个判断短期是对的,长期存疑。
原因很简单:Dell Q2财报显示AI服务器订单积压$950亿,New York Life这种管$8,070亿的老钱把债券基金搬上了Avalanche,英伟达把GPU变成了金融资产让华尔街来融资——这些都是真金白银的行为,不是叙事。
需求是真实的,目前没有看到放缓的证据。
但有一件事让我保持克制:
AI基础设施投入越来越大,但真正用AI赚到钱的公司还很少。算力在烧,变现在哪里是今年底最重要的问题。
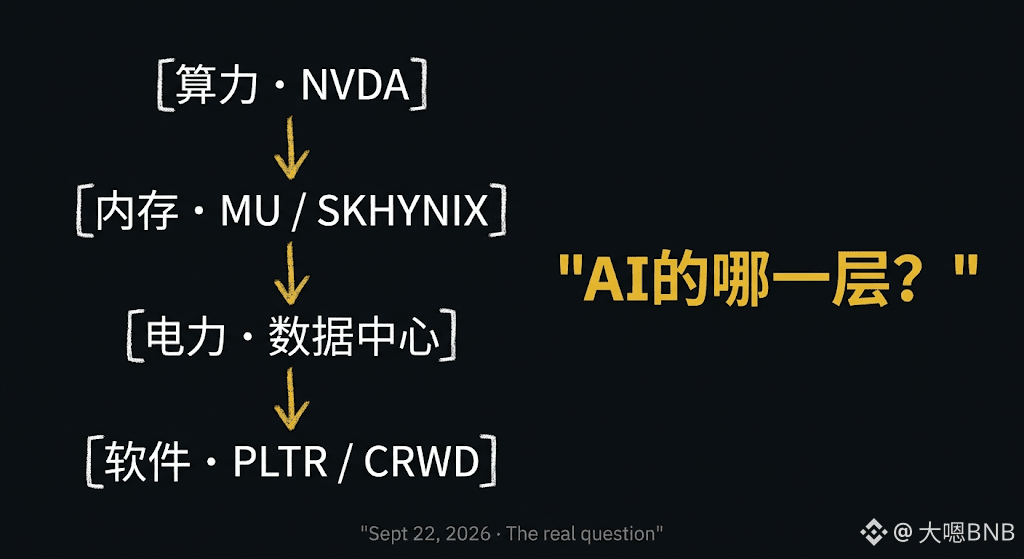
所以我的仓位是这样分的——不只是押英伟达,而是沿着"谁在为AI基础设施买单"这条链往下找:内存(SK海力士、美光、闪迪),电力和散热(谁给数据中心供电),以及真正用AI创造收入的软件公司(Palantir、CrowdStrike)。
纯硬件的故事已经很贵了,软件和应用层的定价还没有完全反映AI的渗透率。
这波AI股行情是强势反攻还是短期反弹?我觉得这个问题问错了。
真正的问题是:你布局的是AI的哪一层?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会
Jensen Huang说2027年芯片销量大概率翻倍,然后Anthropic的Amodei说AI要放慢。
两件事同时发生,股价涨了。
这说明市场现在更相信Jensen,而不是Amodei。
我觉得这个判断短期是对的,长期存疑。
原因很简单:Dell Q2财报显示AI服务器订单积压$950亿,New York Life这种管$8,070亿的老钱把债券基金搬上了Avalanche,英伟达把GPU变成了金融资产让华尔街来融资——这些都是真金白银的行为,不是叙事。
需求是真实的,目前没有看到放缓的证据。
但有一件事让我保持克制:
AI基础设施投入越来越大,但真正用AI赚到钱的公司还很少。算力在烧,变现在哪里是今年底最重要的问题。
所以我的仓位是这样分的——不只是押英伟达,而是沿着"谁在为AI基础设施买单"这条链往下找:内存(SK海力士、美光、闪迪),电力和散热(谁给数据中心供电),以及真正用AI创造收入的软件公司(Palantir、CrowdStrike)。
纯硬件的故事已经很贵了,软件和应用层的定价还没有完全反映AI的渗透率。
这波AI股行情是强势反攻还是短期反弹?我觉得这个问题问错了。
真正的问题是:你布局的是AI的哪一层?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会