
ເຮືອນຫຸ້ນ AI ກຳລັງເພີ່ມຂຶ້ນ — ແຕ່ໂອກາດຄັ້ງຕໍ່ໄປອາດບໍ່ແມ່ນຫຸ້ນ AI ອີກ.
ການລະບຸນຂອງ AI ບໍ່ໄດ້ເປັນເລື່ອງ semiconductor ຢ່າງດຽວອີກຕໍ່ໄປ.
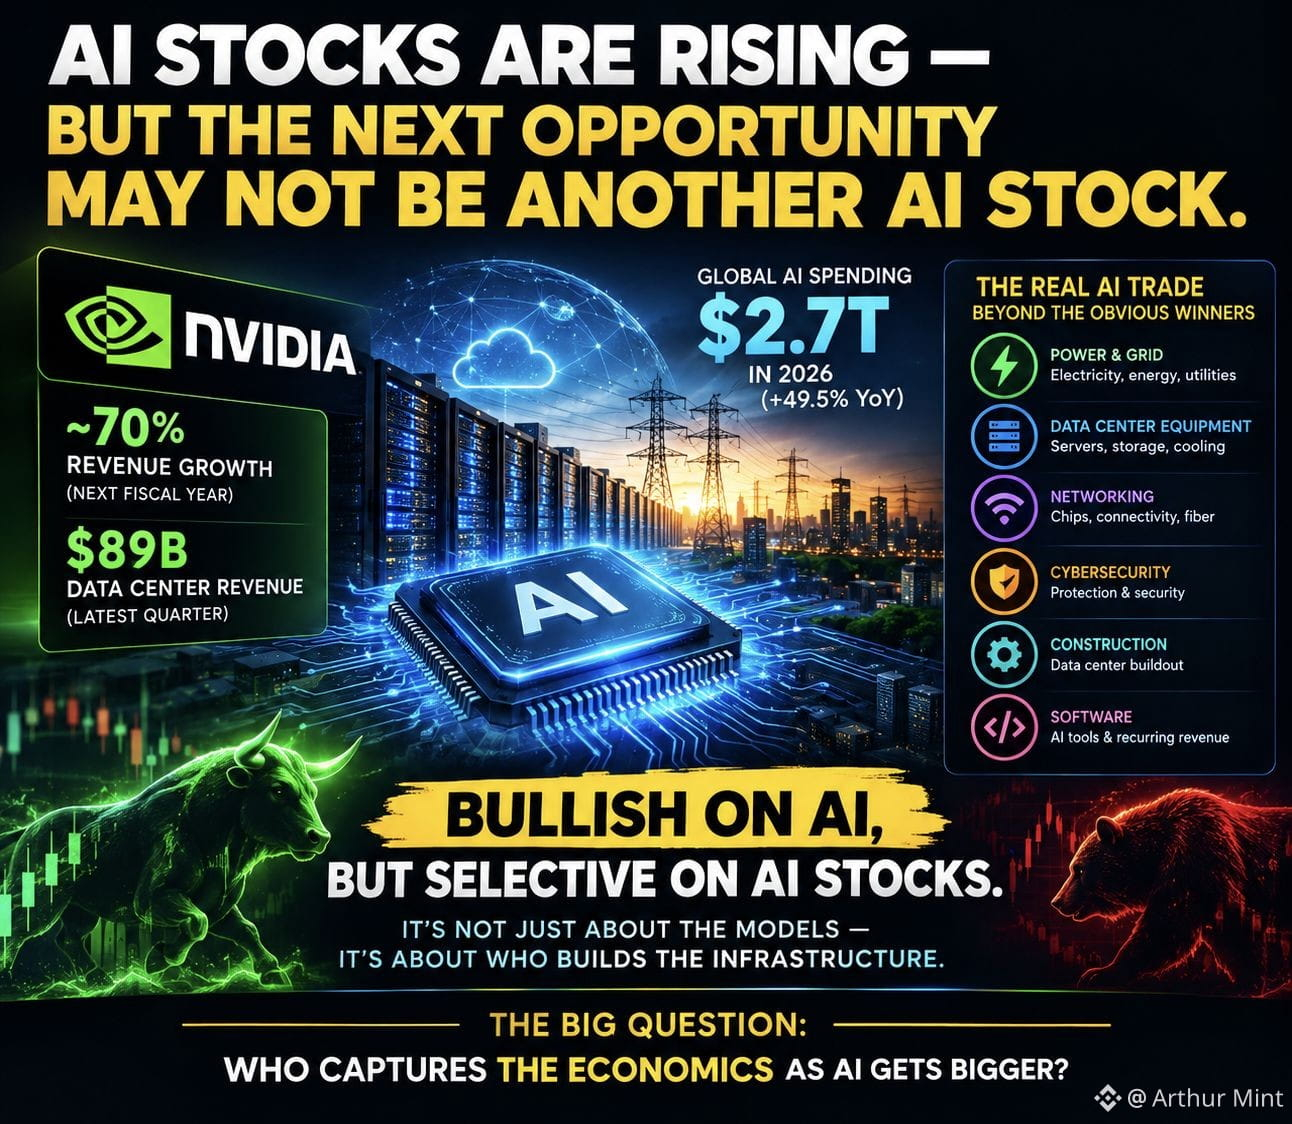
ຄາດການລ່າສຸດຂອງ Nvidia ຊີ້ວ່າ ຈະມີອີກຂັ້ນໜຶ່ງທີ່ສຳຄັນຂອງຄວາມຕ້ອງການດ້ານ AI infrastructure. ບໍລິສັດຄາດຫວັງວ່າ ລາຍຮັບຈະເພີ່ມປະມານ 70% ໃນປີການເງິນຖັດໄປ ໃນຂະນະທີ່ທຸລະກິດ data-center ສ້າງໄດ້ $89B ໃນໄຕມາດລ່າສຸດ. Gartner ຄາດວ່າ ການໃຊ້ຈ່າຍດ້ານ AI ທົ່ວໂລກອາດຈະເຖິງ $2.7T ໃນປີ 2026 ເພີ່ມຂຶ້ນ 49.5% YoY.
ດັ່ງນັ້ນ ຄຳຖາມທີ່ໃຫຍ່ກວ່າແມ່ນ:
ເງິນຈະໄປຢູ່ໃສ ຫຼັງຈາກຜູ້ຊະນະທີ່ເຫັນໄດ້ຊັດເຈນຂອງ AI?
ສູນຂໍ້ມູນ AI ທຸກແຫ່ງຕ້ອງການຫຼາຍກວ່າ GPU. ຕ້ອງການໄຟຟ້າ, ເຄືອຂ່າຍ, ເຊີບເວີ, ການເກັບຂໍ້ມູນ, ການລະບາຍຄວາມຮ້ອນ, ການກໍ່ສ້າງ ແລະ cybersecurity.
ນັ້ນໝາຍຄວາມວ່າ ຂັ້ນຕອນຕໍ່ໄປຂອງການທ່ອງທະລົງ AI ອາດຈະແຜ່ໄປສູ່ບໍລິສັດທີ່ກຳລັງສ້າງ infrastructure ທີ່ຢູ່ພາຍໃຕ້ໂມເດວ.
ພະລັງງານກຳລັງກາຍເປັນຄວາມກົດດັນສຳຄັນ. ການຂະຫຍາຍສູນ data-center ກຳລັງບັງຄັບໃຫ້ຕະຫຼາດຈຸ້ງໃສ່ການສະໜອງໄຟຟ້າ ແລະຄວາມສາມາດຂອງກຣິດ.
Cybersecurity ກໍ່ເປັນອີກຈຸດທີ່ຕ້ອງຕິດຕາມ. ເມື່ອ AI agents ແລະລະບົບອັດຕະໂນມັດເພີ່ມຂຶ້ນ ພື້ນທີ່ສ່ຽງຕໍ່ການໂຈມຕີກໍ່ເພີ່ມຂຶ້ນເຊັ່ນກັນ. Gartner ຄາດວ່າ ການໃຊ້ຈ່າຍດ້ານ cybersecurity ຂອງ AI ຈະເພີ່ມຂຶ້ນຢ່າງຮຸນແຮງຜ່ານປີ 2027.
ແຕ່ຍັງມີອີກດ້ານຂອງການທ່ອງທະລົງນີ້.
AI infrastructure ຕ້ອງໃຊ້ງົບລົງທຶນຈຳນວນມະຫາສານ. ຄຳຖາມທີ່ສຳຄັນບໍ່ແມ່ນພຽງແຕ່ “AI demand ຈິງບໍ?” ອີກຕໍ່ໄປ.
ມັນແມ່ນ:
AI revenues ຈະເຕີບໂຕໄວພໍທີ່ຈະສົມທຽບກັບຄ່າໃຊ້ໃນການສ້າງ capacity ທັງໝົດນີ້ໄດ້ບໍ?
ຂ້ອຍເບິ່ງແງ່ບວກຕໍ່ເທມ AI, ແຕ່ເລືອກສັນຄ້າຫຸ້ນ AI ຢ່າງຈົດຈໍາ.
ຂ້ອຍຈະເຝົ້າເບິ່ງ ecosystem ທີ່ກວ້າງຂຶ້ນ: power ແລະ grid infrastructure, ອຸປະກອນ data-center, networking, cybersecurity ແລະ software ທີ່ສາມາດປ່ຽນການນຳໃຊ້ AI ໃຫ້ເປັນ recurring revenue.
ໄລຍະທຳອິດຂອງ AI ໄດ້ລາງວັນໃຫ້ບໍລິສັດທີ່ຂາຍອຸປະກອນທີ່ເຫມາະກັບ “picks and shovels”.
ໄລຍະຕໍ່ໄປ ອາດຈະໄປໃຫ້ລາງວັນແກ່ບໍລິສັດທີ່ກຳລັງສ້າງພະລັງງານ, ຖະໜົນ, ຄວາມປອດໄພ ແລະ infrastructure ທີ່ຢູ່ລ້ອມຮອບການບູມຂອງ AI.
ຄຳຖາມຕົວຈິງບໍ່ແມ່ນວ່າ AI ກຳລັງໃຫຍ່ຂຶ້ນຫຼືບໍ.
ແຕ່ແມ່ນວ່າ ໃຜເປັນຜູ້ຈັບເອົາຂໍ້ມູນເສດຖະກິດ ເມື່ອການກໍ່ສ້າງ AI ຂະຫຍາຍໃຫຍ່ຂຶ້ນ.
#AIStocksWhatNext
ການລະບຸນຂອງ AI ບໍ່ໄດ້ເປັນເລື່ອງ semiconductor ຢ່າງດຽວອີກຕໍ່ໄປ.
ຄາດການລ່າສຸດຂອງ Nvidia ຊີ້ວ່າ ຈະມີອີກຂັ້ນໜຶ່ງທີ່ສຳຄັນຂອງຄວາມຕ້ອງການດ້ານ AI infrastructure. ບໍລິສັດຄາດຫວັງວ່າ ລາຍຮັບຈະເພີ່ມປະມານ 70% ໃນປີການເງິນຖັດໄປ ໃນຂະນະທີ່ທຸລະກິດ data-center ສ້າງໄດ້ $89B ໃນໄຕມາດລ່າສຸດ. Gartner ຄາດວ່າ ການໃຊ້ຈ່າຍດ້ານ AI ທົ່ວໂລກອາດຈະເຖິງ $2.7T ໃນປີ 2026 ເພີ່ມຂຶ້ນ 49.5% YoY.
ດັ່ງນັ້ນ ຄຳຖາມທີ່ໃຫຍ່ກວ່າແມ່ນ:
ເງິນຈະໄປຢູ່ໃສ ຫຼັງຈາກຜູ້ຊະນະທີ່ເຫັນໄດ້ຊັດເຈນຂອງ AI?
ສູນຂໍ້ມູນ AI ທຸກແຫ່ງຕ້ອງການຫຼາຍກວ່າ GPU. ຕ້ອງການໄຟຟ້າ, ເຄືອຂ່າຍ, ເຊີບເວີ, ການເກັບຂໍ້ມູນ, ການລະບາຍຄວາມຮ້ອນ, ການກໍ່ສ້າງ ແລະ cybersecurity.
ນັ້ນໝາຍຄວາມວ່າ ຂັ້ນຕອນຕໍ່ໄປຂອງການທ່ອງທະລົງ AI ອາດຈະແຜ່ໄປສູ່ບໍລິສັດທີ່ກຳລັງສ້າງ infrastructure ທີ່ຢູ່ພາຍໃຕ້ໂມເດວ.
ພະລັງງານກຳລັງກາຍເປັນຄວາມກົດດັນສຳຄັນ. ການຂະຫຍາຍສູນ data-center ກຳລັງບັງຄັບໃຫ້ຕະຫຼາດຈຸ້ງໃສ່ການສະໜອງໄຟຟ້າ ແລະຄວາມສາມາດຂອງກຣິດ.
Cybersecurity ກໍ່ເປັນອີກຈຸດທີ່ຕ້ອງຕິດຕາມ. ເມື່ອ AI agents ແລະລະບົບອັດຕະໂນມັດເພີ່ມຂຶ້ນ ພື້ນທີ່ສ່ຽງຕໍ່ການໂຈມຕີກໍ່ເພີ່ມຂຶ້ນເຊັ່ນກັນ. Gartner ຄາດວ່າ ການໃຊ້ຈ່າຍດ້ານ cybersecurity ຂອງ AI ຈະເພີ່ມຂຶ້ນຢ່າງຮຸນແຮງຜ່ານປີ 2027.
ແຕ່ຍັງມີອີກດ້ານຂອງການທ່ອງທະລົງນີ້.
AI infrastructure ຕ້ອງໃຊ້ງົບລົງທຶນຈຳນວນມະຫາສານ. ຄຳຖາມທີ່ສຳຄັນບໍ່ແມ່ນພຽງແຕ່ “AI demand ຈິງບໍ?” ອີກຕໍ່ໄປ.
ມັນແມ່ນ:
AI revenues ຈະເຕີບໂຕໄວພໍທີ່ຈະສົມທຽບກັບຄ່າໃຊ້ໃນການສ້າງ capacity ທັງໝົດນີ້ໄດ້ບໍ?
ຂ້ອຍເບິ່ງແງ່ບວກຕໍ່ເທມ AI, ແຕ່ເລືອກສັນຄ້າຫຸ້ນ AI ຢ່າງຈົດຈໍາ.
ຂ້ອຍຈະເຝົ້າເບິ່ງ ecosystem ທີ່ກວ້າງຂຶ້ນ: power ແລະ grid infrastructure, ອຸປະກອນ data-center, networking, cybersecurity ແລະ software ທີ່ສາມາດປ່ຽນການນຳໃຊ້ AI ໃຫ້ເປັນ recurring revenue.
ໄລຍະທຳອິດຂອງ AI ໄດ້ລາງວັນໃຫ້ບໍລິສັດທີ່ຂາຍອຸປະກອນທີ່ເຫມາະກັບ “picks and shovels”.
ໄລຍະຕໍ່ໄປ ອາດຈະໄປໃຫ້ລາງວັນແກ່ບໍລິສັດທີ່ກຳລັງສ້າງພະລັງງານ, ຖະໜົນ, ຄວາມປອດໄພ ແລະ infrastructure ທີ່ຢູ່ລ້ອມຮອບການບູມຂອງ AI.
ຄຳຖາມຕົວຈິງບໍ່ແມ່ນວ່າ AI ກຳລັງໃຫຍ່ຂຶ້ນຫຼືບໍ.
ແຕ່ແມ່ນວ່າ ໃຜເປັນຜູ້ຈັບເອົາຂໍ້ມູນເສດຖະກິດ ເມື່ອການກໍ່ສ້າງ AI ຂະຫຍາຍໃຫຍ່ຂຶ້ນ.
#AIStocksWhatNext