
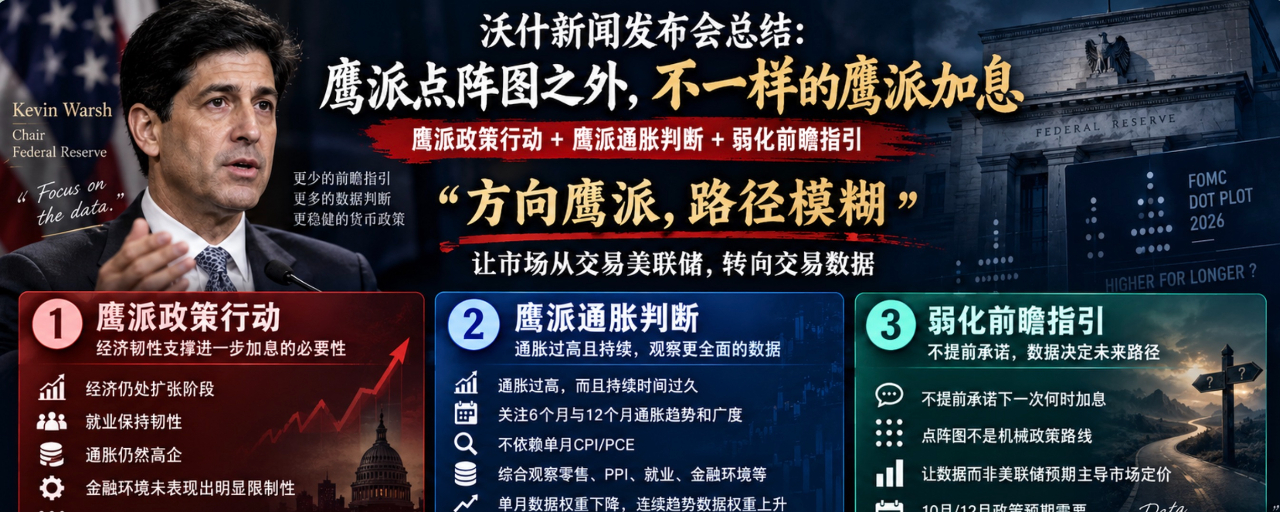

ສະຫຼຸບການແຖງຂ່າວຂອງວໍຊ: ການຂຶ້ນອັດຕາແບບ hawkish ທີ່ບໍ່ຄືກັນ ນອກເໜືອຈາກແຜນ dots plot ແບບ hawkish!
ໃນຄືນນີ້ ຄຳເວົ້າຂອງວໍຊ ສາມາດສະຫຼຸບໄດ້ງ່າຍໆ ວ່າແມ່ນ ການຂຶ້ນອັດຕາແບບ hawkish ທີ່ບໍ່ຄືກັນ: ການດຳເນີນນະໂຍບາຍແບບ hawkish + ການວິນິດໄລ່ເງິນເຟີ້ແບບ hawkish + ການອ່ອນລົງຄຳແນະນຳໃນທາງລ່ວງໜ້າ
ການດຳເນີນນະໂຍບາຍແບບ hawkish: #美联储加息是否已成定局
ເມື່ອແຜນພາບ dots plot ສະແດງມຸມມອງແບບ hawkish ແລ້ວ ວໍຊ ກໍໄດ້ຊຸກຍູ້ເພີ່ມອີກ, ໂດຍສະເພາະວໍຊເຫັນວ່າ ໃນຕອນນີ້ເສດຖະກິດຢູ່ໃນຂະຫຍາຍຕົວ, ການຈ້າງງານຍັງມີຄວາມແຂງແຮງ, ເງິນເຟີ້ຍັງສູງຢູ່, ແລະສ່ວນໃຫຍ່ຂອງກຳມະການເຊື່ອວ່າ ສະພາບການເງິນບໍ່ໄດ້ເຄັ່ງຕົວພຽງພໍ; ນີ້ບໍ່ມີຂໍ້ສົງໃສ ວ່າເປັນການເພີ່ມຄວາມ hawkish ໃຫ້ແຜນ dots plot ຢ່າງຊັດເຈນ
ການວິນິດໄລ່ເງິນເຟີ້ແບບ hawkish:
ວໍຊເຫັນວ່າອັດຕາເງິນເຟີ້ສູງເກີນໄປ ແລະຍັງຮັກສາໄວ້ໄດ້ເປັນເວລາພຽງພໍ; ລາວເຊື່ອວ່າ ດັດຊີຊັ່ນຄວາມເຟີ້ມີຢູ່ເປັນຈຳນວນຫຼາຍ ຍັງຢູ່ໃນລະດັບສູງກວ່າ 3% ແລ້ວໃນຊ່ວງ 6 ເດືອນ-12 ເດືອນ; ແລະວໍຊຍັງເຫັນວ່າ ການຈ້ອງເບິ່ງເງິນເຟີ້ບໍ່ແມ່ນພຽງເບິ່ງ CPI ຫຼື PCE ຂອງເດືອນດຽວ, ແຕ່ຕ້ອງເບິ່ງແນວໂນ້ມເງິນເຟີ້ 6 ເດືອນ; ພ້ອມທັງປະເມີນຂໍ້ມູນອື່ນໆ ເຊັ່ນ ຄ້າຍຂາຍປີກ/ຄ້າປີກ (retail), PPI, ການຈ້າງງານ, ສະພາບການເງິນ ແລະອື່ນໆ. ອັນນີ້ແນ່ນອນວ່າເພີ່ມເງື່ອນໄຂໃຫ້ສູງຂຶ້ນ ສຳລັບການຢຸດການຂຶ້ນອັດຕາໃນອະນາຄົດຫຼື ການກັບໄປຫຼຸດອັດຕາ,
ອ່ອນລົງຄຳແນະນຳໃນທາງລ່ວງໜ້າ:
ຍັງສືບຕໍ່ຕອກຖຽງການອ່ອນລົງຄຳແນະນຳໃນທາງລ່ວງໜ້າ; ເຖິງແຜນ dots plot ຈະຊີ້ວ່າໃນປີ 2026 ຍັງມີອີກຄັ້ງຂຶ້ນອັດຕາ ແຕ່ວໍຊບໍ່ໄດ້ລະບຸຊັດເຈນວ່າເສັ້ນທາງນັ້ນແມ່ນຢ່າງໃດ; ເຊັ່ນນັ້ນກໍເປັນການຜ່ອນຄາຍໃຫ້ຕະຫຼາດໃນໄລຍະສັ້ນ. ແນ່ນອນວ່າ ຖ້າຢາກຊັກຢ່ອນການຄາດໝາຍການຂຶ້ນອັດຕາໃນເດືອນ 10 ຫຼືເດືອນ 12 ໃຫ້ຫຼຸດລົງ ຕໍ່ໄປຕ້ອງມີຂໍ້ມູນເງິນເຟີ້ທີ່ດີກວ່ານີ້ ມາສະແດງໃຫ້ເຫັນ.
ຖ້າສະຫຼຸບໃນຫນຶ່ງປະໂຫຍກ ຄຳເວົ້າຂອງວໍຊໃນຄືນນີ້ ກໍຄື: ມຸມມອງໄປທາງ hawkish ແຕ່ເສັ້ນທາງຄ່ອນຂ້າງບໍ່ຊັດເຈນ; ຈະເຫັນໄດ້ວ່າ ວໍຊຕ້ອງການໃຫ້ຕະຫຼາດປ່ຽນຈາກການໄປຊື້-ຂາຍ “ຕາມຄຳເວົ້າຂອງ Fed” ໄປເປັນການໄປຊື້-ຂາຍ “ຕາມຂໍ້ມູນ”; ນີ້ກໍແມ່ນຂໍ້ສະເໜີດ້ານນະໂຍບາຍຕັ້ງແຕ່ເລີ່ມຕົ້ນຂອງວໍຊ.
ຖ້ານຳໄປປຽບທຽບກັບ dots plot, ເນື້ອໃນຄຳເວົ້າຂອງວໍຊຈະອ່ອນລົງໜ້ອຍໜຶ່ງ; ແຕ່ສຳລັບອະນາຄົດທີ່ຈະອີງໃສ່ຂໍ້ມູນດ້ານເສດຖະກິດເພື່ອປັບຄວາມຄາດໝາຍຕໍ່ນະໂຍບາຍຂອງ Fed ບໍ່ສົງໃສ ວ່າໄດ້ເພີ່ມເງື່ອນໄຂຂຶ້ນ. ໃນອະດີດ, ຂໍ້ມູນເງິນເຟີ້ຂອງເດືອນດຽວທີ່ອ່ອນລົງ/ແຂງແຮງຂຶ້ນ, ລວມເຖິງຂໍ້ມູນການຈ້າງງານອ່ອນລົງ/ແຂງແຮງຂຶ້ນ, ສາມາດປ່ຽນແປງການຄາດໝາຍຂອງຕະຫຼາດຕໍ່ນະໂຍບາຍຂອງ Fed ໄດ້; ແຕ່ພາຍໃຕ້ອິດທິພົນຂອງວໍຊ ຜົນຂອງຄວາມຄາດໝາຍນີ້ຖືກຫຼຸດລົງຢ່າງຫຼາຍ. ບົດບາດຂອງຂໍ້ມູນຂອງເດືອນດຽວຖືກຖອດທອນລົງ; ຕ້ອງການຂໍ້ມູນຕໍ່ເນື່ອງຫຼາຍກວ່າ ແລະມີແນວໂນ້ມຊັດເຈນ!
ຂໍ້ສັງເກດເພີ່ມເຕີມ:
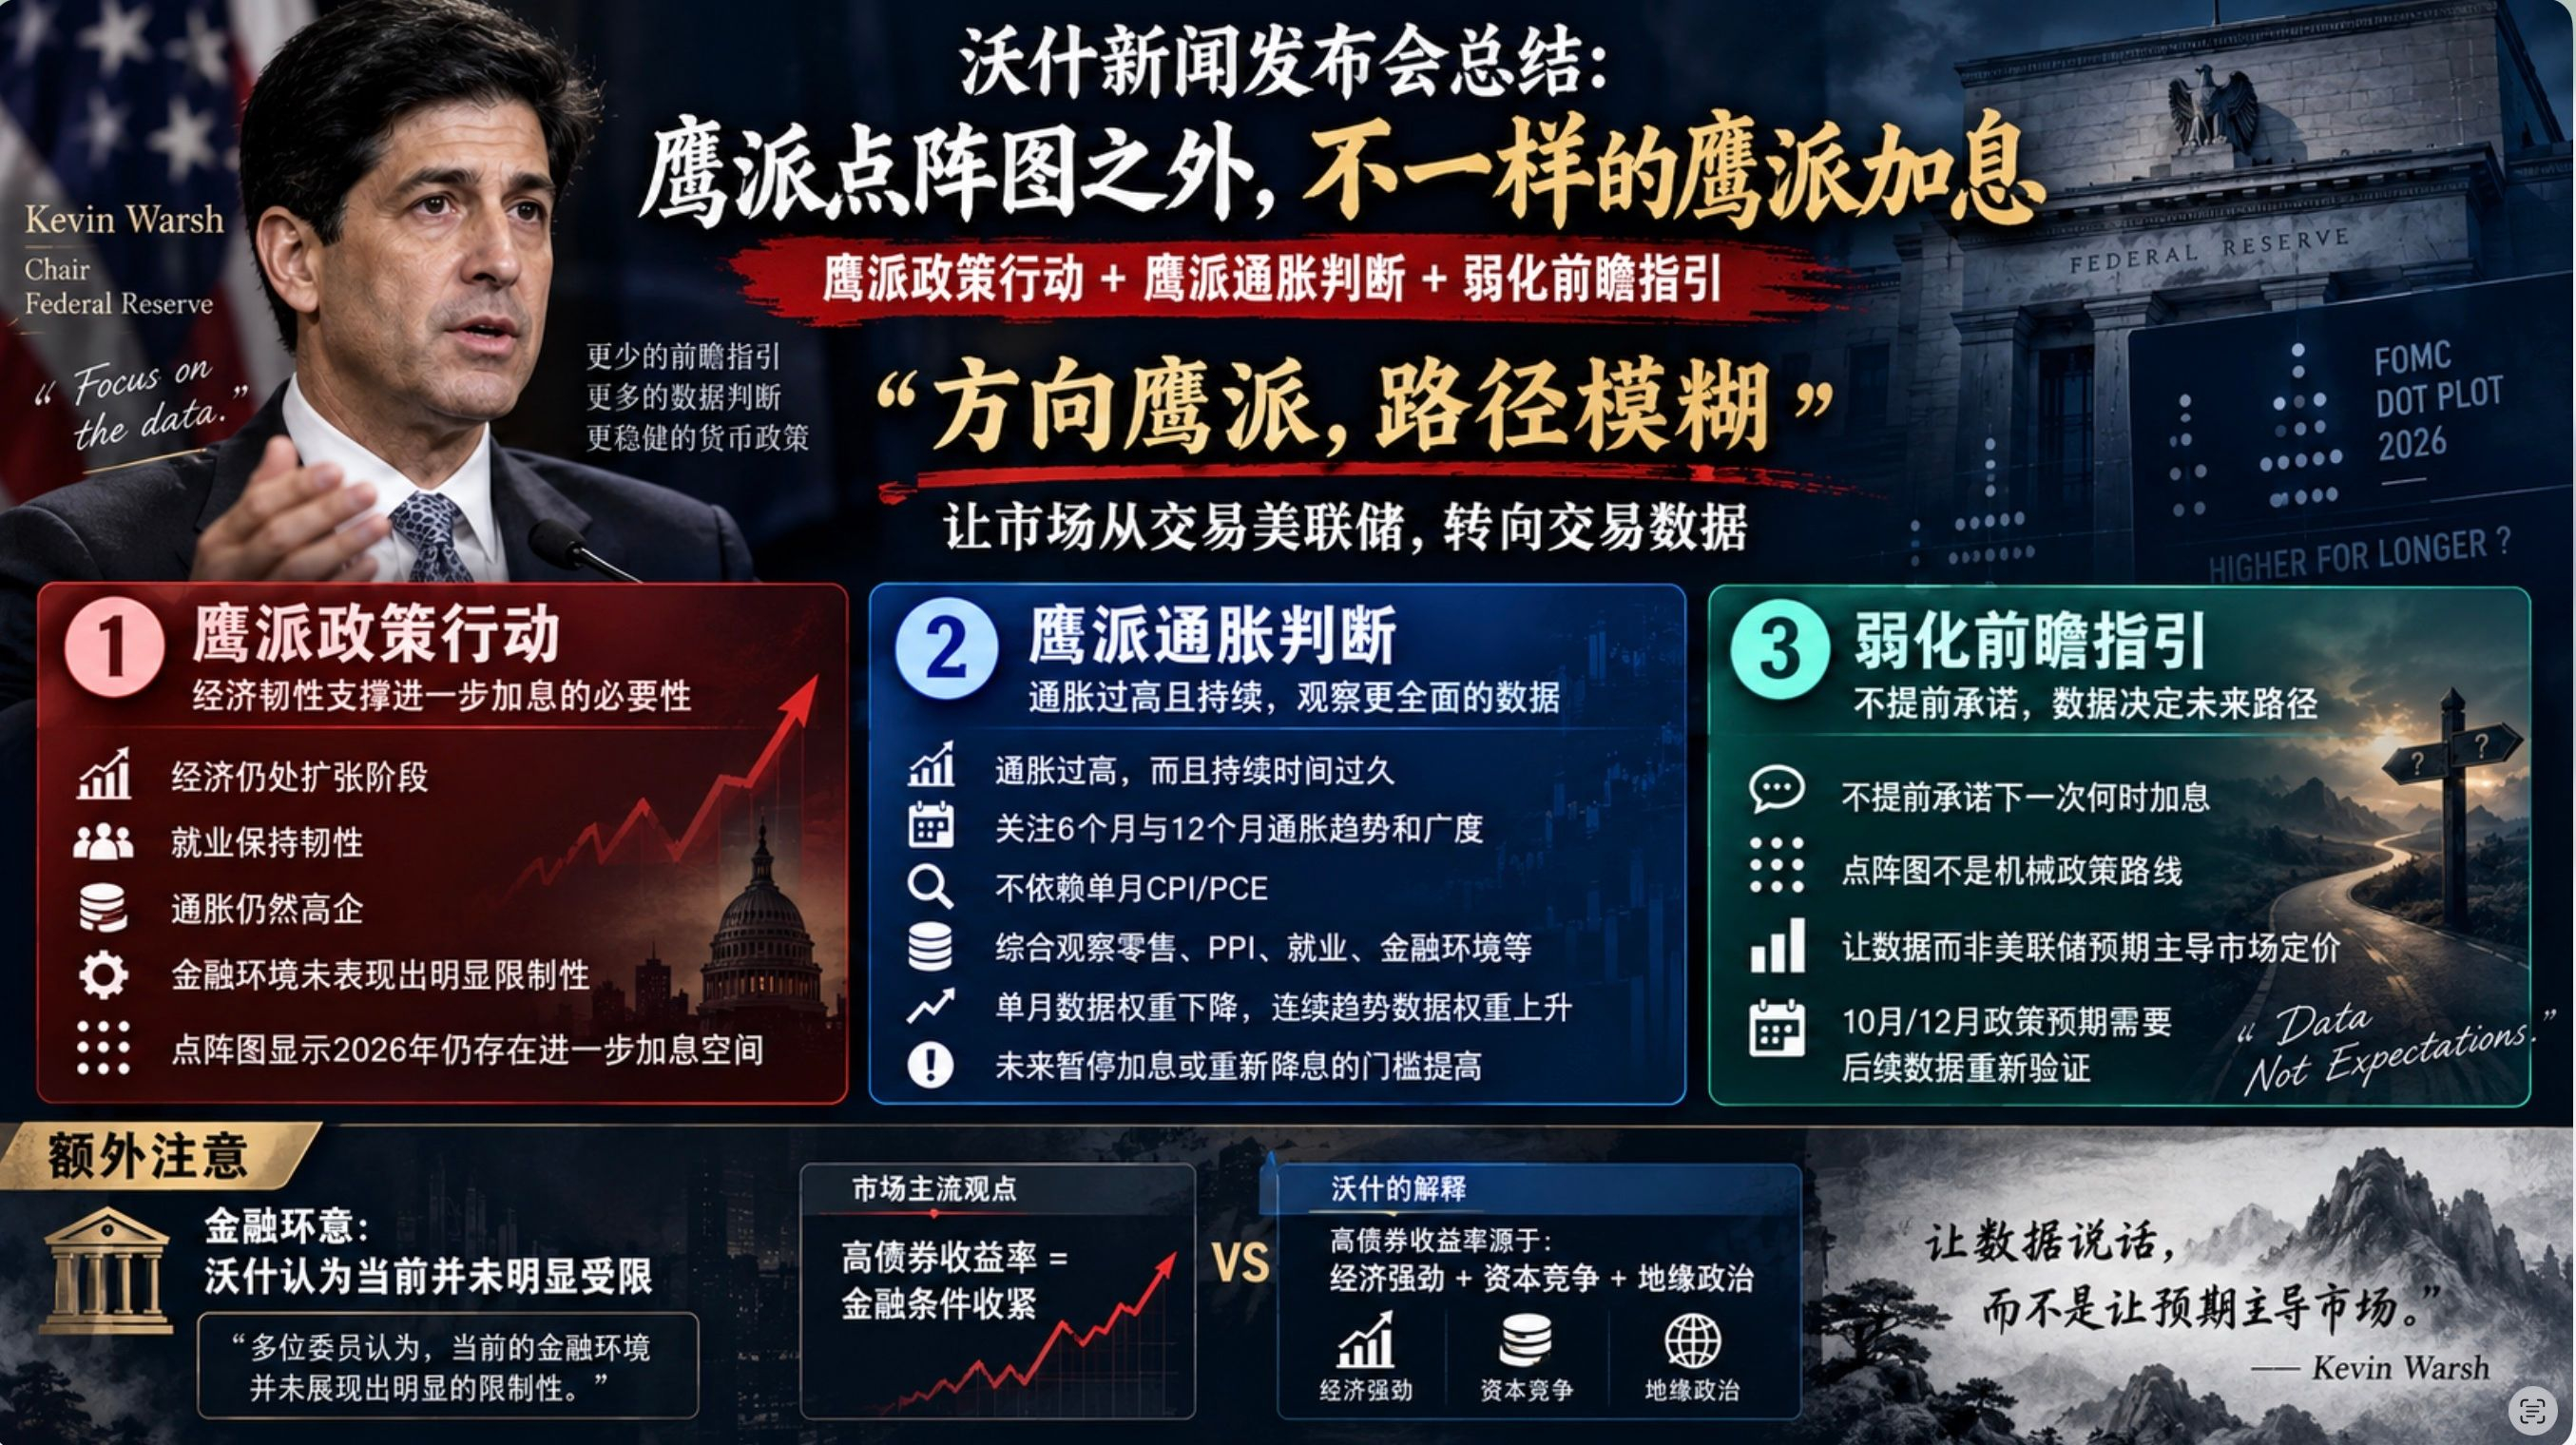
ຄຳເວົ້າຂອງວໍຊໃນຄືນນີ້ ຍັງເປີດເຜີຍຈຸດສຳຄັນອີກອັນໜຶ່ງທີ່ຖືກປິດບັງ: ວໍຊເວົ້າວ່າ ຫຼາຍກຳມະການເຊື່ອວ່າ ສະພາບການເງິນໃນຕອນນີ້ ບໍ່ໄດ້ສະແດງຄວາມຈຳກັດຢ່າງຊັດເຈນ; ອັນນີ້ຂັດແຍ້ງກັບຄວາມຄາດໝາຍຫຼັກໃນຕະຫຼາດໃນເວລານີ້
ຄວາມຄາດໝາຍຫຼັກໃນຕະຫຼາດ ໃນປັດຈຸບັນຄື ຜົນຕອບແທນຂອງຕະຫຼາດພັນທະບັດພຸ້ງຂຶ້ນ ຈົ່ງກົດຄວາມສະພາບການເງິນ ໃຫ້ເຂົ້າສູ່ຊ່ວງທີ່ຖືກຈຳກັດຂຶ້ນຄ່ອນ, ແຕ່ວໍຊ ບໍ່ໄດ້ຄິດວ່າຈະຍອມຮັບໃນເລື່ອງນີ້,
ອີກຢ່າງ ຄຳອະທິບາຍຂອງວໍຊຕໍ່ຜົນຕອບແທນສູງໃນຕະຫຼາດພັນທະບັດ ແມ່ນວ່າ ເສດຖະກິດແຂງ+ການແຂ່ງຂັນດ້ານທຶນ+ພາວະທາງພູມສາດ-ການເມືອງ; ເຫດຜົນນີ້ດູຈະບໍ່ແນ່ນອນ ແຕ່ສະແດງວ່າວໍຊບໍ່ຕ້ອງການໃຫ້ຕະຫຼາດເຂົ້າໃຈວ່າ ນະໂຍບາຍຂອງທະນາຄານກາງສະຫະລັດ (Fed) ປ່ຽນແປງ ແມ່ນກ່ຽວພັນກັບການຄຸ້ມຄອງດ້ານອັດຕາດອກເບ້ຍ,