#mstr交易量超越摩根士丹利
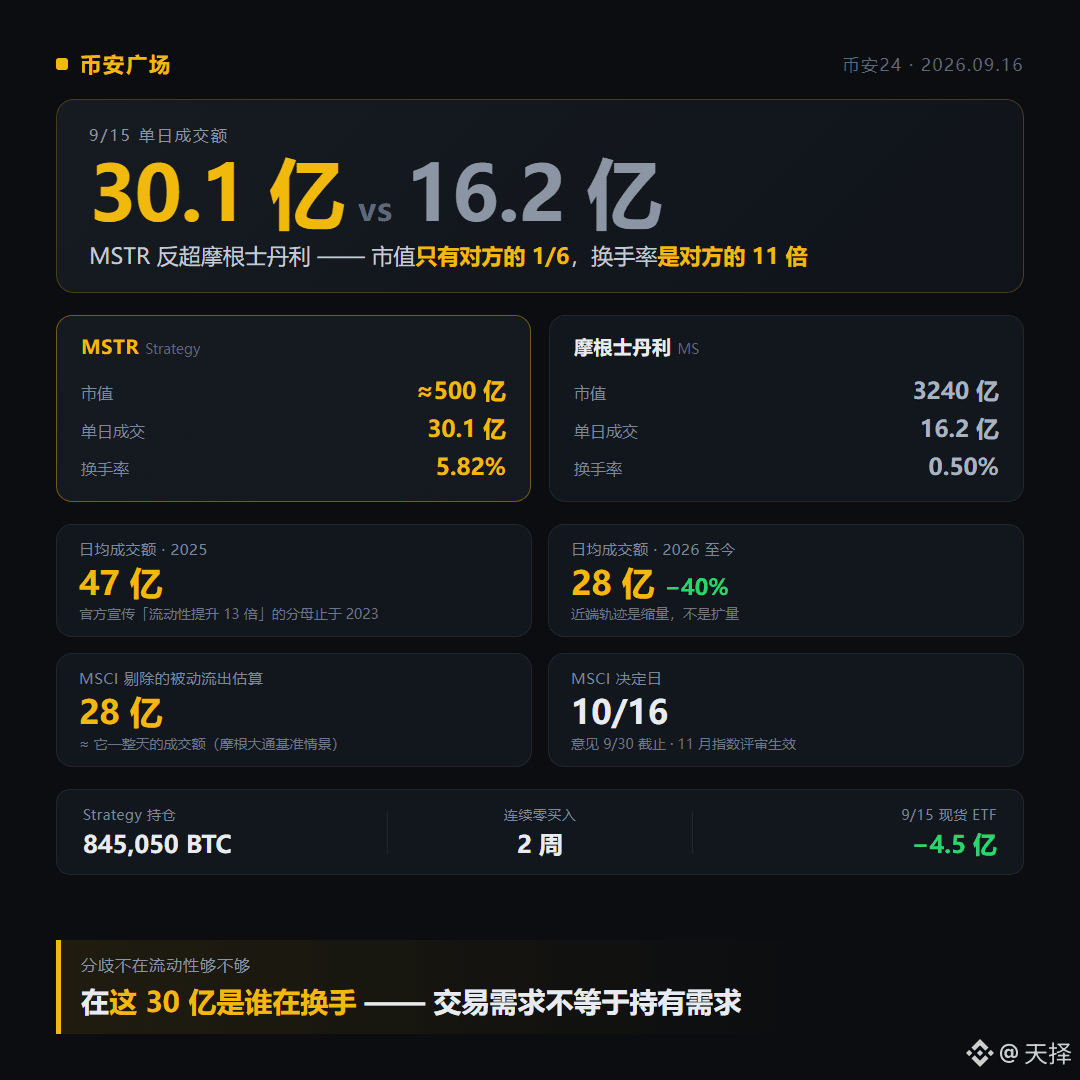
ບໍລິສັດມູນຄ່າ 500 ຕື້ ເອີໂຣ (500 ຕື້ RMB) ແຫ່ງໜຶ່ງ, ຍອດການຊື້-ຂາຍ (成交额) ຂອງວັນ 9/15 ເກີນມູນຄ່າ 3240 ຕື້ຂອງ Morgan Stanley.
▪️ MSTR 成交 3.01 ຕື້ໂດລາ, ອັນດັບ 26 ຂອງຮຸ້ນສະຫະລັດໃນມື້ນັ້ນ
▪️ Morgan Stanley 1.62 ຕື້; ອັດຕາການໝຸນວຽນ (换手率) 0.50% ທຽບ 5.82%
▪️ ຍອດການຊື້-ຂາຍສະເລ່ຍຕໍ່ມື້: 2025 ຈຳນວນ 4.7 ຕື້ → ຕັ້ງແຕ່ປີ 2026 ເຖິງປັດຈຸບັນ 2.8 ຕື້
ຄວາມແຕກຕ່າງບໍ່ແມ່ນຢູ່ພື້ນຖານ (基本面), ແຕ່ຢູ່ທີ່ອັດຕາການໝຸນວຽນ (换手率). MSTR ໄດ້ບໍ່ຄ່ອຍຖືກມອງເປັນການຊື້-ຂາຍຂອງບໍລິສັດແລ້ວ, ຄ້າຍກັບເປັນໃບຕົວຍູ້ທີ່ມີ leverage ສູງເໝືອນຕົວພັນທະຂອງ Bitcoin.
Strategy ໂຄສະນາ “ພະລິກລາດສ່ອງຄ່ອງ (liquidity) ເພີ່ມ 13 ເທົ່າ”, ແຕ່ພື້ນຖານແມ່ນສະເລ່ຍຕໍ່ມື້ 300 ລ້ານ ຈາກປີ 2020–2023. ສ່ວນຂໍ້ມູນໃກ້ໆຈິງແມ່ນການຊື້-ຂາຍຫຼຸດ (缩量) — ຕັ້ງແຕ່ປີ 2026 ເຖິງປັດຈຸບັນ ສະເລ່ຍ 2.8 ຕື້, ຫຼຸດລົງສີ່ສ່ວນສິບ (40%) ຈາກປີ 2025.
ອັດຕາການໝຸນວຽນສູງ ບໍ່ໄດ້ໝາຍຄວາມວ່າຄວາມຕ້ອງການຈະແຂງແຮງ. ວັນດຽວກັນ ETF spot ມີຍອດອອກສຸດທິ 450 ລ້ານ, ເປັນມື້ດຽວທີ່ໃຫຍ່ສຸດນັບຕັ້ງແຕ່ເດືອນ 6; Strategy ກໍບໍ່ໄດ້ຊື້ Bitcoin ມາຕໍ່ເນື່ອງສອງອາທິດແລ້ວ. ຄວາມຕ້ອງການຂອງ leverage ຍັງຢູ່, ແຕ່ leverage exposure ແມ່ນສິ່ງທຳອິດທີ່ຖືກປັບລົງ (ປິດສະຖານະ).
75,000 ຍັງເປັນເສັ້ນສັງເກດ (observation).
ຈັບຕາ 3 ເລື່ອງ: ① 10/16 ກຳນົດຂອງ MSCI (ຄຳເຫັນສິ້ນສຸດ 9/30), JPMorgan ຄາດການ passive outflow 2.8 ຕື້, ເກືອບເທົ່າຍອດ成交ຂອງມັນໃນ 1 ມື້; ② Strategy ຈະຟື້ນຟູການຊື້ Bitcoin ເມື່ອໃດ; ③ ເງິນຂອງ ETF ສາມາດປ່ຽນເປັນ positive inflow ໄດ້ບໍ?
ບໍລິສັດ 500 ຕື້ ໃນ 1 ມື້ ຍອດຊື້-ຂາຍເກີນ 3240 ຕື້ຂອງທະນາຄານລົງທືນ (投行) — ແມ່ນພະລິກລາດ (liquidity) ດີຂຶ້ນ, ຫຼືວ່າມັນກາຍເປັນສິນຄ້າສຳລັບການຊື້-ຂາຍ? ທ່ານເຫັນແນວໃດ?
$BTC $MSTR
ບໍລິສັດມູນຄ່າ 500 ຕື້ ເອີໂຣ (500 ຕື້ RMB) ແຫ່ງໜຶ່ງ, ຍອດການຊື້-ຂາຍ (成交额) ຂອງວັນ 9/15 ເກີນມູນຄ່າ 3240 ຕື້ຂອງ Morgan Stanley.
▪️ MSTR 成交 3.01 ຕື້ໂດລາ, ອັນດັບ 26 ຂອງຮຸ້ນສະຫະລັດໃນມື້ນັ້ນ
▪️ Morgan Stanley 1.62 ຕື້; ອັດຕາການໝຸນວຽນ (换手率) 0.50% ທຽບ 5.82%
▪️ ຍອດການຊື້-ຂາຍສະເລ່ຍຕໍ່ມື້: 2025 ຈຳນວນ 4.7 ຕື້ → ຕັ້ງແຕ່ປີ 2026 ເຖິງປັດຈຸບັນ 2.8 ຕື້
ຄວາມແຕກຕ່າງບໍ່ແມ່ນຢູ່ພື້ນຖານ (基本面), ແຕ່ຢູ່ທີ່ອັດຕາການໝຸນວຽນ (换手率). MSTR ໄດ້ບໍ່ຄ່ອຍຖືກມອງເປັນການຊື້-ຂາຍຂອງບໍລິສັດແລ້ວ, ຄ້າຍກັບເປັນໃບຕົວຍູ້ທີ່ມີ leverage ສູງເໝືອນຕົວພັນທະຂອງ Bitcoin.
Strategy ໂຄສະນາ “ພະລິກລາດສ່ອງຄ່ອງ (liquidity) ເພີ່ມ 13 ເທົ່າ”, ແຕ່ພື້ນຖານແມ່ນສະເລ່ຍຕໍ່ມື້ 300 ລ້ານ ຈາກປີ 2020–2023. ສ່ວນຂໍ້ມູນໃກ້ໆຈິງແມ່ນການຊື້-ຂາຍຫຼຸດ (缩量) — ຕັ້ງແຕ່ປີ 2026 ເຖິງປັດຈຸບັນ ສະເລ່ຍ 2.8 ຕື້, ຫຼຸດລົງສີ່ສ່ວນສິບ (40%) ຈາກປີ 2025.
ອັດຕາການໝຸນວຽນສູງ ບໍ່ໄດ້ໝາຍຄວາມວ່າຄວາມຕ້ອງການຈະແຂງແຮງ. ວັນດຽວກັນ ETF spot ມີຍອດອອກສຸດທິ 450 ລ້ານ, ເປັນມື້ດຽວທີ່ໃຫຍ່ສຸດນັບຕັ້ງແຕ່ເດືອນ 6; Strategy ກໍບໍ່ໄດ້ຊື້ Bitcoin ມາຕໍ່ເນື່ອງສອງອາທິດແລ້ວ. ຄວາມຕ້ອງການຂອງ leverage ຍັງຢູ່, ແຕ່ leverage exposure ແມ່ນສິ່ງທຳອິດທີ່ຖືກປັບລົງ (ປິດສະຖານະ).
75,000 ຍັງເປັນເສັ້ນສັງເກດ (observation).
ຈັບຕາ 3 ເລື່ອງ: ① 10/16 ກຳນົດຂອງ MSCI (ຄຳເຫັນສິ້ນສຸດ 9/30), JPMorgan ຄາດການ passive outflow 2.8 ຕື້, ເກືອບເທົ່າຍອດ成交ຂອງມັນໃນ 1 ມື້; ② Strategy ຈະຟື້ນຟູການຊື້ Bitcoin ເມື່ອໃດ; ③ ເງິນຂອງ ETF ສາມາດປ່ຽນເປັນ positive inflow ໄດ້ບໍ?
ບໍລິສັດ 500 ຕື້ ໃນ 1 ມື້ ຍອດຊື້-ຂາຍເກີນ 3240 ຕື້ຂອງທະນາຄານລົງທືນ (投行) — ແມ່ນພະລິກລາດ (liquidity) ດີຂຶ້ນ, ຫຼືວ່າມັນກາຍເປັນສິນຄ້າສຳລັບການຊື້-ຂາຍ? ທ່ານເຫັນແນວໃດ?
$BTC $MSTR