CoinGecko ລາຍງານນີ້ມາແປຄວາມໝາຍ
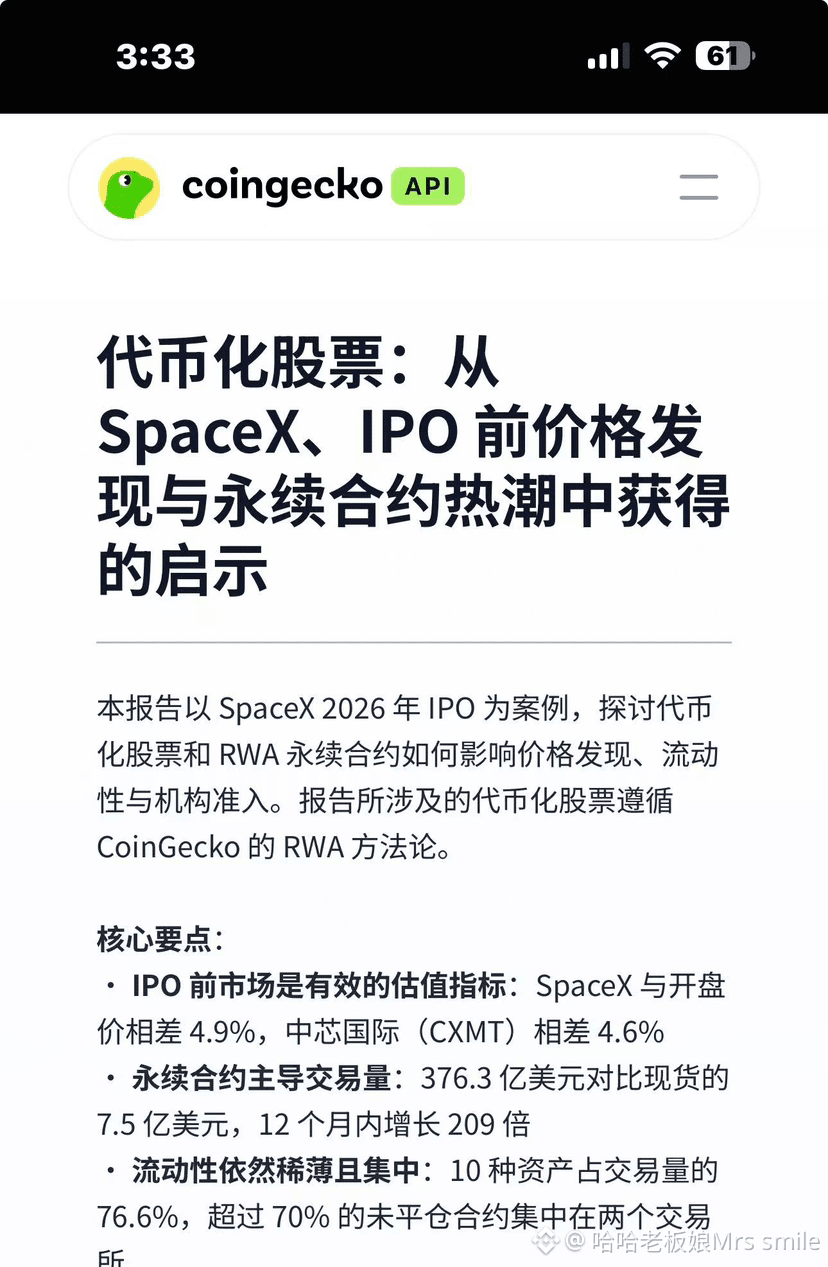
ຫົວຂໍ້ລາຍງານ: ຫຸ້ນທີ່ແປເປັນໂທເຄັນ (RWA ຊັບສິນໃນໂລກຈິງ), ຍົກເປັນກໍລະນີ SpaceX ເພື່ອສຶກສາຕະຫຼາດ Pre-IPO (ກ່ອນຂຶ້ນຕະຫຼາດ) ສັນຍາຖານຕະຫຼອດ (perpetual).
ພູດແບບສັ້ນ: ຕອນທີ່ SpaceX ຍັງບໍ່ໄດ້ຂຶ້ນ Nasdaq ຢ່າງເປັນທາງການ, ບໍລິສັດແລກປ່ຽນ crypto ກໍ່ໄດ້ເປີດໃຊ້ perpetual ທີ່ໄລ່ຕາມມູນຄ່າຂອງມັນ; ຄົນສາມາດຂຶ້ນ long ຫຼື short ລ່ວງໜ້າ ເພື່ອກຳນົດລາຄາໃຫ້ແກ່ “ຄົນດຽວອຸດສາຫະກຳ” ບໍລິສັດນັ້ນໄດ້ລ່ວງໜ້າ.
5 ຈຸດສຳຄັນແຍກອອກ
1. ຕະຫຼາດກ່ອນ IPO ການປະເມີນມູນຄ່າ ບັງເອີນຄືກັນເກີນ
ລາຄາສັນຍາบนໂຊນ (on-chain) ຂອງ SpaceX ແລະ ລາຄາເປີດ IPO ທາງການ ຫ່າງກັນພຽງ 4.9%; ສ່ວນຂອງ SMIC (CXMT) ຫ່າງ 4.6%.
ທັດສະນະລາຍງານ: ການຄ້າກ່ອນໄວຢູ່ໃນຕະຫຼາດ crypto ຊ່ວຍສະທ້ອນມູນຄ່າຈິງຂອງບໍລິສັດທີ່ຍັງບໍ່ທັນຂຶ້ນຕະຫຼາດ—ເປັນເຄື່ອງມື “ຄົ້ນພົບລາຄາ”.
2. ປະລິມານການຊື້ຂາຍ ອຽງໄປທາງ perpetual ສຸດໆ; spot ນ້ອຍຫຼາຍ
ປະລິມານການຊື້ຂາຍ perpetual 37.63 ຕື້ໂດລາ; ສ່ວນ spot ພຽງ 0.75 ຕື້; ຂະຫນາດ 12 ເດືອນເພີ່ມຂຶ້ນ 209 ເທົ່າ.
👉 ສະທ້ອນວ່າສ່ວນໃຫຍ່ບໍ່ແມ່ນຢາກຊື້ “ໃບຢັ້ງສິດໃນຮຸ້ນ” ແຕ່ແມ່ນໃຊ້ leverage ເພື່ອການຄາດຄະເນລາຄາ.
3. ຄວາມສາມາດສະຫຼີງສູງຖືກຮວບໂດຍກຸ່ມຈຳກັດ ຕະຫຼາດຈຶ່ງບາງ (ທີ່ຫຼວງໄວ)
• ມີພຽງ 10 ບັນດາມຸດ (underlyings) ແຕ່ກິນເອົາ 76.6% ຂອງປະລິມານທັງໝົດ
• ສັນຍາທີ່ຍັງບໍ່ປິດສຸດທີ່ປະມານຫຼາຍກວ່າ 70% ຖືກລວມຢູ່ສອງແລກປ່ຽນ
ໝາຍຄວາມວ່າ: ຖ້າສອງເວທີນີ້ມີບັນຫາ ຫຼື ມີການທຸ່ມໃຫຍ່ (dump) ໃສ່ລາຄາ ກໍ່ອາດເຮັດໃຫ້ສະພາບຄ່ອງແຄ້ງຂອງຄວາມສະຫຼີງ (liquidity) ລົ້ມລົງໄດ້ງ່າຍ ແລະ ອາດຈະປິດສັນຍາບໍ່ໄດ້.
4. ຄວາມສ່ຽງດ້ານກົດໝາຍແມ່ນ “ແກນໂຕ” ສຸດ (ເນັ້ນ)
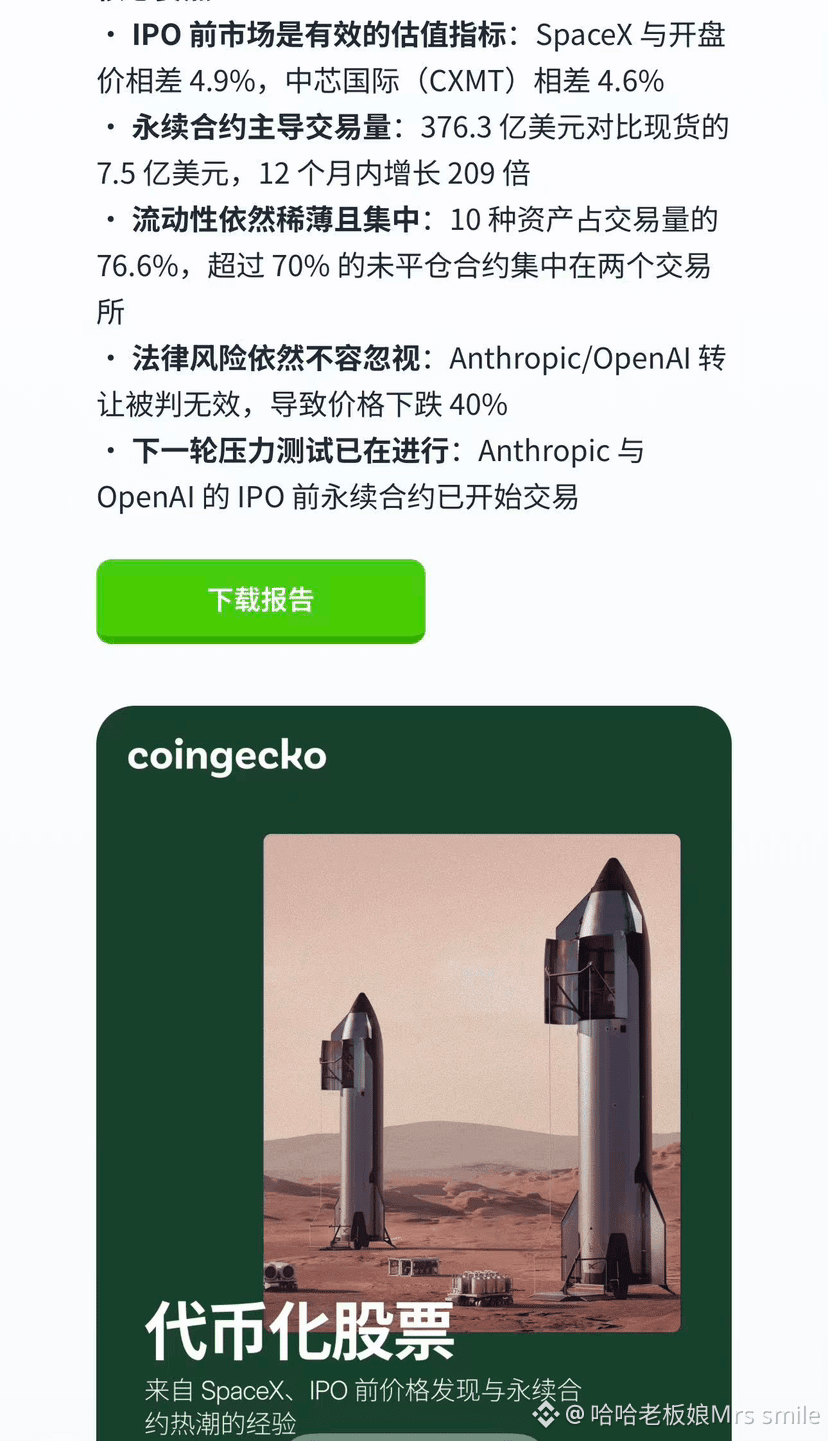
Anthropic ແລະ OpenAI ເຄີຍເກີດເຫດທີ່ການໂອນຮຸ້ນຖືກຕັດສິນວ່າບໍ່ມີຜົນ ເຊິ່ງສົ່ງຜົນໃຫ້ລາຄາຂອງສັນຍາທີ່ກ່ຽວຂ້ອງພັງລົງ 40%.
ຈຸດສຳຄັນ: ສັນຍາ perpetual ກ່ອນ IPO ແບບນີ້ສ່ວນຫຼາຍແມ່ນ synthetic derivatives ພຽງແຕ່ໄລ່ຕາມລາຄາຫຸ້ນ—ທີ່ທ່ານຊື້ມັນ ≠ ໄດ້ຖືຫຸ້ນຈິງຂອງບໍລິສັດ; ບໍ່ມີສິດເປັນເຈົ້າຂອງຮຸ້ນ, ບໍ່ມີສິດໂຫວດ, ບໍ່ມີສິດຮັບເງິນປັນຜົນ. ຖ້າກົດໝາຍ/ສິດຂອງຮຸ້ນພາຍໃຕ້ (underlying) ມີການປ່ຽນແປງ, ສັນຍາກໍ່ “ພັງ” ທັນທີ.
5. ຄື້ນຮ້ອນຮອບຕໍ່ໄປ: AI unicorn Pre-IPO ສັນຍາໄດ້ຖືກເປີດແລ້ວ
ສັນຍາ perpetual ກ່ອນ IPO ຂອງ Anthropic ແລະ OpenAI ໄດ້ເລີ່ມຊື້ຂາຍແລ້ວ, ຕະຫຼາດກຳລັງທົດສອບຄວາມທົນທານຕໍ່ຄວາມສ່ຽງຂອງຊັບສິນກຸ່ມນີ້.
ສອງແນວຄິດໃຫ້ແຍກແຈ້ງ
• ຫຸ້ນທີ່ແປເປັນໂທເຄັນ (RWA): ໃນສະພາບອຸດົມຄະຕິ ໂທເຄັນໃນເສັ້ນ (chain) ຈະຕິດຕັ້ງກັບຫຸ້ນຈິງ; ແຕ່ສັນຍາ Pre-IPO perpetual ໃນລາຍງານນີ້ ສ່ວນຫຼາຍແມ່ນ synthetic derivatives, ບໍ່ແມ່ນຫຸ້ນຈິງທາງກົດໝາຍ.
• ສັນຍາ perpetual: ບໍ່ມີວັນຄົບກຳນົດ, ສາມາດໃຊ້ leverage, ການ long/short ພົບກັນເພື່ອຄາດການຂຶ້ນລົງຂອງລາຄາ, ແລະມີການຊຳລະເປັນເງິນສົດ (cash settlement).
ຫົວຂໍ້ລາຍງານ: ຫຸ້ນທີ່ແປເປັນໂທເຄັນ (RWA ຊັບສິນໃນໂລກຈິງ), ຍົກເປັນກໍລະນີ SpaceX ເພື່ອສຶກສາຕະຫຼາດ Pre-IPO (ກ່ອນຂຶ້ນຕະຫຼາດ) ສັນຍາຖານຕະຫຼອດ (perpetual).
ພູດແບບສັ້ນ: ຕອນທີ່ SpaceX ຍັງບໍ່ໄດ້ຂຶ້ນ Nasdaq ຢ່າງເປັນທາງການ, ບໍລິສັດແລກປ່ຽນ crypto ກໍ່ໄດ້ເປີດໃຊ້ perpetual ທີ່ໄລ່ຕາມມູນຄ່າຂອງມັນ; ຄົນສາມາດຂຶ້ນ long ຫຼື short ລ່ວງໜ້າ ເພື່ອກຳນົດລາຄາໃຫ້ແກ່ “ຄົນດຽວອຸດສາຫະກຳ” ບໍລິສັດນັ້ນໄດ້ລ່ວງໜ້າ.
5 ຈຸດສຳຄັນແຍກອອກ
1. ຕະຫຼາດກ່ອນ IPO ການປະເມີນມູນຄ່າ ບັງເອີນຄືກັນເກີນ
ລາຄາສັນຍາบนໂຊນ (on-chain) ຂອງ SpaceX ແລະ ລາຄາເປີດ IPO ທາງການ ຫ່າງກັນພຽງ 4.9%; ສ່ວນຂອງ SMIC (CXMT) ຫ່າງ 4.6%.
ທັດສະນະລາຍງານ: ການຄ້າກ່ອນໄວຢູ່ໃນຕະຫຼາດ crypto ຊ່ວຍສະທ້ອນມູນຄ່າຈິງຂອງບໍລິສັດທີ່ຍັງບໍ່ທັນຂຶ້ນຕະຫຼາດ—ເປັນເຄື່ອງມື “ຄົ້ນພົບລາຄາ”.
2. ປະລິມານການຊື້ຂາຍ ອຽງໄປທາງ perpetual ສຸດໆ; spot ນ້ອຍຫຼາຍ
ປະລິມານການຊື້ຂາຍ perpetual 37.63 ຕື້ໂດລາ; ສ່ວນ spot ພຽງ 0.75 ຕື້; ຂະຫນາດ 12 ເດືອນເພີ່ມຂຶ້ນ 209 ເທົ່າ.
👉 ສະທ້ອນວ່າສ່ວນໃຫຍ່ບໍ່ແມ່ນຢາກຊື້ “ໃບຢັ້ງສິດໃນຮຸ້ນ” ແຕ່ແມ່ນໃຊ້ leverage ເພື່ອການຄາດຄະເນລາຄາ.
3. ຄວາມສາມາດສະຫຼີງສູງຖືກຮວບໂດຍກຸ່ມຈຳກັດ ຕະຫຼາດຈຶ່ງບາງ (ທີ່ຫຼວງໄວ)
• ມີພຽງ 10 ບັນດາມຸດ (underlyings) ແຕ່ກິນເອົາ 76.6% ຂອງປະລິມານທັງໝົດ
• ສັນຍາທີ່ຍັງບໍ່ປິດສຸດທີ່ປະມານຫຼາຍກວ່າ 70% ຖືກລວມຢູ່ສອງແລກປ່ຽນ
ໝາຍຄວາມວ່າ: ຖ້າສອງເວທີນີ້ມີບັນຫາ ຫຼື ມີການທຸ່ມໃຫຍ່ (dump) ໃສ່ລາຄາ ກໍ່ອາດເຮັດໃຫ້ສະພາບຄ່ອງແຄ້ງຂອງຄວາມສະຫຼີງ (liquidity) ລົ້ມລົງໄດ້ງ່າຍ ແລະ ອາດຈະປິດສັນຍາບໍ່ໄດ້.
4. ຄວາມສ່ຽງດ້ານກົດໝາຍແມ່ນ “ແກນໂຕ” ສຸດ (ເນັ້ນ)
Anthropic ແລະ OpenAI ເຄີຍເກີດເຫດທີ່ການໂອນຮຸ້ນຖືກຕັດສິນວ່າບໍ່ມີຜົນ ເຊິ່ງສົ່ງຜົນໃຫ້ລາຄາຂອງສັນຍາທີ່ກ່ຽວຂ້ອງພັງລົງ 40%.
ຈຸດສຳຄັນ: ສັນຍາ perpetual ກ່ອນ IPO ແບບນີ້ສ່ວນຫຼາຍແມ່ນ synthetic derivatives ພຽງແຕ່ໄລ່ຕາມລາຄາຫຸ້ນ—ທີ່ທ່ານຊື້ມັນ ≠ ໄດ້ຖືຫຸ້ນຈິງຂອງບໍລິສັດ; ບໍ່ມີສິດເປັນເຈົ້າຂອງຮຸ້ນ, ບໍ່ມີສິດໂຫວດ, ບໍ່ມີສິດຮັບເງິນປັນຜົນ. ຖ້າກົດໝາຍ/ສິດຂອງຮຸ້ນພາຍໃຕ້ (underlying) ມີການປ່ຽນແປງ, ສັນຍາກໍ່ “ພັງ” ທັນທີ.
5. ຄື້ນຮ້ອນຮອບຕໍ່ໄປ: AI unicorn Pre-IPO ສັນຍາໄດ້ຖືກເປີດແລ້ວ
ສັນຍາ perpetual ກ່ອນ IPO ຂອງ Anthropic ແລະ OpenAI ໄດ້ເລີ່ມຊື້ຂາຍແລ້ວ, ຕະຫຼາດກຳລັງທົດສອບຄວາມທົນທານຕໍ່ຄວາມສ່ຽງຂອງຊັບສິນກຸ່ມນີ້.
ສອງແນວຄິດໃຫ້ແຍກແຈ້ງ
• ຫຸ້ນທີ່ແປເປັນໂທເຄັນ (RWA): ໃນສະພາບອຸດົມຄະຕິ ໂທເຄັນໃນເສັ້ນ (chain) ຈະຕິດຕັ້ງກັບຫຸ້ນຈິງ; ແຕ່ສັນຍາ Pre-IPO perpetual ໃນລາຍງານນີ້ ສ່ວນຫຼາຍແມ່ນ synthetic derivatives, ບໍ່ແມ່ນຫຸ້ນຈິງທາງກົດໝາຍ.
• ສັນຍາ perpetual: ບໍ່ມີວັນຄົບກຳນົດ, ສາມາດໃຊ້ leverage, ການ long/short ພົບກັນເພື່ອຄາດການຂຶ້ນລົງຂອງລາຄາ, ແລະມີການຊຳລະເປັນເງິນສົດ (cash settlement).