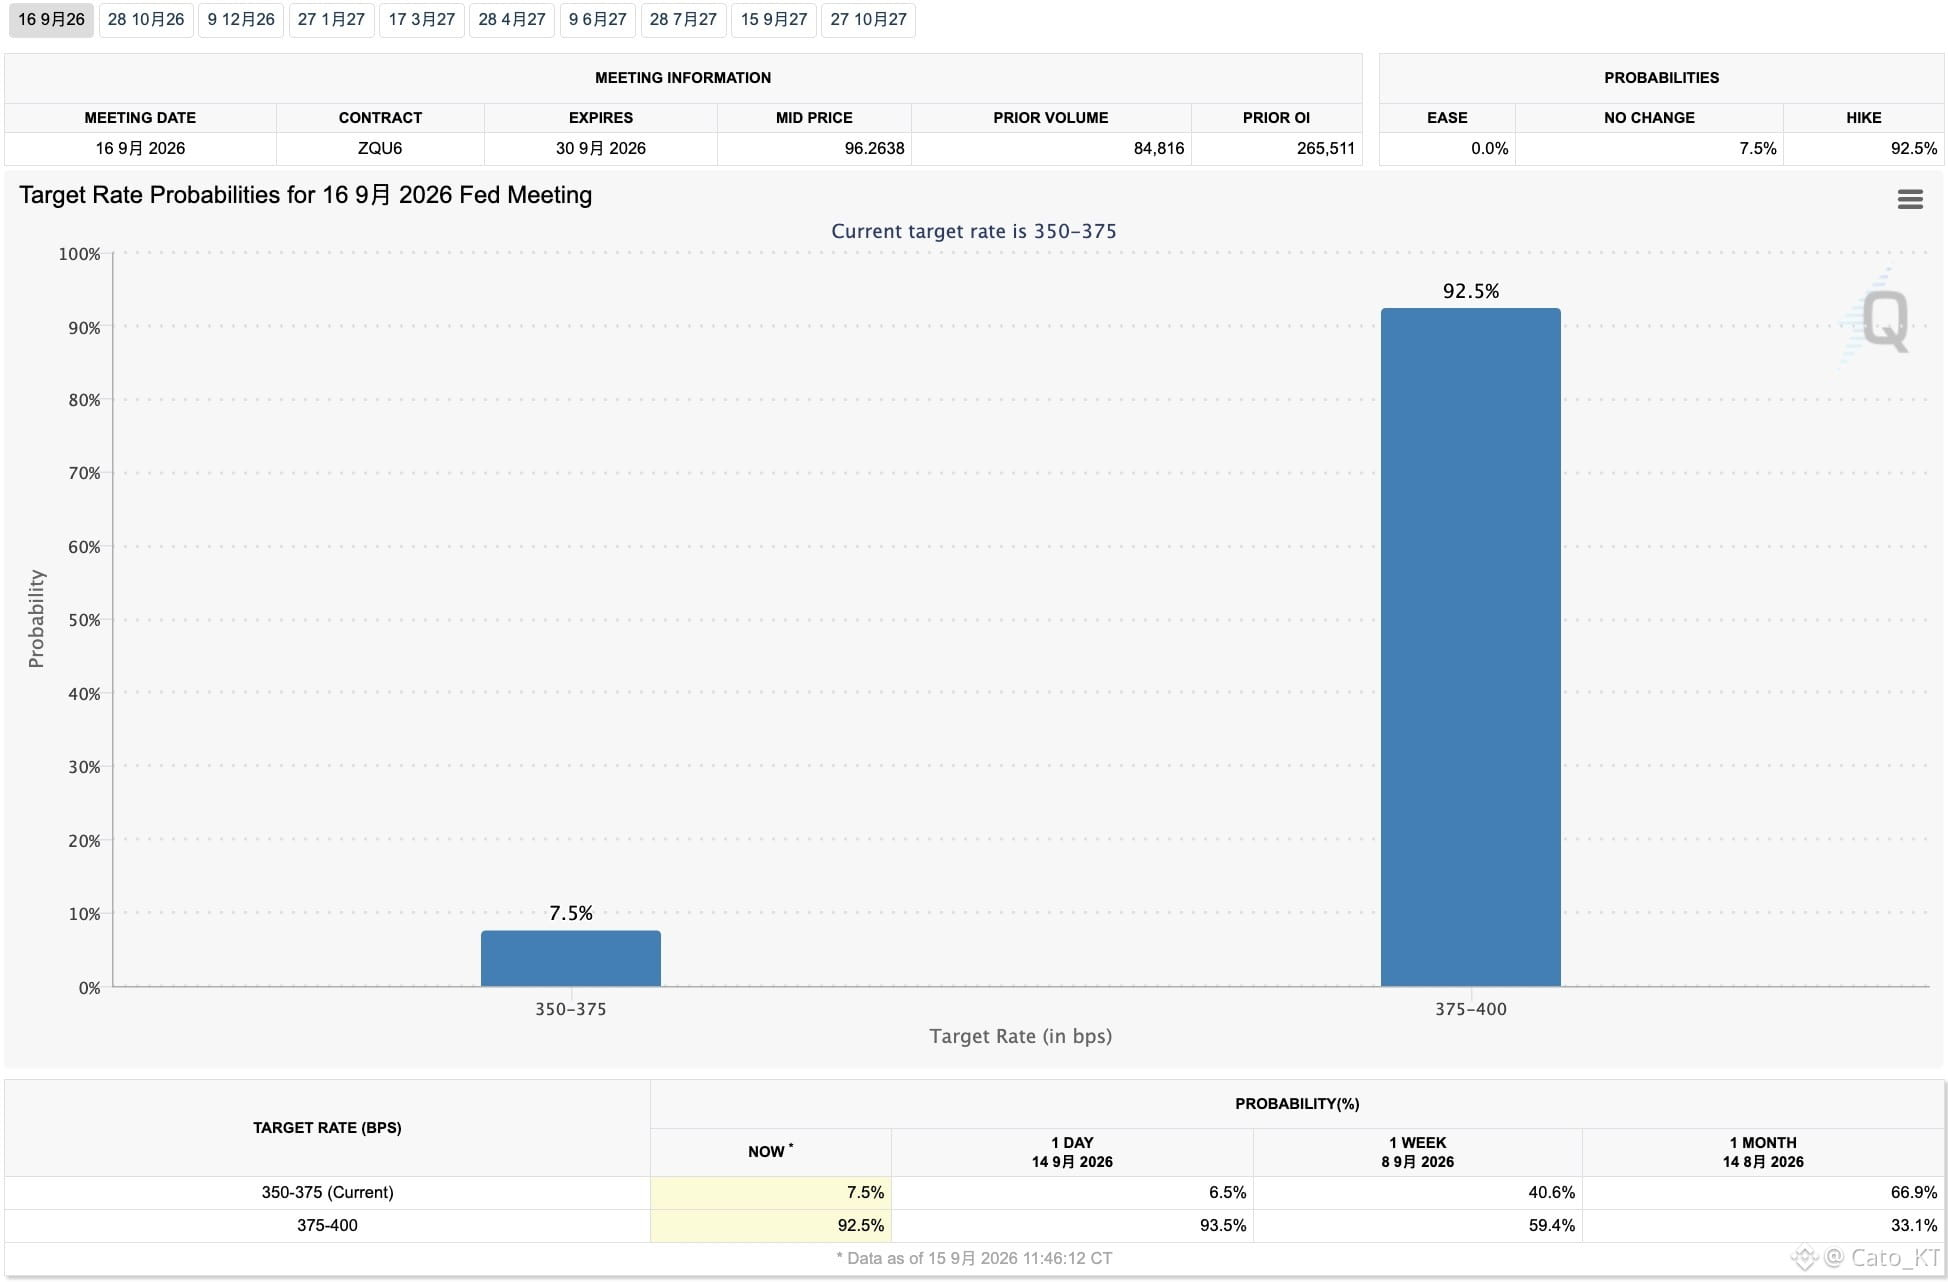
ກ່ອນກອງປະຊຸມປະກາດອັດຕາດອກເບ້ຍ ໂອກາດການເພີ່ມອັດຕາໃນເດືອນກັນຍາຖືກຍົກສູງເຖິງ 90% ຫຼາຍກວ່າ, ໂດຍພື້ນຖານແລ້ວຕາມຄວາມໂອກາດຖືກລັອກໄວ້; ຕໍ່ໄປບໍ່ແມ່ນເບິ່ງວ່າຈະຢືນຢັນການເພີ່ມອັດຕາແມ່ນບໍ, ແຕ່ແມ່ນເບິ່ງວ່າຫຼັງຈາກເພີ່ມອັດຕາສົ່ງມອບຈິງແລ້ວ ຕະຫຼາດຈະມີຄວາມຫັນໄຫວແນວໃດ
ໃນຄືນມື້ອື່ນ ຢືນຢັນການເພີ່ມອັດຕາ 25BP, ຂ່າວເຊດ ແລະ #Bitcoin ລົດລົງເລັກນ້ອຍແລ້ວຄືນຕົວຂຶ້ນ; ຮູບແບບການຟື້ນຕົວຫຼັງຈາກບົດບັນຊີທີ່ເປັນລົບ (利空) ຖືກຊຸດລົງ, ຕໍ່ໄປກໍຈະເນັ້ນເບິ່ງການກ່າວຂອງທ່ານ วอช
ເຄື່ອງມືນແບບ hawkish ເພີ່ມອັດຕາ: ໃນອະນາຄົດການຄາດຄະເນການເພີ່ມອັດຕາ + ຜົນຕອບແທນຜົນກຳໄລໃນຕະຫຼາດພັນທະບັດກົດດັນ + ລາຄານໍ້າມັນສູງ + ການເພີ່ມອັດຕາຮ່ວມກັນທົ່ວໂລກ ຈະເຮັດໃຫ້ຕະຫຼາດຄວາມສ່ຽງຫຼຸດການໃຊ້ເງິນກູ້ (de-leveraging) ຫຼາຍຂຶ້ນ, ຄວາມຜັນຜວນລົງ
ເຄື່ອງມືນແບບ dovish ເພີ່ມອັດຕາ: ໃນອະນາຄົດການຄາດຄະເນການເພີ່ມອັດຕາອ່ອນລົງ; ຕະຫຼາດຄວາມສ່ຽງອາດຈະດີດັນກັບຄືນໃນໄລຍະສັ້ນ, ແຕ່ໃນພາຍຫຼັງຍັງຈະຕ້ອງປະເຊີນກັບ ການກົດດັນຈາກການຂຶ້ນຂອງຜົນຕອບແທນໃນຕະຫຼາດພັນທະບັດ, ຄວາມສ່ຽງໃນຕະຫຼາດພັນທະບັດ + ຄາດການເງິນເຟີ້/ອັດຕາເງິນເຟີ້ຈາກນໍ້າມັນສູງ ແລະ ຂອງແນວໂນ້ມອັດຕາເງິນເຟີ້ + ຂໍ້ຈຳກັດດ້ານສະພາບຄວາມສ່ອງຄ່ອງ (liquidity limitation) ຈາກຊ່ອງຫວ່າງຂອງອັດຕາຜົນຕ່າງລະຫວ່າງສະຫະລັດ ແລະ ຍີ່ປຸ່ນ ທີ່ແຄບລົງ
ສະນັ້ນເມື່ອເບິ່ງແບບນີ້ ຄືວ່າພາບລວມບໍ່ໄດ້ດີແບບສຸດໆ ເຖິງແມ່ນວ່າ ຄວາມບໍ່ແນ່ນອນໃນພາຍຫຼັງບໍ່ໄດ້ຫມາຍຄວາມສ່ຽງ 100% ຈະເກີດຂຶ້ນ; ແຕ່ປັດໃຈຄວາມສ່ຽງເຫຼົ່ານີ້ຈະກາຍເປັນຫຼຸມກັກຕົວສຳລັບຕະຫຼາດຄວາມສ່ຽງ, ຕະຫຼາດຄວາມສ່ຽງຕ້ອງກຳຈັດທຸກຢ່າງເປັນລຳດັບ!
ຄວາມບໍ່ແນ່ນອນທັງໝົດ ລ້ອມຮອບໂດຍປັດໃຈຫຼັກອັນດຽວ — ລາຄານໍ້າມັນສູງ; ຖ້າຫຼັງຈາກເພີ່ມອັດຕາສົ່ງມອບຈິງແລ້ວ ຍັງເກີດສະຖານະ ‘ການຕີສາມທາງ’ ຂອງຫຸ້ນ-ພັນທະບັດ-ເງິນຕາ; ທຣຳເພິ່ນຈະບໍ່ TACO ໄດ້ດ້ວຍຫຍັງ?#美联储加息是否已成定局
ໃນຄືນມື້ອື່ນ ຢືນຢັນການເພີ່ມອັດຕາ 25BP, ຂ່າວເຊດ ແລະ #Bitcoin ລົດລົງເລັກນ້ອຍແລ້ວຄືນຕົວຂຶ້ນ; ຮູບແບບການຟື້ນຕົວຫຼັງຈາກບົດບັນຊີທີ່ເປັນລົບ (利空) ຖືກຊຸດລົງ, ຕໍ່ໄປກໍຈະເນັ້ນເບິ່ງການກ່າວຂອງທ່ານ วอช
ເຄື່ອງມືນແບບ hawkish ເພີ່ມອັດຕາ: ໃນອະນາຄົດການຄາດຄະເນການເພີ່ມອັດຕາ + ຜົນຕອບແທນຜົນກຳໄລໃນຕະຫຼາດພັນທະບັດກົດດັນ + ລາຄານໍ້າມັນສູງ + ການເພີ່ມອັດຕາຮ່ວມກັນທົ່ວໂລກ ຈະເຮັດໃຫ້ຕະຫຼາດຄວາມສ່ຽງຫຼຸດການໃຊ້ເງິນກູ້ (de-leveraging) ຫຼາຍຂຶ້ນ, ຄວາມຜັນຜວນລົງ
ເຄື່ອງມືນແບບ dovish ເພີ່ມອັດຕາ: ໃນອະນາຄົດການຄາດຄະເນການເພີ່ມອັດຕາອ່ອນລົງ; ຕະຫຼາດຄວາມສ່ຽງອາດຈະດີດັນກັບຄືນໃນໄລຍະສັ້ນ, ແຕ່ໃນພາຍຫຼັງຍັງຈະຕ້ອງປະເຊີນກັບ ການກົດດັນຈາກການຂຶ້ນຂອງຜົນຕອບແທນໃນຕະຫຼາດພັນທະບັດ, ຄວາມສ່ຽງໃນຕະຫຼາດພັນທະບັດ + ຄາດການເງິນເຟີ້/ອັດຕາເງິນເຟີ້ຈາກນໍ້າມັນສູງ ແລະ ຂອງແນວໂນ້ມອັດຕາເງິນເຟີ້ + ຂໍ້ຈຳກັດດ້ານສະພາບຄວາມສ່ອງຄ່ອງ (liquidity limitation) ຈາກຊ່ອງຫວ່າງຂອງອັດຕາຜົນຕ່າງລະຫວ່າງສະຫະລັດ ແລະ ຍີ່ປຸ່ນ ທີ່ແຄບລົງ
ສະນັ້ນເມື່ອເບິ່ງແບບນີ້ ຄືວ່າພາບລວມບໍ່ໄດ້ດີແບບສຸດໆ ເຖິງແມ່ນວ່າ ຄວາມບໍ່ແນ່ນອນໃນພາຍຫຼັງບໍ່ໄດ້ຫມາຍຄວາມສ່ຽງ 100% ຈະເກີດຂຶ້ນ; ແຕ່ປັດໃຈຄວາມສ່ຽງເຫຼົ່ານີ້ຈະກາຍເປັນຫຼຸມກັກຕົວສຳລັບຕະຫຼາດຄວາມສ່ຽງ, ຕະຫຼາດຄວາມສ່ຽງຕ້ອງກຳຈັດທຸກຢ່າງເປັນລຳດັບ!
ຄວາມບໍ່ແນ່ນອນທັງໝົດ ລ້ອມຮອບໂດຍປັດໃຈຫຼັກອັນດຽວ — ລາຄານໍ້າມັນສູງ; ຖ້າຫຼັງຈາກເພີ່ມອັດຕາສົ່ງມອບຈິງແລ້ວ ຍັງເກີດສະຖານະ ‘ການຕີສາມທາງ’ ຂອງຫຸ້ນ-ພັນທະບັດ-ເງິນຕາ; ທຣຳເພິ່ນຈະບໍ່ TACO ໄດ້ດ້ວຍຫຍັງ?#美联储加息是否已成定局