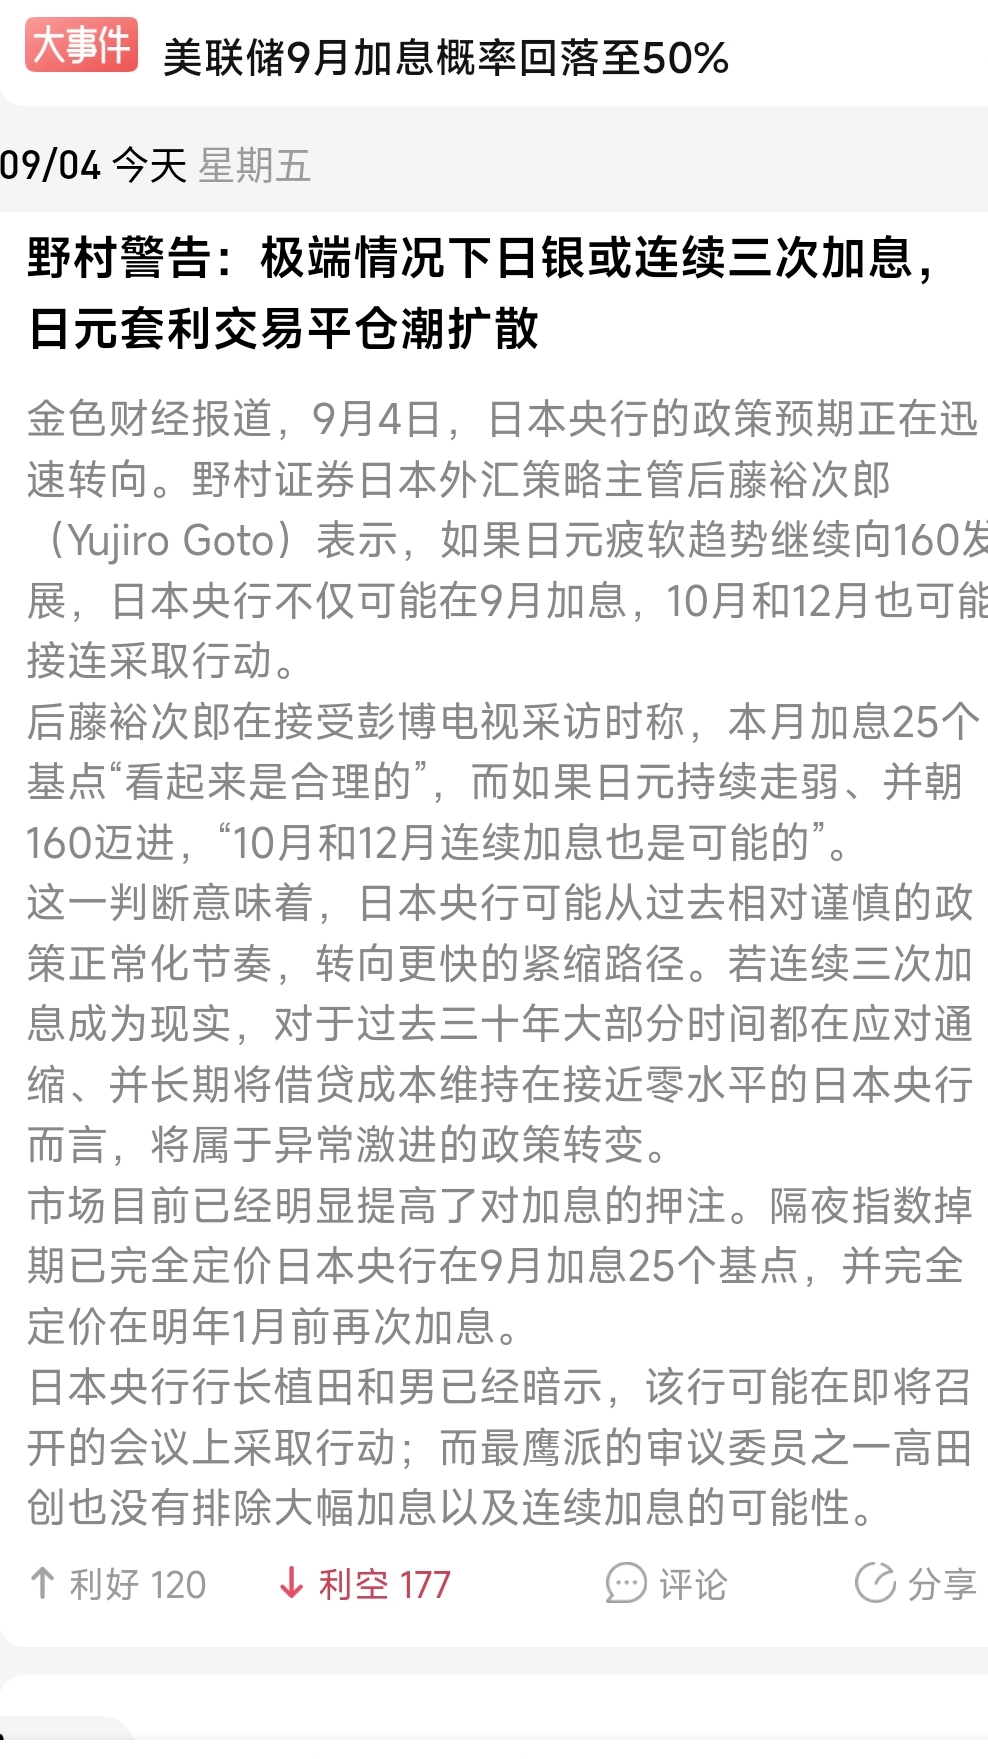
ໃນ 30 ປີຜ່ານມາ, ປະເທດຍີ່ປຸ່ນຮັກສາດອກເບ້ຍຕ່ຳສຸດຫຼາຍ, ທຳໃຫ້ເງິນເຢນກາຍເປັນ “ແຫຼ່ງນ້ຳ” ຂອງທຶນເພື່ອການກູ້ຢືມສະໜອງກຳລັງ (global leverage) ຂອງໂລກ. ນັກລົງທຶນກູ້ຢືມເງິນເຢນດ້ວຍຕົ້ນທຶນເກືອບສູນ, ແລ້ວປ່ຽນເປັນໂດລາເພື່ອຊື້$BTC $ETH
ທີ່ເປັນສິນຊັບມີຜົນຕອບແທນສູງ.
ບັນຫາຢູ່ທີ່ວ່າ: ທັນທີທີ່ຍີ່ປຸ່ນຂຶ້ນດອກເບ້ຍ ເຮັດໃຫ້ເງິນເຢນແຂງຄ່າ, ຄົນທີ່ກູ້ເງິນເຢນໄປຊື້ສິນຊັບຈະຖືກກະທົບແບບ 2 ເທົ່າ:
· ຕົ້ນທຶນການກູ້ຢືມສູງຂຶ້ນ.
· ໜີ້ຕົວເອງກໍ່ແພງຂຶ້ນ.
ເພື່ອນຳໄປຈ່າຍໜີ້, ພວກເຂົາບໍ່ມີທາງເລືອກນອກຈາກຕ້ອງຂາຍສິນຊັບເຊັ່ນ Bitcoin ເພື່ອປິດສະຖານະ (margin call) ກາຍເປັນວົງຈອນຊ້ຳຮ້າຍ: “ເງິນເຢນແຂງຄ່າ → ຂາຍສິນຊັບ → ລາຄາສິນຊັບລົດລົງ → ຂາຍຕື່ມອີກ”.
📉 ນີ້ບໍ່ແມ່ນທິດສະດີ, ແຕ່ແມ່ນການທົບທວນປະຫວັດສາດທີ່ຊ້ຳ
ໃນເດືອນສິງຫາ 2024, ທະນາຄານກາງຍີ່ປຸ່ນ (BoJ) ໄດ້ຂຶ້ນດອກເບ້ຍແບບບໍ່ຄາດຄິດ, ເຮັດໃຫ້ເງິນເຢນແຂງຄ່າ ໄປຈູດໃຫ້ການປິດການຄ້າອາໃສຄວາມເສຍງາຍ (carry trade) ລຸກລາມຂຶ້ນທັນທີ—Bitcoin ໃນ 1 ອາທິດລົງຈາກປະມານ 62,000 ໂດລາ ສູ່ 49,000 ໂດລາ, ລົດລົງປະມານ 20%. ຂໍ້ມູນປະຫວັດສາດຊີ້ໃຫ້ເຫັນວ່າ, ນັບຕັ້ງແຕ່ເດືອນມີນາ 2024, ທຸກຄັ້ງທີ່ BoJ ຂຶ້ນດອກເບ້ຍ ມັນເຮັດໃຫ້ Bitcoin ລົງສະເລ່ຍ 27%.
⚠️ ຕອນນີ້ ຕະຫຼາດອັນຕະລາຍກວ່າ 2024:
· ການຂຶ້ນດອກເບ້ຍເກືອບແມ່ນ “ຕິດແທັບແນ່ນອນ”: ຄວາມເປັນໄປໄດ້ວ່າຈະຂຶ້ນໃນວັນທີ 18 ເດືອນ 9 ສູງເຖິງ 97%-98% ຕາມລາຄາຈາກຕະຫຼາດ.
· ຄຳເຕືອນຂອງ Nomura ໃນກໍລະນີສຸດຂີດ: ຖ້າເງິນເຢນອ່ອນຕົວລົງຢູ່ຕໍ່, ເດືອນ 9, 10 ແລະ 12 ອາດຈະຂຶ້ນດອກເບ້ຍຕິດກັນ 3 ຄັ້ງ, ເຊິ່ງເປັນການຕິດຈັງກຸ່ມແບບຮຸນແຮງທີ່ BoJ ໃນ 30 ປີຜ່ານມາເຄີຍບໍ່ທັນມີ.
· ຂະໜາດການໃຊ້ leverage ມະຫາສານ: ຂະໜາດສິນເຊື່ອເງິນເຢນຂອງສະຖາບັນນອກພາຍນອກທີ່ບໍ່ແມ່ນທະນາຄານ (offshore non-bank) ປະມານ 250 ຕື້ໂດລາ, ຕາມຂອບກວ້າງສາມາດເຖິງ 500 ຕື້ໂດລາ. ຄວາມສຳພັນລາຍອາທິດຂອງ Bitcoin ກັບ USD/JPY ສູງເຖິງ 81%.
· ຕະຫຼາດພັນທະບັດແຕກສลາຍ: ອັດຕາຜົນຜະລິດຕົວຫນັກຂອງພັນທະບັດລັດຍີ່ປຸ່ນ 30 ປີ ໃກ້ເຂົ້າສູ່ຈຸດສູງສຸດໃນປະຫວັດສາດທີ່ 4.205%, ສ່ວນ 10 ປີ ຢູ່ທີ່ 3% (ເປັນຄັ້ງທຳອິດນັບຕັ້ງແຕ່ 1996).
🎯 ສິ່ງສຳຄັນບໍ່ແມ່ນ “ຈະຂຶ້ນເທົ່າໃດ”, ແຕ່ແມ່ນ “ຈະໄວປານໃດ”
ດັ່ງທີ່ອະດີດກຳມະການ BoJ ໃນການພິຈາລະນາເຄີຍເວົ້າ, ສຳລັບ Bitcoin ແລ້ວ ສິ່ງກະຕຸ້ນຄື “ຄວາມໄວ” ຂອງເງິນເຢນແຂງຄ່າ ບໍ່ແມ່ນ “ລະດັບ” ຂອງມັນ. ຖ້າເງິນເຢນແຂງຄ່າຢ່າງໄວພໍ, ມັນກໍ່ພຽງພໍທີ່ຈະຊັດເຈາະຊັ້ນປ້ອງກັນຂອງ carry trade ໃຫ້ລົ້ມແບບກະທັນຫັນ.
💎 ສະຫຼຸບ
ການ “ບໍ່ຫຼຸດອັດຕາ” ຂອງ Fed ແມ່ນລົມຕ້ານ, ແຕ່ການ “ຂຶ້ນດອກເບ້ຍແບບຮຸນແຮງ” ຂອງ BoJ ອາດຈະເປັນລູກບອມທີ່ພ້ອມຈະຈູດໄດ້ໃນເວລາໃດກໍ່ຕາມ. ກອງປະຊຸມ BoJ ວັນທີ 18 ເດືອນ 9 ຜົນກະທົບຕໍ່ຕະຫຼາດ ອາດບໍ່ແພ້ການສົ່ງຜົນກະທົບຂອງກອງປະຊຸມ FOMC ຂອງ Fed.
ການວິເຄາະຂ້າງເທິງ ແມ່ນເພື່ອໃຫ້ຂໍ້ມູນອ້າງອີງເທົ່ານັ້ນ, ບໍ່ເປັນຄຳແນະນຳການລົງທຶນແຕ່ຢ່າງໃດ. ຕະຫຼາດມີຄວາມສ່ຽງ, ການຕັດສິນໃຈຄວນທຳຢ່າງລະມັດລະວັງ.
ທີ່ເປັນສິນຊັບມີຜົນຕອບແທນສູງ.
ບັນຫາຢູ່ທີ່ວ່າ: ທັນທີທີ່ຍີ່ປຸ່ນຂຶ້ນດອກເບ້ຍ ເຮັດໃຫ້ເງິນເຢນແຂງຄ່າ, ຄົນທີ່ກູ້ເງິນເຢນໄປຊື້ສິນຊັບຈະຖືກກະທົບແບບ 2 ເທົ່າ:
· ຕົ້ນທຶນການກູ້ຢືມສູງຂຶ້ນ.
· ໜີ້ຕົວເອງກໍ່ແພງຂຶ້ນ.
ເພື່ອນຳໄປຈ່າຍໜີ້, ພວກເຂົາບໍ່ມີທາງເລືອກນອກຈາກຕ້ອງຂາຍສິນຊັບເຊັ່ນ Bitcoin ເພື່ອປິດສະຖານະ (margin call) ກາຍເປັນວົງຈອນຊ້ຳຮ້າຍ: “ເງິນເຢນແຂງຄ່າ → ຂາຍສິນຊັບ → ລາຄາສິນຊັບລົດລົງ → ຂາຍຕື່ມອີກ”.
📉 ນີ້ບໍ່ແມ່ນທິດສະດີ, ແຕ່ແມ່ນການທົບທວນປະຫວັດສາດທີ່ຊ້ຳ
ໃນເດືອນສິງຫາ 2024, ທະນາຄານກາງຍີ່ປຸ່ນ (BoJ) ໄດ້ຂຶ້ນດອກເບ້ຍແບບບໍ່ຄາດຄິດ, ເຮັດໃຫ້ເງິນເຢນແຂງຄ່າ ໄປຈູດໃຫ້ການປິດການຄ້າອາໃສຄວາມເສຍງາຍ (carry trade) ລຸກລາມຂຶ້ນທັນທີ—Bitcoin ໃນ 1 ອາທິດລົງຈາກປະມານ 62,000 ໂດລາ ສູ່ 49,000 ໂດລາ, ລົດລົງປະມານ 20%. ຂໍ້ມູນປະຫວັດສາດຊີ້ໃຫ້ເຫັນວ່າ, ນັບຕັ້ງແຕ່ເດືອນມີນາ 2024, ທຸກຄັ້ງທີ່ BoJ ຂຶ້ນດອກເບ້ຍ ມັນເຮັດໃຫ້ Bitcoin ລົງສະເລ່ຍ 27%.
⚠️ ຕອນນີ້ ຕະຫຼາດອັນຕະລາຍກວ່າ 2024:
· ການຂຶ້ນດອກເບ້ຍເກືອບແມ່ນ “ຕິດແທັບແນ່ນອນ”: ຄວາມເປັນໄປໄດ້ວ່າຈະຂຶ້ນໃນວັນທີ 18 ເດືອນ 9 ສູງເຖິງ 97%-98% ຕາມລາຄາຈາກຕະຫຼາດ.
· ຄຳເຕືອນຂອງ Nomura ໃນກໍລະນີສຸດຂີດ: ຖ້າເງິນເຢນອ່ອນຕົວລົງຢູ່ຕໍ່, ເດືອນ 9, 10 ແລະ 12 ອາດຈະຂຶ້ນດອກເບ້ຍຕິດກັນ 3 ຄັ້ງ, ເຊິ່ງເປັນການຕິດຈັງກຸ່ມແບບຮຸນແຮງທີ່ BoJ ໃນ 30 ປີຜ່ານມາເຄີຍບໍ່ທັນມີ.
· ຂະໜາດການໃຊ້ leverage ມະຫາສານ: ຂະໜາດສິນເຊື່ອເງິນເຢນຂອງສະຖາບັນນອກພາຍນອກທີ່ບໍ່ແມ່ນທະນາຄານ (offshore non-bank) ປະມານ 250 ຕື້ໂດລາ, ຕາມຂອບກວ້າງສາມາດເຖິງ 500 ຕື້ໂດລາ. ຄວາມສຳພັນລາຍອາທິດຂອງ Bitcoin ກັບ USD/JPY ສູງເຖິງ 81%.
· ຕະຫຼາດພັນທະບັດແຕກສลາຍ: ອັດຕາຜົນຜະລິດຕົວຫນັກຂອງພັນທະບັດລັດຍີ່ປຸ່ນ 30 ປີ ໃກ້ເຂົ້າສູ່ຈຸດສູງສຸດໃນປະຫວັດສາດທີ່ 4.205%, ສ່ວນ 10 ປີ ຢູ່ທີ່ 3% (ເປັນຄັ້ງທຳອິດນັບຕັ້ງແຕ່ 1996).
🎯 ສິ່ງສຳຄັນບໍ່ແມ່ນ “ຈະຂຶ້ນເທົ່າໃດ”, ແຕ່ແມ່ນ “ຈະໄວປານໃດ”
ດັ່ງທີ່ອະດີດກຳມະການ BoJ ໃນການພິຈາລະນາເຄີຍເວົ້າ, ສຳລັບ Bitcoin ແລ້ວ ສິ່ງກະຕຸ້ນຄື “ຄວາມໄວ” ຂອງເງິນເຢນແຂງຄ່າ ບໍ່ແມ່ນ “ລະດັບ” ຂອງມັນ. ຖ້າເງິນເຢນແຂງຄ່າຢ່າງໄວພໍ, ມັນກໍ່ພຽງພໍທີ່ຈະຊັດເຈາະຊັ້ນປ້ອງກັນຂອງ carry trade ໃຫ້ລົ້ມແບບກະທັນຫັນ.
💎 ສະຫຼຸບ
ການ “ບໍ່ຫຼຸດອັດຕາ” ຂອງ Fed ແມ່ນລົມຕ້ານ, ແຕ່ການ “ຂຶ້ນດອກເບ້ຍແບບຮຸນແຮງ” ຂອງ BoJ ອາດຈະເປັນລູກບອມທີ່ພ້ອມຈະຈູດໄດ້ໃນເວລາໃດກໍ່ຕາມ. ກອງປະຊຸມ BoJ ວັນທີ 18 ເດືອນ 9 ຜົນກະທົບຕໍ່ຕະຫຼາດ ອາດບໍ່ແພ້ການສົ່ງຜົນກະທົບຂອງກອງປະຊຸມ FOMC ຂອງ Fed.
ການວິເຄາະຂ້າງເທິງ ແມ່ນເພື່ອໃຫ້ຂໍ້ມູນອ້າງອີງເທົ່ານັ້ນ, ບໍ່ເປັນຄຳແນະນຳການລົງທຶນແຕ່ຢ່າງໃດ. ຕະຫຼາດມີຄວາມສ່ຽງ, ການຕັດສິນໃຈຄວນທຳຢ່າງລະມັດລະວັງ.