

先把结论放在最前面。$MU
美光从6月25日的1213美元跌到880附近,回撤27%,都在讨论:这是不是本轮存储的大顶?
为了更精准回答这个问题,我把美光过去30年的五轮大顶,一轮一轮翻了一遍。
多读历史,才能找到规律,才能理解,它来时的路。
我把每一轮的见顶时间、见顶方式、回撤幅度、持续时长、业绩节奏、当时的情绪,全部对了一遍账。
翻完之后我的答案是,稍微调整一下之前的结论:更像2024年式的深蹲,不像2018年式的大顶。
这也是我深夜写这篇文章最大的感受。
但判断不值钱,推理过程会更精彩,往下看。
一、先看总账
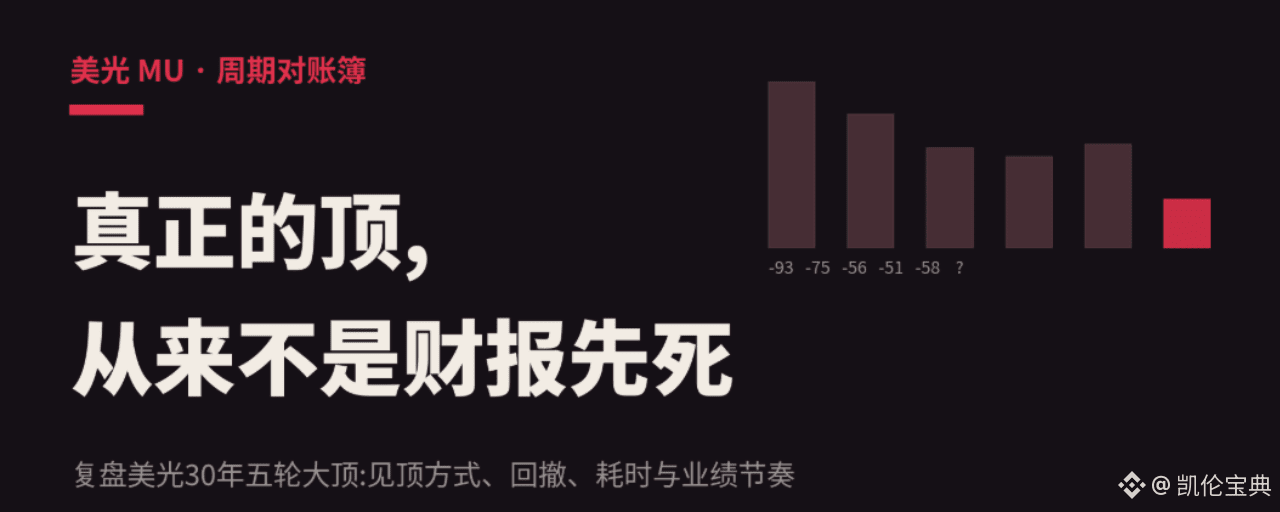
2000年互联网泡沫:7月见顶,跌了31个月,最大回撤93%,连亏三年。
2014-16轮:2014年12月8日见顶36.59美元,17个月跌到9.31,回撤74%。
2017-18轮:2018年5月底见顶64.66美元,7个月跌到28.39,回撤56%。
2021-22轮:2022年1月5日见顶98.45美元,9到12个月跌到48块,回撤51%。
看起来回撤在逐轮收窄对吧?
93、74、56、51,行业从十几家杀到三家寡头,周期确实被钝化了。
但2024年6月到2025年4月,发生了一次被大多数人遗忘的回撤:复权高点152到低点64,跌了58%,历时10个月。
比2018年那轮大顶还深。
而它事后被证明根本不是周期顶——美光业绩一路向上,股价从那个低点涨了将近19倍。
这个反例非常重要:在AI时代,单看跌了多少、跌了多久,已经无法区分周期顶和洗盘。
那靠什么区分?靠业绩节奏和先行指标。这就是下面多轮复盘的核心。
二、2014-16轮:整合终结周期的叙事,第一次破产
2013年美光收购尔必达,行业整合到三家。
当时市场的主流叙事是:DRAM只剩三个玩家,周期已死。
是不是听着耳熟。
是不是听着耳熟。
是不是听着耳熟。
2014年12月股价见顶时,财报一点问题都没有,2015财年全年EPS还有2.7美元的高位。
然后PC出货量下滑,三星20纳米产能放出来,17个月,74%。
中途2015年7月还有紫光收购传闻,拉出一波20%以上的反弹,套住了一批抄底的人,然后继续跌了快一年。
这一轮的教训:寡头格局钝化的是业绩波动,不是股价波动。
三、2017-18轮:教科书级的顶,每个细节很多
这一轮的时间线我建议存下来。
2018年5月15日,中国市场监管总局通知美光,对其展开反垄断调查。
2018年5月21日,美光在纽约分析师日宣布100亿美元回购授权,承诺次年起返还至少50%的自由现金流。
大约7个交易日之后,股价见了周期大顶,64.66美元。
大额股东回报宣布日,距离历史大顶,7个交易日。
更扎心的是业绩节奏:股价5月底见顶,而单季利润的峰值出现在6-8月那个季度,9月下旬才公布,单季EPS高达3.53美元。
也就是说,等你从财报里确认周期见顶时,股价已经先跌了三个多月。
情绪层面,顶部区域野村给买入评级,目标价100美元,当时股价56。
华尔街共识把2019财年EPS建成11.69,和2018年的11.77几乎持平——卖方模型里根本没有下行周期这个东西。
实际2019财年EPS腰斩到6块出头,2020财年再砍到2.8。
估值层面,见顶时forward PE只有5倍。
5倍买入,照样跌56%,跌完还是5倍。
周期股的便宜,从来不是安全垫,是周期见顶的标配。
四、2021-22轮:股价领先业绩,拉长到5个月
2022年1月5日见顶98.45,而单季营收的峰值在3-5月那个季度,86.4亿美元。
这一轮的走法,更是一个M顶
股价顶领先营收顶5个月。
见顶的时候没有任何标志性坏消息,财报连续超预期,指引正常。
先崩的是什么?
DRAM现货价2021年3-4月就见顶了,领先股价顶9个月;
下游手机和PC的实际动销,2021年年中就在恶化。
然后就是自由落体:季度营收从86亿掉到66亿再掉到41亿,毛利率从46%掉到22%,2023财年全年营收腰斩到155亿,净亏58亿美元,裁员15%。
这一轮的教训:没有坏消息也能见大顶。现货价和下游库存,就是全部的预警系统。
五、2024-25:那次比2018还深的回撤,为什么不是顶
这一段是全文的关键,因为我说本轮像它,就得把它讲清楚。
2024年6月,美光在第一波HBM行情里冲到157美元的高点。
然后跌了10个月,2025年4月最低到60块出头,复权口径回撤58%。
比2018年那轮真正的周期大顶还深两个点。
复盘那10个月里发生了什么:
2024年9月,摩根士丹利那篇著名的凛冬将至,喊存储周期见顶,直接把板块打崩,美光一度跌到85块以下。
同一时期,消费端确实在恶化:PC和手机的存储需求疲软,2024年底到2025年初,消费级DRAM和NAND价格实实在在跌了,三星海力士甚至减产NAND。
2025年4月,关税冲击补了最后一脚,砸出60块的大底。
注意,当时看空的每一条理由都不是编的:卖方喊顶、消费级价格真跌、宏观真出事。
那为什么它不是周期顶?
因为决定美光利润的那条价格曲线换了。
消费级存储在跌价的同时,HBM和服务器DRAM的合约价格纹丝不动,HBM产能提前售罄,数据中心收入一个季度比一个季度高。
盈利引擎已经从消费级商品切换到了AI内存,而市场还在用消费级的温度计给整个公司量体温。
结果就是:财报一路创新高,股价从4月低点到今年6月的高点,涨了接近19倍。
这一段给出两个教训,比前三轮加起来还值钱。
第一,在AI改写盈利结构之后,回撤深度彻底失去了判别力。58%可以只是半山腰。
第二,盯价格要盯对温度计。这一轮的生死线是服务器DRAM和HBM的价格,不是消费级现货。2024年消费级跌价没有杀死周期,未来消费级涨价也救不了周期。
所以本轮27%的下跌要问的唯一问题是:这次杀下来的理由,动没动到服务器DRAM和HBM这条曲线?
目前的答案是没有。长鑫的产能在消费级,云厂商还在抢AI内存。这就是我说像2024的全部依据——恐慌集中在错误的温度计上。
【市场在学习,股价顶越跑越早】
六、把三轮放在一起,三条规律
第一条,股价顶永远领先业绩顶,而且领先期在逐轮拉长。
2014年领先2-3个月,2018年领先3个月,2022年领先5个月。
原因不复杂:市场在学习,越来越多的资金想抢跑周期,抢跑就越来越早。
推论:本轮如果见顶,股价顶可能领先业绩顶6到12个月。等财报确认,等于等股价先跌完一半。
第二条,大顶的信号包高度一致。
创纪录的业绩,创纪录的毛利率,大额回购或分红宣布,卖方在顶部把下一年建成平盘,再配一个这次不一样的叙事。
2014年的版本叫整合终结周期,2018年的版本叫数据中心结构性需求。
第三条,先行指标有严格的时滞排序。
下游动销和客户库存,领先6-12个月。
现货价,领先0-9个月。
然后才是股价。
合约价滞后3-5个月,财报滞后3-8个月。
合约价和财报是确认指标,不是预警指标。用财报做周期择时,等于用后视镜开车。
七、对照当下:打分卡
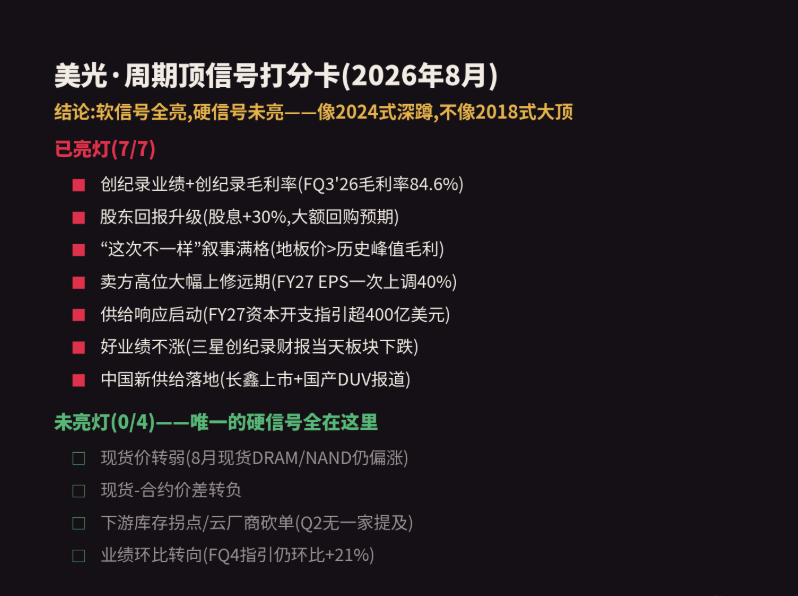
现在把2026年8月的美光,放进这套信号包里逐项打分。
已经亮灯的:
✅创纪录业绩。FQ3营收414.6亿美元,同比涨346%,毛利率84.6%,对比2018年大顶时的61%。
✅股东回报升级。股息上调30%,市场预期2027财年回购可达数百亿美元。2018年5月的镜像。
✅这次不一样的叙事满格。长协的地板价对应的毛利率,高于历史上任何周期的峰值,华尔街的说法是历史的天花板成了现在的地板。客户交了180亿美元现金押金加40亿信用证。
✅卖方高位大幅上修。摩根士丹利把2027财年EPS预期一次性上调40%到168美元。美银给2028年熊市情景下EPS还有100美元,对比上轮周期峰值只有12美元。
✅供给响应已经启动。2026财年资本开支270亿,2027财年指引超400亿美元中段,接近翻倍。历史上三大厂资本开支集体上行,领先周期顶12-24个月。
✅好业绩不涨。7月初三星发创纪录财报,当天存储板块照跌。2018年9月的镜像。
✅中国新供给落地。长鑫上市,国产DUV光刻机的报道,苹果被曝在测试长鑫的芯片。
没亮灯的:
❌现货价还没转弱。8月初现货DRAM和NAND依然平稳偏涨,TrendForce给三季度服务器DRAM合约价指引环比涨13到18个点。
❌现货和合约的价差没有转负。
❌下游没有库存拐点。四大云厂商二季度财报,承认组件涨价,但没有一家说内存约束了AI部署。H100的租金还在历史高位附近。
❌业绩方向还在向上。下季度指引500亿美元,环比还要涨21%。
看清楚了吗:软信号全亮,硬信号一个没亮。
而历史上每一个真正的大顶,现货价都在顶前0到9个月转弱。
要么没见顶,要么就是这次,跑的人更快了。
八、我的判断
我的一个猜测性判断:6月25日可能不是本轮周期大顶,这次27%的回撤,性质更接近2024年6月那次58%的中段深蹲,而不是2018年5月的周期顶。但是即便是如此,也很有可能回调到500-600之间。如果是这样的话,那也是顶了。