


以太坊最新内部会议:Dencun 主网激活或不会在今年进行,因 Holesky 启动失败影响进程。
关键节点是要在 11 月以太坊开发者大会上,在公共测试网发布 Dencun。
简单的说,就是 Dencun (坎昆升级)是否被推迟还没定,关键要看 11 月以太坊开发者大会前是否能上公共测试网。
我预计推迟会是大概率事情,从目前 $OP、$ARB、$METIS 等主流 L2 项目颓废走势也能看出端倪。
虽说坎昆升级要被推迟,但 L2 大战还是非常激烈,最近又有一些 L2 新势力面孔加入。
1、Eclipse 推出了 Eclipse 主网,这是以太坊上的 L2。亮点在于,它在以太坊结算层上完成交易,并通过 Solana 虚拟机(SVM) 执行智能合约。
凭借并行交易处理能力,Eclipse 的性能比 Optimism 等竞争对手快 10 倍。计划在未来推出治理代币。
2、基于 Cosmos 的 Canto 公链计划成为以太坊上的 L2,以专注于现实世界的资产,看样子要蹭 RWA 这波热度了。
3、Polkadot 上领先的平行链 Astar 准备扩展到以太坊上,推出 Astar zkEVM。Astar 目前也是日本大规模采用 Web3 的领导者。
Canto和Astar zkEVM 的开发,都利用了 Polygon 的开发套件(Polygon CDK)。
利用 Polygon CDK,很容易一键发链(新的zk链),功能上有点像 OP Stack 的超级链。
随着各大公链生态的头部玩家开始扩展或者迁移到以太坊,来抢食 L2 巨大市场,可以预见下一轮牛市的重头戏就是 L2 大战。
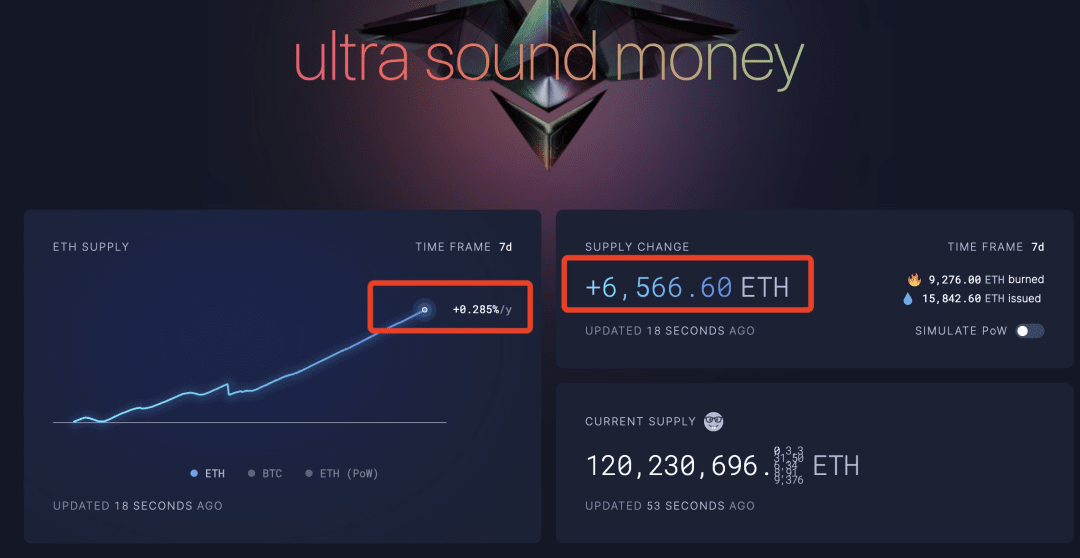
而随着近期大盘行情的持续低冷,$ETH 都是开始通胀了。在牛市繁荣下的通缩就有熊市萎靡下的通胀,这种通胀状态其实已经好一阵了。
这并非是下跌的原因,只是链上活跃度的呈现,简而言之是以太链上没出现金狗等项目了。
在极低的 Gas 费下,需求严重不足,只靠 Uniswap 交易费和 USDT 手续费不是长久之计。
必须产生新的可持续需求,才能逆转局势,重新走向持续通缩之路。比如接下来的 L2 协议大战刺激发展,或许能诞生新的叙事需求。
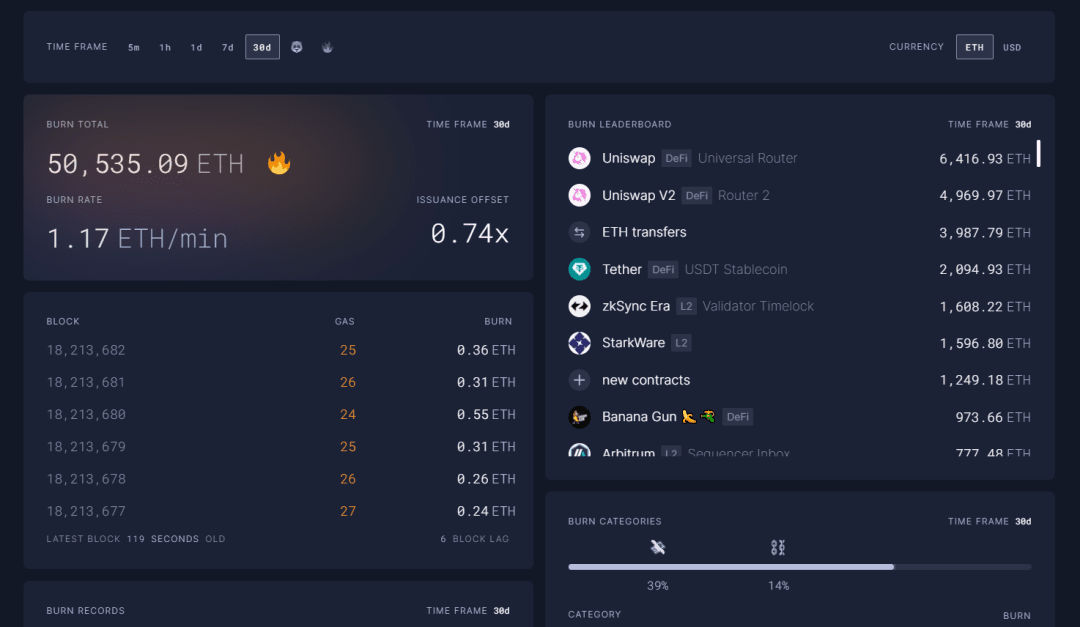
整理了过去 30 天内 $ETH 的燃烧数据:
供应量增加了 1.48 万个 $ETH,主要是因为当前的 Gas 市场徘徊在极低的 (6 Gwei) 水平,远低于合并以来的平均(26 Gwei) 。
DeFi 领域仍然是最大的燃烧器,链上活动的下降导致过去一个月仅销毁了 51790 个 $ETH(相对于 66600 个 $ETH 发行量 )。
- Uniswap = 约 22% 的销毁 ( 11700 个 ETH)
- L2 中像 StarkWareLtd & zksync = ~6% ( 3300 个 ETH)
- 稳定币(USDT)= ~4% ( 2100 个 ETH)
从这可以反映出 DeFi 在 ETH 生态中仍然占据着主导位置。
如果 $ETH 寒冬持续到 2024 年会发生什么。
假设平均 Gas 保持在约 20 Gwei 的低水平,并且质押了 2700 万 $ETH(这是已经质押的 ETH 数量)。
预计 $ETH 供应量将从 120.22M 略有增加至 120.30M ,每日发行量剩余 400 ETH(发行 2400 个 ETH VS 销毁 2000 个 ETH)。
为了实现燃烧和发行之间的平衡,网络需要达到约 24 — 25 Gwei 的平均 Gas 价格才能阻止通货膨胀,实现通缩之路。
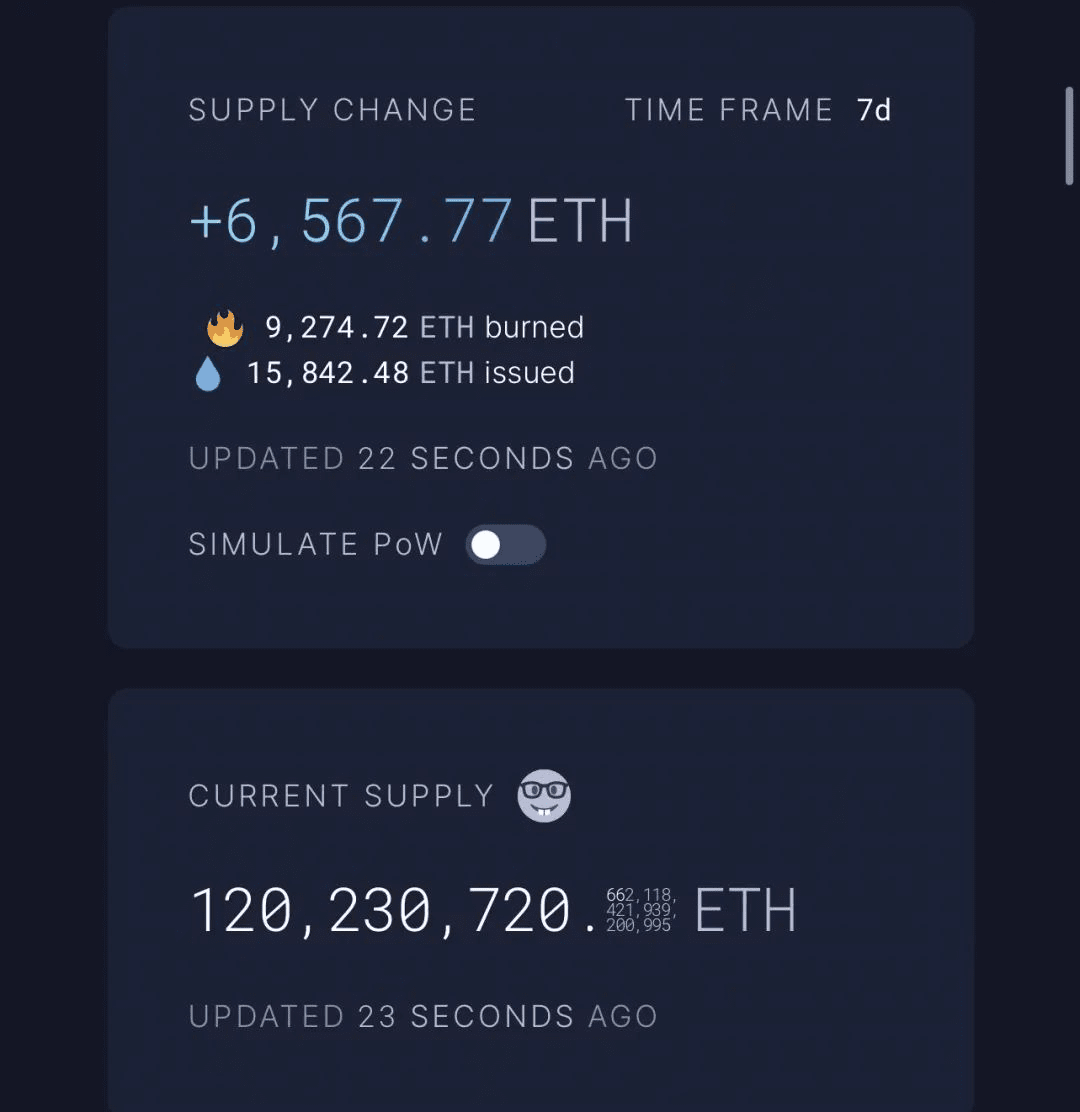
不管怎么说,$ETH 仍然是我所知道的"超稳健货币",自合并以来已烧毁 291.94K $ETH,供应量仍为 -0.236% / 年。
只要未来 $ETH 上的生态活动回暖,还是有望走出历史新高。
所以在我自己的投资组合中,ETH 将会占据很大一部分投资,主要考虑到的有两个关键点:
1、年通货膨胀率非常低,且下行空间有限。
2、ETH 生态雏形已经涌现强大的护城河,作为全球结算层,在这个生态上未来一定会衍生出无数强有用的应用。
结束。
希望此主题对你有帮助,🙏感谢大家点赞支持👍