
#cannvidiasdatacentergrowthcontinue
cannvidiasdatacentergrowthcontinue
71 ຄັ້ງທີ່ເບິ່ງ
6 ກຳລັງສົນທະນາ
ມາແຮງ
ຫຼ້າສຸດ
·
--
ບົດຄວາມ
CAN NVIDIA DATA CENTER GROWTH CONTINUE-LA RESPUESTA DESPUÉS DEL EARNINGS MÁS IMPORTANTE DEL AÑO#CanNvidiasDataCenterGrowthContinue
🚀
Nvidia acaba de reportar el Q3 fiscal 2027. Y fue un BEAT. BEAT. RAISE. en medio del caos.
Recordá el contexto: Jensen Huang renunció el 12 de noviembre, el Nasdaq venía cayendo -5.5%, había miedo de burbuja de IA, y todo el mercado estaba mirando este earnings como si fuera el examen final.
Y Nvidia pasó el examen. Con nota alta.
LOS NÚMEROS REALES DEL Q3 - 17 NOVIEMBRE 2026
Revenue total: $115.8B vs $109.3B esperado. +103% YoY, +20% QoQ. Le pegó $7B por arriba al consenso.Data Center: $107.6B vs $101.87B esperado. +110% YoY, +21% vs Q2. Es el 93% de toda la empresa.EPS ajustado: $2.68 vs $2.47 esperado.Net income: $65.3B, +105% YoY.Gross margin: 74.9% - apenas bajó 0.1% vs Q2.
Y lo más importante:
Guía Q4: $130B ±3% vs $125B esperado. O sea, $126.1B a $133.9B.Guía FY2028: crecimiento de revenue subido de 70% a 75%.
El mercado reaccionó +3.8% en after-hours. No fue un +15% eufórico, fue un "ok, respiramos".
Como dijo Morningstar: "The $130 billion projection was the most important line in the release"
¿DE DÓNDE VIENE ESTE CRECIMIENTO?
No es un solo cliente. Son 4 motores:
1. Hyperscalers - Todavía gastando a lo loco AWS, Microsoft, Google, Meta, Oracle. El backlog de la industria cloud supera los $2.5 TRILLONES.
El capex de los top 5 hyperscalers: ∼$800B en 2026 y $1.3 TRILLONES en 2027.
Solo AWS anunció que va a desplegar 2 millones de GPUs de Nvidia más entre Q3 FY27 y Q2 FY29.
En Q2, hyperscale ya era $48.71B (+102% YoY). En Q3 siguió acelerando.
2. ACIE - El nuevo motor que nadie miraba ACIE = AI Clouds, Industrial & Enterprise. Neoclouds como CoreWeave, Nebius, empresas, gobiernos.
En Q2, ACIE fue $40.31B, +138% YoY, +25% QoQ. Ya casi iguala a hyperscale.
En Q3, Kress dijo que el crecimiento secuencial fue liderado por ACIE. Y que hyperscale acelera en Q4.
Esto es clave: Nvidia ya no depende solo de 4 clientes. Tiene miles.
3. Vera Rubin - El próximo ciclo Vera Rubin NVL72 ya está en producción. Es el ramp más rápido en la historia de Nvidia.
En Q3 ya fue ∼20% del revenue de Data Center.
Y acá está el dato que te vuela la cabeza: revenue por GW de capacidad:
Hopper: ∼$18BBlackwell: ∼$25BVera Rubin: ∼$40B
¿Por qué? Porque ya no vende solo el chip. Vende el sistema completo: Vera CPU + Rubin GPU + networking + Groq LPU. Se queda con más parte de la torta por cada data center.
Ya está corriendo en CoreWeave, Google Cloud, Azure, Oracle, Nebius.
4. Sovereign AI + Physical AI - La próxima ola
Sovereign AI: proyectos de gobiernos que quieren su propia IA. Se triplicaron en Q3.Physical AI: robótica, autos, fábricas. Revenue casi se triplicó.Edge Computing: $8.2B, +42% YoY. PCs, autos, robótica.
Esto es lo que la gente no entiende: la IA ya no es solo chatbots. Es fábricas, autos, robots, gobiernos.
ENTONCES, ¿PUEDE CONTINUAR? SÍ, PERO CON 5 RIESGOS REALES
RIESGO 1: MARGENES - LA MEMORIA ESTÁ CARA Q3 margen: 74.9% Q4 guía: 71% - 72% FY2028: vuelve a 72-73%
¿Por qué cae? Porque la memoria (HBM) subió de precio más rápido de lo esperado. Y Nvidia honró los precios viejos con sus clientes.
Kress dijo: "Margins should bottom in the January quarter and rebound throughout next fiscal year as the company reprices its products."
Traducción: estamos absorbiendo el costo ahora, pero vamos a subir precios en FY28.
Si los precios de memoria no bajan, el margen no vuelve a 75%.
RIESGO 2: CHINA = CERO Nvidia asume $0 de revenue de Data Center de China en Q4 y en FY28.
Antes era un mercado gigante. Ahora es cero por las restricciones de exportación.
Si China se reabre, es upside. Si se pone peor, ya está priceado. Pero es un crecimiento que se perdió.
RIESGO 3: LA FINANCIACIÓN CIRCULAR Este es el que más miedo da en Wall Street.
Nvidia invierte en Anthropic, OpenAI, CoreWeave. Esas empresas usan esa plata para comprar GPUs de Nvidia. Nvidia reporta revenue. Y el ciclo se repite.
Kress en el call dijo que van a ser más disciplinados: "favor physical AI, prioritize cash flow" - o sea, van a dejar de financiar a cualquiera.
Y ojo: ∼25% de la demanda de FY2028 viene de labs que Nvidia está apoyando.
Si uno de esos labs no paga, el problema es de Nvidia también.
RIESGO 4: CUSTOM SILICON - GOOGLE, AMAZON, MICROSOFT Los hyperscalers están haciendo sus propios chips: Google TPU, Amazon Trainium, Microsoft Maia.
Todavía no le sacan share grande a Nvidia, pero cada punto que pierda es billones.
Kress defendió: "Nvidia's full-stack platform is still ahead". Pero la presión existe.
RIESGO 5: LIDERAZGO - SIN JENSEN Este fue el primer earnings sin Jensen. La CEO interina es Colette Kress (CFO).
El board dijo clarito: "No vamos a reinstalar a Jensen".
Los números dicen que la empresa funciona sin él. Pero el mercado todavía quiere saber quién va a ser el CEO permanente.
Hay hasta una petición de empleados pidiendo que vuelva Jensen. Eso te dice que adentro hay tensión.
MI LECTURA: ¿QUÉ SIGNIFICA PARA VOS?
La respuesta corta: Sí, el crecimiento de Data Center puede continuar, pero ya no al 110% para siempre.
La matemática es simple:
Q3: $107.6BQ4 guía: ∼$120B+ de Data Center (si total es $130B)FY28: +75% de crecimiento total
Eso es crecimiento que se acelera sobre una base gigante. Eso no es burbuja, eso es demanda real.
Pero el modelo cambió:
Antes: Nvidia vendía chips y ganaba 75% de margen.Ahora: Nvidia vende sistemas completos (Vera Rubin), financia a sus clientes, compra Hugging Face para quedarse con el software, y su margen baja a 71%.
Se está convirtiendo de "chipmaker" a "toll road de la IA". Como dice AInvest: "It's a toll road on everything it takes to build an AI factory."
Y el mercado lo sabe. Por eso NVDA cotiza a 17.87x forward P/E, vs 21.15x de la industria. Está más barata que antes del boom. El mercado no está priceando euforia, está priceando miedo a que el ciclo se corte.
Para crypto: Si Nvidia sigue creciendo, el apetito por riesgo vuelve. Eso le pega a BTC, ETH, y a los tokens de IA (TAO, RENDER, NEAR, etc.). Si Nvidia falla en Q4, se cae todo: tech, crypto, todo.
Por eso este earnings era tan importante. Y Nvidia lo pasó.
¿Vos qué hacés? ¿Creés que Nvidia puede seguir creciendo 75% en FY28 o ya estamos en el pico del ciclo?
Te leo 👇
No es consejo financiero. DYOR.
Fuentes: Nvidia Q3 FY27 Earnings, Zacks, Morningstar, Yahoo Finance, MarketIntelLabs, Binance Square
#Nvidia #NVDA #DataCenter #VeraRubin
$NVDL
{future}(NVDLUSDT)
CAN NVIDIA DATA CENTER GROWTH CONTINUE-LA RESPUESTA DESPUÉS DEL EARNINGS MÁS IMPORTANTE DEL AÑO
#CanNvidiasDataCenterGrowthContinue
🚀
Nvidia acaba de reportar el Q3 fiscal 2027. Y fue un BEAT. BEAT. RAISE. en medio del caos.
Recordá el contexto: Jensen Huang renunció el 12 de noviembre, el Nasdaq venía cayendo -5.5%, había miedo de burbuja de IA, y todo el mercado estaba mirando este earnings como si fuera el examen final.
Y Nvidia pasó el examen. Con nota alta.
LOS NÚMEROS REALES DEL Q3 - 17 NOVIEMBRE 2026
Revenue total: $115.8B vs $109.3B esperado. +103% YoY, +20% QoQ. Le pegó $7B por arriba al consenso.Data Center: $107.6B vs $101.87B esperado. +110% YoY, +21% vs Q2. Es el 93% de toda la empresa.EPS ajustado: $2.68 vs $2.47 esperado.Net income: $65.3B, +105% YoY.Gross margin: 74.9% - apenas bajó 0.1% vs Q2.
Y lo más importante:
Guía Q4: $130B ±3% vs $125B esperado. O sea, $126.1B a $133.9B.Guía FY2028: crecimiento de revenue subido de 70% a 75%.
El mercado reaccionó +3.8% en after-hours. No fue un +15% eufórico, fue un "ok, respiramos".
Como dijo Morningstar: "The $130 billion projection was the most important line in the release"
¿DE DÓNDE VIENE ESTE CRECIMIENTO?
No es un solo cliente. Son 4 motores:
1. Hyperscalers - Todavía gastando a lo loco AWS, Microsoft, Google, Meta, Oracle. El backlog de la industria cloud supera los $2.5 TRILLONES.
El capex de los top 5 hyperscalers: ∼$800B en 2026 y $1.3 TRILLONES en 2027.
Solo AWS anunció que va a desplegar 2 millones de GPUs de Nvidia más entre Q3 FY27 y Q2 FY29.
En Q2, hyperscale ya era $48.71B (+102% YoY). En Q3 siguió acelerando.
2. ACIE - El nuevo motor que nadie miraba ACIE = AI Clouds, Industrial & Enterprise. Neoclouds como CoreWeave, Nebius, empresas, gobiernos.
En Q2, ACIE fue $40.31B, +138% YoY, +25% QoQ. Ya casi iguala a hyperscale.
En Q3, Kress dijo que el crecimiento secuencial fue liderado por ACIE. Y que hyperscale acelera en Q4.
Esto es clave: Nvidia ya no depende solo de 4 clientes. Tiene miles.
3. Vera Rubin - El próximo ciclo Vera Rubin NVL72 ya está en producción. Es el ramp más rápido en la historia de Nvidia.
En Q3 ya fue ∼20% del revenue de Data Center.
Y acá está el dato que te vuela la cabeza: revenue por GW de capacidad:
Hopper: ∼$18BBlackwell: ∼$25BVera Rubin: ∼$40B
¿Por qué? Porque ya no vende solo el chip. Vende el sistema completo: Vera CPU + Rubin GPU + networking + Groq LPU. Se queda con más parte de la torta por cada data center.
Ya está corriendo en CoreWeave, Google Cloud, Azure, Oracle, Nebius.
4. Sovereign AI + Physical AI - La próxima ola
Sovereign AI: proyectos de gobiernos que quieren su propia IA. Se triplicaron en Q3.Physical AI: robótica, autos, fábricas. Revenue casi se triplicó.Edge Computing: $8.2B, +42% YoY. PCs, autos, robótica.
Esto es lo que la gente no entiende: la IA ya no es solo chatbots. Es fábricas, autos, robots, gobiernos.
ENTONCES, ¿PUEDE CONTINUAR? SÍ, PERO CON 5 RIESGOS REALES
RIESGO 1: MARGENES - LA MEMORIA ESTÁ CARA Q3 margen: 74.9% Q4 guía: 71% - 72% FY2028: vuelve a 72-73%
¿Por qué cae? Porque la memoria (HBM) subió de precio más rápido de lo esperado. Y Nvidia honró los precios viejos con sus clientes.
Kress dijo: "Margins should bottom in the January quarter and rebound throughout next fiscal year as the company reprices its products."
Traducción: estamos absorbiendo el costo ahora, pero vamos a subir precios en FY28.
Si los precios de memoria no bajan, el margen no vuelve a 75%.
RIESGO 2: CHINA = CERO Nvidia asume $0 de revenue de Data Center de China en Q4 y en FY28.
Antes era un mercado gigante. Ahora es cero por las restricciones de exportación.
Si China se reabre, es upside. Si se pone peor, ya está priceado. Pero es un crecimiento que se perdió.
RIESGO 3: LA FINANCIACIÓN CIRCULAR Este es el que más miedo da en Wall Street.
Nvidia invierte en Anthropic, OpenAI, CoreWeave. Esas empresas usan esa plata para comprar GPUs de Nvidia. Nvidia reporta revenue. Y el ciclo se repite.
Kress en el call dijo que van a ser más disciplinados: "favor physical AI, prioritize cash flow" - o sea, van a dejar de financiar a cualquiera.
Y ojo: ∼25% de la demanda de FY2028 viene de labs que Nvidia está apoyando.
Si uno de esos labs no paga, el problema es de Nvidia también.
RIESGO 4: CUSTOM SILICON - GOOGLE, AMAZON, MICROSOFT Los hyperscalers están haciendo sus propios chips: Google TPU, Amazon Trainium, Microsoft Maia.
Todavía no le sacan share grande a Nvidia, pero cada punto que pierda es billones.
Kress defendió: "Nvidia's full-stack platform is still ahead". Pero la presión existe.
RIESGO 5: LIDERAZGO - SIN JENSEN Este fue el primer earnings sin Jensen. La CEO interina es Colette Kress (CFO).
El board dijo clarito: "No vamos a reinstalar a Jensen".
Los números dicen que la empresa funciona sin él. Pero el mercado todavía quiere saber quién va a ser el CEO permanente.
Hay hasta una petición de empleados pidiendo que vuelva Jensen. Eso te dice que adentro hay tensión.
MI LECTURA: ¿QUÉ SIGNIFICA PARA VOS?
La respuesta corta: Sí, el crecimiento de Data Center puede continuar, pero ya no al 110% para siempre.
La matemática es simple:
Q3: $107.6BQ4 guía: ∼$120B+ de Data Center (si total es $130B)FY28: +75% de crecimiento total
Eso es crecimiento que se acelera sobre una base gigante. Eso no es burbuja, eso es demanda real.
Pero el modelo cambió:
Antes: Nvidia vendía chips y ganaba 75% de margen.Ahora: Nvidia vende sistemas completos (Vera Rubin), financia a sus clientes, compra Hugging Face para quedarse con el software, y su margen baja a 71%.
Se está convirtiendo de "chipmaker" a "toll road de la IA". Como dice AInvest: "It's a toll road on everything it takes to build an AI factory."
Y el mercado lo sabe. Por eso NVDA cotiza a 17.87x forward P/E, vs 21.15x de la industria. Está más barata que antes del boom. El mercado no está priceando euforia, está priceando miedo a que el ciclo se corte.
Para crypto: Si Nvidia sigue creciendo, el apetito por riesgo vuelve. Eso le pega a BTC, ETH, y a los tokens de IA (TAO, RENDER, NEAR, etc.). Si Nvidia falla en Q4, se cae todo: tech, crypto, todo.
Por eso este earnings era tan importante. Y Nvidia lo pasó.
¿Vos qué hacés? ¿Creés que Nvidia puede seguir creciendo 75% en FY28 o ya estamos en el pico del ciclo?
Te leo 👇
No es consejo financiero. DYOR.
Fuentes: Nvidia Q3 FY27 Earnings, Zacks, Morningstar, Yahoo Finance, MarketIntelLabs, Binance Square
#Nvidia #NVDA #DataCenter #VeraRubin
$NVDL
🚀
Nvidia acaba de reportar el Q3 fiscal 2027. Y fue un BEAT. BEAT. RAISE. en medio del caos.
Recordá el contexto: Jensen Huang renunció el 12 de noviembre, el Nasdaq venía cayendo -5.5%, había miedo de burbuja de IA, y todo el mercado estaba mirando este earnings como si fuera el examen final.
Y Nvidia pasó el examen. Con nota alta.
LOS NÚMEROS REALES DEL Q3 - 17 NOVIEMBRE 2026
Revenue total: $115.8B vs $109.3B esperado. +103% YoY, +20% QoQ. Le pegó $7B por arriba al consenso.Data Center: $107.6B vs $101.87B esperado. +110% YoY, +21% vs Q2. Es el 93% de toda la empresa.EPS ajustado: $2.68 vs $2.47 esperado.Net income: $65.3B, +105% YoY.Gross margin: 74.9% - apenas bajó 0.1% vs Q2.
Y lo más importante:
Guía Q4: $130B ±3% vs $125B esperado. O sea, $126.1B a $133.9B.Guía FY2028: crecimiento de revenue subido de 70% a 75%.
El mercado reaccionó +3.8% en after-hours. No fue un +15% eufórico, fue un "ok, respiramos".
Como dijo Morningstar: "The $130 billion projection was the most important line in the release"
¿DE DÓNDE VIENE ESTE CRECIMIENTO?
No es un solo cliente. Son 4 motores:
1. Hyperscalers - Todavía gastando a lo loco AWS, Microsoft, Google, Meta, Oracle. El backlog de la industria cloud supera los $2.5 TRILLONES.
El capex de los top 5 hyperscalers: ∼$800B en 2026 y $1.3 TRILLONES en 2027.
Solo AWS anunció que va a desplegar 2 millones de GPUs de Nvidia más entre Q3 FY27 y Q2 FY29.
En Q2, hyperscale ya era $48.71B (+102% YoY). En Q3 siguió acelerando.
2. ACIE - El nuevo motor que nadie miraba ACIE = AI Clouds, Industrial & Enterprise. Neoclouds como CoreWeave, Nebius, empresas, gobiernos.
En Q2, ACIE fue $40.31B, +138% YoY, +25% QoQ. Ya casi iguala a hyperscale.
En Q3, Kress dijo que el crecimiento secuencial fue liderado por ACIE. Y que hyperscale acelera en Q4.
Esto es clave: Nvidia ya no depende solo de 4 clientes. Tiene miles.
3. Vera Rubin - El próximo ciclo Vera Rubin NVL72 ya está en producción. Es el ramp más rápido en la historia de Nvidia.
En Q3 ya fue ∼20% del revenue de Data Center.
Y acá está el dato que te vuela la cabeza: revenue por GW de capacidad:
Hopper: ∼$18BBlackwell: ∼$25BVera Rubin: ∼$40B
¿Por qué? Porque ya no vende solo el chip. Vende el sistema completo: Vera CPU + Rubin GPU + networking + Groq LPU. Se queda con más parte de la torta por cada data center.
Ya está corriendo en CoreWeave, Google Cloud, Azure, Oracle, Nebius.
4. Sovereign AI + Physical AI - La próxima ola
Sovereign AI: proyectos de gobiernos que quieren su propia IA. Se triplicaron en Q3.Physical AI: robótica, autos, fábricas. Revenue casi se triplicó.Edge Computing: $8.2B, +42% YoY. PCs, autos, robótica.
Esto es lo que la gente no entiende: la IA ya no es solo chatbots. Es fábricas, autos, robots, gobiernos.
ENTONCES, ¿PUEDE CONTINUAR? SÍ, PERO CON 5 RIESGOS REALES
RIESGO 1: MARGENES - LA MEMORIA ESTÁ CARA Q3 margen: 74.9% Q4 guía: 71% - 72% FY2028: vuelve a 72-73%
¿Por qué cae? Porque la memoria (HBM) subió de precio más rápido de lo esperado. Y Nvidia honró los precios viejos con sus clientes.
Kress dijo: "Margins should bottom in the January quarter and rebound throughout next fiscal year as the company reprices its products."
Traducción: estamos absorbiendo el costo ahora, pero vamos a subir precios en FY28.
Si los precios de memoria no bajan, el margen no vuelve a 75%.
RIESGO 2: CHINA = CERO Nvidia asume $0 de revenue de Data Center de China en Q4 y en FY28.
Antes era un mercado gigante. Ahora es cero por las restricciones de exportación.
Si China se reabre, es upside. Si se pone peor, ya está priceado. Pero es un crecimiento que se perdió.
RIESGO 3: LA FINANCIACIÓN CIRCULAR Este es el que más miedo da en Wall Street.
Nvidia invierte en Anthropic, OpenAI, CoreWeave. Esas empresas usan esa plata para comprar GPUs de Nvidia. Nvidia reporta revenue. Y el ciclo se repite.
Kress en el call dijo que van a ser más disciplinados: "favor physical AI, prioritize cash flow" - o sea, van a dejar de financiar a cualquiera.
Y ojo: ∼25% de la demanda de FY2028 viene de labs que Nvidia está apoyando.
Si uno de esos labs no paga, el problema es de Nvidia también.
RIESGO 4: CUSTOM SILICON - GOOGLE, AMAZON, MICROSOFT Los hyperscalers están haciendo sus propios chips: Google TPU, Amazon Trainium, Microsoft Maia.
Todavía no le sacan share grande a Nvidia, pero cada punto que pierda es billones.
Kress defendió: "Nvidia's full-stack platform is still ahead". Pero la presión existe.
RIESGO 5: LIDERAZGO - SIN JENSEN Este fue el primer earnings sin Jensen. La CEO interina es Colette Kress (CFO).
El board dijo clarito: "No vamos a reinstalar a Jensen".
Los números dicen que la empresa funciona sin él. Pero el mercado todavía quiere saber quién va a ser el CEO permanente.
Hay hasta una petición de empleados pidiendo que vuelva Jensen. Eso te dice que adentro hay tensión.
MI LECTURA: ¿QUÉ SIGNIFICA PARA VOS?
La respuesta corta: Sí, el crecimiento de Data Center puede continuar, pero ya no al 110% para siempre.
La matemática es simple:
Q3: $107.6BQ4 guía: ∼$120B+ de Data Center (si total es $130B)FY28: +75% de crecimiento total
Eso es crecimiento que se acelera sobre una base gigante. Eso no es burbuja, eso es demanda real.
Pero el modelo cambió:
Antes: Nvidia vendía chips y ganaba 75% de margen.Ahora: Nvidia vende sistemas completos (Vera Rubin), financia a sus clientes, compra Hugging Face para quedarse con el software, y su margen baja a 71%.
Se está convirtiendo de "chipmaker" a "toll road de la IA". Como dice AInvest: "It's a toll road on everything it takes to build an AI factory."
Y el mercado lo sabe. Por eso NVDA cotiza a 17.87x forward P/E, vs 21.15x de la industria. Está más barata que antes del boom. El mercado no está priceando euforia, está priceando miedo a que el ciclo se corte.
Para crypto: Si Nvidia sigue creciendo, el apetito por riesgo vuelve. Eso le pega a BTC, ETH, y a los tokens de IA (TAO, RENDER, NEAR, etc.). Si Nvidia falla en Q4, se cae todo: tech, crypto, todo.
Por eso este earnings era tan importante. Y Nvidia lo pasó.
¿Vos qué hacés? ¿Creés que Nvidia puede seguir creciendo 75% en FY28 o ya estamos en el pico del ciclo?
Te leo 👇
No es consejo financiero. DYOR.
Fuentes: Nvidia Q3 FY27 Earnings, Zacks, Morningstar, Yahoo Finance, MarketIntelLabs, Binance Square
#Nvidia #NVDA #DataCenter #VeraRubin
$NVDL
2
119
·
--
Bayangin: satu perusahaan doang cetak $115,8 MILIAR dalam 3 bulan, naik 103% setahun. Sementara $BTC lo masih nyangkut di bawah $65 ribu. 🤯
Itu $NVDAB. Laporan Q3-nya baru keluar semalam:
- Pendapatan data center $107,6 miliar, +110% YoY — 93% dari total duit perusahaan
- Guidance Q4: $130 miliar, naik lagi
- Vera Rubin, chip generasi barunya, udah mulai dikirim ke CoreWeave, Google Cloud, Azure
- Margin kotor Q4 malah dipangkas ke 71–72% — biaya produksi makin mahal
Jadi pertanyaannya bukan "AI masih panas nggak?" — tapi "sampai kapan mesin ini bisa ngebut terus?"
Karena di sisi lain, crypto lagi mode kapitulasi. Glassnode bilang kerugian investor yang direalisasi udah nyentuh level kapitulasi, zona kunci $BTC $62 ribu–$66 ribu. Jebol ke bawah, level berikutnya $53.700. Fear & Greed 13, extreme fear. ETF spot BTC malah outflow lagi $30,4 juta kemarin.
AI lagi pesta, crypto lagi puasa. Dua dunia, dua arah, di minggu yang sama.
Nvidia bisa terus ngebut kayak gini, atau ini puncak sebelum mesinnya ngos-ngosan? Komen di bawah 👇
#CanNvidiasDataCenterGrowthContinue #AI
Bayangin: satu perusahaan doang cetak $115,8 MILIAR dalam 3 bulan, naik 103% setahun. Sementara $BTC lo masih nyangkut di bawah $65 ribu. 🤯
Itu $NVDAB . Laporan Q3-nya baru keluar semalam:
- Pendapatan data center $107,6 miliar, +110% YoY — 93% dari total duit perusahaan
- Guidance Q4: $130 miliar, naik lagi
- Vera Rubin, chip generasi barunya, udah mulai dikirim ke CoreWeave, Google Cloud, Azure
- Margin kotor Q4 malah dipangkas ke 71–72% — biaya produksi makin mahal
Jadi pertanyaannya bukan "AI masih panas nggak?" — tapi "sampai kapan mesin ini bisa ngebut terus?"
Karena di sisi lain, crypto lagi mode kapitulasi. Glassnode bilang kerugian investor yang direalisasi udah nyentuh level kapitulasi, zona kunci $BTC $62 ribu–$66 ribu. Jebol ke bawah, level berikutnya $53.700. Fear & Greed 13, extreme fear. ETF spot BTC malah outflow lagi $30,4 juta kemarin.
AI lagi pesta, crypto lagi puasa. Dua dunia, dua arah, di minggu yang sama.
Nvidia bisa terus ngebut kayak gini, atau ini puncak sebelum mesinnya ngos-ngosan? Komen di bawah 👇
#CanNvidiasDataCenterGrowthContinue #AI
Itu $NVDAB . Laporan Q3-nya baru keluar semalam:
- Pendapatan data center $107,6 miliar, +110% YoY — 93% dari total duit perusahaan
- Guidance Q4: $130 miliar, naik lagi
- Vera Rubin, chip generasi barunya, udah mulai dikirim ke CoreWeave, Google Cloud, Azure
- Margin kotor Q4 malah dipangkas ke 71–72% — biaya produksi makin mahal
Jadi pertanyaannya bukan "AI masih panas nggak?" — tapi "sampai kapan mesin ini bisa ngebut terus?"
Karena di sisi lain, crypto lagi mode kapitulasi. Glassnode bilang kerugian investor yang direalisasi udah nyentuh level kapitulasi, zona kunci $BTC $62 ribu–$66 ribu. Jebol ke bawah, level berikutnya $53.700. Fear & Greed 13, extreme fear. ETF spot BTC malah outflow lagi $30,4 juta kemarin.
AI lagi pesta, crypto lagi puasa. Dua dunia, dua arah, di minggu yang sama.
Nvidia bisa terus ngebut kayak gini, atau ini puncak sebelum mesinnya ngos-ngosan? Komen di bawah 👇
#CanNvidiasDataCenterGrowthContinue #AI
89
·
--
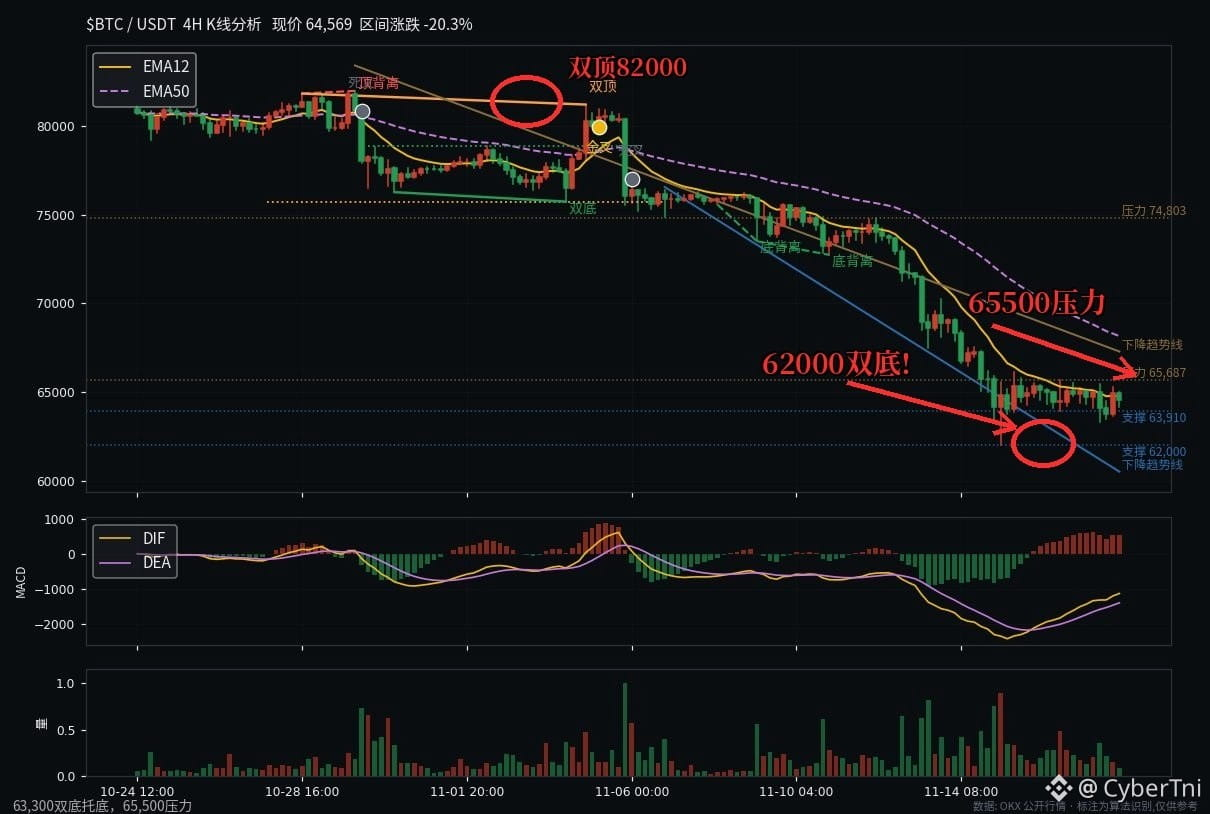
$BTC 62,000双底托住了,但65,687这堵墙还没拆:偏多看反弹,不追高
图上最扎眼的两处先摆出来:82,000双顶兑现之后一路滑下来,11月15号一根针捅到62,006,收回来到现在64,500附近,MACD两次底背离冒头,空头的力气看着是泄了点。可别急着喊底,头顶上76,362那个死叉还压着,65,687压力线加下降趋势线两道墙,价格就贴在墙根底下磨。
说白了现在就是个超跌反弹的局,不是反转的局。站上65,687并站稳,反弹才有空间往上走;站不上去,62,000再被捅一次,下一个能接的就只有60,000整数关了。周一ETF才净流入799万,七连流刚止血,恐惧贪婪13,这点钱不够把趋势线顶穿的。
我这位置不追高也不抄底,等今晚FOMC会议纪要开牌再说,这波要是再看错,我的韭菜自我修养又得多写一课。这位置追高被套的,评论区报个数,我数数有多少难兄难弟。
$BTC
#CanNvidiasDataCenterGrowthContinue #BTC #CryptoNews
$BTC 62,000双底托住了,但65,687这堵墙还没拆:偏多看反弹,不追高
图上最扎眼的两处先摆出来:82,000双顶兑现之后一路滑下来,11月15号一根针捅到62,006,收回来到现在64,500附近,MACD两次底背离冒头,空头的力气看着是泄了点。可别急着喊底,头顶上76,362那个死叉还压着,65,687压力线加下降趋势线两道墙,价格就贴在墙根底下磨。
说白了现在就是个超跌反弹的局,不是反转的局。站上65,687并站稳,反弹才有空间往上走;站不上去,62,000再被捅一次,下一个能接的就只有60,000整数关了。周一ETF才净流入799万,七连流刚止血,恐惧贪婪13,这点钱不够把趋势线顶穿的。
我这位置不追高也不抄底,等今晚FOMC会议纪要开牌再说,这波要是再看错,我的韭菜自我修养又得多写一课。这位置追高被套的,评论区报个数,我数数有多少难兄难弟。
$BTC
#CanNvidiasDataCenterGrowthContinue #BTC #CryptoNews
图上最扎眼的两处先摆出来:82,000双顶兑现之后一路滑下来,11月15号一根针捅到62,006,收回来到现在64,500附近,MACD两次底背离冒头,空头的力气看着是泄了点。可别急着喊底,头顶上76,362那个死叉还压着,65,687压力线加下降趋势线两道墙,价格就贴在墙根底下磨。
说白了现在就是个超跌反弹的局,不是反转的局。站上65,687并站稳,反弹才有空间往上走;站不上去,62,000再被捅一次,下一个能接的就只有60,000整数关了。周一ETF才净流入799万,七连流刚止血,恐惧贪婪13,这点钱不够把趋势线顶穿的。
我这位置不追高也不抄底,等今晚FOMC会议纪要开牌再说,这波要是再看错,我的韭菜自我修养又得多写一课。这位置追高被套的,评论区报个数,我数数有多少难兄难弟。
$BTC
#CanNvidiasDataCenterGrowthContinue #BTC #CryptoNews
122
ເຂົ້າສູ່ລະບົບເພື່ອສຳຫຼວດເນື້ອຫາເພີ່ມເຕີມ
ເຂົ້າຮ່ວມກຸ່ມຜູ້ໃຊ້ຄຣິບໂຕທົ່ວໂລກໃນ Binance Square.
⚡️ ໄດ້ຮັບຂໍ້ມູນຫຼ້າສຸດ ແລະ ທີ່ມີປະໂຫຍດກ່ຽວກັບຄຣິບໂຕ.
💬 ໄດ້ຮັບຄວາມໄວ້ວາງໃຈຈາກຕະຫຼາດແລກປ່ຽນຄຣິບໂຕທີ່ໃຫຍ່ທີ່ສຸດໃນໂລກ.
👍 ຄົ້ນຫາຂໍ້ມູນເຊີງເລິກທີ່ແທ້ຈາກນັກສ້າງທີ່ໄດ້ຮັບການຢືນຢັນ.
ອີເມວ / ເບີໂທລະສັບ
ຫົວຂໍ້ທີ່ກໍາລັງນິຍົມ
1
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
12,372 ຄັ້ງທີ່ເບິ່ງ
200 ກຳລັງສົນທະນາ
2
#AnthropicToDebutAfter$83IPOPricing
4,907 ຄັ້ງທີ່ເບິ່ງ
24 ກຳລັງສົນທະນາ
3
#NvidiaBoardReportedlySplitOverHuang’sReturn
2 ຄັ້ງທີ່ເບິ່ງ
10 ກຳລັງສົນທະນາ
4
#CanGTA6'sLaunchLiftTTWOShares?
0 ຄັ້ງທີ່ເບິ່ງ
5 ກຳລັງສົນທະນາ
5
#FOMCMinutesHighlightAIDebtRisks
1,460 ຄັ້ງທີ່ເບິ່ງ
49 ກຳລັງສົນທະນາ
6
#SouthKoreaPlansToLet3500ListedFirmsBuyBitcoin
2,957 ຄັ້ງທີ່ເບິ່ງ
102 ກຳລັງສົນທະນາ
7
#GoldmanSachsQ3BitcoinETFHoldingsReach$1.283B
27 ຄັ້ງທີ່ເບິ່ງ
3 ກຳລັງສົນທະນາ
8
#TetherBackedUSATStablecoinLaunchesOnAvalanche
56 ຄັ້ງທີ່ເບິ່ງ
7 ກຳລັງສົນທະນາ
9
#NvidiaBeatsEstimatesWith$130BQ4Outlook
104,307 ຄັ້ງທີ່ເບິ່ງ
336 ກຳລັງສົນທະນາ
10
#RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
8,252 ຄັ້ງທີ່ເບິ່ງ
83 ກຳລັງສົນທະນາ