📰 9月29日,ether.fi宣布将在本季度末剥离再质押业务,全面转向加密新银行。CEO说得很直接:再质押已经缺少有意义的收益机会,安全风险却不能忽略。
🔥 数据确实有点扎心。截至9月30日,整个LRT市场锁仓约14.5亿美元,但一周协议收入只有约10万美元。看起来资金不少,真正能留给协议的钱却很薄,头部项目只能集体换方向。
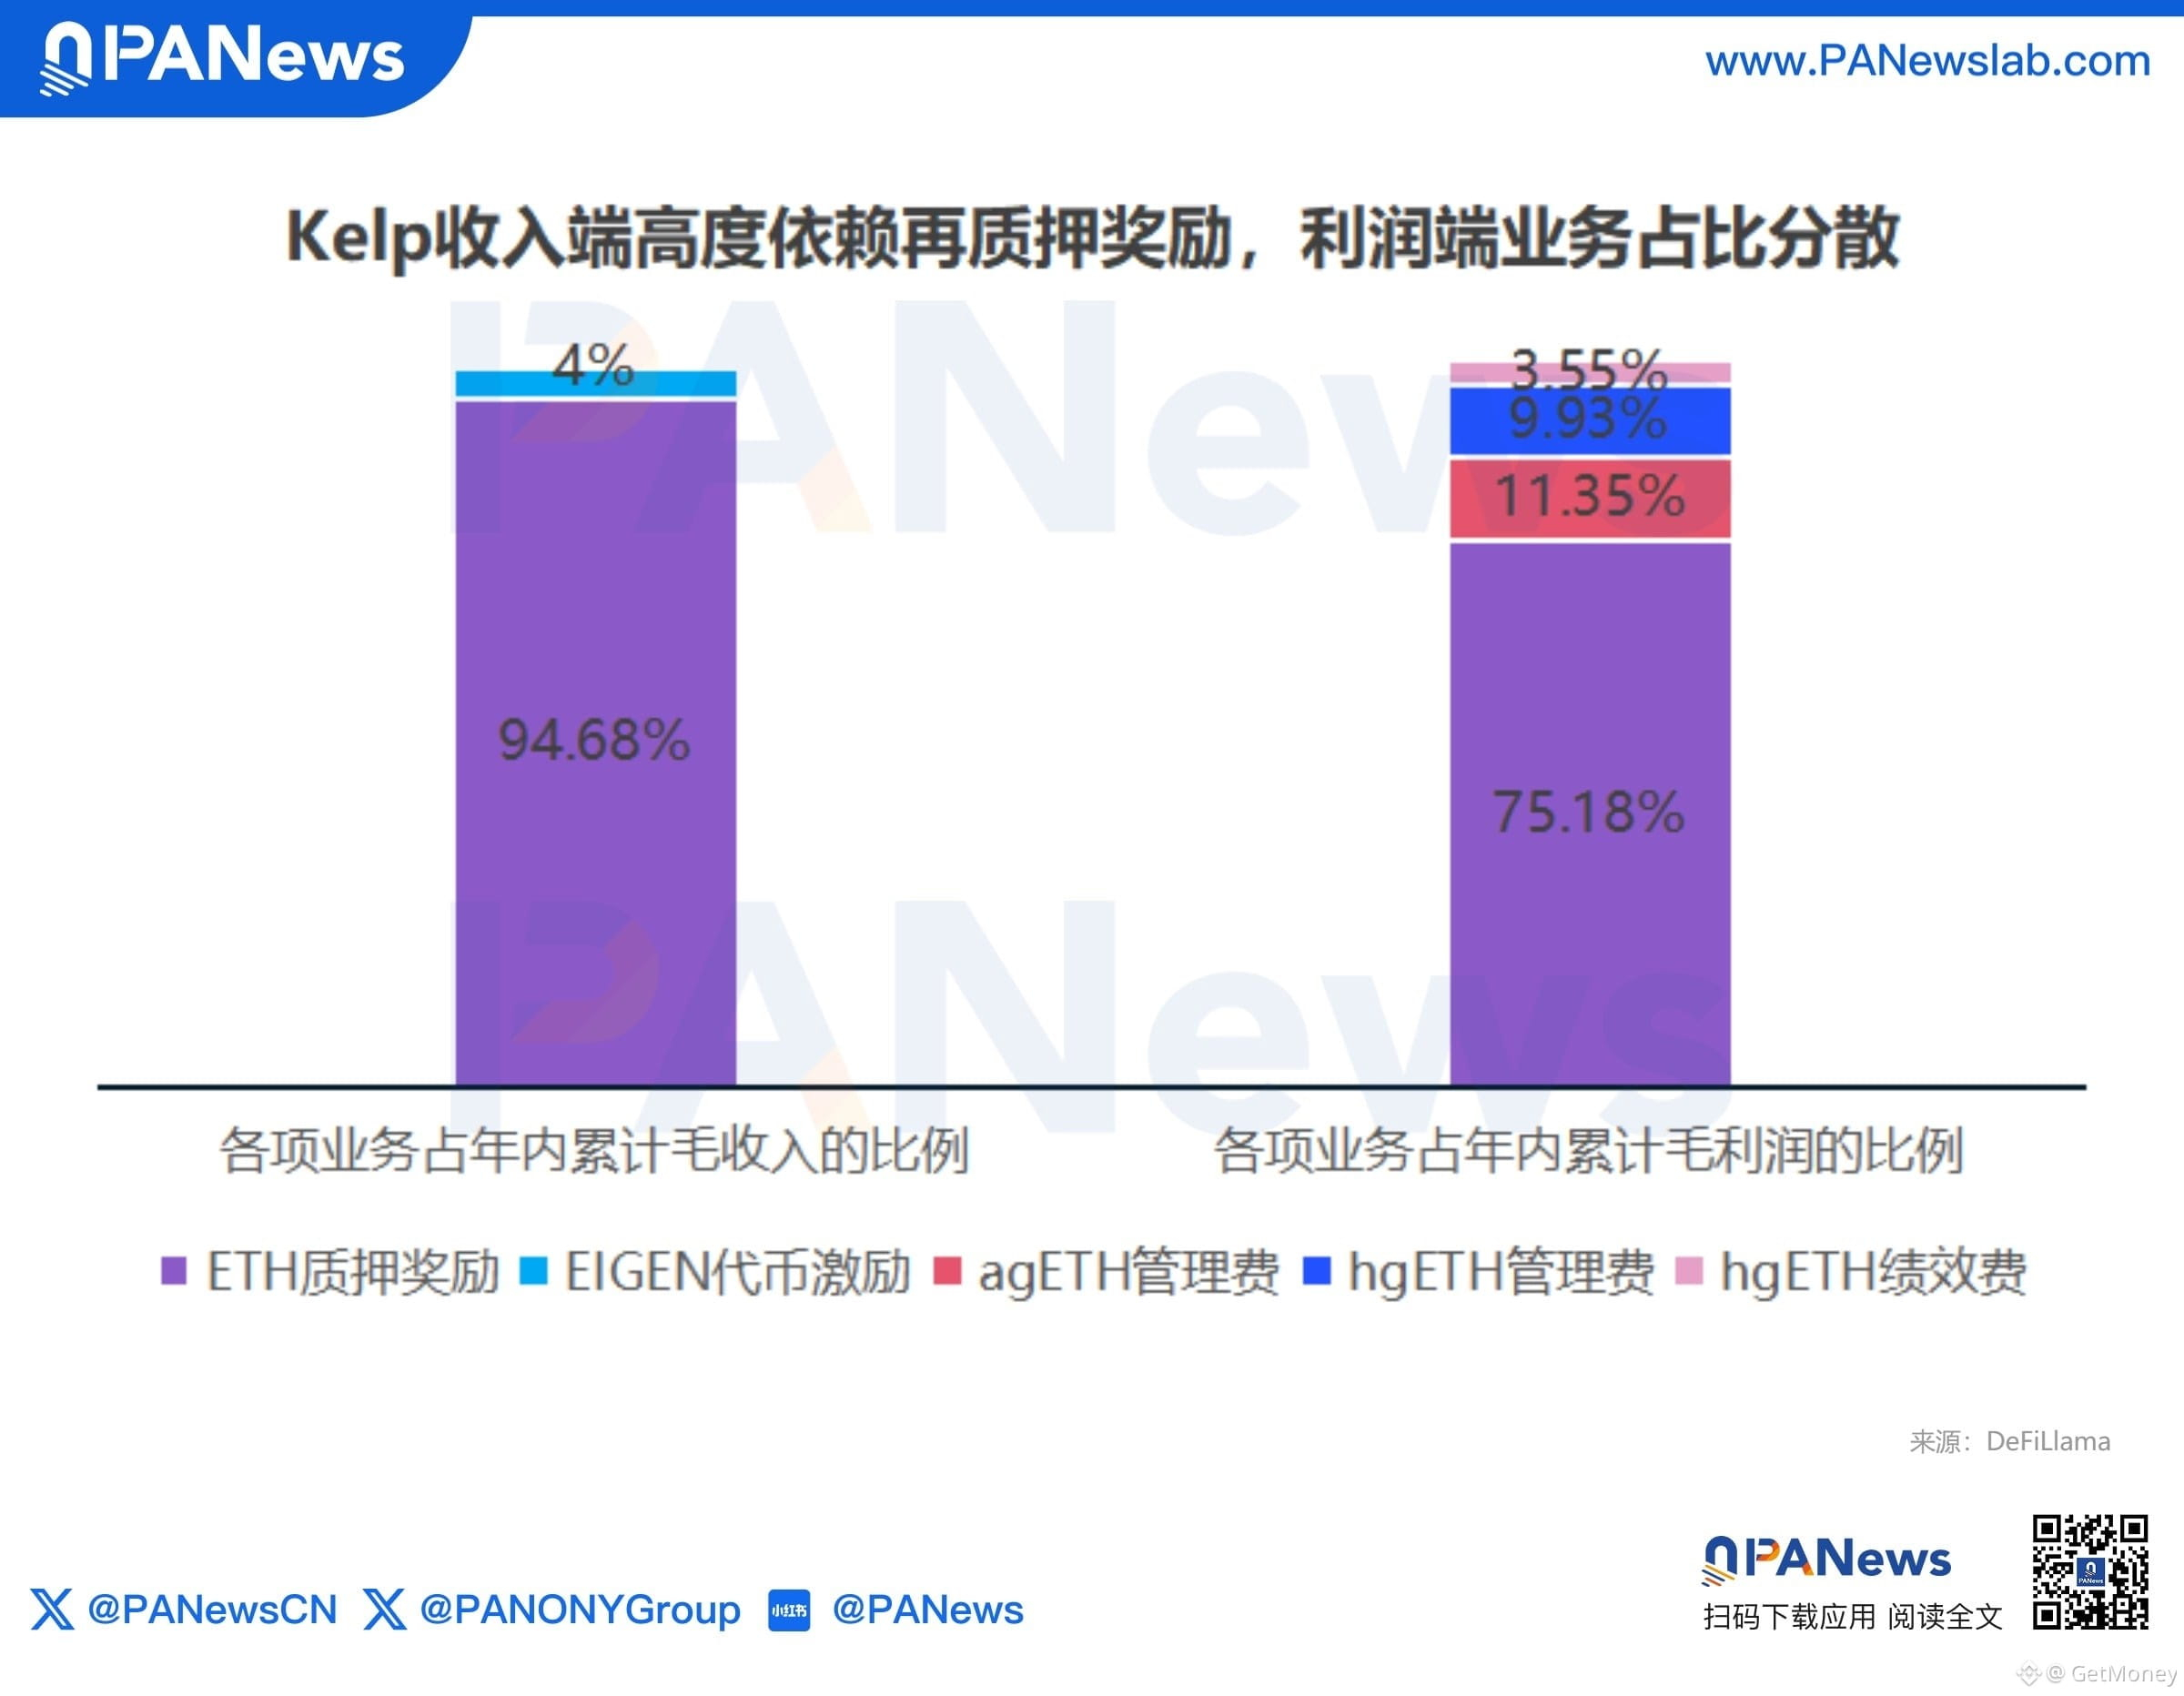
Kelp就是典型例子。今年累计毛收入2652万美元,真正可支配的比例仅5%,协议利润141万美元。反倒是TVL约3000万美元的Gain策略金库,用约2.5%的TVL创造了近25%的利润。说实话,项目方该往哪边押,账已经算得很明白。
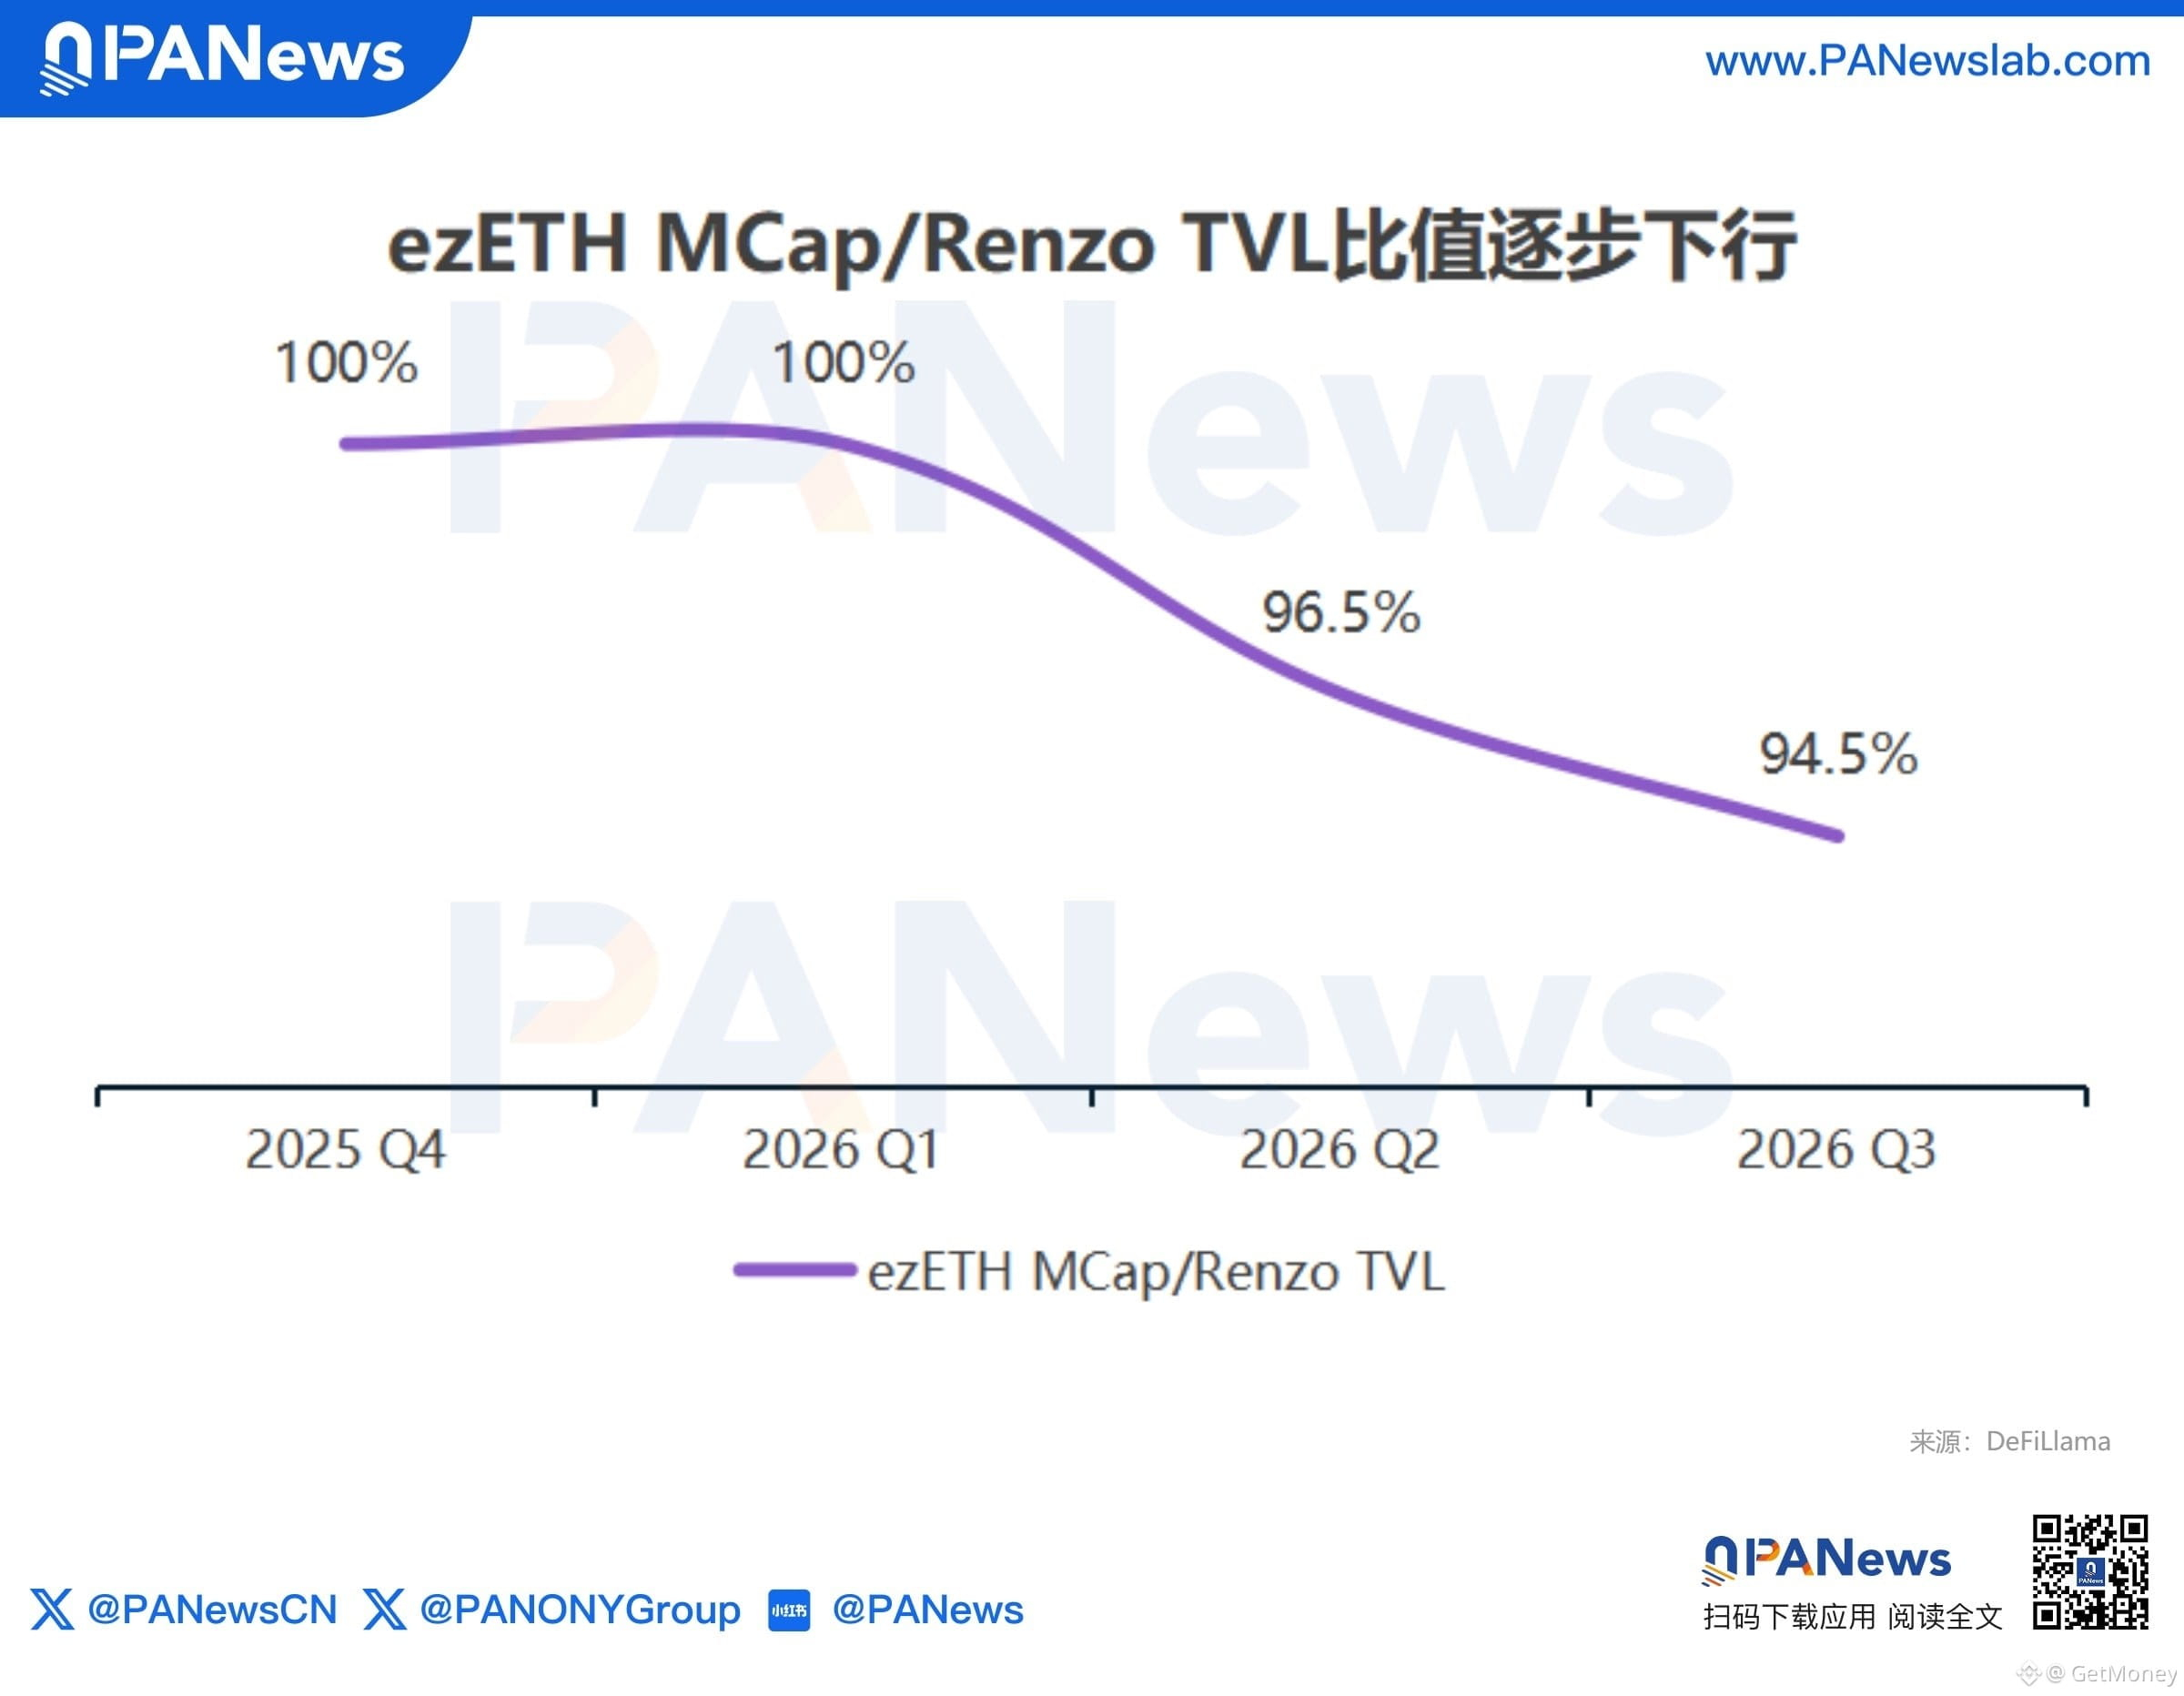
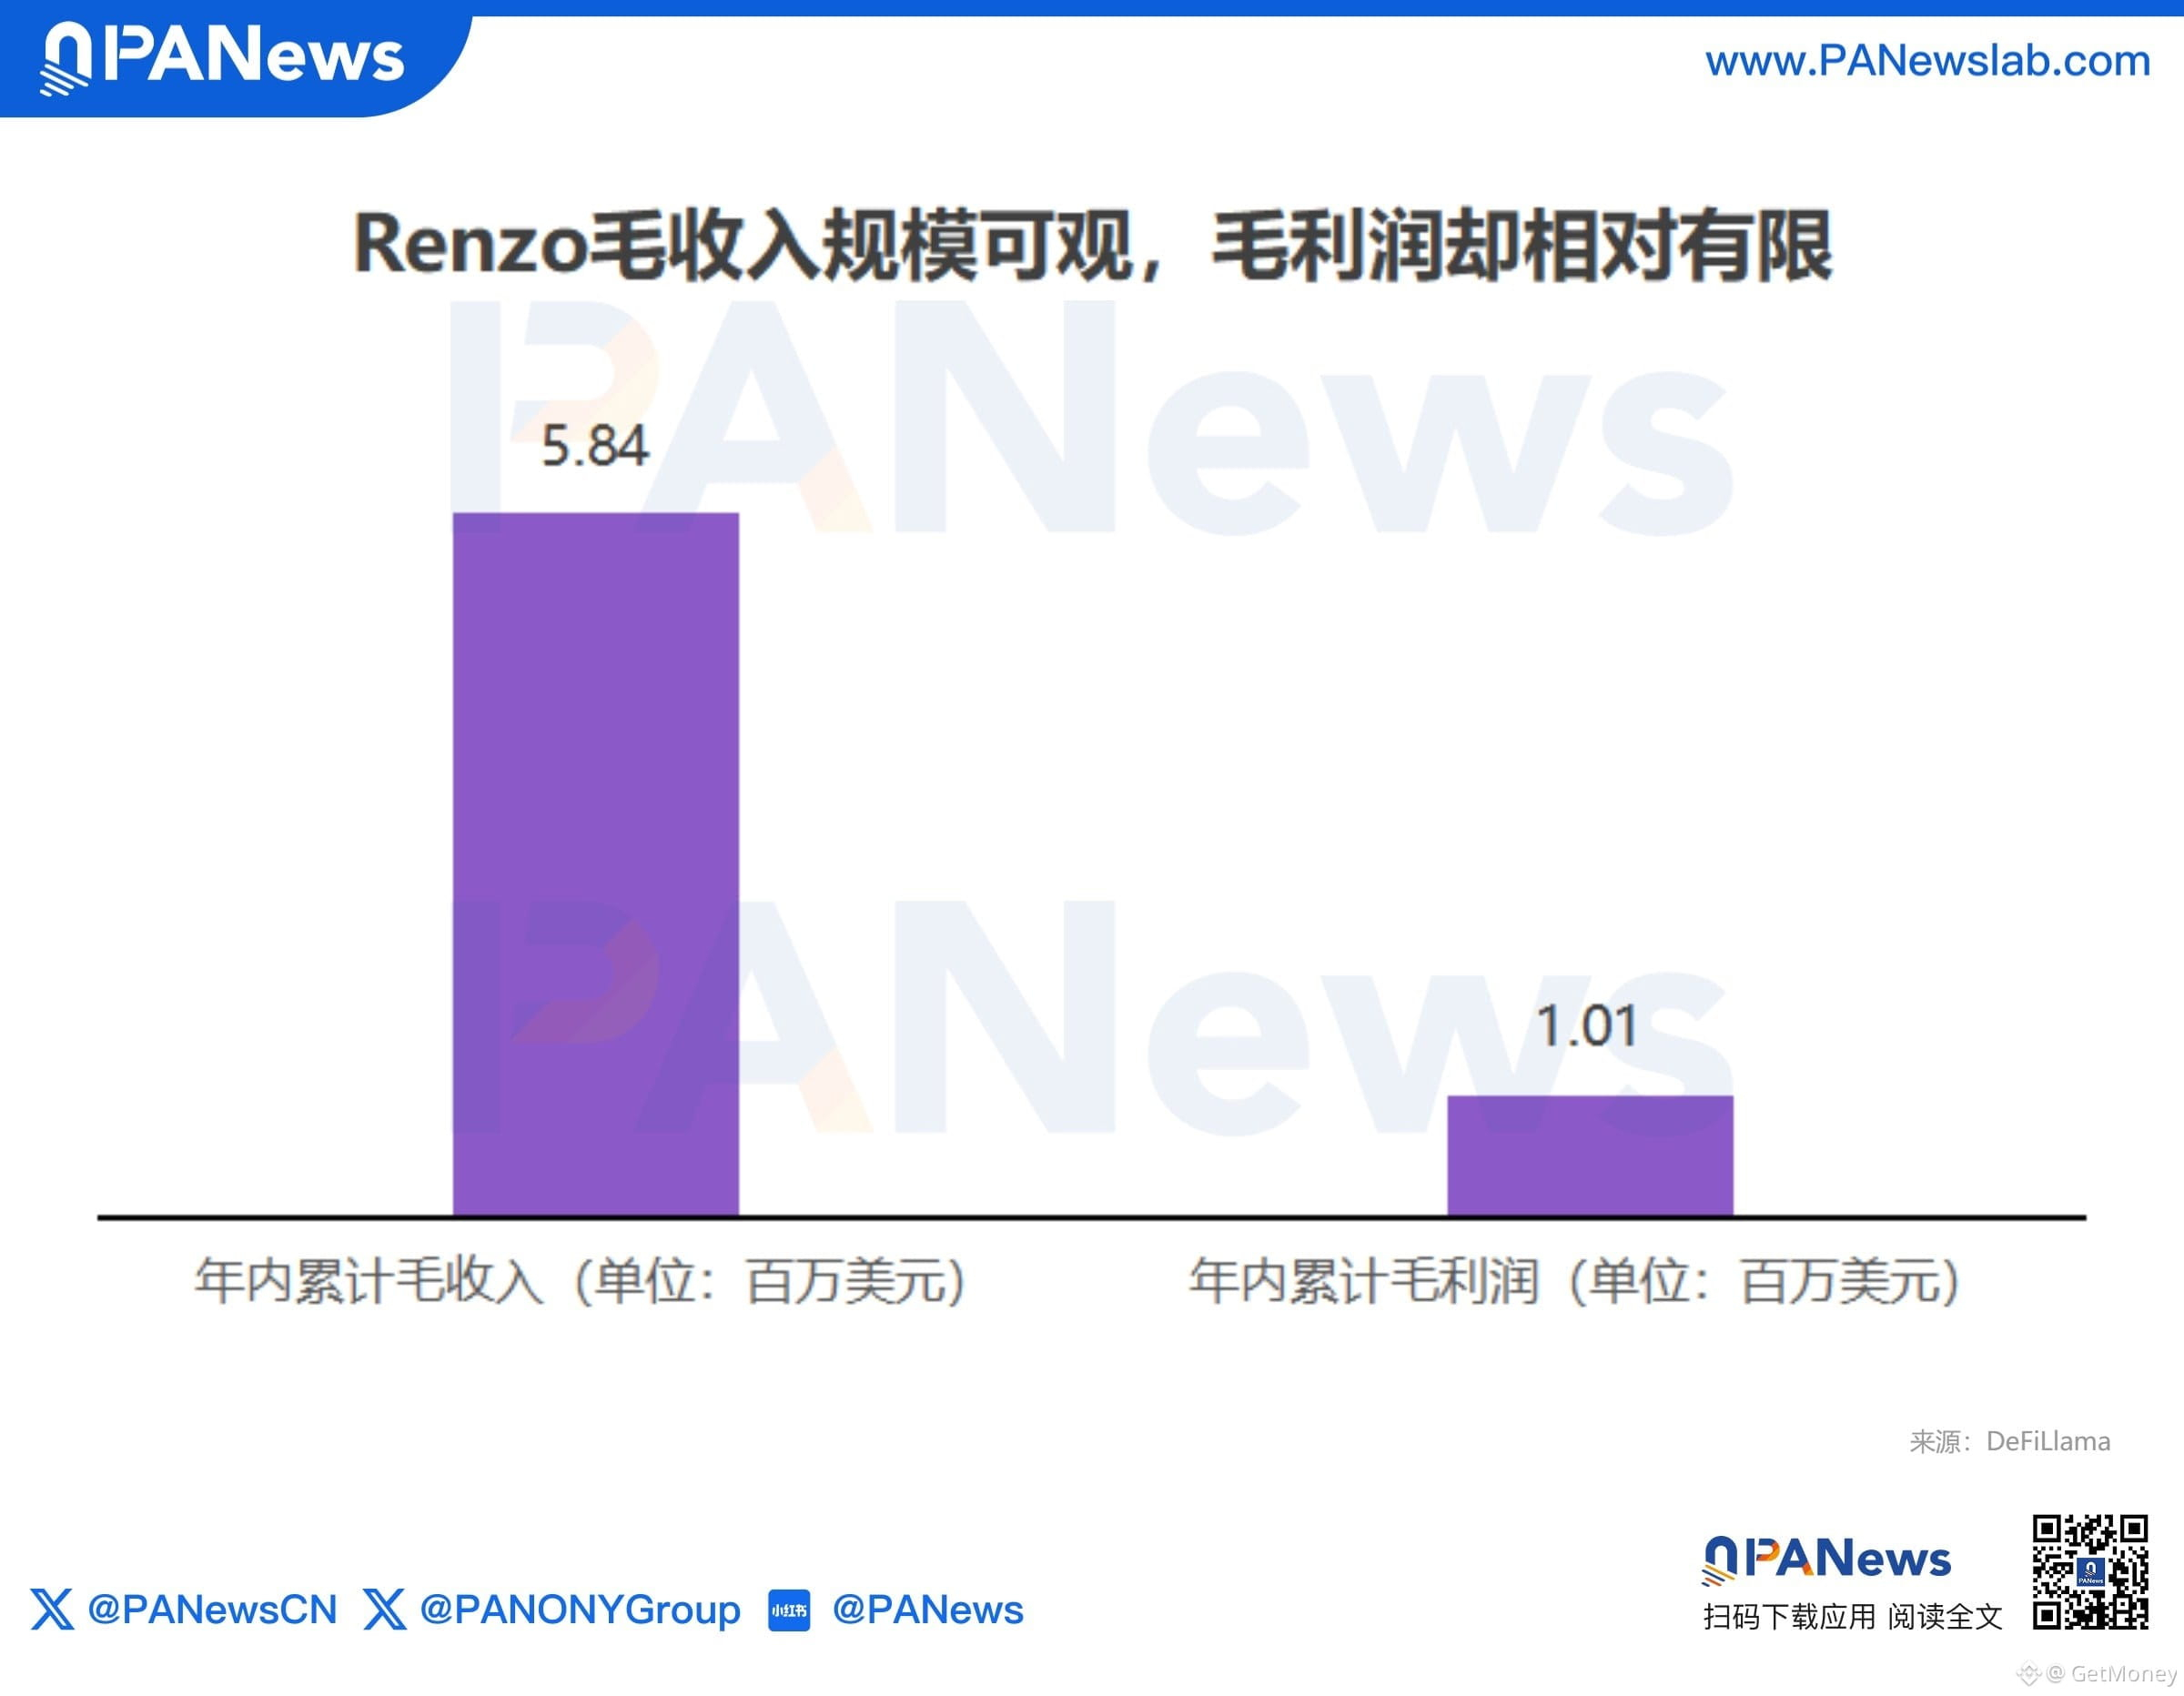
💡 Renzo改做链上结构化收益产品,Swell关闭上线不到一年的Swellchain,转去做Hyperliquid上的AI交易应用Faro;Puffer则押注机构服务、预确认和Rollup基建。大家不是换个名字继续讲故事,而是在找真正能收费的业务。
⚠️ 更现实的是安全问题。Kelp在4月遭遇跨链桥攻击,约11.65万枚rsETH被伪造释放,价值约2.93亿美元,此后还收缩了多链桥接范围。收益本来就薄,再碰一次事故,资产负债表很难扛住。
🤔 如果一个LRT协议最后主要靠金库管理费、交易服务或基建收费赚钱,你还会把它当再质押项目估值吗?
#以太坊 #LRT #再质押 #DeFi