


一场由杠杆推上去的突破,撞上了一堵看不见的成本墙
数据时点:2026 年 9 月下旬。本文为正文纯文字版,所有具体数字、分项与图表已整理为五张配套信息图,读者可图文搭配阅读。
开篇:一个数字和它的两个版本
九月中旬的一个交易日,比特币现货 ETF 出现了年内最大的一笔单日净流入。多家媒体把它写成"机构回来了"的注脚,比特币也被推到了今年初以来的最高点。
但就在同一天,另一家数据商报出的净流入数字,比主流口径少了将近四成。同一个交易日,两个权威来源,差距大到相当于一笔中型基金的体量。
这未必是谁在造假,更可能是统计口径不同。但我真正想说的是:这两个数字之间的缝隙,恰好就是这轮行情的真相——所有人都同意"有人在买",但没人能说清"买的是什么样的钱"。
我把过去两周的链上、资金、持仓和历史周期数据全部重新核对了一遍。结论很明确:
这轮突破是真的,但它的质地不好。涨上去的,是杠杆和急迫性,不是机构的需求。而价格现在恰好停在水下资本最密集的那堵墙中间。
下面是我核对的过程和依据,全部用文字讲清楚。
一、发生了什么
先把一件事说清楚:在那个突破日,全市场爆仓的规模,和 ETF 当天流入的规模,在数量级上是相当的。
这意味着推动价格的资金里,被动强平(空头被逼出来形成的买盘)和主动配置(机构现货买入),几乎平起平坐。任何把这次上涨完全归功于"机构需求"的叙事,都漏掉了另一半。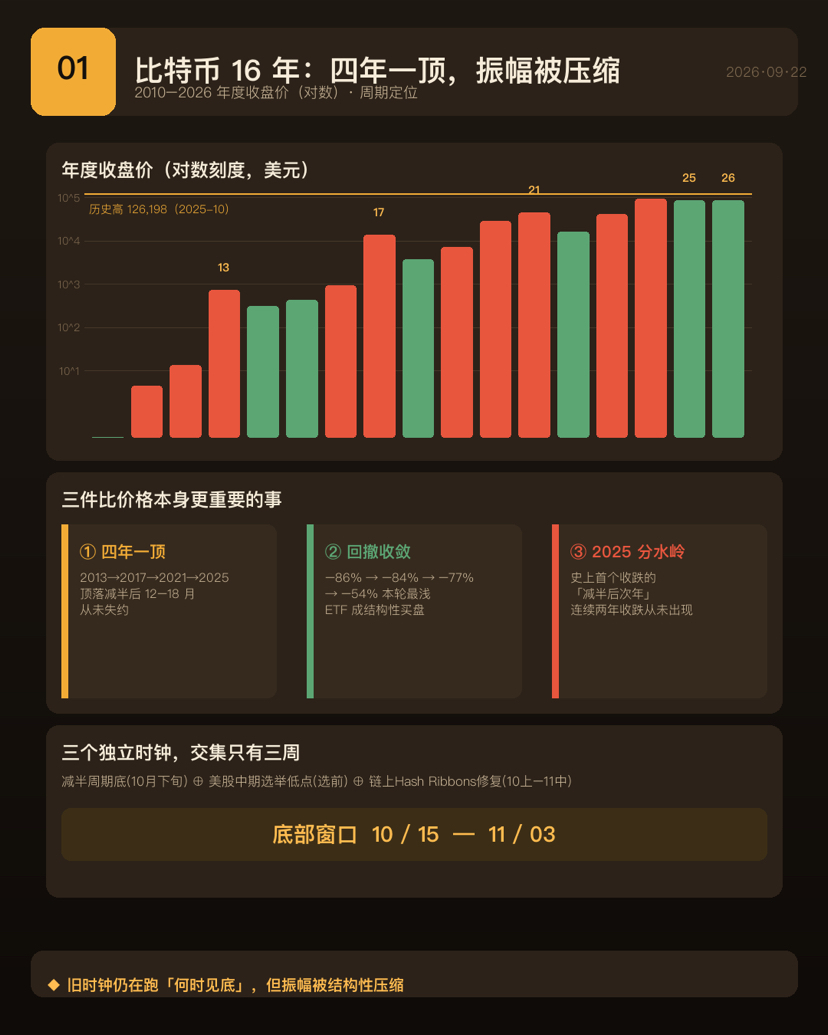
所以这不是一篇看空文章,而是一篇提醒:凡是只讲一面故事的报道,都值得减一半信用。
二、那笔净流入到底是谁在买
按分项数据看,当天的流入高度集中在少数几家发行商手里——前三大通道占了九成以上。场外还有企业财库在增持。
也就是说,买盘主体确实是通过几家大型资管和券商通道配置的机构与受托资金,不是散户在恐慌追高。这一条成立。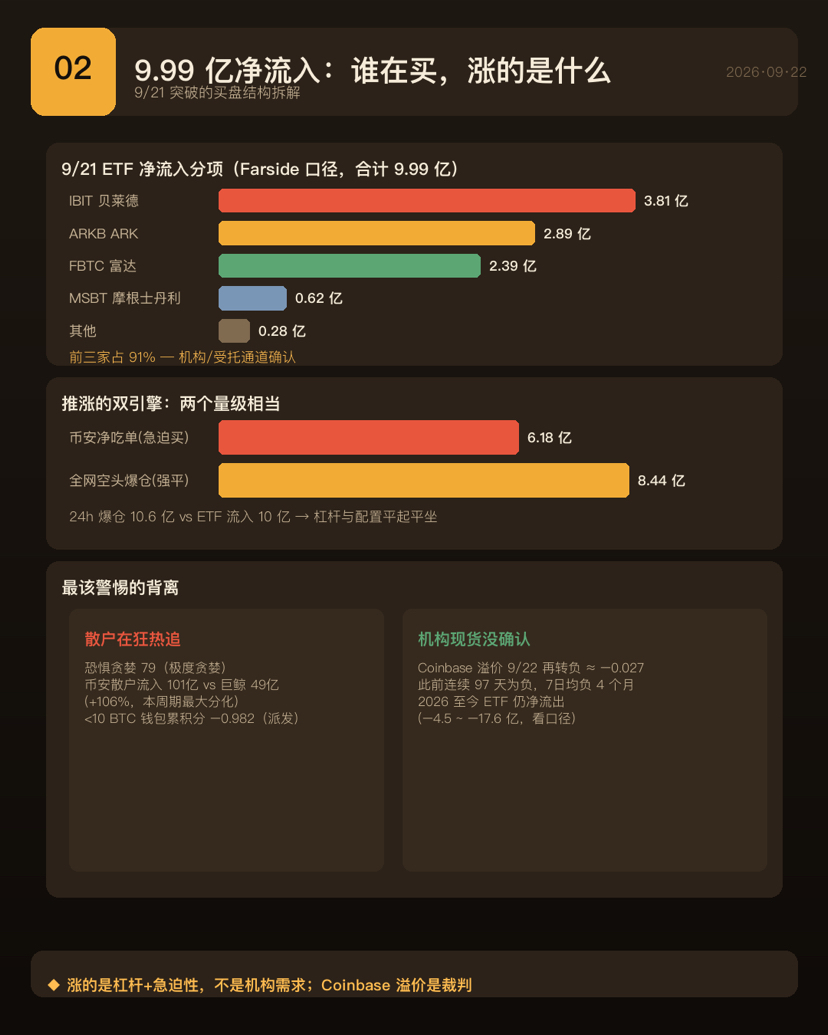
但有三个减分项,缺一不可。
第一,成交量不支持这个涨幅。有分析师指出,当天 ETF 的总成交量相对价格涨幅偏温和。如果真有持续的大资金扫货,成交量不会这么平静。
第二,今年以来 ETF 整体仍然是净流出的。九月的流入不到前一个月的一半。那笔单日流入是连续第三天流入里的最后一天,是"止血",不是"趋势反转"。
第三,也是最关键的:代表美国现货需求最直接的温度计指标,在价格站上高位那天,又一次转负了。它此前已经连续近百天为负,七日均线已经负了四个多月。换句话说,美国的机构现货需求,并没有确认这次突破。
三、散户在狂热,而且带杠杆
另一组信号出现了内在矛盾,但两个都是真的:散户情绪极度贪婪,同时散户钱包整体仍在净派发。
解释是,散户不是在"囤积",而是在"追高"——边涨边买、边买边止盈。这种行为的特征,是带杠杆,而杠杆是回撤时的燃料。
这里出现本轮最值得警惕的一个背离:散户在狂热地追,而代表美国机构现货需求的指标却再度转负。历史经验反复说明,当这两者方向相反时,前者通常不是赢的那一方。
四、链上:存量在囤,流量在派
这是全文最需要辨析、也最常被误引的一组现象。
常被当作利多引用的一句话是"长期持有者的供应量创了新高"。这句话要回收一半。原因是其中的相当部分,是交易所储备币因为长时间未移动,被统计口径机械性地重分类为长期持有者。这不是有人在主动囤,是统计在老化。有研究者反而认为,这恰恰说明短期需求不足。
记住这条规则:存量看老化,流量看派发。 那个"供应创新高"是账面上的,而长期持有者净流出的方向,才是真金白银在往外走。长期持有者的止损了结占比,已经从年初的低位一路上升到近年来的高点,方向已经反了。
五、那堵看不见的墙
关于"水下资本",我必须先自我纠错:我最初把它称作"反弹路上最大的潜在抛压来源",这个说法说重了,收回。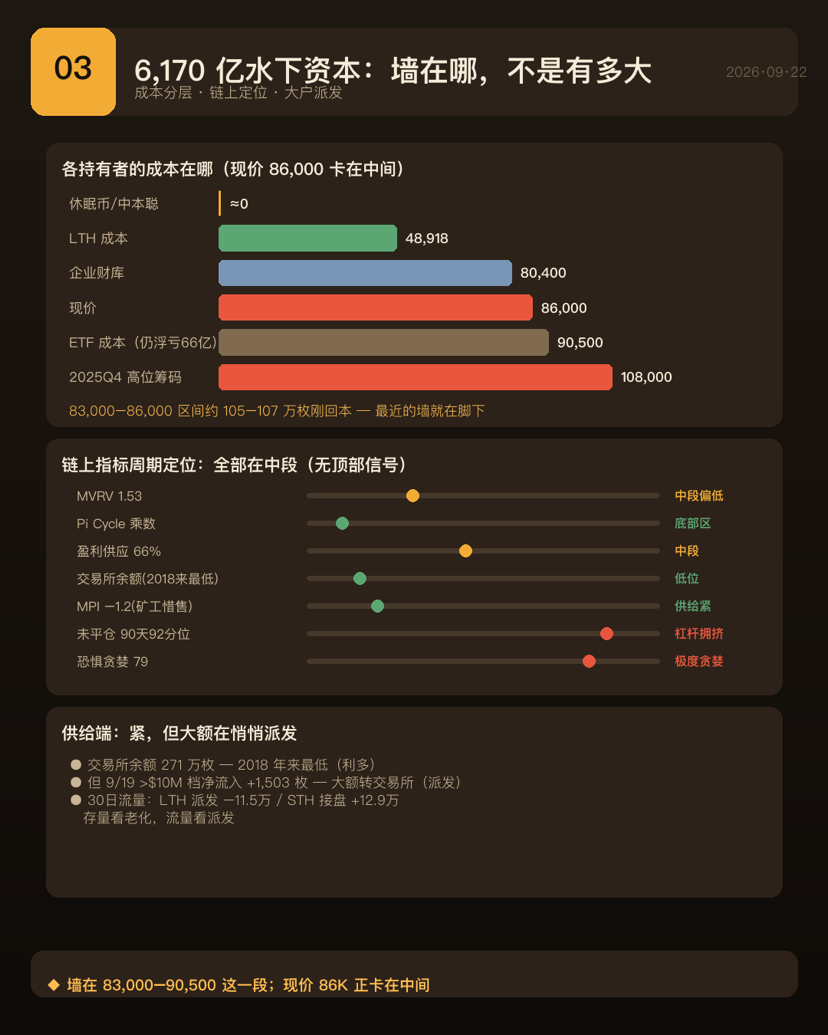
准确的说法是:那不是一个浮亏净额,而是仍处于亏损状态的筹码,按各自买入成本折算的总规模。它与"大部分币在盈利"并不矛盾——盈利的那一大块,很大部分是多年未动、成本极低的休眠币,永远不会卖;真正亏损的,是上一轮牛市顶部附近买入的大额筹码。而这些水下资本里,真正会卖的只是一部分,休眠币、早期创建者地址和丢失币都不构成抛压。
顺着这条推下去,那批水下筹码的平均成本,正好对应上一轮牛市见顶前后的买家。它告诉你的不是"抛压有多大",而是"墙在哪"。
而价格现在所在的位置,恰好就卡在那段成本最密集的区间中间:下方刚回本的一批筹码,是最近的一堵墙;上方还有一批以大型 ETF 通道为代表的持仓,整体仍处浮亏,一旦价格回到其成本线附近,就会出现赎回和止盈。
所以修正后的结论是:那笔庞大的水下资本描述的是"套牢的规模",真正会砸出来的只是其中活跃的那部分,但那部分的成本密集区,正好把当前价格夹在中间。
六、矿工:本轮最反常的一条线
如果说这轮有什么是历史上从未出现过的,是矿工这一侧。
全网算力出现了多年未见的深度回落,上市矿企的算力降得比全网更快。短期看,这反而是供给端的利多——矿工惜售、流向交易所的币几乎枯竭,这也是为什么价格跌不深。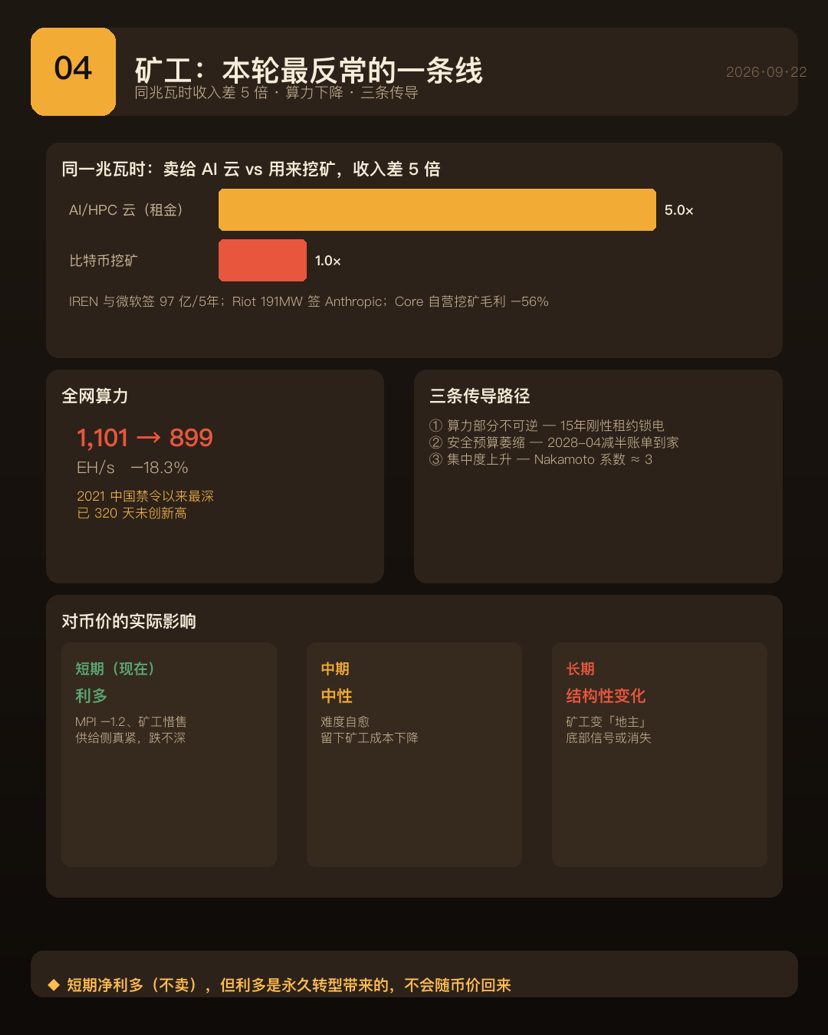
但原因是结构性的:同一个单位的电力,租给人工智能算力中心和用来挖矿,收入差距可以达到数倍。已经签下的算力转型合约规模巨大,虽然其中真正产生收益的产能目前还只是纸面上的少数。多家头部矿企已经大幅削减储备,甚至计划基本退出挖矿。
这带来三条传导。第一,算力从"周期可逆"变成了"部分不可逆"——过去是关机、币价涨、再上线,这轮电力被长期刚性租约锁定,容量大概率永不回来。第二,安全预算在萎缩,下一轮减半才是真正"账单到家"的时候。第三,集中度在上升,上市矿企退出后,份额转向更不透明的运营商。
对币价的实际影响要分三层看:短期利多,中期中性,长期则是最被低估的变化——矿工正从"币价的多头"变成"电力的地主"。以后熊市里,"矿工投降砸盘"这个熟悉的底部信号可能不再出现,但"矿工惜售托底"也会同步消失。
还有一个反直觉的好消息:人工智能租金让这批矿企活下来了。上一轮系统性崩盘的引爆点之一,就是矿工与借贷平台的资产负债表崩塌。现在矿企有了固定租金收入,系统性暴雷的概率反而降低了。
七、历史坐标:四年一顶,但这次有两处不同
把年度价格拉长时间看,有一件事高度规律:顶部每隔四年出现一轮,从未失约,而且四个顶都落在减半之后的十二到十八个月。
但回撤在系统性收敛,本轮是史上最浅的一轮熊市,这跟 ETF 成为结构性买盘直接相关。
真正值得注意的是:上一轮是比特币历史上第一个收跌的"减半后次年",而今年至今仍在小幅收跌。连续两年收跌,在比特币史上从未出现过。
支撑"本轮不同"的硬证据不少:回撤最浅、没有系统性暴雷、波动率大幅下降、定价权从矿工转移到了 ETF 资金流。但周期并没有死——峰值依然精准落在减半后的十七个半月,旧时钟在"何时见底"这一项上还在工作。
准确的说法是:"不同"是振幅被压缩,不是时钟被取消。 时间上旧时钟仍在跑,幅度上被结构性压缩。下行不该再用历史最深回撤的想象力去等,上行也不该再期待早年那种十几倍的年份。两边都钝了。
八、机构持仓:每几枚比特币就有一枚在机构手里
总量上,机构合计持有的比特币,已经占到总供应相当可观的比例。其中现货 ETF 和企业财库是绝对主力,而这两类里又高度集中在个别巨头身上——一家 ETF 和一家上市财库公司,各自都占了总供应几个百分点。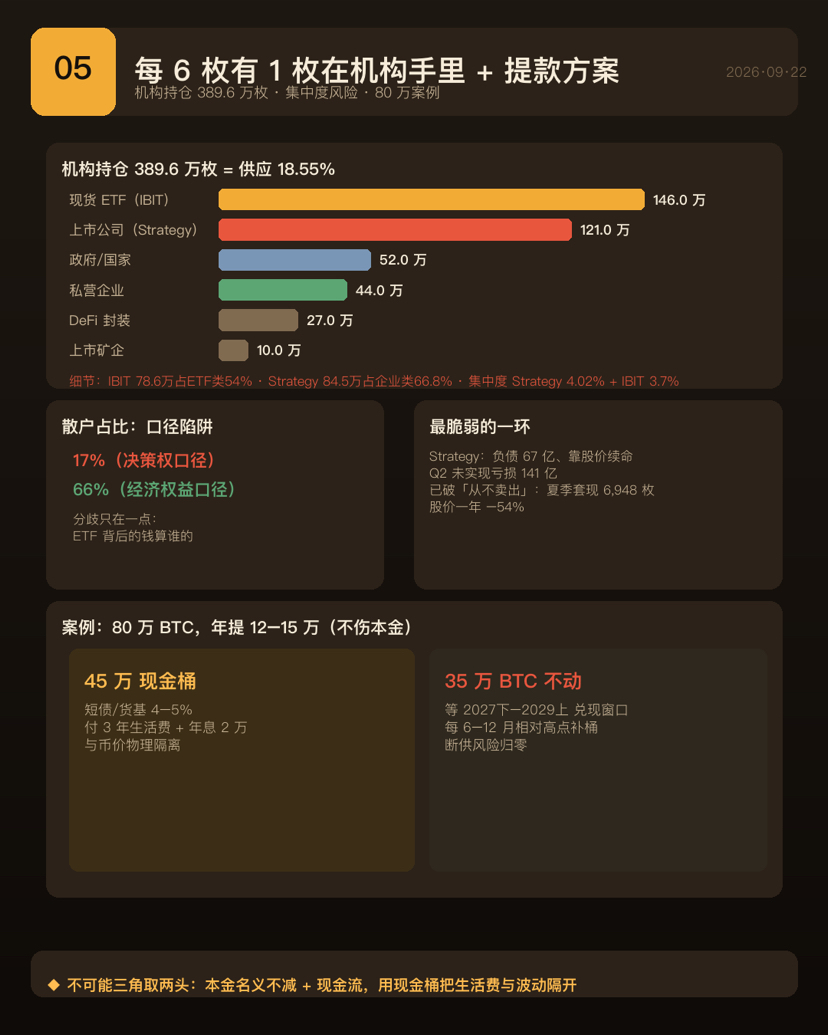
关于散户到底占多少,这是全表最大的口径陷阱。两个数字都能查到,且都自洽:一个口径把 ETF 和企业财库算作机构,散户占比很低;另一个口径认为 ETF 份额的最终受益人还是散户,占比很高。分歧点只有一个:ETF 背后的钱算谁的。
我的看法是:从经济权益角度,ETF 归散户;从决策权角度,归机构——因为买和卖是基金经理做的,散户赎回时也不会自己挑时点。理解"这轮上涨谁在推动"时,用决策权口径更有解释力。
最值得盯的结构性事实有三个:浮动筹码在系统性收缩;企业买盘持续超过新发行量,这是价格的结构性支撑而非情绪;但集中度风险极高,尤其是那家持仓最大的上市财库公司,本身是一家负债累累、靠股价融资续命的企业,是当下最脆弱的一环。
九、坏事件年表:不是三起事故,是一条连锁链条
行业里那些著名的崩盘,里程碑和坏事件要分开看。里程碑方面,减半、首次破千、现货 ETF 获批、首破十万、战略储备建立,都是分水岭;坏事件方面,从早年交易所破产、被盗,到近年最大的传销案、算法稳定币崩盘、对冲基金清算、借贷平台缺口、头部交易所破产、到近期史上最大的单次冷钱包盗窃。
但关键洞察是:其中那一轮最惨烈的连环爆雷,不是三起独立事故,而是一条约半年的连锁链条——一个项目崩盘拖垮对冲基金,再拖垮借贷平台,最后引爆头部交易所。理解加密的系统性风险,必须按链条看,不能按单点看。
十、十一月初:三个时钟的共振
先校正一个前提:那场选举是中期选举,不是总统大选,改选的是国会两院的部分席位,和几年前总统胜选后价格飙升的模板并不适用。
有三个互不相关的模型,它们的交集落在十月中旬到十一月初那三周:减半周期推算的底部窗口、美股中期选举后规律指向的低点前置、以及链上修复信号领先的价格修复区间。而现在,我们正站在历史底部窗口之内。
但"不确定性消除就会涨"这个逻辑,有精确的失效条件。美股确实有这个效应,而且很强,驱动机制是"不确定性消解"而不是哪个党赢。但它失效过的几次,都恰好是美联储紧缩年——而今年我们正在加息周期里。你要押的这个规律,恰好在它历史上失败过的那个宏观环境里被押。
还有几个技术性减分项:选举结果很大程度上已被市场提前定价,那波上涨很可能就是这段预演,落地时信息量接近零;消除的是"谁控制国会",但政策方向本身可能变差;中期选举一个宏观问题都解决不了,加息、油价和通胀才是这轮的主要矛盾。
立法层面,核心的加密监管法案本轮已实质搁浅,市场对立法失败的反应反而是上涨——立法风险早已定价,市场已经不在乎华盛顿了。而另一部稳定币法案已成法律、锁定生效时间,选举改不动。
十一、我必须收回的一个说法:十月效应是陷阱
我曾把"十月季节性"列为利多,这个说法不够严谨,收回。按熊年分季看,历史上几轮熊年的第四季度全部收跌,而且最终低点都在第四季度到次年年初做出,且都低于年中的低点。换句话说,按历史,年中那个低点可能不是最终底。敢喊十月见底的人,不是随口唱空,是有模型依据的。
十二、情景概率与观察清单
未来一个月左右的催化剂里,最大的压制点是加息窗口,而选举和地缘变量更多是噪音。
我对到年底的情景分了四档:最大概率是回踩和震荡消化,次高是破位下行,再次是直接走强,最小的则是系统性风险。关于"底"的形态,不会是历史最深回撤那种最后一砸,更可能是在一个区间内把底磨出来——理由是没有暴雷、存量没有崩塌式派发、回撤只有前两轮的一半。
我只看三个东西:美国现货需求的温度计是否持续转正,这是"机构真买还是假买"的裁判;脚下那批刚回本的筹码是被消化掉还是把价格压回去;以及算力能否回到确认矿工投降结束的阈值。
我的判断被证伪的条件也很明确:若站稳关键整数关口且 ETF 连续多个交易日净流入,我承认这是趋势反转而非反弹;若关键长期均线有效跌破,本轮突破作废,走历史剧本。
结语:涨的是什么,卡在哪
把上面的逻辑收成一句话:那个突破日,是"急迫性买盘"和"被动强平"的双引擎共同推出来的,两个都不具备自我持续性;而它把价格推到的位置,正好卡在水下资本最密集的那堵墙中间。矿工那一侧现在是净利多,但那个利多是"永久转型"带来的,不会随币价涨跌回来。
这不是一篇看空文章。链上的多个指标全部落在早期到周期中段,离历史顶部区还远,没有顶部信号。
这是一个提醒:现在是一个短时间急涨、情绪极度贪婪、位置刚好卡在 ETF 成本线附近的时点。这是性价比最差的追高位置,也是最容易做出错误决策的位置。
而最大的风险,我认为不是"跌"。
是"跌得比你以为的浅,但你为了等一个历史最深回撤的价格一直空仓"。 旧剧本让你等一个不会来的价格——本轮回撤只有前两轮的一半,没有暴雷,而 ETF 是早年都不存在的结构性买盘。
本轮最容易犯的错,就是拿着旧地图找新大陆。
免责声明:本文为基于公开数据的整理与主观解读,观点为主观判断而非模型输出,不构成投资建议。加密资产波动极大,历史表现不预示未来收益,请结合自身风险承受能力独立判断,必要时咨询持牌专业机构。