
市場全体をめぐる見方が変わり始めた週だった。
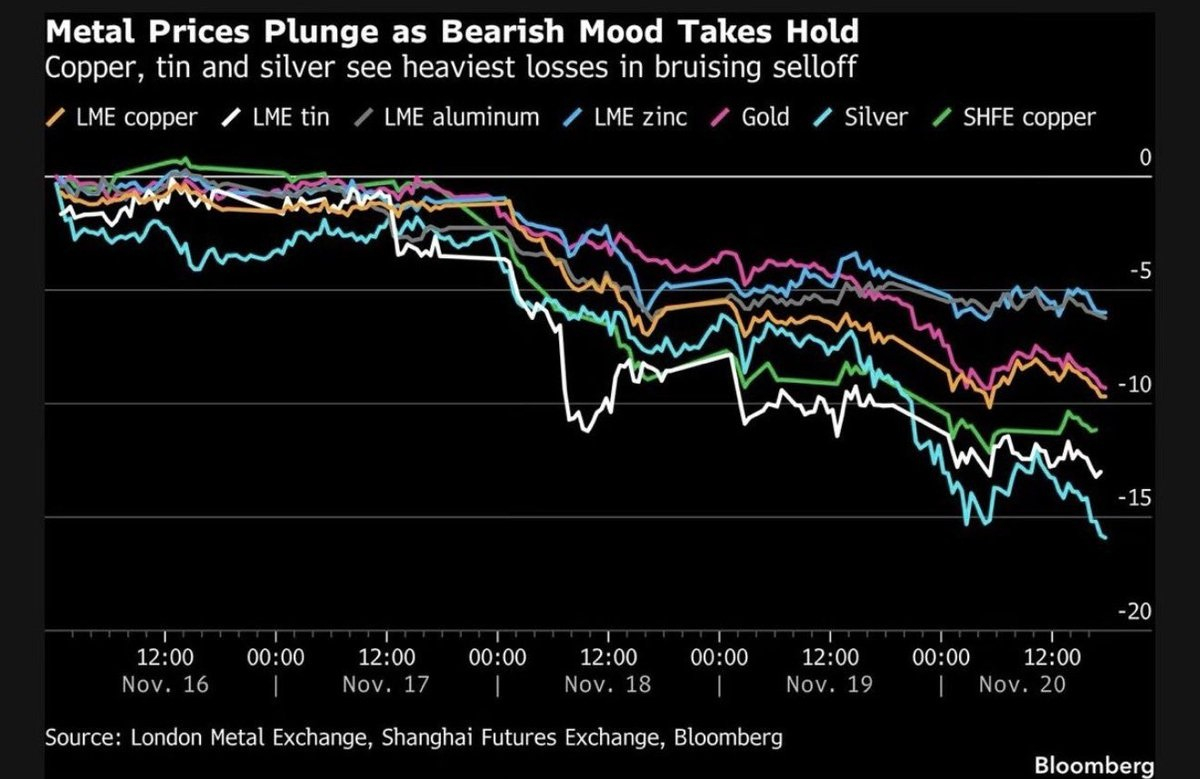
わずか5日間で:
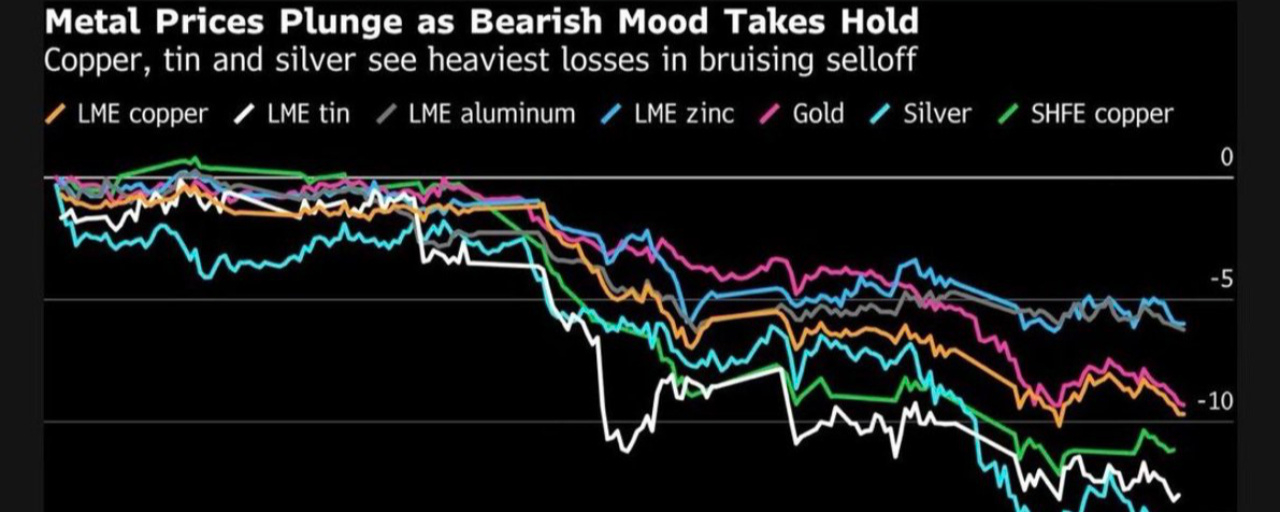
銀は16%超下落した。 $XAG
錫は12%超下落した。
上海銅は12%下落し、15年ぶりの大幅な週間下落となった。
ロンドン銅は9%下落し、週間ベースで6週連続の下落となった。
従来、安全資産とされてきた金でさえ、9%近く下落した。
下落した金属は一つではない。金属市場のほぼ全体が、同時に売られた。
金と銅が同時に下落するとき、問題は特定の金属の需給を超えている。それは、世界市場のセンチメントがより広範に変化している兆しだ。
売りを招いた要因は4つある。
1. AIへの期待というバブルがしぼみつつある。
データセンターや電力網がかつてない量の銅を消費するとの期待から、銅価格は上昇していた。ところが、エヌビディアは好調な業績にもかかわらず、AIへの支出をより慎重にする姿勢を示した。その一言が市場を揺るがすには十分だった。価格を押し上げていたのは、実際の消費ではなく期待だった。
2. ドルが19カ月ぶりの高値にある。
ドル高になると、他の通貨を使う買い手にとって金属が割高になり、需要の重しとなる。
3. FRBは利下げではなく利上げを示唆している。
市場では、12月に0.25ポイントの利上げがあるとの見方が強まっている。金は利回りを生まないため、債券利回りの上昇は金を保有する機会費用を高める。
4. 中国経済が弱含んでいる。
小売、不動産、鉱工業生産のデータはいずれも振るわない。中国は依然として世界最大の金属消費国だ。
銅価格は史上最高値をつけてからわずか10週間で弱気相場入りした。大手鉱山会社の時価総額は、わずか1週間で約1,270億ドル減少した。
しかし、ここに矛盾がある。
中国の現物銅在庫は依然として逼迫しており、輸入プレミアムは過去最高水準に近い。現物アルミニウムも先物に対して歴史的なプレミアムで取引されている。
金属は今も必要とされている。崩れたのは、それに対する金融市場の賭けだった。
ペーパー市場と現物市場のこの違いこそ、今週最大の教訓だ。
これは私たちの地域にとって何を意味するのだろうか。
金はあらゆる状況で安全資産になるわけではない。インフレや自国通貨の下落に対する備えにはなるが、ドル高や金利上昇の影響を免れるわけではない。
金がドル建てで価格付けされ、その後自国通貨に換算される経済圏では、世界的な金価格の下落が自国通貨安によって一部相殺される可能性がある。片方だけでなく、両方の価格を注視しよう。
金属を輸出し、その収入に依存する国々は、今後数カ月で財政圧力の高まりに直面する可能性がある。
何より重要なのは、今や米国の金融政策が他のほとんど何よりも市場を動かしていることだ。FRBの動向を追っていなければ、国内市場の金価格を理解することはできない。
要するに:
市場は金属を罰しているのではない。未来を織り込み直しているのだ。
そして、行き過ぎた期待がはがれ始めると、それを土台に築かれたものはすべて崩れうる。金でさえも。