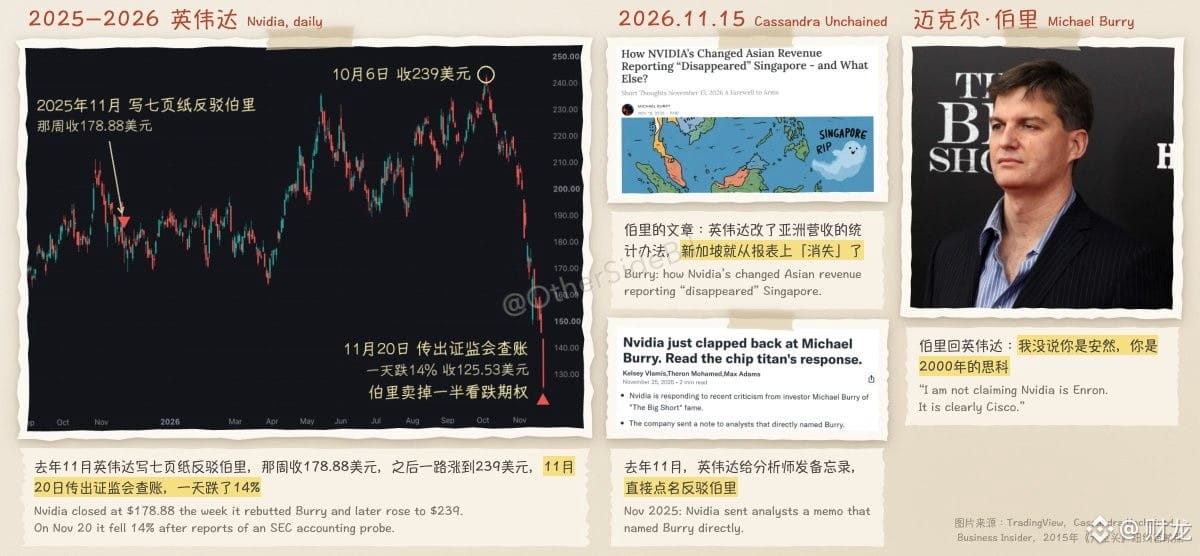
エヌビディア株が1日で14%下落。1年前にベリーが投げかけた疑問が再び持ち上がる
エヌビディア株は金曜日、1日で14%下落した。きっかけは、米証券取引委員会(SEC)が同社の会計を調査しているといううわさだった。
話は1年前にさかのぼる。
当時、エヌビディアの会計に疑問を呈したのはマイケル・ベリー。2008年にサブプライムローンを空売りし、後に映画『マネー・ショート 華麗なる大逆転』のモデルとなった人物だ。昨年11月、自身のファンドを閉鎖して有料コラムに切り替え、最初に取り上げたのがエヌビディアだった。エヌビディアのプットオプションも保有していた。
彼の主張は明快だった。エヌビディアの業績は、決算書ほど見栄えがいいものではない。その理由は2つある。
1つ目は、従業員に付与する株式が多すぎることだ。エヌビディアは2018年以降、累計で1,000億ドル超を自社株買いに費やした。本来なら発行済み株式数は減っていくはずなのに、実際には4,700万株増えている。資金のかなりの部分が、従業員に付与した株式を買い戻すために使われているのだ。ベリーがこのコストを織り込むと、株主が実際に得る利益は、決算書に記載された数字の50%にとどまるという。
2つ目は、顧客の資金がどこから来ているのかという問題だ。エヌビディアはOpenAIなどのAI企業に出資し、そうした企業はその資金でエヌビディアのチップを買い戻す。資金を投じ、それが一巡して売上高になるため、需要は非常に旺盛に見えるが、その一部はエヌビディア自身が支えている。
エヌビディアの対応は迅速だった。投資家向け広報チームは7ページのメモを作成し、ウォール街のアナリストに非公開で送付して、個々の指摘に反論した。自社株買いの金額は910億ドルで、ベリーが挙げた1,125億ドルには従業員向け株式の税金まで含まれていること、従業員持ち株比率は同業他社と同程度であること、循環的な資金調達は存在しないことなどを説明した。さらにメモでは、エンロンのような粉飾企業とは違うと、わざわざ強調していた。
ベリーはこう返した。「君たちをエンロンだと言ったわけじゃない。2000年当時のシスコだと言ったんだ」
シスコはインターネットバブル期のネットワーク機器大手で、当時は顧客に融資して自社製品を買わせていた。バブルが崩壊すると注文は一瞬で消え、株価は高値から89%下落した。
だが当時、市場は彼の話にまったく耳を貸さなかった。その後1年、エヌビディア株は上昇を続け、今年10月初旬には239ドルに達した。メモが送られた頃から、さらに34%上昇したことになる。
転機は先週の日曜日に訪れた。ベリーは3つ目の問題として、売上高の地域別集計基準を指摘した。
エヌビディアは昨年、集計方法を変更した。請求書の送付先住所に基づく方式から、顧客の本社所在地に基づく方式に切り替えたのだ。その結果、かつては四半期売上高の22%、金額にして100億ドル超を占めていたシンガポールが、決算書から姿を消した。エヌビディアによれば、多くの顧客はシンガポールで請求書をまとめて発行していただけで、製品は実際には別の場所に送られていたという。
ベリーは、そのかなりの部分が中国企業との取引だと考えている。集計基準を変えたことで、エヌビディアが中国にどれほど依存しているのか、外部から判断しにくくなったという。ただし、現時点ではエヌビディアの会計に誤りがあることを示す証拠はないとも認めている。
その5日後、SECの調査に関するニュースが伝わった。調査対象がこうした点なのか、今のところ結論は出ていない。
今週に入ると、エヌビディア株はベリーに反論した当時より、すでに30%安くなっていた。
ベリー自身の取引も興味深い。エヌビディア株が急落した日、保有していたエヌビディアと半導体ETFのプットオプションをそれぞれ半分売却し、残り半分は保有を続けた。一方、ナスダック100の下落に賭けたプットオプションは、1枚も売らなかった。
ベリーは一貫して、エヌビディアのチップがよく売れているかどうかを論じてきたわけではない。彼が注目していたのは、資金がどこから来るのか、会計上どう処理されているのかという点だ。1年前、市場はこうした問題にあまり関心を示さなかった。今では、同じ疑問を口にする人が出始めている。
エヌビディア株は金曜日、1日で14%下落した。きっかけは、米証券取引委員会(SEC)が同社の会計を調査しているといううわさだった。
話は1年前にさかのぼる。
当時、エヌビディアの会計に疑問を呈したのはマイケル・ベリー。2008年にサブプライムローンを空売りし、後に映画『マネー・ショート 華麗なる大逆転』のモデルとなった人物だ。昨年11月、自身のファンドを閉鎖して有料コラムに切り替え、最初に取り上げたのがエヌビディアだった。エヌビディアのプットオプションも保有していた。
彼の主張は明快だった。エヌビディアの業績は、決算書ほど見栄えがいいものではない。その理由は2つある。
1つ目は、従業員に付与する株式が多すぎることだ。エヌビディアは2018年以降、累計で1,000億ドル超を自社株買いに費やした。本来なら発行済み株式数は減っていくはずなのに、実際には4,700万株増えている。資金のかなりの部分が、従業員に付与した株式を買い戻すために使われているのだ。ベリーがこのコストを織り込むと、株主が実際に得る利益は、決算書に記載された数字の50%にとどまるという。
2つ目は、顧客の資金がどこから来ているのかという問題だ。エヌビディアはOpenAIなどのAI企業に出資し、そうした企業はその資金でエヌビディアのチップを買い戻す。資金を投じ、それが一巡して売上高になるため、需要は非常に旺盛に見えるが、その一部はエヌビディア自身が支えている。
エヌビディアの対応は迅速だった。投資家向け広報チームは7ページのメモを作成し、ウォール街のアナリストに非公開で送付して、個々の指摘に反論した。自社株買いの金額は910億ドルで、ベリーが挙げた1,125億ドルには従業員向け株式の税金まで含まれていること、従業員持ち株比率は同業他社と同程度であること、循環的な資金調達は存在しないことなどを説明した。さらにメモでは、エンロンのような粉飾企業とは違うと、わざわざ強調していた。
ベリーはこう返した。「君たちをエンロンだと言ったわけじゃない。2000年当時のシスコだと言ったんだ」
シスコはインターネットバブル期のネットワーク機器大手で、当時は顧客に融資して自社製品を買わせていた。バブルが崩壊すると注文は一瞬で消え、株価は高値から89%下落した。
だが当時、市場は彼の話にまったく耳を貸さなかった。その後1年、エヌビディア株は上昇を続け、今年10月初旬には239ドルに達した。メモが送られた頃から、さらに34%上昇したことになる。
転機は先週の日曜日に訪れた。ベリーは3つ目の問題として、売上高の地域別集計基準を指摘した。
エヌビディアは昨年、集計方法を変更した。請求書の送付先住所に基づく方式から、顧客の本社所在地に基づく方式に切り替えたのだ。その結果、かつては四半期売上高の22%、金額にして100億ドル超を占めていたシンガポールが、決算書から姿を消した。エヌビディアによれば、多くの顧客はシンガポールで請求書をまとめて発行していただけで、製品は実際には別の場所に送られていたという。
ベリーは、そのかなりの部分が中国企業との取引だと考えている。集計基準を変えたことで、エヌビディアが中国にどれほど依存しているのか、外部から判断しにくくなったという。ただし、現時点ではエヌビディアの会計に誤りがあることを示す証拠はないとも認めている。
その5日後、SECの調査に関するニュースが伝わった。調査対象がこうした点なのか、今のところ結論は出ていない。
今週に入ると、エヌビディア株はベリーに反論した当時より、すでに30%安くなっていた。
ベリー自身の取引も興味深い。エヌビディア株が急落した日、保有していたエヌビディアと半導体ETFのプットオプションをそれぞれ半分売却し、残り半分は保有を続けた。一方、ナスダック100の下落に賭けたプットオプションは、1枚も売らなかった。
ベリーは一貫して、エヌビディアのチップがよく売れているかどうかを論じてきたわけではない。彼が注目していたのは、資金がどこから来るのか、会計上どう処理されているのかという点だ。1年前、市場はこうした問題にあまり関心を示さなかった。今では、同じ疑問を口にする人が出始めている。