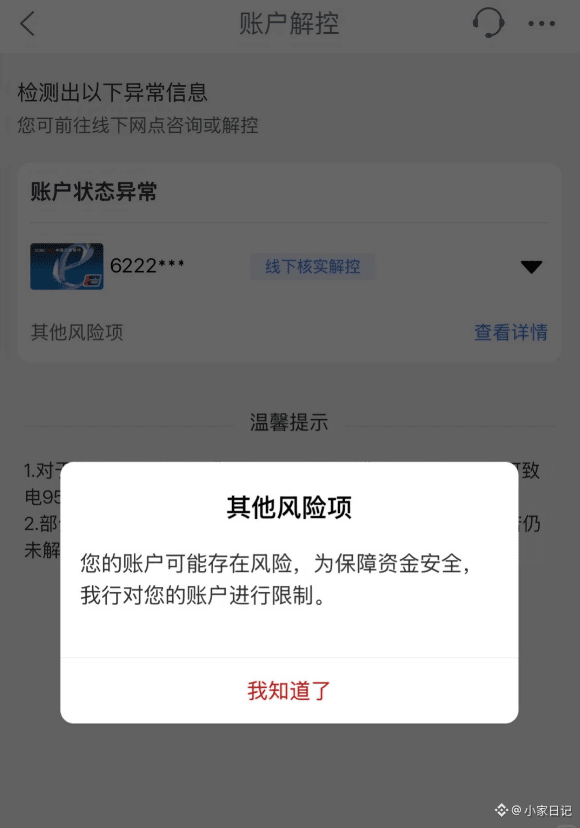
暗号資産界隈で一番つらいこと:口座には数十万元あるのに、銀行口座のお金は1円も動かせない。
何か月も苦労して取引し、ようやく口座の残高を増やせた。これで一息つけると思ったのに、いざ出金しようとすると、銀行から異常を知らせる通知が届き、口座が制限され、資金の出所や取引記録の提出を求められる。お金は間違いなく自分のものなのに、一つ一つの資金がどこから来たのか説明するのに時間を費やすことになる。
特に、高額の送金をまとめて行ったり、複数のプラットフォーム間で頻繁に入出金したりすると、取引の流れが複雑になるうえ、証明書類も不足しがちで、その後の審査が面倒になる可能性がある。
だから、#出金 の件は、利益が出てから考え始めるのでは遅い。
第一に、出金は前もって計画し、直前に一気に全額を移さないこと。
実際の資金規模や銀行の要件に応じて送金を手配し、審査を意図的に避けるために金額を小分けにしないこと。金額も頻度も実態に即した妥当なものにし、分割をリスク管理の回避策にしてはいけない。
第二に、取引記録と資金の証明書類をきちんと保管すること。
プラットフォームの注文記録、口座の取引明細、オンチェーンの送金記録、資金の出所を示す書類など、保存できるものはすべて残しておこう。銀行から問い合わせがあったとき、少なくとも資金の流れを説明できるようにしておく。
第三に、生活資金と取引資金を分けて管理すること。
取引の入出金は分けて管理し、毎月の給与や家賃、生活費と取引資金を混在させないこと。銀行口座の利用にあたっては、現地の規則や銀行の要件にも従う必要がある。
暗号資産取引では、どう参入するか、どう利益を出すかだけを考えていてはいけない。出金の手続きも前もって把握しておく必要がある。口座の数字がどれだけ立派でも、適法に出金できなければ、結局は生活に影響する。$RARE
何か月も苦労して取引し、ようやく口座の残高を増やせた。これで一息つけると思ったのに、いざ出金しようとすると、銀行から異常を知らせる通知が届き、口座が制限され、資金の出所や取引記録の提出を求められる。お金は間違いなく自分のものなのに、一つ一つの資金がどこから来たのか説明するのに時間を費やすことになる。
特に、高額の送金をまとめて行ったり、複数のプラットフォーム間で頻繁に入出金したりすると、取引の流れが複雑になるうえ、証明書類も不足しがちで、その後の審査が面倒になる可能性がある。
だから、#出金 の件は、利益が出てから考え始めるのでは遅い。
第一に、出金は前もって計画し、直前に一気に全額を移さないこと。
実際の資金規模や銀行の要件に応じて送金を手配し、審査を意図的に避けるために金額を小分けにしないこと。金額も頻度も実態に即した妥当なものにし、分割をリスク管理の回避策にしてはいけない。
第二に、取引記録と資金の証明書類をきちんと保管すること。
プラットフォームの注文記録、口座の取引明細、オンチェーンの送金記録、資金の出所を示す書類など、保存できるものはすべて残しておこう。銀行から問い合わせがあったとき、少なくとも資金の流れを説明できるようにしておく。
第三に、生活資金と取引資金を分けて管理すること。
取引の入出金は分けて管理し、毎月の給与や家賃、生活費と取引資金を混在させないこと。銀行口座の利用にあたっては、現地の規則や銀行の要件にも従う必要がある。
暗号資産取引では、どう参入するか、どう利益を出すかだけを考えていてはいけない。出金の手続きも前もって把握しておく必要がある。口座の数字がどれだけ立派でも、適法に出金できなければ、結局は生活に影響する。$RARE