市場が暴落したとき、バフェットはどう行動したのか
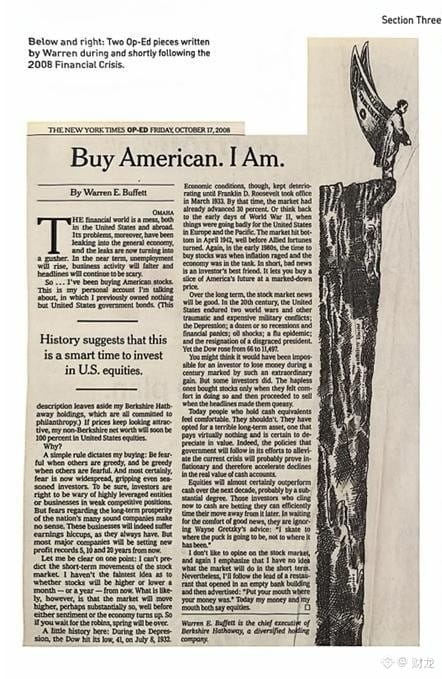
2008年10月16日、米国株が暴落していたさなか、バフェットは『ニューヨーク・タイムズ』に記事を寄稿しました。タイトルはひと言、「Buy American. I Am.」。つまり「アメリカを買おう。私は買っている」という意味です。
当時の状況はよく知られています。サブプライム危機が全面的に表面化し、米国と海外の金融市場は大混乱に陥っていました。問題は金融システムから実体経済へと広がり、本人の表現を借りれば、「漏れはすでに激流になっていた」のです。悪い面からも目をそらしませんでした。短期的には失業率が上昇し、企業活動が停滞し、新聞の見出しはずっと不安をあおるだろう、と。
そんなとき、彼は個人名義の口座で米国株を買い始めました。それまでこの口座には米国債しか入っていませんでした。バークシャーの保有株は含まれていません。そちらは以前から、すべて慈善団体に寄付することが決まっていたからです。さらに、株価がこれほど魅力的な水準にある限り、バークシャー以外の純資産はすぐにすべて米国株に替えることになる、とも語りました。
理由は単純です。彼の有名な言葉、「人が貪欲なときに恐れ、人が恐れているときに貪欲になる」です。
当時はあらゆるところに恐怖が広がり、ベテラン投資家でさえ耐えられませんでした。彼は、過剰な借り入れに頼る企業や競争力の弱い企業を避けるのは当然だが、優良企業の大半の長期的な見通しまで恐れるのは筋が通らない、と考えていました。そうした企業の利益は短期的には変動します。それはいつものことです。しかし、5年後、10年後、20年後を見れば、主要企業の大半は利益の過去最高を更新しているはずです。
彼はあらかじめこうも言っていました。1カ月後、1年後に株式市場が上がるか下がるかは分からない。ただ一つ判断しているのは、株式市場は市場心理や実体経済よりも早く回復し、その回復はずっと早く、ずっと大きなものになるかもしれないということです。コマドリが飛んでくるのを待ってから動き出すようでは、春はとっくに終わっている、とたとえました。
彼は歴史を例に挙げました。
大恐慌のさなか、ダウ平均は1932年7月8日に41ポイントまで下落しました。一方、経済は1933年3月にルーズベルトが大統領に就任するまで悪化し続けました。そのころには、株式市場はすでに30%上昇していました。
第二次世界大戦の初期、米軍はヨーロッパと太平洋で相次いで敗北しました。それでも株式市場は1942年4月には底を打っていました。連合軍が戦況を逆転させるより、ずっと早い段階です。
1980年代初頭、インフレが制御不能になり、経済が泥沼でもがいていた時期は、振り返ってみれば、まさに株を買う絶好のタイミングでした。
だから彼の結論はこうです。悪いニュースは投資家にとって最高の味方だ。それによって、アメリカの未来の一部を割引価格で買えるからです。
さらに長い時間軸で見てみましょう。20世紀を通じて、アメリカは二度の世界大戦に参戦し、多大な犠牲を伴う軍事衝突を何度も経験しました。大恐慌、十数回の景気後退や金融恐慌に見舞われ、石油危機やインフルエンザの流行にも直面し、大統領がスキャンダルで辞任したこともありました。それでもダウ平均は66ポイントから11,497ポイントへと上昇しました。
100年以上も上がり続けてきたのだから、損をするのは難しいはずです。それでも損をした人は少なくありません。理由は簡単です。相場が落ち着いていて安心できるときに買い、ニュースが恐ろしく、不安を感じるときに売ってしまうのです。
手元の現金を握りしめて安心している人たちについて、バフェットは「安心するのは間違いだ」と考えていました。現金はほとんど利息を生まず、価値は確実に目減りします。さらに、政府が景気を支えるために打ち出した政策はインフレを押し上げる可能性が高く、現金の実質的な購買力は、いっそう大きく損なわれるだけです。
彼の見立てでは、今後10年間、株式はほぼ確実に現金を上回り、多くの場合、その差は大きく開きます。現金に固執する人は、いずれ完璧なタイミングで再び市場に入れると賭けているのと同じです。良いニュースが出て、自分に勇気を与えてくれるのを待っているのです。彼はアイスホッケーの名選手、ウェイン・グレツキーの言葉を引用しました。「私はパックが今ある場所ではなく、これから行く場所へ向かって滑る。」
記事の最後に、彼はもう一度強調しました。株式市場について意見を述べるのは好きではなく、短期的にどう動くかも本当に分からない、と。彼は、空き銀行ビルに入ったレストランの広告文句を借りました。「言ったことは実行する。お金は言葉についてくる。」あの日、彼は自分のお金も、自分の見解も、株式に賭けていたのです。
今、株価が大きく下がるたびにこの記事を読み返すと、いちばん参考になるのは、やはり彼のやり方です。短期的な上げ下げは読めないと認める一方で、長期的な見通しについては、自分のお金を実際に投じて示しました。
2008年10月16日、米国株が暴落していたさなか、バフェットは『ニューヨーク・タイムズ』に記事を寄稿しました。タイトルはひと言、「Buy American. I Am.」。つまり「アメリカを買おう。私は買っている」という意味です。
当時の状況はよく知られています。サブプライム危機が全面的に表面化し、米国と海外の金融市場は大混乱に陥っていました。問題は金融システムから実体経済へと広がり、本人の表現を借りれば、「漏れはすでに激流になっていた」のです。悪い面からも目をそらしませんでした。短期的には失業率が上昇し、企業活動が停滞し、新聞の見出しはずっと不安をあおるだろう、と。
そんなとき、彼は個人名義の口座で米国株を買い始めました。それまでこの口座には米国債しか入っていませんでした。バークシャーの保有株は含まれていません。そちらは以前から、すべて慈善団体に寄付することが決まっていたからです。さらに、株価がこれほど魅力的な水準にある限り、バークシャー以外の純資産はすぐにすべて米国株に替えることになる、とも語りました。
理由は単純です。彼の有名な言葉、「人が貪欲なときに恐れ、人が恐れているときに貪欲になる」です。
当時はあらゆるところに恐怖が広がり、ベテラン投資家でさえ耐えられませんでした。彼は、過剰な借り入れに頼る企業や競争力の弱い企業を避けるのは当然だが、優良企業の大半の長期的な見通しまで恐れるのは筋が通らない、と考えていました。そうした企業の利益は短期的には変動します。それはいつものことです。しかし、5年後、10年後、20年後を見れば、主要企業の大半は利益の過去最高を更新しているはずです。
彼はあらかじめこうも言っていました。1カ月後、1年後に株式市場が上がるか下がるかは分からない。ただ一つ判断しているのは、株式市場は市場心理や実体経済よりも早く回復し、その回復はずっと早く、ずっと大きなものになるかもしれないということです。コマドリが飛んでくるのを待ってから動き出すようでは、春はとっくに終わっている、とたとえました。
彼は歴史を例に挙げました。
大恐慌のさなか、ダウ平均は1932年7月8日に41ポイントまで下落しました。一方、経済は1933年3月にルーズベルトが大統領に就任するまで悪化し続けました。そのころには、株式市場はすでに30%上昇していました。
第二次世界大戦の初期、米軍はヨーロッパと太平洋で相次いで敗北しました。それでも株式市場は1942年4月には底を打っていました。連合軍が戦況を逆転させるより、ずっと早い段階です。
1980年代初頭、インフレが制御不能になり、経済が泥沼でもがいていた時期は、振り返ってみれば、まさに株を買う絶好のタイミングでした。
だから彼の結論はこうです。悪いニュースは投資家にとって最高の味方だ。それによって、アメリカの未来の一部を割引価格で買えるからです。
さらに長い時間軸で見てみましょう。20世紀を通じて、アメリカは二度の世界大戦に参戦し、多大な犠牲を伴う軍事衝突を何度も経験しました。大恐慌、十数回の景気後退や金融恐慌に見舞われ、石油危機やインフルエンザの流行にも直面し、大統領がスキャンダルで辞任したこともありました。それでもダウ平均は66ポイントから11,497ポイントへと上昇しました。
100年以上も上がり続けてきたのだから、損をするのは難しいはずです。それでも損をした人は少なくありません。理由は簡単です。相場が落ち着いていて安心できるときに買い、ニュースが恐ろしく、不安を感じるときに売ってしまうのです。
手元の現金を握りしめて安心している人たちについて、バフェットは「安心するのは間違いだ」と考えていました。現金はほとんど利息を生まず、価値は確実に目減りします。さらに、政府が景気を支えるために打ち出した政策はインフレを押し上げる可能性が高く、現金の実質的な購買力は、いっそう大きく損なわれるだけです。
彼の見立てでは、今後10年間、株式はほぼ確実に現金を上回り、多くの場合、その差は大きく開きます。現金に固執する人は、いずれ完璧なタイミングで再び市場に入れると賭けているのと同じです。良いニュースが出て、自分に勇気を与えてくれるのを待っているのです。彼はアイスホッケーの名選手、ウェイン・グレツキーの言葉を引用しました。「私はパックが今ある場所ではなく、これから行く場所へ向かって滑る。」
記事の最後に、彼はもう一度強調しました。株式市場について意見を述べるのは好きではなく、短期的にどう動くかも本当に分からない、と。彼は、空き銀行ビルに入ったレストランの広告文句を借りました。「言ったことは実行する。お金は言葉についてくる。」あの日、彼は自分のお金も、自分の見解も、株式に賭けていたのです。
今、株価が大きく下がるたびにこの記事を読み返すと、いちばん参考になるのは、やはり彼のやり方です。短期的な上げ下げは読めないと認める一方で、長期的な見通しについては、自分のお金を実際に投じて示しました。