
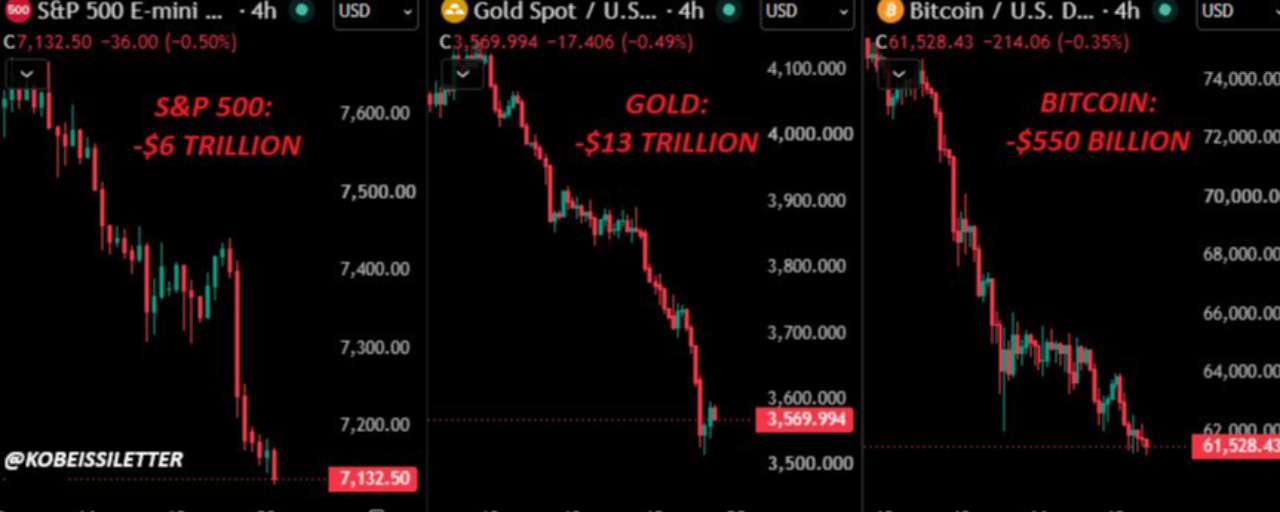


米国株は31営業日連続で、1日平均2,250億ドルの時価総額を失い、S&P 500が10月6日に最後に最高値を更新して以来、その損失は6兆ドルに達した。コベイシ・レターは新たなレポートで、今回の下落はAIバブルの崩壊ではなく、通常の調整だと主張している。
同レポートは、設備投資が下落の引き金になったと指摘している。Amazon、Alphabet、Meta、Microsoftの設備投資合計は第3四半期に369億ドル増加し、過去最高の2,019億ドルに達した。これは前年同期の2倍を超え、2024年第1四半期以降では356%増となる。大手テクノロジー企業は過去3年間で1兆6,000億ドルを投じており、投資家はいつリターンが得られるのかを問い始めている。
業績は底堅さを保っている。S&P 500企業は第3四半期のEPSが前年同期比31.9%増となったと報告しており、少なくとも過去4年間で最も高い伸びとなった。また、13四半期連続で市場予想を上回っている。
書簡によると、下落のもう一段の要因は政治だ。中間選挙で民主党が勝利したことで、書簡が「トランプ・プット」と呼ぶもの、つまり市場が下落した際に大統領が介入するという前提が消えたと論じている。そして投資家は、民主党が2027年1月に政権を掌握した後、AIへの厳しい規制や、さらにはAIの禁止まで織り込んでいるという。米国で禁止すればAI競争を中国に譲ることになるため、こうした懸念は行き過ぎだと書簡は指摘している。
FRBも圧力を強めている。ウォーシュ議長はインフレ率2%を最優先課題としており、米国のインフレ率は67カ月連続で目標を上回っている。イラン戦争は300日目に近づいている。投資適格債の発行額は11月に1,750億ドルに達する見込みで、前年同月比27%増となり、同月として過去最高を記録する見通しだ。
アンスロピックのIPOは、最悪のタイミングで流動性を奪った。機関投資家の需要は4,000億ドル、個人投資家の注文は1,000億ドルに達した。これは、同社が当初、1株78ドルで調達を目指していた644億ドルのほぼ8倍にあたる。
半導体では、取締役会がジェンスン・フアンを解任した後、エヌビディア株が数週間で40%下落した。また、11月19日には空売り投資家の報告書が、AMDによる中国への半導体密輸を非難したが、この主張にはほとんど裏付けがないと書簡は述べている。テクノロジー株の予想株価収益率は2020年3月以来の低水準で、エヌビディアの倍率は9倍となっている。書簡はこれを、市場が同社の2028会計年度の売上高約7,500億ドルという見通しを信じていない表れとみている。
センチメント指標は極端な水準にある。VIXは10月の安値から100%超上昇し、11月5日には2018年2月以来最大の日次上昇を記録した。一方、ヘッジファンドでは、過去10年以上で最大となる、テクノロジー株からの6週間の純資金流出があった。
書簡は底打ちとまでは断言せず、ボラティリティは高止まりし、さらなる下落もあり得ると警告している。さらに10%下落しても、S&P 500はなお健全な調整の範囲内にとどまるとして、現在広がっている30%超の下落予想に異を唱えている。金利の高止まり、厳しい規制、AIの低い投資収益、不確実性を抱える大手企業の状況はすでに株価に織り込まれており、上振れサプライズの余地があるという。流動性が戻れば、2025年4月と同様に、押し目買いの投資家が優良テクノロジー株に再び戻ると予想している。