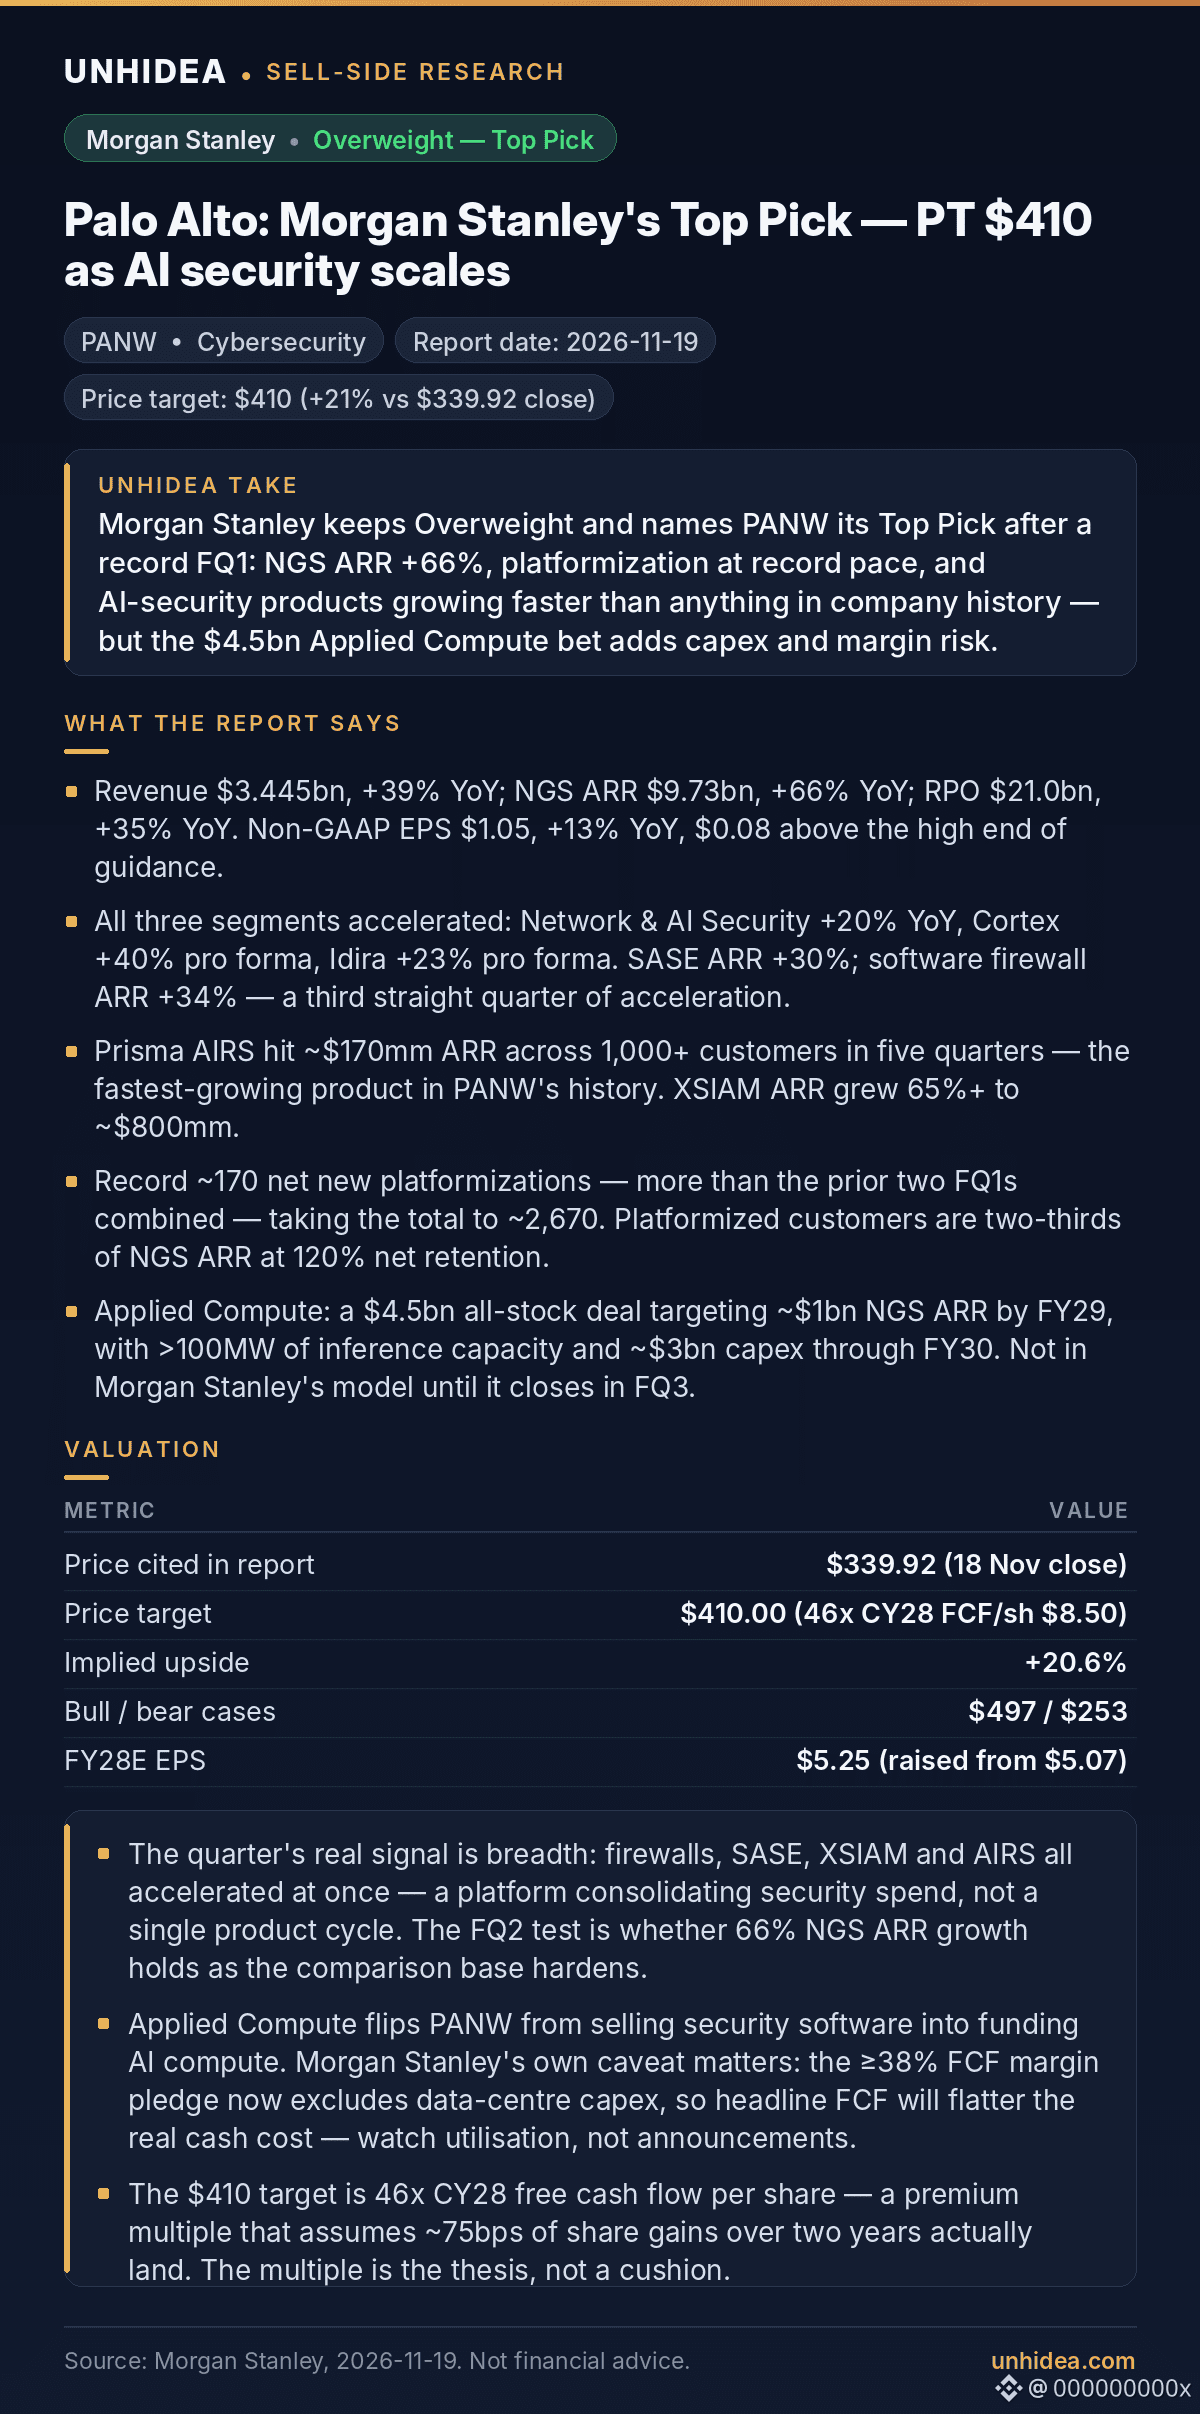
$PANW:Morgan StanleyはPalo Altoを最有力推奨銘柄として維持——投資判断は「オーバーウェイト」、目標株価は410ドル(11月18日終値339.92ドル比+21%)。過去最高の2027年度第1四半期決算を受けて。
- 売上高は34.5億ドル、前年比+39%。NGS ARRは97.3億ドル、前年比+66%。RPOは210億ドル、+35%。非GAAP EPSは1.05ドル、前年比+13%で、ガイダンス上限を0.08ドル上回った。
- 3部門すべてで成長が加速:ネットワーク&AIセキュリティは+20%、Cortexはプロフォーマで+40%、Idiraはプロフォーマで+23%。SASE ARRは+30%、ソフトウェアファイアウォールARRは+34%。
- Prisma AIRSは5四半期で1,000社超の顧客を獲得し、ARRは約1億7,000万ドルに到達——PANW史上最速で成長する製品となった。XSIAMのARRは65%超増加し、約8億ドルに。
- プラットフォーム化の新規件数は過去最高の約170件で、累計約2,670件に。プラットフォーム化した顧客はNGS ARRの3分の2を占め、純継続率は120%。
- Applied Compute:NGS ARRを2029年度までに約10億ドルとすることを目指す、株式のみを対価とする45億ドルの買収。ただし、2030年度までに推論能力100MW超の確保と約30億ドルの設備投資が必要。株価は11月19日に6.4%上昇し、361.73ドルに。(決算発表後の市場データ。)
Unhideaの見解:重要なのは幅広さだ。ファイアウォール、SASE、XSIAM、AIRSがそろって成長を加速させており、単一製品の成長サイクルではなく、プラットフォームが支出を集約している。
Unhideaの見解:Applied Computeにより、PANWはAIコンピューティングへの資金提供者となる。MS自身が示す注意点として、FCFマージン38%以上の目標からデータセンター設備投資が除外されるようになった——発表内容ではなく、稼働率に注目したい。
リスク:粗利益率は前年比170bp低下して75.2%。Applied Computeにより、2027年度の営業利益率は最大100bp押し下げられる。マクロ環境およびAIによる破壊的変化のリスクもある。
出典:Morgan Stanley、2026年11月19日。投資助言ではありません。
- 売上高は34.5億ドル、前年比+39%。NGS ARRは97.3億ドル、前年比+66%。RPOは210億ドル、+35%。非GAAP EPSは1.05ドル、前年比+13%で、ガイダンス上限を0.08ドル上回った。
- 3部門すべてで成長が加速:ネットワーク&AIセキュリティは+20%、Cortexはプロフォーマで+40%、Idiraはプロフォーマで+23%。SASE ARRは+30%、ソフトウェアファイアウォールARRは+34%。
- Prisma AIRSは5四半期で1,000社超の顧客を獲得し、ARRは約1億7,000万ドルに到達——PANW史上最速で成長する製品となった。XSIAMのARRは65%超増加し、約8億ドルに。
- プラットフォーム化の新規件数は過去最高の約170件で、累計約2,670件に。プラットフォーム化した顧客はNGS ARRの3分の2を占め、純継続率は120%。
- Applied Compute:NGS ARRを2029年度までに約10億ドルとすることを目指す、株式のみを対価とする45億ドルの買収。ただし、2030年度までに推論能力100MW超の確保と約30億ドルの設備投資が必要。株価は11月19日に6.4%上昇し、361.73ドルに。(決算発表後の市場データ。)
Unhideaの見解:重要なのは幅広さだ。ファイアウォール、SASE、XSIAM、AIRSがそろって成長を加速させており、単一製品の成長サイクルではなく、プラットフォームが支出を集約している。
Unhideaの見解:Applied Computeにより、PANWはAIコンピューティングへの資金提供者となる。MS自身が示す注意点として、FCFマージン38%以上の目標からデータセンター設備投資が除外されるようになった——発表内容ではなく、稼働率に注目したい。
リスク:粗利益率は前年比170bp低下して75.2%。Applied Computeにより、2027年度の営業利益率は最大100bp押し下げられる。マクロ環境およびAIによる破壊的変化のリスクもある。
出典:Morgan Stanley、2026年11月19日。投資助言ではありません。