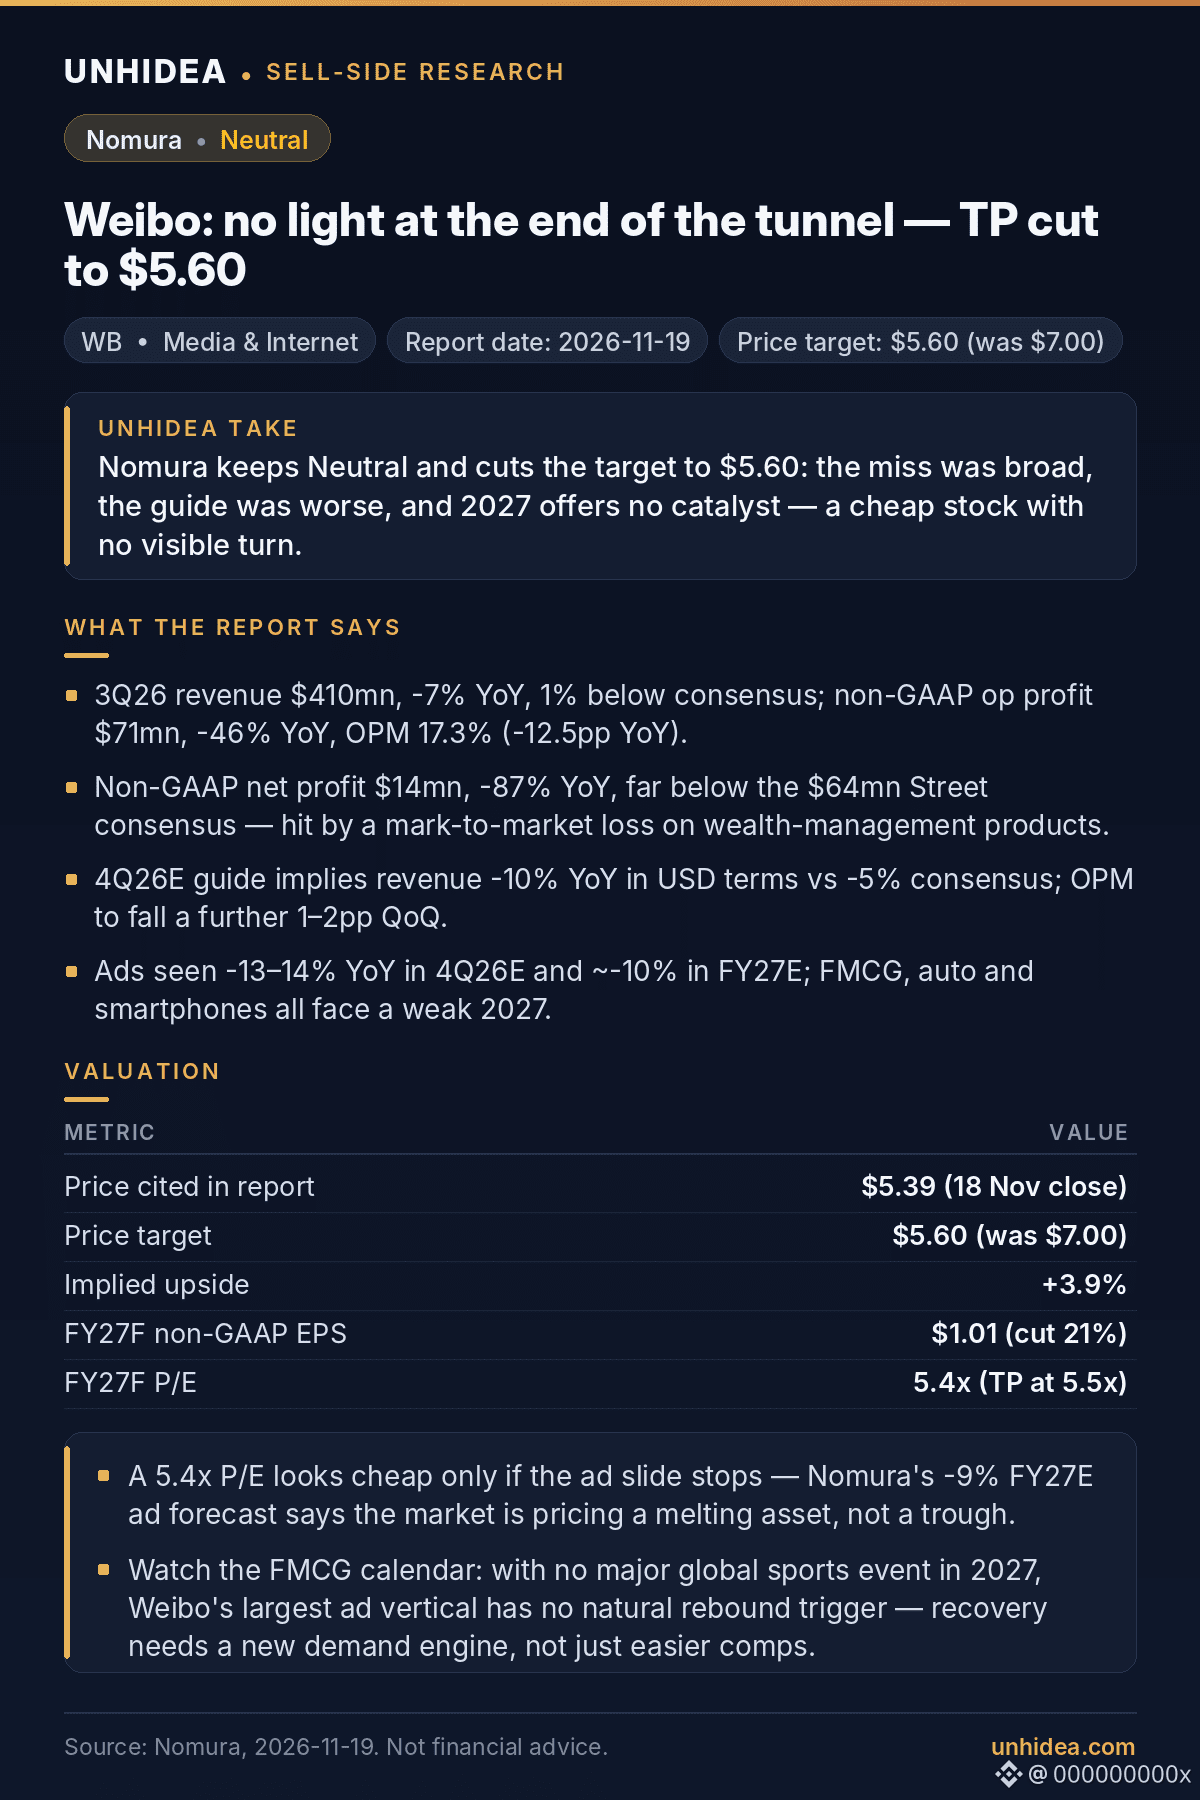
$WB:野村は微博の投資判断「中立」を維持し、目標株価を7.00ドルから5.60ドルに引き下げた。これは、レポートで引用された11月18日の終値5.39ドルをわずか3.9%上回る水準だ。「トンネルの先に光は見えない。」
- 3Q26の売上高は4億1,000万ドルで、前年同期比7%減、コンセンサスを1%下回った。非GAAP営業利益は7,100万ドルで同46%減、利益率は12.5ポイント低下して17.3%となった。
- 非GAAP純利益は前年同期比87%減の1,400万ドルとなり、コンセンサスの6,400万ドルを下回った。ウェルスマネジメント商品における時価評価損が響いた。
- 4Q26の会社見通しは、米ドルベースの売上高が前年同期比10%減となることを示唆しており、コンセンサスの同5%減を下回る。利益率は前四半期比でさらに1~2ポイント低下する見通し。
- 問題は広告だ。4Q26の広告売上高は前年同期比13~14%減、FY27は約10%減の見通し。最大の広告業種であるFMCGは、2027年に大規模な世界的スポーツイベントが予定されていない。自動車とスマートフォンの広告支出も弱まっている。
- 野村はFY27の非GAAP EPS予想を21%引き下げて1.01ドルに、売上高予想を10%引き下げて15億9,500万ドルとした。株価はFY27予想PERの5.4倍で取引されている。
Unhideaの見解:広告の落ち込みが止まる場合に限り、5.4倍は割安に見える。野村のFY27広告売上高予想は9%減であり、市場は底打ちではなく、価値が目減りする資産を織り込んでいることを示している。
Unhideaの見解:FMCGのイベント日程に注目。2027年に大規模なスポーツイベントがないため、最大の広告業種には自然な回復のきっかけがない。回復には新たな需要の原動力が必要だ。
リスク:広告の回復が予想より早まれば上振れ要因となる。一方、UGC規制の強化や競合ソーシャルプラットフォームの存在は下振れ要因だ。
出典:野村、2026年11月19日。投資助言ではありません。
- 3Q26の売上高は4億1,000万ドルで、前年同期比7%減、コンセンサスを1%下回った。非GAAP営業利益は7,100万ドルで同46%減、利益率は12.5ポイント低下して17.3%となった。
- 非GAAP純利益は前年同期比87%減の1,400万ドルとなり、コンセンサスの6,400万ドルを下回った。ウェルスマネジメント商品における時価評価損が響いた。
- 4Q26の会社見通しは、米ドルベースの売上高が前年同期比10%減となることを示唆しており、コンセンサスの同5%減を下回る。利益率は前四半期比でさらに1~2ポイント低下する見通し。
- 問題は広告だ。4Q26の広告売上高は前年同期比13~14%減、FY27は約10%減の見通し。最大の広告業種であるFMCGは、2027年に大規模な世界的スポーツイベントが予定されていない。自動車とスマートフォンの広告支出も弱まっている。
- 野村はFY27の非GAAP EPS予想を21%引き下げて1.01ドルに、売上高予想を10%引き下げて15億9,500万ドルとした。株価はFY27予想PERの5.4倍で取引されている。
Unhideaの見解:広告の落ち込みが止まる場合に限り、5.4倍は割安に見える。野村のFY27広告売上高予想は9%減であり、市場は底打ちではなく、価値が目減りする資産を織り込んでいることを示している。
Unhideaの見解:FMCGのイベント日程に注目。2027年に大規模なスポーツイベントがないため、最大の広告業種には自然な回復のきっかけがない。回復には新たな需要の原動力が必要だ。
リスク:広告の回復が予想より早まれば上振れ要因となる。一方、UGC規制の強化や競合ソーシャルプラットフォームの存在は下振れ要因だ。
出典:野村、2026年11月19日。投資助言ではありません。