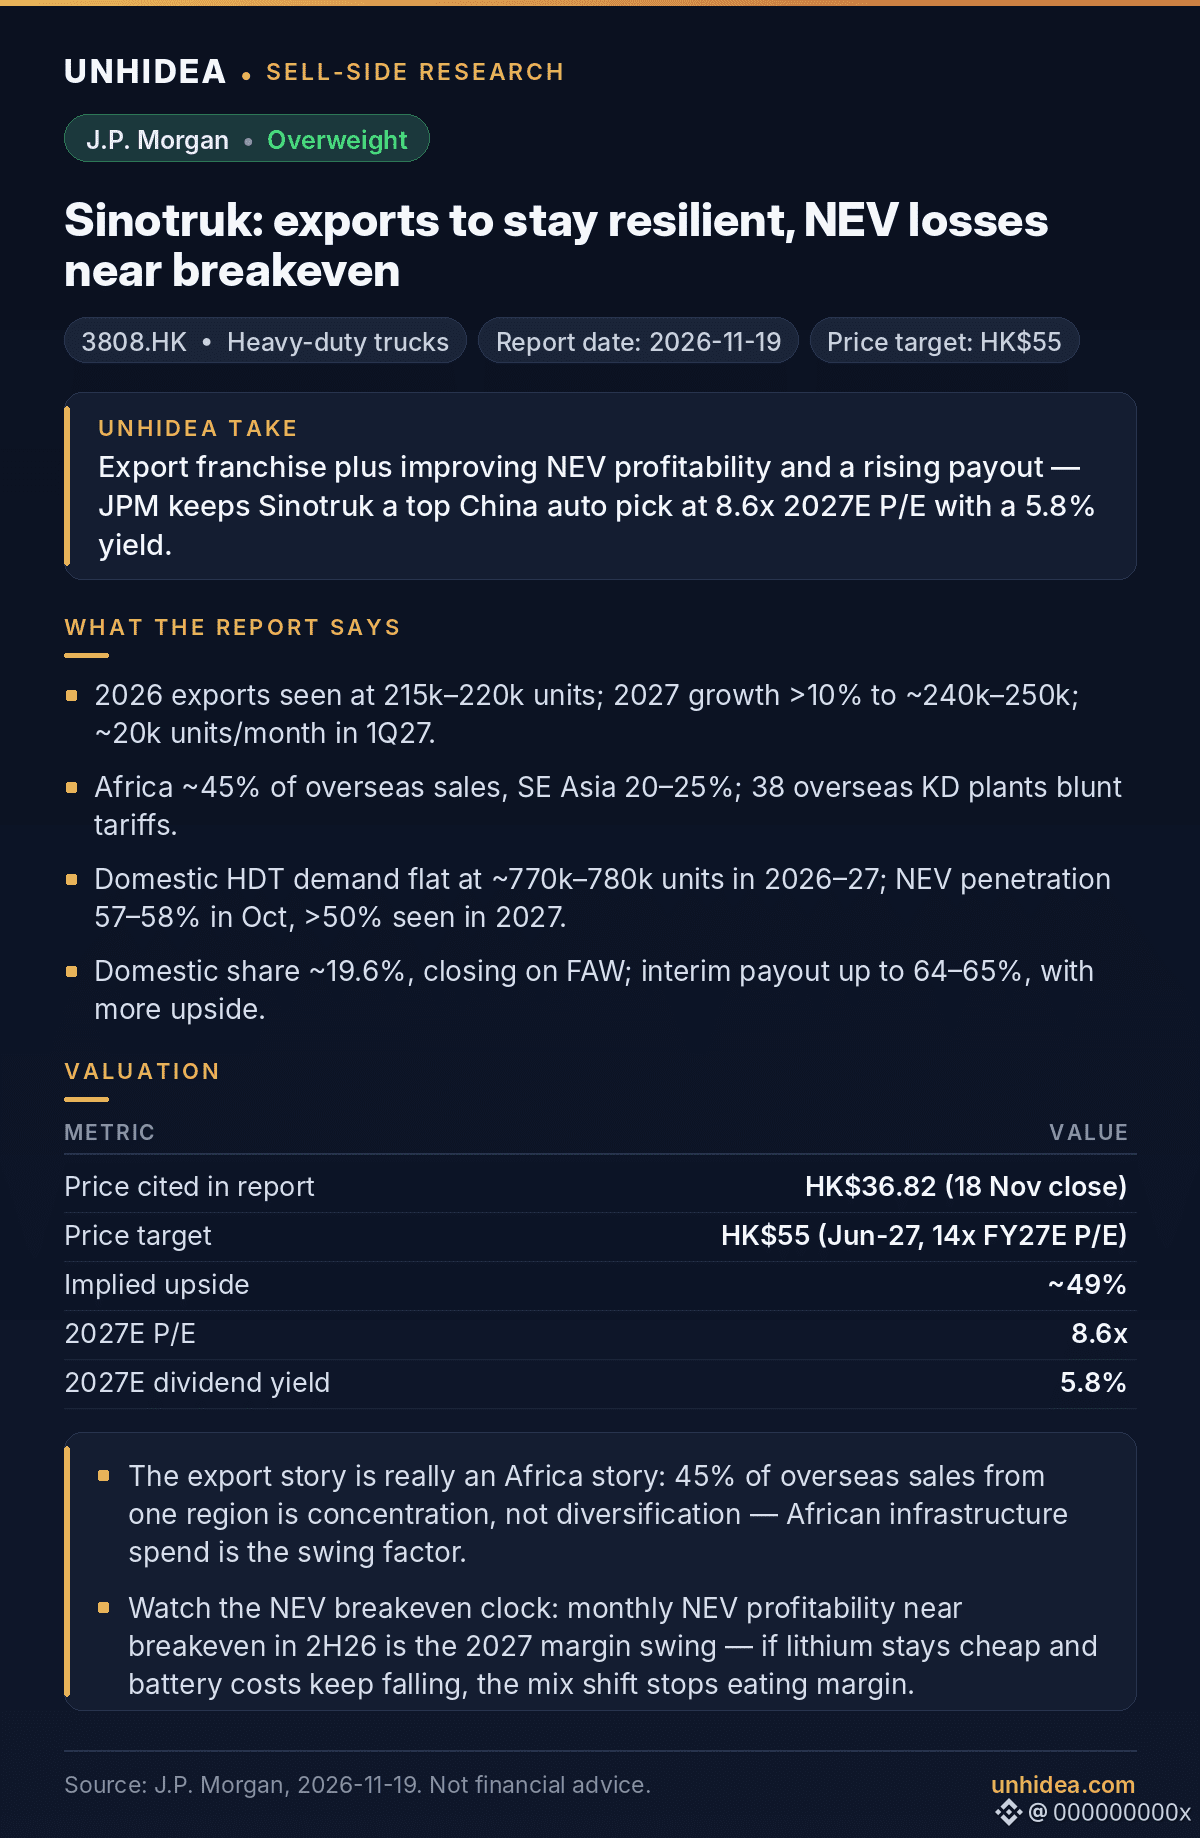
$3808.HK:J.P. Morganは中国重汽の投資判断「オーバーウェイト」を維持、目標株価はHK$55 — レポートが引用する11月18日の終値HK$36.82を約49%上回る。
- 輸出が成長の原動力:2026年は21万5,000~22万台、2027年は10%超の成長で約24万~25万台を見込む。2027年1Qは受注残が2~3カ月分あり、月間約2万台の見通し。
- 海外売上高の約45%をアフリカ、20~25%を東南アジアが占める。海外のKD工場38カ所が関税の影響を和らげる。NEV輸出は全体のわずか2~3%のため、2027年4月のVAT還付縮小の影響は限定的。
- 国内では大型トラック(HDT)需要は横ばい(2026~27年に約77万~78万台)だが、10月のNEV浸透率は57~58%に達し、中国重汽のNEV部門は2026年下期に月次損益分岐点に近づく。
- 国内シェアは約19.6%で、一汽を追い上げている。中間配当性向は最大64~65%に上昇し、さらなる上振れ余地もある。
Unhideaの見解:輸出の成長ストーリーは、実質的にはアフリカのストーリーだ。海外売上高の45%を一地域が占めるのは分散ではなく集中であり、アフリカのインフラ投資が業績を左右する。
Unhideaの見解:NEV部門の損益分岐点到達時期に注目。リチウム価格の低下と電池コストの下落により、2027年に製品構成の変化が利益率を圧迫する事態を避けられる可能性がある。
バリュエーション:2027年予想PER 8.6倍、2027年予想配当利回り5.8%。目標株価は2027年度予想PER 14倍に基づく(過去平均+1標準偏差は11倍)。
リスク:輸出需要や政策の変化、国内景気の低迷継続、営業費用の増加。
出典:J.P. Morgan、2026年11月19日。投資助言ではありません。
- 輸出が成長の原動力:2026年は21万5,000~22万台、2027年は10%超の成長で約24万~25万台を見込む。2027年1Qは受注残が2~3カ月分あり、月間約2万台の見通し。
- 海外売上高の約45%をアフリカ、20~25%を東南アジアが占める。海外のKD工場38カ所が関税の影響を和らげる。NEV輸出は全体のわずか2~3%のため、2027年4月のVAT還付縮小の影響は限定的。
- 国内では大型トラック(HDT)需要は横ばい(2026~27年に約77万~78万台)だが、10月のNEV浸透率は57~58%に達し、中国重汽のNEV部門は2026年下期に月次損益分岐点に近づく。
- 国内シェアは約19.6%で、一汽を追い上げている。中間配当性向は最大64~65%に上昇し、さらなる上振れ余地もある。
Unhideaの見解:輸出の成長ストーリーは、実質的にはアフリカのストーリーだ。海外売上高の45%を一地域が占めるのは分散ではなく集中であり、アフリカのインフラ投資が業績を左右する。
Unhideaの見解:NEV部門の損益分岐点到達時期に注目。リチウム価格の低下と電池コストの下落により、2027年に製品構成の変化が利益率を圧迫する事態を避けられる可能性がある。
バリュエーション:2027年予想PER 8.6倍、2027年予想配当利回り5.8%。目標株価は2027年度予想PER 14倍に基づく(過去平均+1標準偏差は11倍)。
リスク:輸出需要や政策の変化、国内景気の低迷継続、営業費用の増加。
出典:J.P. Morgan、2026年11月19日。投資助言ではありません。