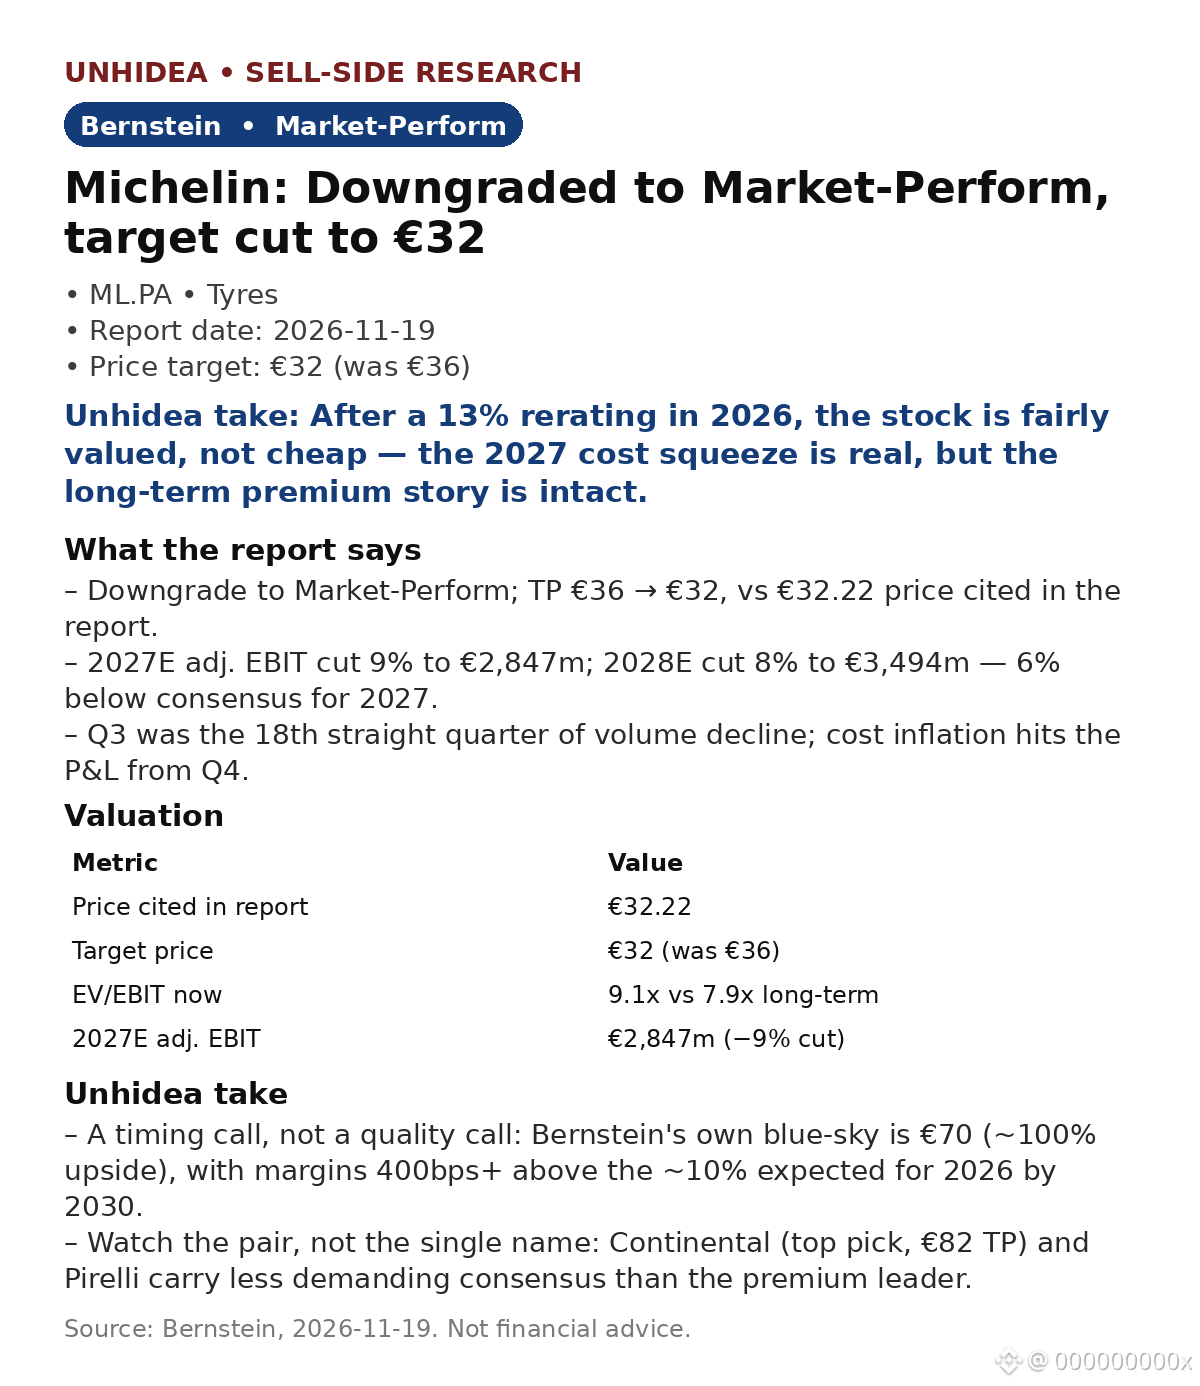
$ML.PA:Bernsteinはミシュランの投資判断を「Market-Perform」に引き下げ、目標株価を36ユーロから32ユーロに変更。2026年に13%再評価された後で、妥当な評価水準にあり、割安ではない。
- 2027年予想調整後EBITを9%引き下げ、28億4,700万ユーロに。2028年予想は8%引き下げ、34億9,400万ユーロに。原材料価格のインフレが第4四半期から影響し、価格決定力も弱まるため、2027年はコンセンサスを6%下回る見通し(上期は10%超下回る)。
- コンセンサスはなお2027年のEBITが8%増加すると予想する一方、Bernsteinは回復が2028年にずれ込むとみる。第3四半期は18四半期連続の販売数量減少となった。
- EBIT倍率は9.1倍で、長期平均の7.9倍を上回る。株価の再評価はすでに進んだ。コンチネンタルを引き続き最有力銘柄(目標株価82ユーロ)とし、ピレリの「Outperform」判断も維持。
Unhideaの見解:これは企業の質ではなく、タイミングに関する判断。Bernstein自身の強気シナリオでは目標株価は70ユーロ(約100%の上昇余地)で、利益率は2030年までに2026年の約10%から400bp以上改善する。2027年の一時的な落ち込みは現実的だが、事業基盤が損なわれたわけではない。
Unhideaの見解:単独銘柄ではなく、2社の動向を注視すべき。「低価格帯へのシフト」はプレミアム市場のリーダーに最も大きな打撃となる。2月の決算発表はマイナス材料となる一方、5月のCMD(資本市場説明会)で見方が変わる可能性がある。
バリュエーション:「Market-Perform」、EBIT倍率7.9倍に基づく目標株価32ユーロ。レポート記載の株価32.22ユーロとほぼ同水準。
リスク:原材料価格のインフレ、価格競争、シェア低下、2030年までの需給不均衡。
出典:Bernstein、2026年11月19日。投資助言ではありません。
- 2027年予想調整後EBITを9%引き下げ、28億4,700万ユーロに。2028年予想は8%引き下げ、34億9,400万ユーロに。原材料価格のインフレが第4四半期から影響し、価格決定力も弱まるため、2027年はコンセンサスを6%下回る見通し(上期は10%超下回る)。
- コンセンサスはなお2027年のEBITが8%増加すると予想する一方、Bernsteinは回復が2028年にずれ込むとみる。第3四半期は18四半期連続の販売数量減少となった。
- EBIT倍率は9.1倍で、長期平均の7.9倍を上回る。株価の再評価はすでに進んだ。コンチネンタルを引き続き最有力銘柄(目標株価82ユーロ)とし、ピレリの「Outperform」判断も維持。
Unhideaの見解:これは企業の質ではなく、タイミングに関する判断。Bernstein自身の強気シナリオでは目標株価は70ユーロ(約100%の上昇余地)で、利益率は2030年までに2026年の約10%から400bp以上改善する。2027年の一時的な落ち込みは現実的だが、事業基盤が損なわれたわけではない。
Unhideaの見解:単独銘柄ではなく、2社の動向を注視すべき。「低価格帯へのシフト」はプレミアム市場のリーダーに最も大きな打撃となる。2月の決算発表はマイナス材料となる一方、5月のCMD(資本市場説明会)で見方が変わる可能性がある。
バリュエーション:「Market-Perform」、EBIT倍率7.9倍に基づく目標株価32ユーロ。レポート記載の株価32.22ユーロとほぼ同水準。
リスク:原材料価格のインフレ、価格競争、シェア低下、2030年までの需給不均衡。
出典:Bernstein、2026年11月19日。投資助言ではありません。