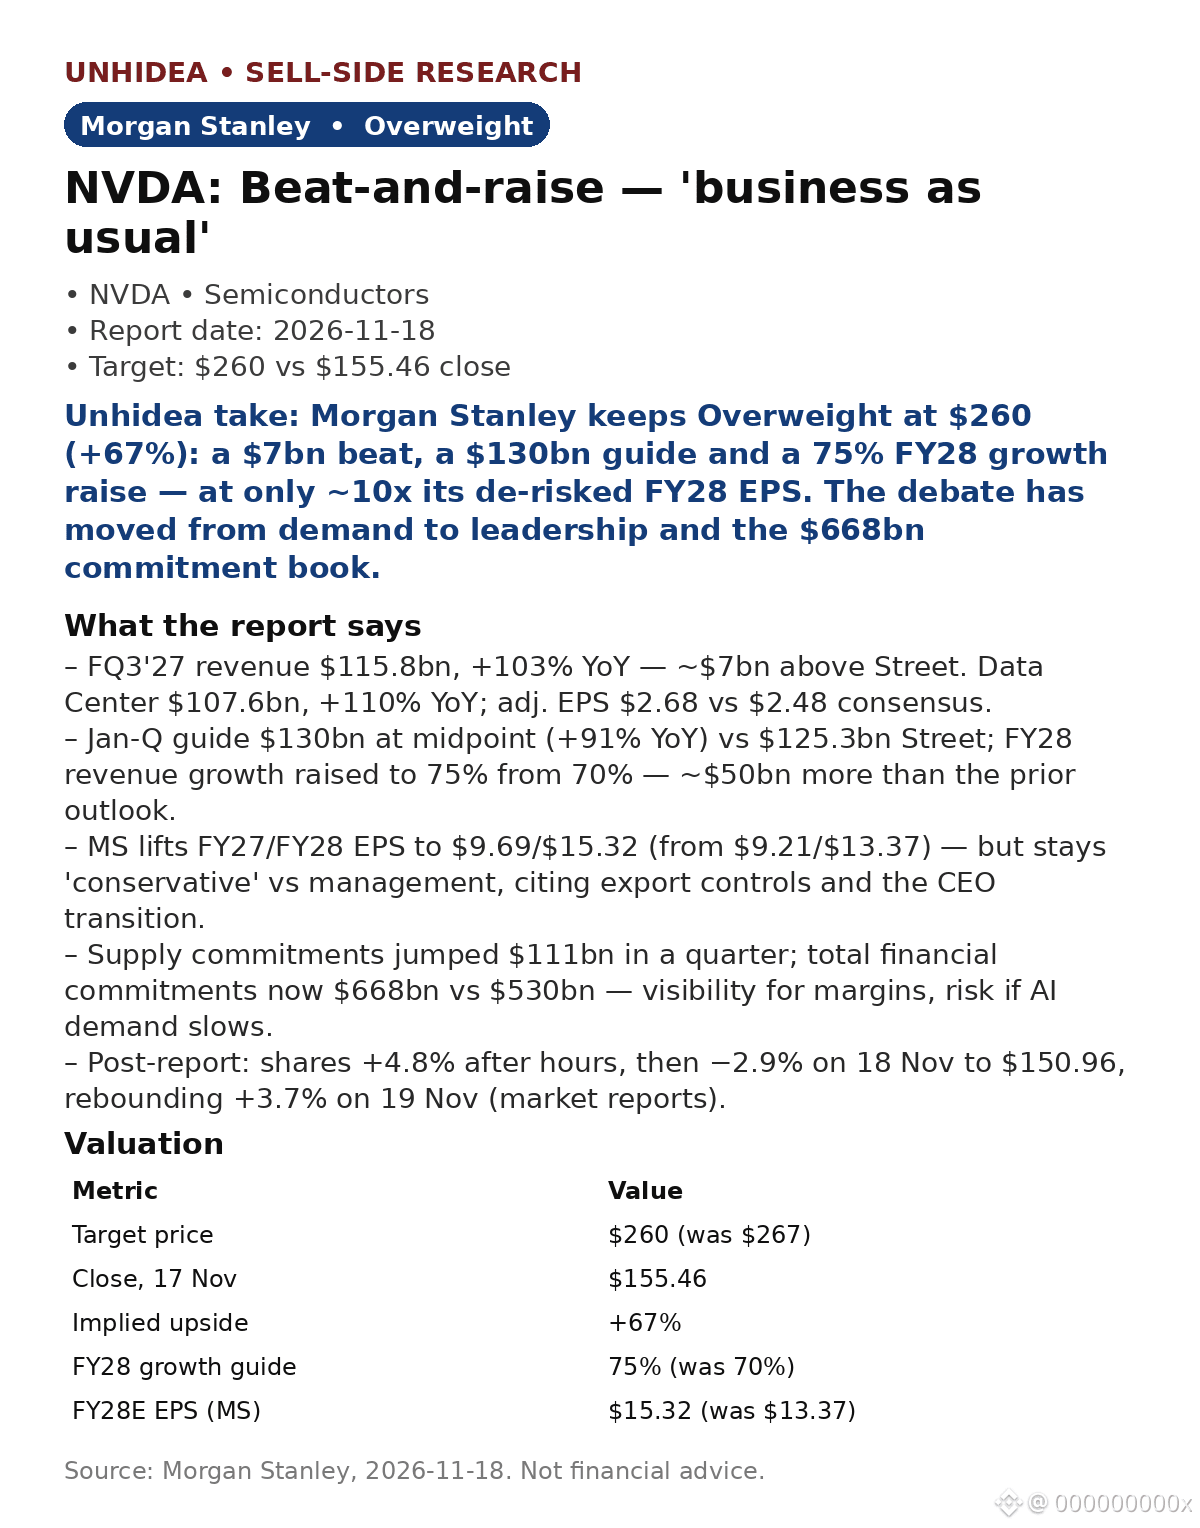
$NVDA:モルガン・スタンレーは、予想を上回り業績見通しを引き上げたことを「いつも通り」と評し、投資判断「オーバーウェイト」、目標株価260ドルを維持。11月17日の終値155.46ドル比で+67%。
- 27年度第3四半期:売上高1,158億ドル、前年同期比+103%で、市場予想を約70億ドル上回る。データセンター部門は1,076億ドル、前年同期比+110%。調整後EPSは2.68ドル(市場予想2.48ドル)、利益率は74.9%。
- 見通し:1月期の売上高は中央値で1,300億ドル(前年同期比+91%)、市場予想1,253億ドルを上回る。28年度の成長率見通しを70%から75%に引き上げ、従来見通しを約500億ドル上回る。
- モルガン・スタンレーは27年度/28年度のEPS予想を9.69ドル/15.32ドルに引き上げ。低めの約12倍の倍率を適用し、目標株価を267ドルから260ドルに引き下げ。
- 決算発表後:時間外取引で+4.8%、11月18日は2.9%下落して150.96ドル、11月19日は3.7%反発(市場報道)。
Unhideaの見解:業績の上振れよりも見通しの引き上げが重要だ。4,240億ドルを基盤とする28年度の成長率75%が、CEO交代の最中でもAI投資を支える。
Unhideaの見解:モルガン・スタンレーは、リスク低減後の28年度EPSに約10倍を適用する「保守的な」予測でも、なお+67%の上昇余地を見込む。議論の焦点はもはや需要ではない。6,680億ドルのコミットメントが資産なのか、それとも重荷なのかだ。
バリュエーション:投資判断「オーバーウェイト」、260ドル(28年暦年予想EPS 21.04ドルの約12倍)、11月17日終値155.46ドル比で+67%。
リスク:BISの輸出規制、司法省/SECの調査、恒久的なCEOが未定、金利上昇。
出典:モルガン・スタンレー、2026年11月18日。投資助言ではありません。
- 27年度第3四半期:売上高1,158億ドル、前年同期比+103%で、市場予想を約70億ドル上回る。データセンター部門は1,076億ドル、前年同期比+110%。調整後EPSは2.68ドル(市場予想2.48ドル)、利益率は74.9%。
- 見通し:1月期の売上高は中央値で1,300億ドル(前年同期比+91%)、市場予想1,253億ドルを上回る。28年度の成長率見通しを70%から75%に引き上げ、従来見通しを約500億ドル上回る。
- モルガン・スタンレーは27年度/28年度のEPS予想を9.69ドル/15.32ドルに引き上げ。低めの約12倍の倍率を適用し、目標株価を267ドルから260ドルに引き下げ。
- 決算発表後:時間外取引で+4.8%、11月18日は2.9%下落して150.96ドル、11月19日は3.7%反発(市場報道)。
Unhideaの見解:業績の上振れよりも見通しの引き上げが重要だ。4,240億ドルを基盤とする28年度の成長率75%が、CEO交代の最中でもAI投資を支える。
Unhideaの見解:モルガン・スタンレーは、リスク低減後の28年度EPSに約10倍を適用する「保守的な」予測でも、なお+67%の上昇余地を見込む。議論の焦点はもはや需要ではない。6,680億ドルのコミットメントが資産なのか、それとも重荷なのかだ。
バリュエーション:投資判断「オーバーウェイト」、260ドル(28年暦年予想EPS 21.04ドルの約12倍)、11月17日終値155.46ドル比で+67%。
リスク:BISの輸出規制、司法省/SECの調査、恒久的なCEOが未定、金利上昇。
出典:モルガン・スタンレー、2026年11月18日。投資助言ではありません。