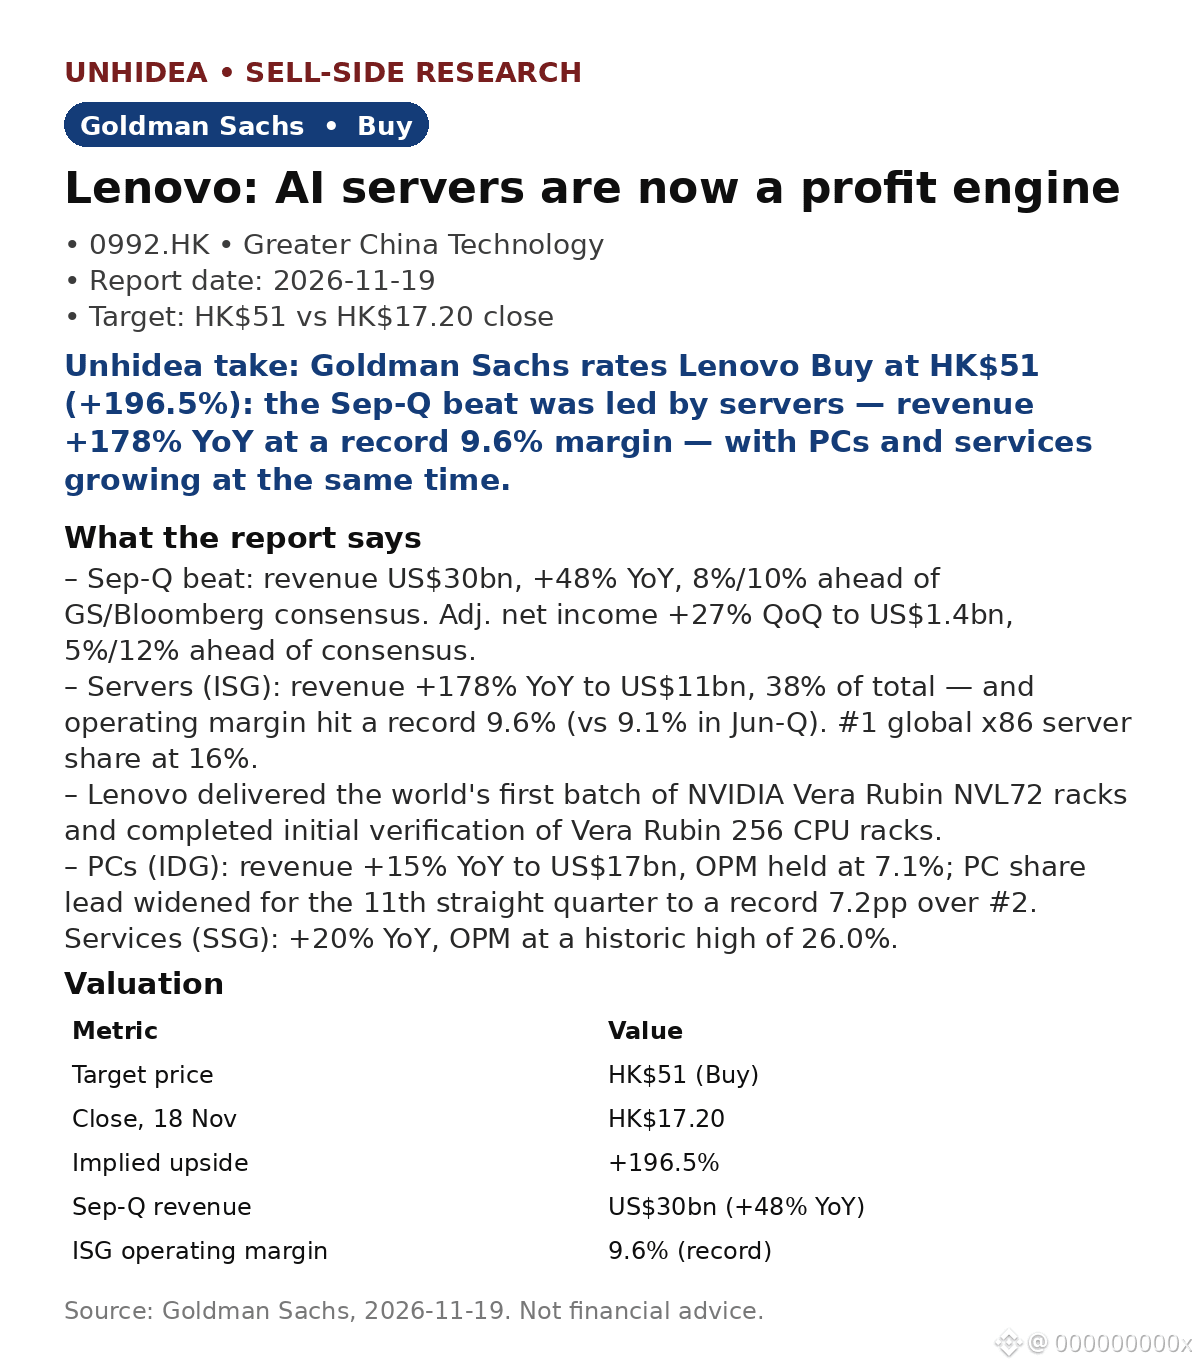
$0992.HK:ゴールドマン・サックスは、レノボのAIサーバーが収益の柱になったと指摘 — 買い、目標株価HK$51。11月18日の終値HK$17.20に対して+196.5%。
- 9月四半期は予想を上回る:売上高は300億米ドル、前年同期比+48%で、GS/Bloombergコンセンサスをそれぞれ8%/10%上回った。調整後純利益は前四半期比+27%の14億米ドル。
- サーバー(ISG):売上高は前年同期比+178%の110億米ドルで、全体の38%を占める — 営業利益率は過去最高の9.6%(6月四半期の9.1%から上昇)。#1 世界のx86サーバーシェアは16%。
- レノボは世界初となるNVIDIA Vera Rubin NVL72ラックを出荷。PC(IDG)の売上高は前年同期比+15%の170億米ドル、営業利益率は7.1%。サービス(SSG)は前年同期比+20%、営業利益率は過去最高の26.0%。
Unhideaの見解:注目点は利益率 — AIサーバーが178%成長する一方で利益率も拡大しており、単なる販売台数の増加ではなく収益の柱となっている。レノボはPCの景気循環株として評価されているが、数字が示すのはAIのフルスタック銘柄だ。
Unhideaの見解:Rubinの増産に伴い、サーバーの過去最高利益率を維持できるか注目したい — 維持できれば、目標株価HK$51の根拠となるCY2027Eの18.5倍という倍率は保守的に見える。
バリュエーション:買い、目標株価HK$51(2027年暦年予想EPSの18.5倍)。11月18日の終値HK$17.20に対して+196.5%。
リスク:需要の減速、AIサーバー市場の競争激化、在庫消化の長期化。
出典:ゴールドマン・サックス、2026年11月19日。投資助言ではありません。
- 9月四半期は予想を上回る:売上高は300億米ドル、前年同期比+48%で、GS/Bloombergコンセンサスをそれぞれ8%/10%上回った。調整後純利益は前四半期比+27%の14億米ドル。
- サーバー(ISG):売上高は前年同期比+178%の110億米ドルで、全体の38%を占める — 営業利益率は過去最高の9.6%(6月四半期の9.1%から上昇)。#1 世界のx86サーバーシェアは16%。
- レノボは世界初となるNVIDIA Vera Rubin NVL72ラックを出荷。PC(IDG)の売上高は前年同期比+15%の170億米ドル、営業利益率は7.1%。サービス(SSG)は前年同期比+20%、営業利益率は過去最高の26.0%。
Unhideaの見解:注目点は利益率 — AIサーバーが178%成長する一方で利益率も拡大しており、単なる販売台数の増加ではなく収益の柱となっている。レノボはPCの景気循環株として評価されているが、数字が示すのはAIのフルスタック銘柄だ。
Unhideaの見解:Rubinの増産に伴い、サーバーの過去最高利益率を維持できるか注目したい — 維持できれば、目標株価HK$51の根拠となるCY2027Eの18.5倍という倍率は保守的に見える。
バリュエーション:買い、目標株価HK$51(2027年暦年予想EPSの18.5倍)。11月18日の終値HK$17.20に対して+196.5%。
リスク:需要の減速、AIサーバー市場の競争激化、在庫消化の長期化。
出典:ゴールドマン・サックス、2026年11月19日。投資助言ではありません。