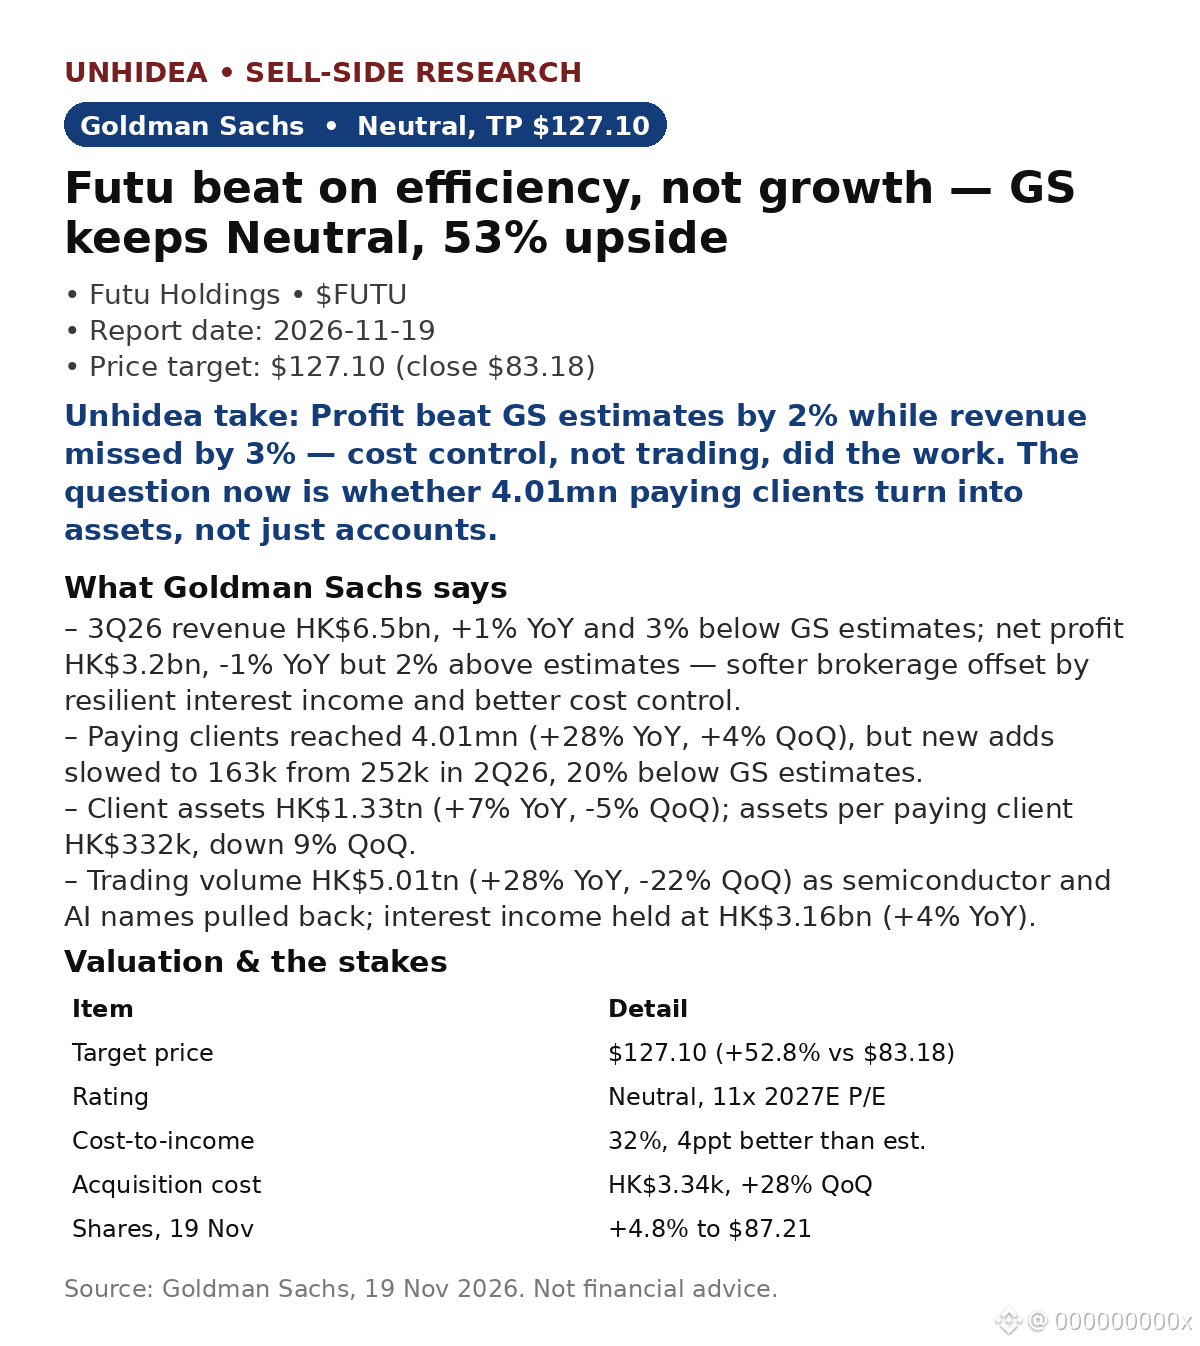
$FUTU:ゴールドマン・サックスは中立判断と目標株価127.10ドルを維持(11月18日の終値83.18ドルに対して+53%)。3Q26は成長ではなく効率化が予想を上回る要因となり、11月19日の株価は+4.8%の87.21ドルに上昇。(決算発表後の市場データ。)
- 売上高はHK$6.5bnで前年比+1%、GS予想を3%下回った。純利益はHK$3.2bnで前年比-1%ながら予想を2%上回った。利息収入(HK$3.16bn、前年比+4%)とコスト管理が、低調な証券仲介業務を相殺した。
- 有料顧客数は4.01mn(前年比+28%)に達したが、新規顧客の純増は2Q26の252kから163kに減速し、GS予想を20%下回った。一方、顧客獲得コストは前四半期比28%増のHK$3.34kとなった。
- 顧客資産はHK$1.33tn(前年比+7%、前四半期比-5%)。有料顧客1人当たり資産は前四半期比9%減のHK$332kとなった。
- 半導体・AI関連銘柄の下落を受け、取引高はHK$5.01tn(前年比+28%、前四半期比-22%)。コスト・インカム比率は32%で、GS予想を4ポイント上回った。
Unhideaの見方:成長ではなくコスト面での上振れ――この事業基盤は依然として取引高次第であり、取引高は1四半期でほぼ4分の1減少した。
Unhideaの見方:顧客数を増やすのは容易だが、収益性は薄れている――顧客獲得コストは前四半期比28%上昇する一方、顧客1人当たり資産は9%減少した。強気シナリオの実現には、口座数を増やすだけでなく、新たな顧客層が資産を積み上げる必要がある。
リスク:規制、資本市場の動向、新市場への進出。
出典:ゴールドマン・サックス、2026年11月19日。投資助言ではありません。
- 売上高はHK$6.5bnで前年比+1%、GS予想を3%下回った。純利益はHK$3.2bnで前年比-1%ながら予想を2%上回った。利息収入(HK$3.16bn、前年比+4%)とコスト管理が、低調な証券仲介業務を相殺した。
- 有料顧客数は4.01mn(前年比+28%)に達したが、新規顧客の純増は2Q26の252kから163kに減速し、GS予想を20%下回った。一方、顧客獲得コストは前四半期比28%増のHK$3.34kとなった。
- 顧客資産はHK$1.33tn(前年比+7%、前四半期比-5%)。有料顧客1人当たり資産は前四半期比9%減のHK$332kとなった。
- 半導体・AI関連銘柄の下落を受け、取引高はHK$5.01tn(前年比+28%、前四半期比-22%)。コスト・インカム比率は32%で、GS予想を4ポイント上回った。
Unhideaの見方:成長ではなくコスト面での上振れ――この事業基盤は依然として取引高次第であり、取引高は1四半期でほぼ4分の1減少した。
Unhideaの見方:顧客数を増やすのは容易だが、収益性は薄れている――顧客獲得コストは前四半期比28%上昇する一方、顧客1人当たり資産は9%減少した。強気シナリオの実現には、口座数を増やすだけでなく、新たな顧客層が資産を積み上げる必要がある。
リスク:規制、資本市場の動向、新市場への進出。
出典:ゴールドマン・サックス、2026年11月19日。投資助言ではありません。