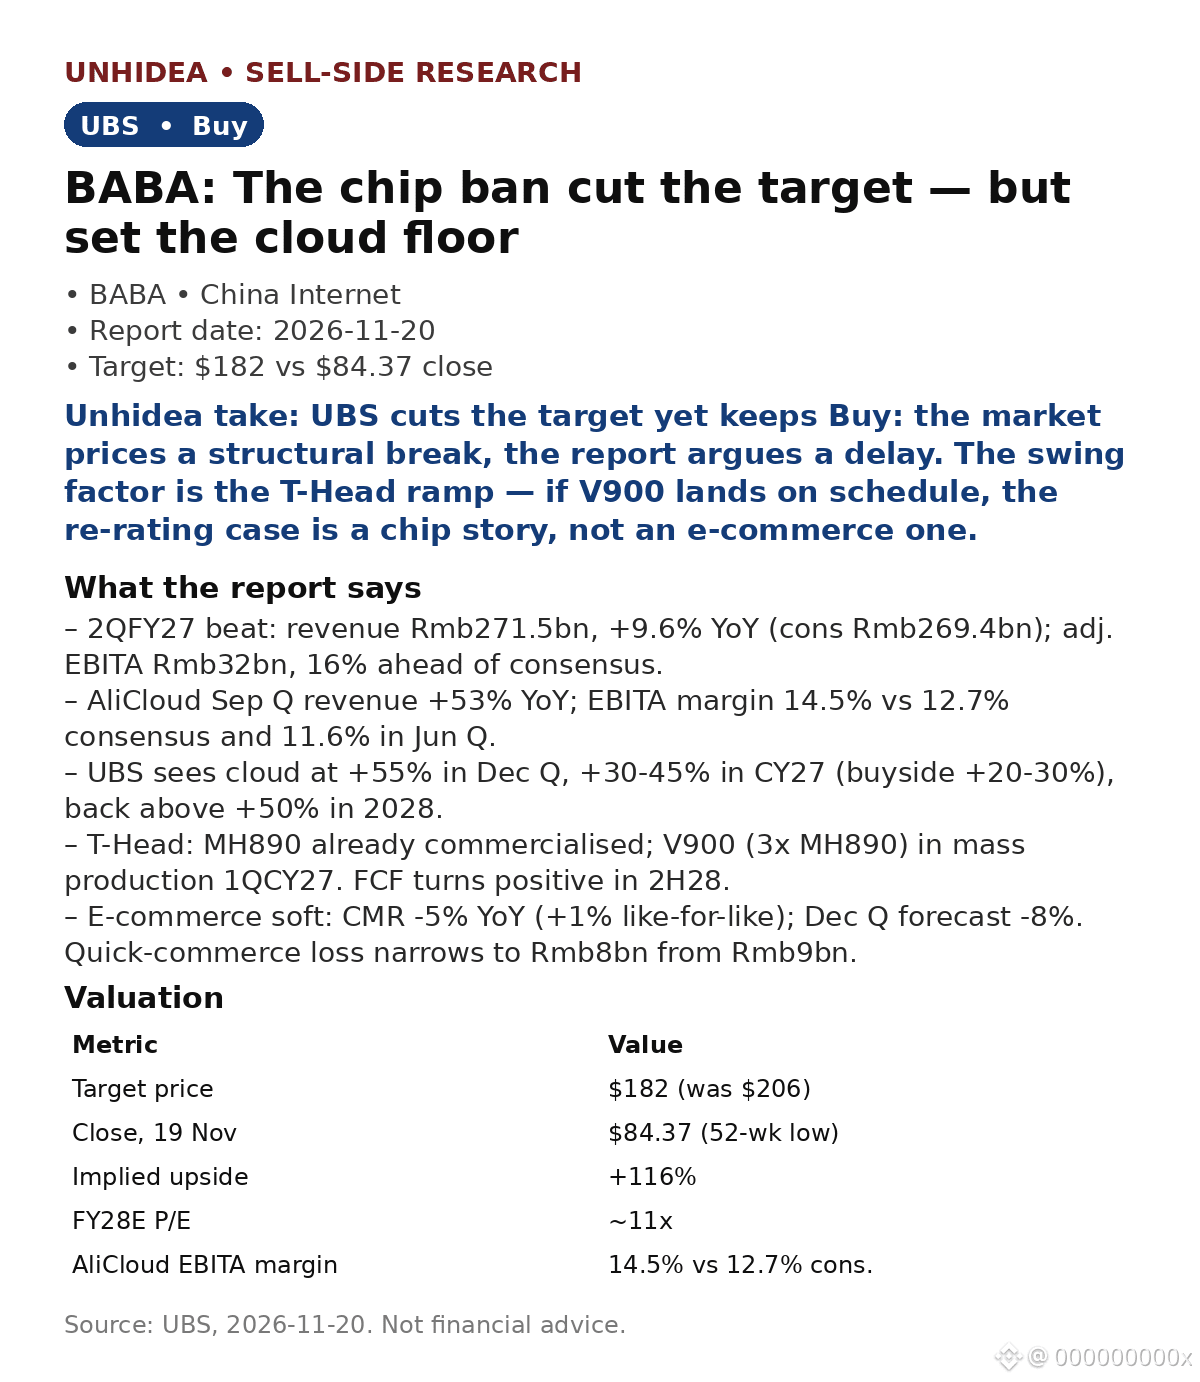
$BABA:UBSは目標株価を206ドルから182ドルに引き下げたが、Buy判断は維持。株価は約15%の調整後、52週安値の84.37ドルで推移している。UBSの見方では、市場は構造的な断絶を織り込んでいるが、レポートはそれが単なる遅れだと主張する。
- 2QFY27は予想を上回る:売上高は2,715億元、前年比+9.6%(市場予想2,694億元)。調整後EBITAは320億元で、予想を16%上回った。
- AliCloud:9月期は前年比+53%、利益率は14.5%(市場予想12.7%、6月期11.6%)。UBSは12月期に+55%、CY27に+30~45%(買い手側予想は+20~30%)、2028年に+50%超を見込む。
- T-Headチップ:MH890はすでに商用化済み。MH890の3倍の性能を持つV900は、1QCY27に量産開始予定。FCFは2H28にプラスに転じる。
- Eコマースは軟調:CMRは前年比-5%(既存事業ベースでは+1%)。12月期の予想は-8%。クイックコマースの損失は90億元から80億元に縮小。
Unhideaの見解:供給不足がAlibabaの価格決定力を支えている。GPU供給の逼迫がクラウドの利益率を押し上げるため、チップ禁輸は成長の上限となるだけでなく、自社製チップを持つ既存事業者にとって利益率の追い風となる。
Unhideaの見解:FY28予想PER約11倍で、市場はAlibabaを衰退するEコマース資産として評価している。クラウドはFY27予想EBITAの約35%を占め、クラウドが予想を10%下回っても、グループEBITAの減少は約4%にとどまる。この2つの評価の乖離が投資機会だ。
バリュエーション:SOTPに基づく目標株価は182ドル(206ドルから引き下げ)。FY27~29年予想の調整後EBITAを3~6%下方修正。
リスク:BISの規制がさらに強化されること、T-Headの立ち上げが遅れること、マクロ環境がEコマースに打撃を与えること。
出典:UBS、2026年11月20日。投資助言ではありません。
- 2QFY27は予想を上回る:売上高は2,715億元、前年比+9.6%(市場予想2,694億元)。調整後EBITAは320億元で、予想を16%上回った。
- AliCloud:9月期は前年比+53%、利益率は14.5%(市場予想12.7%、6月期11.6%)。UBSは12月期に+55%、CY27に+30~45%(買い手側予想は+20~30%)、2028年に+50%超を見込む。
- T-Headチップ:MH890はすでに商用化済み。MH890の3倍の性能を持つV900は、1QCY27に量産開始予定。FCFは2H28にプラスに転じる。
- Eコマースは軟調:CMRは前年比-5%(既存事業ベースでは+1%)。12月期の予想は-8%。クイックコマースの損失は90億元から80億元に縮小。
Unhideaの見解:供給不足がAlibabaの価格決定力を支えている。GPU供給の逼迫がクラウドの利益率を押し上げるため、チップ禁輸は成長の上限となるだけでなく、自社製チップを持つ既存事業者にとって利益率の追い風となる。
Unhideaの見解:FY28予想PER約11倍で、市場はAlibabaを衰退するEコマース資産として評価している。クラウドはFY27予想EBITAの約35%を占め、クラウドが予想を10%下回っても、グループEBITAの減少は約4%にとどまる。この2つの評価の乖離が投資機会だ。
バリュエーション:SOTPに基づく目標株価は182ドル(206ドルから引き下げ)。FY27~29年予想の調整後EBITAを3~6%下方修正。
リスク:BISの規制がさらに強化されること、T-Headの立ち上げが遅れること、マクロ環境がEコマースに打撃を与えること。
出典:UBS、2026年11月20日。投資助言ではありません。