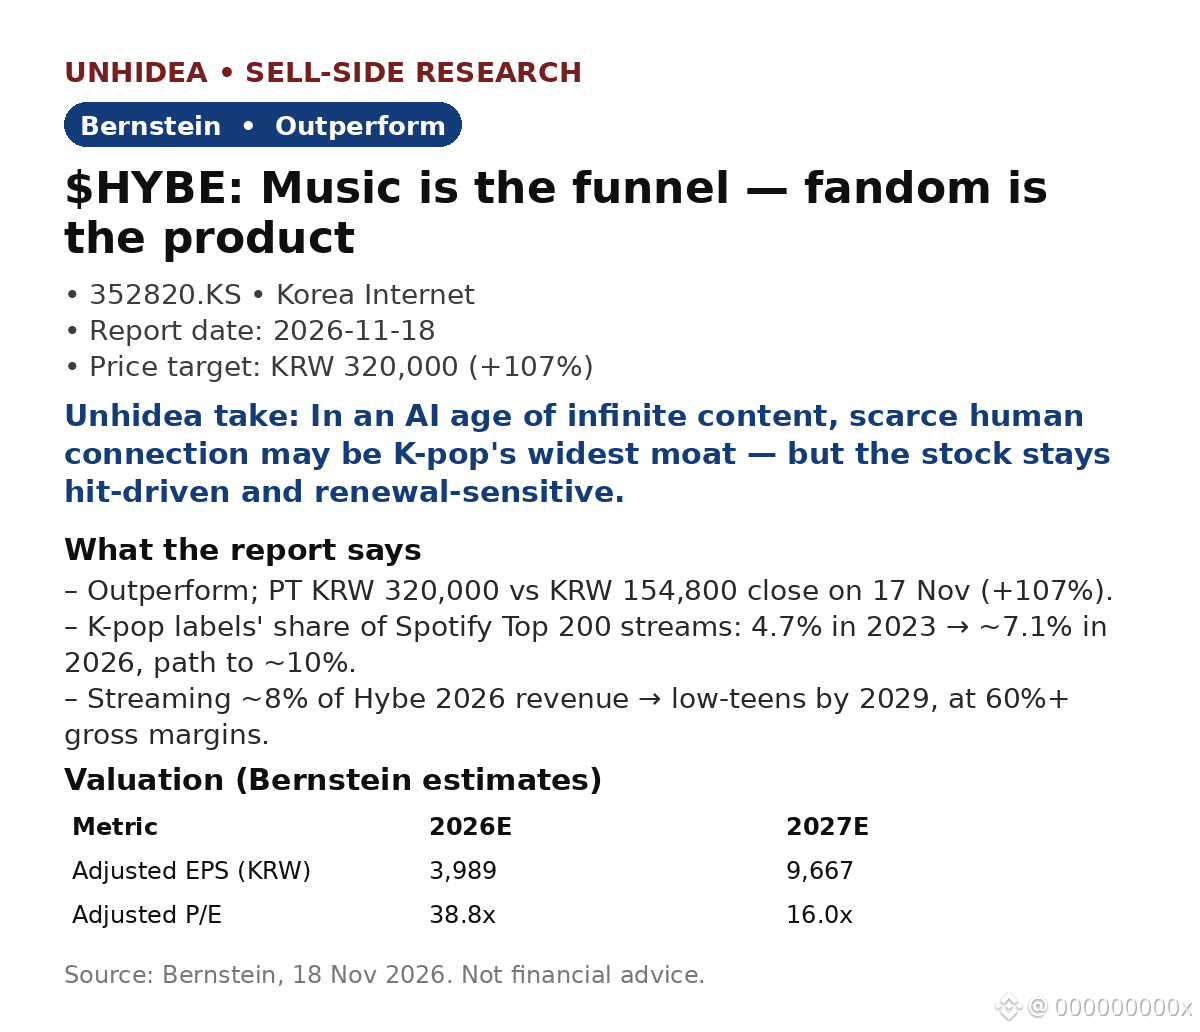
$HYBE:バーンスタインが見るK-POPの長期展望——音楽はファネル、ファンダムこそが商品。投資判断「アウトパフォーム」、目標株価32万ウォン。11月17日の終値15万4,800ウォンに対して+107%。
- K-POPが収益化するのは楽曲ではなく関係性:ファンはコンサート、グッズ、会員制度、VIPアクセスに対価を払う。感情的な乗り換えコストを伴う、継続的な支出だ。
- 収益モデルは販売枚数から「体験の瞬間」へ移行している:希少なアーティストの時間が商品だ。第3四半期はグッズ構成比の上昇がコンサートの利益率を押し上げた。
- ストリーミングは継続収益の基盤:Spotifyのトップ200におけるK-POPレーベルのストリーミング再生シェアは、2023年の4.7%から2026年には約7.1%に上昇し、今後5年で約10%に達する見通し。ストリーミングはHYBEの売上高の約8%を2026年に占め、2029年までに10%台前半へ拡大する見込み。売上総利益率は60%超。
- EPS:2026年予想3,989ウォン、2027年予想9,667ウォン(前年比+142%)。PERは38.8倍から16.0倍へ低下。業績予想を1~3%引き上げ。目標株価は32万ウォンに据え置き(DCF、予想PER30倍)。
Unhideaの見解:コンテンツが無限に生み出されるAI時代において、希少な人間同士のつながりこそが競争優位の源泉——7年にわたる共有の歴史は生成できない。
Unhideaの見解:中国に注目——韓中FTAの後続協議が進めば、K-POP最大のファンダム市場が再び開かれる可能性があり、HYBEは強気シナリオの最大の受益者だ。ただし、中国本土でのコンサートはまだ実現していないため、確定事項ではなく潜在的な上振れ要因として捉えたい。
リスク:ヒット作への依存、BTSの契約更新条件、利益率を圧迫するIP収益の分配。
出典:バーンスタイン、2026年11月18日。投資助言ではありません。
- K-POPが収益化するのは楽曲ではなく関係性:ファンはコンサート、グッズ、会員制度、VIPアクセスに対価を払う。感情的な乗り換えコストを伴う、継続的な支出だ。
- 収益モデルは販売枚数から「体験の瞬間」へ移行している:希少なアーティストの時間が商品だ。第3四半期はグッズ構成比の上昇がコンサートの利益率を押し上げた。
- ストリーミングは継続収益の基盤:Spotifyのトップ200におけるK-POPレーベルのストリーミング再生シェアは、2023年の4.7%から2026年には約7.1%に上昇し、今後5年で約10%に達する見通し。ストリーミングはHYBEの売上高の約8%を2026年に占め、2029年までに10%台前半へ拡大する見込み。売上総利益率は60%超。
- EPS:2026年予想3,989ウォン、2027年予想9,667ウォン(前年比+142%)。PERは38.8倍から16.0倍へ低下。業績予想を1~3%引き上げ。目標株価は32万ウォンに据え置き(DCF、予想PER30倍)。
Unhideaの見解:コンテンツが無限に生み出されるAI時代において、希少な人間同士のつながりこそが競争優位の源泉——7年にわたる共有の歴史は生成できない。
Unhideaの見解:中国に注目——韓中FTAの後続協議が進めば、K-POP最大のファンダム市場が再び開かれる可能性があり、HYBEは強気シナリオの最大の受益者だ。ただし、中国本土でのコンサートはまだ実現していないため、確定事項ではなく潜在的な上振れ要因として捉えたい。
リスク:ヒット作への依存、BTSの契約更新条件、利益率を圧迫するIP収益の分配。
出典:バーンスタイン、2026年11月18日。投資助言ではありません。