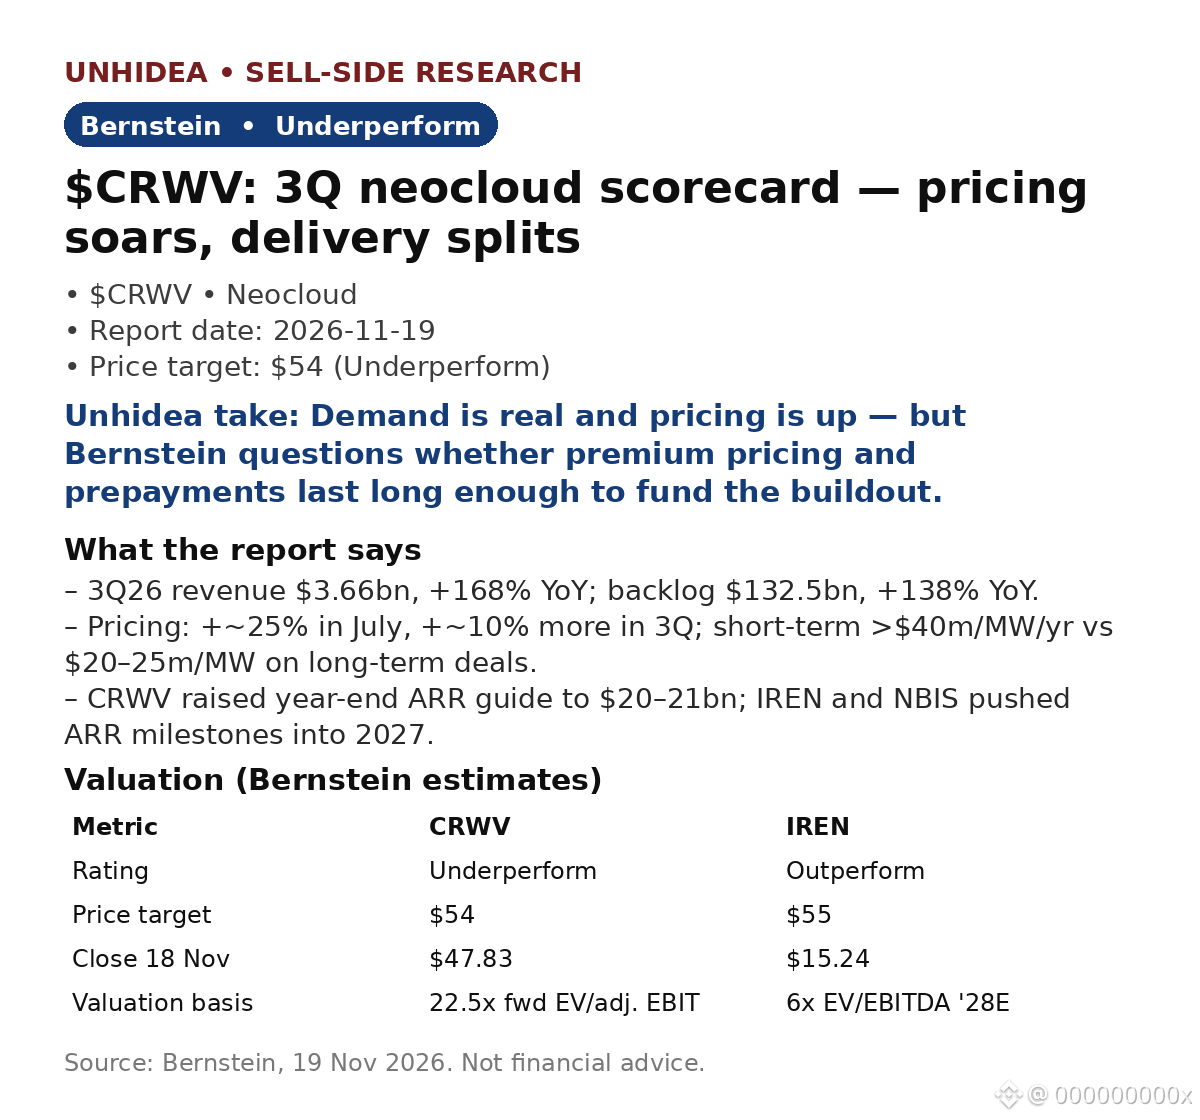
$CRWV:Bernsteinは目標株価を54ドルとし、アンダーパフォームを維持 — 7月にネオクラウドの価格が約25%上昇し、3Qにさらに約10%上昇したにもかかわらず。
- 売上高は36.6億ドル、前年同期比+168%で、ガイダンスの34.5~36.0億ドルを上回った。受注残は1,325億ドル、前年同期比+138%。2027年までの適格需要は、供給可能容量の約10倍。
- 調整後EBITDAは22.6億ドル、前年同期比+169%、利益率62%(2Qは59%)。調整後営業利益は3億7,900万ドル、利益率10%で、2Qの1億2,800万ドル/5%から上昇 — 2桁利益率の達成は1四半期前倒し。
- 価格:短期契約では年間1MWあたり4,000万ドル超、4~5年契約では1MWあたり2,000万~2,500万ドル。Ampere/Hopperの価格は前四半期比+30~50%。
- 稼働状況:CRWVは稼働中の設備が1.7GW超、年末時点のARRガイダンスを200億~210億ドルに引き上げ。IRENは40億ドル超の営業ARR達成時期を2027年初頭に延期。NBISは70億ドル超のARR目標を2027年2月に延期。
- 資金調達:CRWVのFY26設備投資は370億~390億ドルで、約90億ドルの前払い金が支えとなる。IRENはFY27の支出を約150億ドルに削減。一方、3Qの利息費用は8億4,600万ドルで、調整後営業利益の2倍超。
- 11月19日の株価は6.1%下落し44.91ドルに。NBISは9.4%下落。(決算発表後の市場データ。)
Unhideaの見解:受注残は約束であり、電力の供給開始こそが商品 — CRWVは納入を進めた一方、IRENとNBISは遅れた。注目すべきは契約済みのGWではなく、オンライン稼働中のGW。
Unhideaの見解:目標株価54ドルは、11月18日の終値47.83ドルに対して+13%。アンダーパフォームの評価は相対的な見方 — 供給が追いついてプレミアム価格が薄れれば、CRWVの株価が上昇しても市場全体に劣後する可能性がある。
リスク:価格設定/前払いの持続性、資金調達モデル、納入の実行。
出典:Bernstein、2026年11月19日。投資助言ではありません。
- 売上高は36.6億ドル、前年同期比+168%で、ガイダンスの34.5~36.0億ドルを上回った。受注残は1,325億ドル、前年同期比+138%。2027年までの適格需要は、供給可能容量の約10倍。
- 調整後EBITDAは22.6億ドル、前年同期比+169%、利益率62%(2Qは59%)。調整後営業利益は3億7,900万ドル、利益率10%で、2Qの1億2,800万ドル/5%から上昇 — 2桁利益率の達成は1四半期前倒し。
- 価格:短期契約では年間1MWあたり4,000万ドル超、4~5年契約では1MWあたり2,000万~2,500万ドル。Ampere/Hopperの価格は前四半期比+30~50%。
- 稼働状況:CRWVは稼働中の設備が1.7GW超、年末時点のARRガイダンスを200億~210億ドルに引き上げ。IRENは40億ドル超の営業ARR達成時期を2027年初頭に延期。NBISは70億ドル超のARR目標を2027年2月に延期。
- 資金調達:CRWVのFY26設備投資は370億~390億ドルで、約90億ドルの前払い金が支えとなる。IRENはFY27の支出を約150億ドルに削減。一方、3Qの利息費用は8億4,600万ドルで、調整後営業利益の2倍超。
- 11月19日の株価は6.1%下落し44.91ドルに。NBISは9.4%下落。(決算発表後の市場データ。)
Unhideaの見解:受注残は約束であり、電力の供給開始こそが商品 — CRWVは納入を進めた一方、IRENとNBISは遅れた。注目すべきは契約済みのGWではなく、オンライン稼働中のGW。
Unhideaの見解:目標株価54ドルは、11月18日の終値47.83ドルに対して+13%。アンダーパフォームの評価は相対的な見方 — 供給が追いついてプレミアム価格が薄れれば、CRWVの株価が上昇しても市場全体に劣後する可能性がある。
リスク:価格設定/前払いの持続性、資金調達モデル、納入の実行。
出典:Bernstein、2026年11月19日。投資助言ではありません。