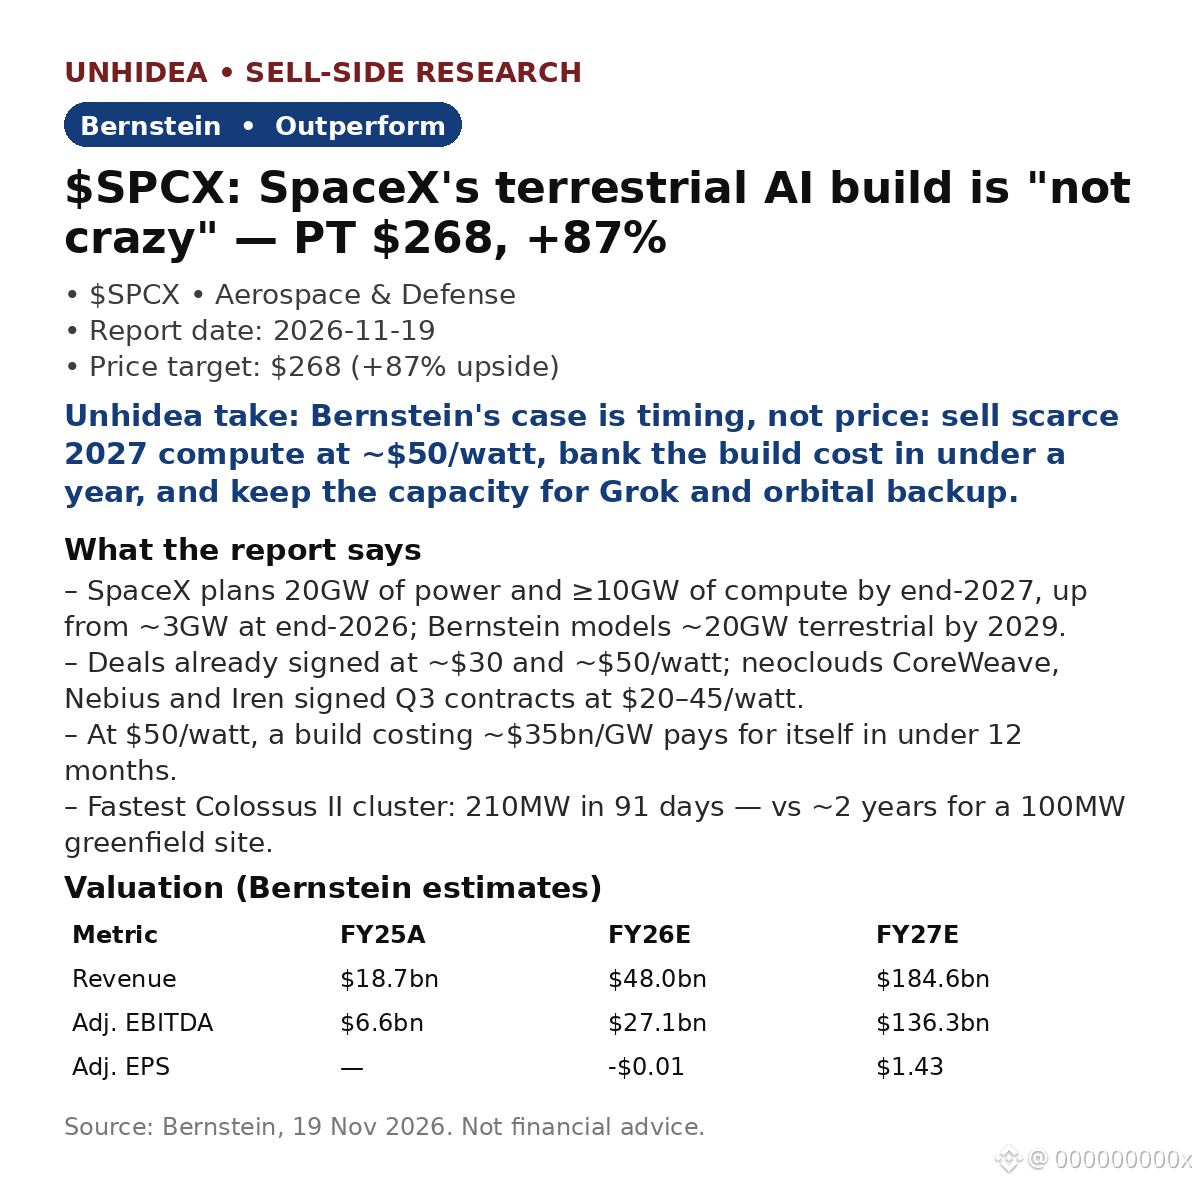
$SPCX:バーンスタインによると、SpaceXの「常軌を逸した」地上AIインフラ構築は勝算のある戦略 — Outperform、目標株価268ドル。11月18日の終値143.50ドルに対し+87%。
- 計画:2027年末までに電力20GW、計算能力10GW以上を確保。2026年末時点の計画約3GWから増加。バーンスタインは、2029年までに地上設備容量が約20GWになると予測。
- 価格競争:懐疑派は、ネオクラウド各社が1ワット当たり15ドル未満で運用していると指摘。一方、SpaceXはすでに約30ドルと約50ドルの案件を契約済みで、CoreWeave、Nebius、Irenも第3四半期に1ワット当たり20~45ドルの契約を締結。
- 採算:1ワット当たり50ドルなら、1GW当たり約350億ドルの建設費は12カ月未満で回収できる。バーンスタインは、価格が2030~31年までに1ワット当たり13~15ドルに下落すると想定。それでも、この設備容量には保有する価値があるとしている。
- 時間との勝負:SpaceXは最速のColossus IIクラスター(210MW)を91日で構築。業界の目安では、グリーンフィールドの100MW施設に約2年かかる。2028年半ばまでの遅れでも、約75GWのハイパースケーラー需要パイプラインに間に合う。
- 数字:売上高 187億ドル(FY25A)→480億ドル(FY26E)→1,846億ドル(FY27E)、調整後EBITDA 66億ドル→271億ドル→1,363億ドル。AI事業のターミナル期予想EV/EBITDA倍率17倍を前提に、目標株価268ドルを維持。
Unhideaの見解:これは価格への賭けではなく、タイミングの裁定取引だ。SpaceXは、需要パイプラインが2028年に実現する前の2027年に、供給不足を売りにしている。問題は1ワット当たり50ドルが続くかではない。その価格を確保できるだけの速さでSpaceXが建設できるかだ。
Unhideaの見解:本当の価値は選択肢の積み重ねにある。20GWの設備はGrokの学習に使え、軌道上データセンターのバックアップにもなり(Starship Flight 15で第2段の回収に成功したことで、バーンスタインの確信は高まった)、価格が暴落しても転売価値が残る。軌道上ラックは耐用年数の終了時には価値がゼロだ。
リスク:建設の遅延、約55~75GWの設備容量が稼働することで2028年半ばまでに価格が下落する可能性、2028年までのタービンブレードの供給制約。
出典:バーンスタイン、2026年11月19日。投資助言ではありません。
- 計画:2027年末までに電力20GW、計算能力10GW以上を確保。2026年末時点の計画約3GWから増加。バーンスタインは、2029年までに地上設備容量が約20GWになると予測。
- 価格競争:懐疑派は、ネオクラウド各社が1ワット当たり15ドル未満で運用していると指摘。一方、SpaceXはすでに約30ドルと約50ドルの案件を契約済みで、CoreWeave、Nebius、Irenも第3四半期に1ワット当たり20~45ドルの契約を締結。
- 採算:1ワット当たり50ドルなら、1GW当たり約350億ドルの建設費は12カ月未満で回収できる。バーンスタインは、価格が2030~31年までに1ワット当たり13~15ドルに下落すると想定。それでも、この設備容量には保有する価値があるとしている。
- 時間との勝負:SpaceXは最速のColossus IIクラスター(210MW)を91日で構築。業界の目安では、グリーンフィールドの100MW施設に約2年かかる。2028年半ばまでの遅れでも、約75GWのハイパースケーラー需要パイプラインに間に合う。
- 数字:売上高 187億ドル(FY25A)→480億ドル(FY26E)→1,846億ドル(FY27E)、調整後EBITDA 66億ドル→271億ドル→1,363億ドル。AI事業のターミナル期予想EV/EBITDA倍率17倍を前提に、目標株価268ドルを維持。
Unhideaの見解:これは価格への賭けではなく、タイミングの裁定取引だ。SpaceXは、需要パイプラインが2028年に実現する前の2027年に、供給不足を売りにしている。問題は1ワット当たり50ドルが続くかではない。その価格を確保できるだけの速さでSpaceXが建設できるかだ。
Unhideaの見解:本当の価値は選択肢の積み重ねにある。20GWの設備はGrokの学習に使え、軌道上データセンターのバックアップにもなり(Starship Flight 15で第2段の回収に成功したことで、バーンスタインの確信は高まった)、価格が暴落しても転売価値が残る。軌道上ラックは耐用年数の終了時には価値がゼロだ。
リスク:建設の遅延、約55~75GWの設備容量が稼働することで2028年半ばまでに価格が下落する可能性、2028年までのタービンブレードの供給制約。
出典:バーンスタイン、2026年11月19日。投資助言ではありません。